
2027 Veraset ve İntikal Vergisi: Miras ve Bağış İstisnasında Ham Hesaplar
Kısa Özet
| Konu | Açıklama |
|---|---|
| Dayanak | 7338 sayılı Kanun m.4, m.7, m.9, m.10 ve m.16 |
| Miras istisnası | Eş ve altsoyun her bir payı bakımından değerlendirilir |
| Bağış istisnası | Miras istisnasıyla aynı değildir |
| Süre kontrolü | Ölüm yeri ve mükellefin bulunduğu yere göre değişebilir |
2026 başlangıçları ve %27,83 ham hesap tablosu
Son sütun kesinleşmiş 2027 tarifesi değildir. Tutarlar TL’dir; ilgili kanun, kesir kuralı, karar ve yeni yıl düzenlemesi ayrıca kontrol edilmelidir.
| Kalem | 2026 başlangıcı (TL) | Ham senaryo (TL) |
|---|---|---|
| Altsoy ve eş için miras payı istisnası | 2.907.136 | 3.716.191,9488 |
| İvazsız intikal istisnası | 66.935 | 85.563,0105 |
Miras ve bağış neden farklı tablolarda incelenir?
Veraset ve intikal vergisi aynı kanun içinde hem ölüm nedeniyle geçişleri hem de karşılıksız kazandırmaları düzenler. Ancak iki işlemde istisna, tarife ve beyan koşulları aynı değildir. Bir kişinin anne veya babasından sağlığında para alması, ileride mirasçı olacak olması nedeniyle kendiliğinden miras istisnasına dönüşmez.
7338 sayılı Kanun’un 4. maddesindeki istisnalar ile 16. maddesindeki tarife ve özel hükümler birlikte okunmalıdır. “Aile içi transfer vergisizdir” veya “her mirasçı aynı istisnayı alır” şeklindeki genel ifadeler doğru bir başlangıç değildir. Transferin bağış, borç, satış bedeli veya masraf iadesi olup olmadığı belgelerle saptanmalıdır.
Eş ve çocuk için istisna terekenin tamamına mı uygulanır?
2026 yılı için açıklanan 2.907.136 TL tutar, kanunda belirtilen altsoy ve eşten her birine düşen miras payına ilişkindir. Terekenin toplamına bir kez uygulanıp kalan verginin herkese eşit bölünmesi her dosyada doğru değildir. Her mirasçının payı, istisnadan yararlanma hakkı ve vergisel değeri ayrı hesaplanır.
Kanun altsoyun bulunmaması halinde eşe isabet eden pay için ayrı tutar öngörür. Bu nedenle temel satırı bütün eş mirasçılığı hallerine aynen uygulamak eksik olabilir. Kardeş, üstsoy veya başka mirasçılar bakımından da altsoy ve eş satırı otomatik kullanılmamalıdır. Önce mirasçılık belgesiyle sıfat ve oran tespit edilir.
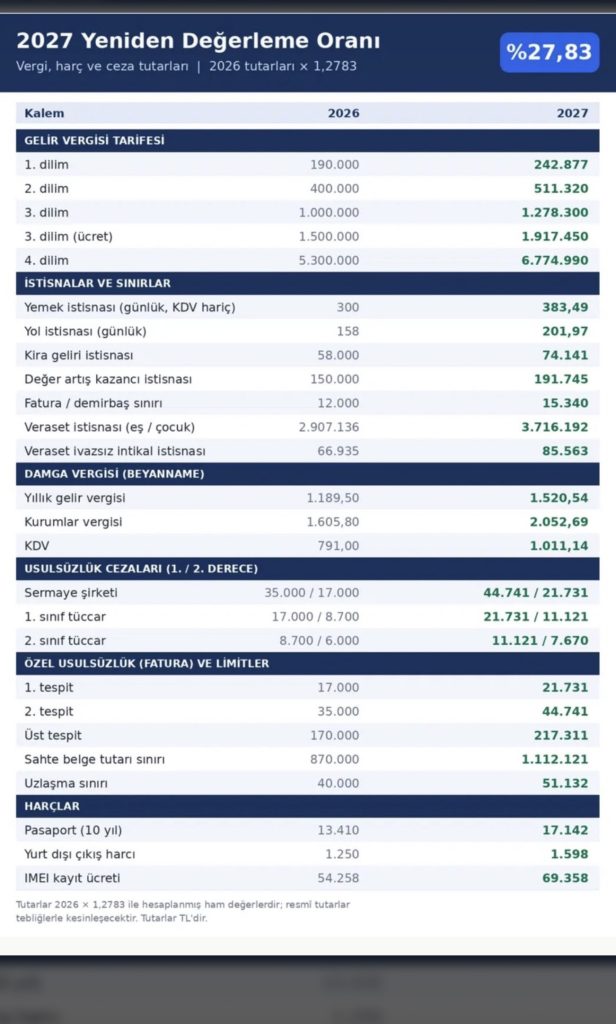
3.716.192 TL haberi hangi matematiğe dayanıyor?
2.907.136 × 1,2783 işlemi 3.716.191,9488 TL sonucunu verir. İki ondalıkla yaklaşık 3.716.191,95 TL, tam liraya olağan matematiksel yuvarlamayla 3.716.192 TL görünür. Görseldeki rakam bu tür bir ham gösterimdir; kanuni kesir uygulamasını veya yeni yıl tebliğinin ilanını kanıtlamaz.
Bağış tarafında 66.935 × 1,2783 işlemi 85.563,0105 TL’dir. İki ondalıkla 85.563,01 TL olur. İki farklı istisnanın yalnız çarpanı aynı diye birbirinin yerine kullanılması mümkün değildir. Resmî 2027 hadleri yayımlandığında hem tutar hem kapsam ve yürürlük yeniden kontrol edilmelidir.
İstisna varsa beyanname de ortadan kalkar mı?
Vergi çıkmaması ile beyanname verme yükümlülüğünün bulunmaması farklıdır. Veraset yoluyla intikallerde beyan düzeni, 7338 sayılı Kanun’un 7. maddesi ve ilgili hükümler üzerinden ayrıca değerlendirilir. “Payım istisnanın altında” gerekçesiyle hiçbir belge sunulmaması gecikme riskine yol açabilir.
Bağışlarda ise beyanın gerekip gerekmediği ve süre hesabı işlemin niteliğine göre incelenir. Bankadan alınan para transfer açıklaması tek başına bütün beyan sorununu çözmez. Özellikle aile içi yüksek tutarlı transferlerde bağış iradesi, borç ilişkisi veya başka hukuki nedenin belgelenmesi önem taşır.
Beyan süresi neden her mirasçıda aynı olmayabilir?
Kanunun 9. maddesi ölümün gerçekleştiği yer ve mükellefin bulunduğu yere göre farklı süreler düzenler. Türkiye’de gerçekleşen ölüm ile yurt dışında gerçekleşen ölüm aynı takvimle değerlendirilmemelidir. Mirasçıların farklı ülkelerde bulunması halinde her biri için süre hesabına esas bilgiler dosyaya alınmalıdır.
Ölüm tarihi, bulunduğu ülke ve ilgili başvuru kayıtları açıkça yazılmalıdır. Bir mirasçının Türkiye’ye dönüşü veya yabancı miras belgesinin sonradan alınması, sürenin her durumda o tarihte başlayacağı anlamına gelmez. Yabancı evrakın apostil ve tercüme işlemleriyle vergi beyannamesi süresi ayrı izlenmelidir.
Vergisel değer ile piyasa değeri aynı şey değildir
Kanunun 10. maddesi ve ilgili değerleme hükümleri çerçevesinde her malvarlığı unsuru için uygulanacak yöntem belirlenir. Taşınmaz, banka mevduatı, şirket payı ve yabancı varlık aynı veriyle değerlenmez. Emlak ilanındaki satış fiyatını bütün terekeye uygulamak veya yalnız bankadaki bakiye üzerinden bütün mirası değerlendirmek eksik kalabilir.
Murisin borçları ve indirilebilecek giderler de ancak kanuni şartlarla hesaba katılır. Mirasçıların kendi aralarında yaptığı paylaşım sözleşmesiyle vergisel intikal hesabının birebir aynı olduğu varsayılamaz. Önce mirasın açıldığı andaki haklar ve yükümlülükler belirlenir, sonra paylaşım işleminin ayrıca bir vergisel etkisi olup olmadığı incelenir.
Yurt dışındaki mirasçı için belge dosyası
Almanya, Hollanda veya İngiltere’de yaşayan mirasçının Türkiye’deki terekeye ilişkin dosyasında ölüm kaydı, mirasçılık belgesi, tapu ve banka dökümleri, şirket payı bilgileri ve yabancı ülkedeki işlem belgeleri bulunmalıdır. Türkiye’deki yükümlülük ile yabancı ülkedeki veraset vergisi süreci birbirinin yerine geçmez.
Mersin ve İstanbul bağlantılı dosyalarda yetkili vergi dairesi, beyanın kapsamı ve temsil yetkisi somut olaya göre belirlenir. Yalnız miras istisnasının yükselmesini beklemek, süreleri veya belge hazırlığını ertelemek için güvenli bir gerekçe değildir. İşlemden önce doğru yıl, doğru mirasçı ve doğru malvarlığı değeri eşleştirilmelidir.
İlgili vergi ve harç rehberleri
- 2027 Fatura ve Demirbaş Sınırı: 15.340 TL Haberi, Belge ve Amortisman Ayrımı
- 2027 Usulsüzlük ve Özel Usulsüzlük Cezaları: Hesap Tablosu ve İtiraz Kontrolü
- 2027 Yeniden Değerleme Oranı %27,83: Ham Hesap ile Resmî Tarife Farkı
Sık sorulan sorular
2027 miras istisnası kesin 3.716.192 TL mi?
Bu rakam ham çarpımın tam liralı gösterimidir; resmî yeni yıl haddi ayrıca kontrol edilmelidir.
Ham sonuç kuruşuyla yaklaşık nedir?
2.907.136 × 1,2783 işlemi iki ondalıkla yaklaşık 3.716.191,95 TL verir.
2027 bağış istisnasının ham sonucu nedir?
66.935 × 1,2783 işlemi yaklaşık 85.563,01 TL verir.
Miras istisnası her mirasçı için aynı mı?
Mirasçının sıfatı ve kanundaki özel koşullar değerlendirilir; altsoy ve eş satırı herkese uygulanmaz.
İstisna terekenin tamamına bir kez mi uygulanır?
Altsoy ve eş bakımından her birine düşen pay üzerinden kişisel değerlendirme yapılır.
Eş ve altsoy bulunmaması halinde aynı tutar mı?
Altsoy bulunmaması halinde eşin payı için kanunda ayrı istisna düzeni vardır.
Hayattayken verilen para miras sayılır mı?
Sırf alan kişi ileride mirasçı olacak diye sağlıktaki transfer miras intikaline dönüşmez.
Vergi çıkmıyorsa beyanname gereksiz mi?
Verginin çıkmaması beyan yükümlülüğünü otomatik kaldırmaz; özellikle veraset hükümleri kontrol edilir.
Yurt dışında ölümde süre aynı mı?
Ölüm yeri ve mükellefin bulunduğu yere göre kanundaki farklı süreler incelenir.
Yabancı veraset belgesi Türkiye beyannamesi yerine geçer mi?
Hayır. Belge ve Türkiye’deki beyan yükümlülüğü ayrı hukuki konulardır.
Piyasa ilan fiyatı her malın vergi değeri midir?
Hayır. Mal türüne göre kanuni değerleme yöntemi uygulanır.
Hangi belgeler önceliklidir?
Ölüm kaydı, mirasçılık belgesi, mal ve borç listesi, tapu, banka ve şirket kayıtları önemlidir.
Resmî kaynaklar ve kanuni dayanaklar
- GİB: Veraset ve İntikal Vergisi Kanunu m.4
- GİB: Veraset ve intikal vergisi açıklamaları
- GİB: Veraset ve intikal vergisi infografiği
Av. Halil Bakırcı | Mersin Barosu, sicil 3472 | Bakırcı & Keskin Hukuk Bürosu. Genel hukuki bilgilendirme amacıyla hazırlanmıştır. Somut işlemin belgeleri ve yürürlükteki mevzuat birlikte değerlendirilmelidir.
Mersin ve İstanbul ofisleri
Mersin: İhsaniye, 4903. Sk. Profit İş Merkezi No:23 Kat:3 Daire:14, 33070 Akdeniz/Mersin.
İstanbul: Maslak Ahi Evran Caddesi Polaris Plaza No:21 Kat:9, 34475 Sarıyer/İstanbul.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
BAKIRCI & KESKİN HUKUK BÜROSU sitesinden daha fazla şey keşfedin
Son gönderilerin e-postanıza gönderilmesi için abone olun.
