
2027 Usulsüzlük ve Özel Usulsüzlük Cezaları: Hesap Tablosu ve İtiraz Kontrolü
Kısa Özet
| Konu | Açıklama |
|---|---|
| Genel usulsüzlük | VUK m.352 ve bağlı cetvel |
| Belgeye ilişkin özel usulsüzlük | VUK m.353 ve ilgili cetvel |
| Hadlerin güncellenmesi | VUK mükerrer 414 |
| İlk belge | Ceza ihbarnamesi ve tebliğ kaydı |
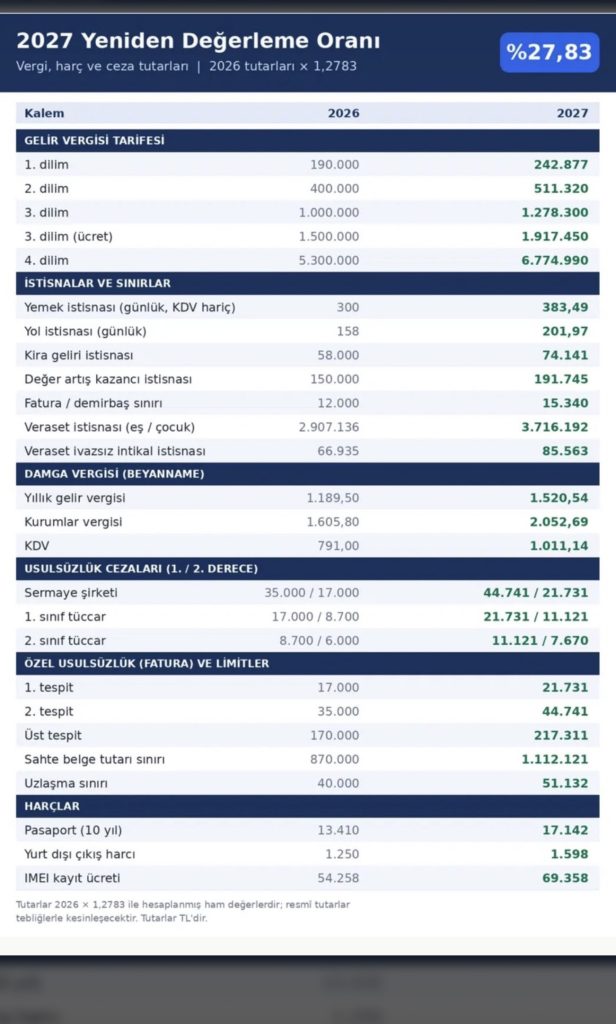
2026 başlangıçları ve %27,83 ham hesap tablosu
Son sütun kesinleşmiş 2027 tarifesi değildir. Tutarlar TL’dir; ilgili kanun, kesir kuralı, karar ve yeni yıl düzenlemesi ayrıca kontrol edilmelidir.
| Kalem | 2026 başlangıcı (TL) | Ham senaryo (TL) |
|---|---|---|
| Sermaye şirketi: 1. derece | 35.000 | 44.740,50 |
| Sermaye şirketi: 2. derece | 17.000 | 21.731,10 |
| 1. sınıf ilgili grup: 2. derece | 8.700 | 11.121,21 |
| 2. sınıf: 2. derece | 6.000 | 7.669,80 |
| Fatura yönünden ilk tespit asgarisi | 17.000 | 21.731,10 |
| Fatura yönünden ikinci tespit asgarisi | 35.000 | 44.740,50 |
Genel usulsüzlük ile özel usulsüzlük ayrımı
VUK m.352 usulsüzlük fiillerini derece ve mükellef grupları üzerinden düzenler. VUK m.353 ise fatura ve benzeri belgeler dahil belirli belge yükümlülüklerine ilişkin özel usulsüzlük hükümleri içerir. Aynı yılın cetvellerinde bazı rakamların benzer olması, ceza türlerini birbirinin yerine kullanılabilir hale getirmez.
Bir ihbarnamede hangi maddenin uygulandığı ve hangi somut fiilin isnat edildiği görülmeden yalnız internet tablosuyla sonuca varılmamalıdır. Vergi ziyaı cezası da bunlardan farklıdır. Bir işlemde vergi kaybı olup olmadığı, belge düzenine aykırılık ve defter yükümlülüğü ayrı hukuki değerlendirmeler gerektirebilir.
Görseldeki tam lira rakamlarında neden fark çıkıyor?
35.000 × 1,2783 işlemi 44.740,50 TL, 17.000 × 1,2783 işlemi 21.731,10 TL verir. Görselde bunlar sırasıyla 44.741 ve 21.731 TL gösterilmektedir. 8.700 TL için ham sonuç 11.121,21 TL, 6.000 TL için 7.669,80 TL’dir. Tam lira gösterimleri kuruşlu ham hesapla aynı hassasiyete sahip değildir.
Bu nedenle aritmetik sonuç, matematiksel gösterim ve kanuni kesir uygulaması ayrı tutulmalıdır. Kesin 2027 ceza tutarları ilgili yılın düzenlemesinden doğrulanmalıdır. Ham hesaplar yalnız karşılaştırma ve bütçe senaryosu amacıyla kullanılabilir. Bir tablonun tam liraya yuvarlanmış olması, ilgili kanunun kesir hükümlerinin uygulandığını göstermez.
Mükellef sınıfı ve fiilin işlendiği tarih
Sermaye şirketiyle diğer birinci sınıf tüccar veya ikinci sınıf tüccar için ilgili cetvel satırları aynı olmayabilir. Serbest meslek erbabının hangi grupta yer aldığı da cetvelden incelenmelidir. İşletmenin günlük dilde büyük veya küçük diye nitelendirilmesi, hukuki sınıfın yerine geçmez.
Ayrıca cezanın kesildiği takvim yılıyla fiilin gerçekleştiği yıl her durumda aynı değildir. Sonraki yıl düzenlenen ihbarnameye bakılarak otomatik yeni yıl cezası seçilmemelidir. Fiil tarihi, ceza hükmü ve zaman bakımından uygulama kuralları birlikte değerlendirilmelidir. Yalnız tahsil tarihinin bilinmesi doğru ceza tutarını bulmaya yetmez.
Fatura cezasında tespit sırası ve asgari tutar
VUK m.353 kapsamında ilgili belge fiillerinde tespit sırasına göre farklı asgari tutarlar ve kanunda öngörülen diğer hesap kuralları bulunur. İlk tespit ile sonraki tespitler aynı satırdan değerlendirilmez. Belge bedeline bağlı oran, asgari ceza ve yıllık üst sınırın hangisinin uygulanacağı somut fiile göre incelenmelidir.
Paylaşılan tabloda “üst tespit” şeklinde kısaltılan satır, bütün özel usulsüzlüklerin ortak ve değişmez azami cezası gibi okunmamalıdır. Her belge türü, tespit sırası ve takvim yılı toplamı kendi düzenine göre ele alınır. Tespit tutanağı ve önceki tespit kayıtları görülmeden kesin rakam verilmesi eksik inceleme olur.
Sahte belge tutar sınırı suçsuzluk sınırı değildir
Görselde “sahte belge tutarı sınırı” olarak yazılan parasal eşik, sahte belge düzenleme veya kullanmanın belirli bir tutara kadar serbest olduğu anlamına gelmez. VUK m.359’daki suç tipleriyle m.370’teki izaha davet veya belirli ön tespit süreçleri farklıdır. Bir idari usul eşiği, ceza sorumluluğuna ilişkin genel güvenli alan oluşturmaz.
Bu nedenle “1.112.121 TL altında sahte belge suç değildir” biçimindeki bir ifade hukuken yanıltıcı olur. İdari yaptırım, vergi tarhı, ceza soruşturması ve kullanılabilecek usul yolları ayrı ayrı incelenmelidir. Somut belge, kast değerlendirmesi ve olayın kapsamı görülmeden sonuç vaadinde bulunulamaz.
İhbarname geldiğinde süre ve başvuru seçimi
Ceza ihbarnamesi, dayanak tutanak veya rapor, tebliğ belgesi ve hesap dökümü bir dosyada toplanmalıdır. Vergi mahkemesinde genel dava açma süresi İYUK m.7 kapsamında otuz gündür; ancak başlangıç, özel düzenlemeler ve kullanılacak idari yollar somut belge üzerinden değerlendirilir. Her vergi yazısı aynı dava süresini başlatan ihbarname değildir.
VUK m.376 kapsamında indirim, uzlaşma kapsamı veya dava seçeneği incelenirken koşullar ve birbirleri üzerindeki etkiler açıklığa kavuşturulmalıdır. Bir dilekçe verilmesinin dava süresini mutlaka koruduğu kabul edilmemelidir. Özellikle uzlaşma ve indirim alanındaki güncel değişiklikler işlem tarihinde kontrol edilmelidir.
İşletmenin savunma dosyası nasıl kurulmalı?
Savunma yalnız “rakam fazla” iddiasıyla sınırlanmamalıdır. Önce fiilin gerçekleşip gerçekleşmediği, yükümlü kişi, doğru madde ve yıl; sonra tespit sayısı, miktar ve üst sınır incelenir. Elektronik belge sistemine ilişkin sorun varsa işlem zamanları ve teknik kayıtlar korunmalıdır. Sonradan düzenlenen genel bir açıklama, olay anındaki kayıtların yerini tutmaz.
Mersin veya İstanbul’daki işletmede muhasebeci ve yönetim arasında belge akışı açık olmalıdır. Tebliğlerin kime ve ne zaman ulaştığı, elektronik tebligat hesabı kayıtlarıyla doğrulanmalıdır. Somut dosyanın usul seçenekleri belirlenmeden ödeme veya başvurudan vazgeçme kararı verilmemelidir.
İlgili vergi ve harç rehberleri
- 2027 Beyanname Damga Vergisi: 1.520,54, 2.052,69 ve 1.011,14 TL Hesapları
- 2027 Pasaport, Yurt Dışı Çıkış ve IMEI Harcı: Kesin Tutar mı, Ön Hesap mı?
- 2027 Yeniden Değerleme Oranı %27,83: Ham Hesap ile Resmî Tarife Farkı
Sık sorulan sorular
2027 ceza tutarları bu ham tabloda kesin mi?
Hayır. Yeni yıl düzenlemesi ve kanuni hesap hükümleri ayrıca kontrol edilir.
35.000 TL’nin ham sonucu nedir?
35.000 × 1,2783 = 44.740,50 TL’dir.
8.700 TL’nin ham sonucu nedir?
8.700 × 1,2783 = 11.121,21 TL’dir; bu, tek başına resmî yeni yıl cezası değildir.
Genel ve özel usulsüzlük aynı ceza mı?
Hayır. VUK m.352 ile m.353 farklı fiil ve yaptırım düzenleri içerir.
Her işletmeye sermaye şirketi satırı uygulanır mı?
Hayır. Mükellefin kanuni sınıfı ve ilgili cetvel satırı belirlenir.
İhbarname 2027’deyse mutlaka 2027 cezası mı?
Fiil tarihi ve zaman bakımından uygulama kuralları ayrıca incelenir.
İlk fatura tespitiyle sonraki tespit aynı mı?
Tespit sırasına bağlı farklı asgari tutarlar ve diğer hesap hükümleri bulunabilir.
Tablodaki üst tespit bütün cezaların tavanı mı?
Hayır. Ceza maddesi, belge türü ve yıllık toplam düzeni ayrı okunmalıdır.
Sahte belge eşiğinin altında suç oluşmaz mı?
Böyle bir sonuç çıkarılamaz; idari usul eşikleri VUK m.359’daki suçların genel alt sınırı değildir.
Dava süresi her yazıda otuz gün mü?
Vergi mahkemesi için genel kural otuz gündür; belge türü, başlangıç ve özel hükümler ayrıca değerlendirilir.
İndirim veya uzlaşma başvurusu otomatik uygun mu?
Kapsam, şartlar, süreler ve diğer haklara etkisi somut dosyada incelenmelidir.
Hangi belgeler saklanmalı?
İhbarname, tebliğ kaydı, rapor veya tutanak, önceki tespitler ve elektronik belge kayıtları saklanmalıdır.
Resmî kaynaklar ve kanuni dayanaklar
- GİB: Vergi Usul Kanunu
- GİB: 588 Sıra No.lu Tebliğ ve ceza cetvelleri
- GİB: Uzlaşma kapsamına ilişkin tebliğ
- 2577 sayılı İdari Yargılama Usulü Kanunu
Av. Halil Bakırcı | Mersin Barosu, sicil 3472 | Bakırcı & Keskin Hukuk Bürosu. Genel hukuki bilgilendirme amacıyla hazırlanmıştır. Somut işlemin belgeleri ve yürürlükteki mevzuat birlikte değerlendirilmelidir.
Mersin ve İstanbul ofisleri
Mersin: İhsaniye, 4903. Sk. Profit İş Merkezi No:23 Kat:3 Daire:14, 33070 Akdeniz/Mersin.
İstanbul: Maslak Ahi Evran Caddesi Polaris Plaza No:21 Kat:9, 34475 Sarıyer/İstanbul.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
BAKIRCI & KESKİN HUKUK BÜROSU sitesinden daha fazla şey keşfedin
Son gönderilerin e-postanıza gönderilmesi için abone olun.
