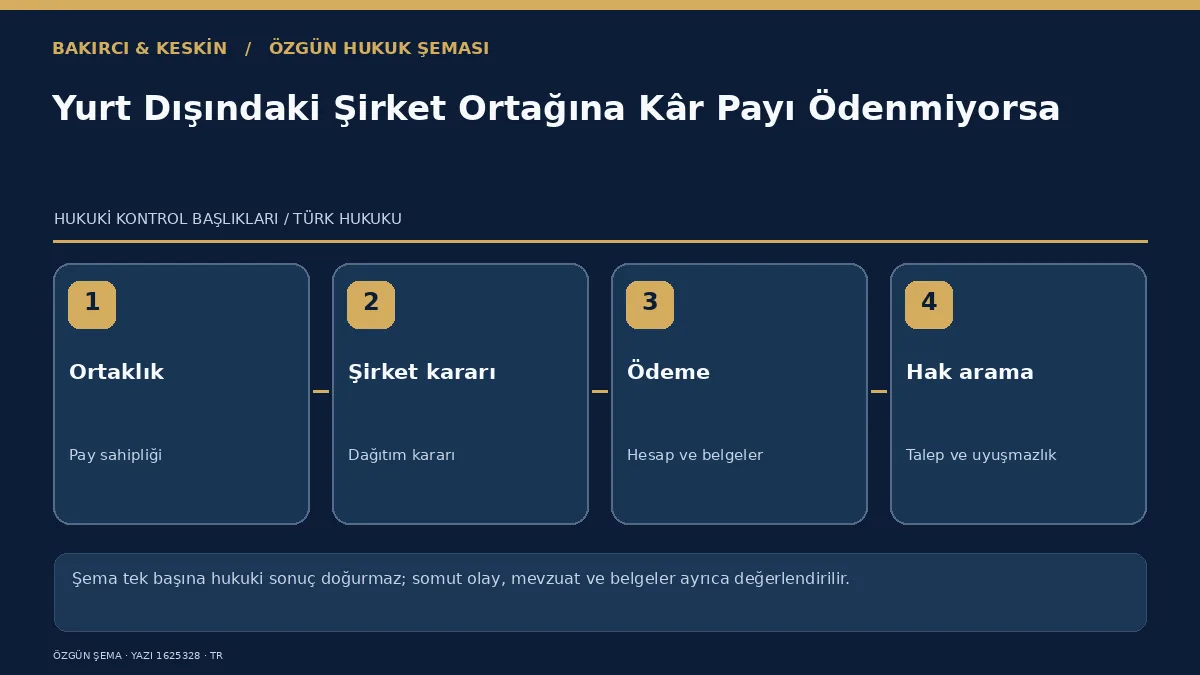
Yurt Dışındaki Şirket Ortağı Türkiye’de Kâr Payı (Temettü) Ödenmezse Ne Yapabilir?
yurt dışındaki şirket ortağı kar payı temettü: Yurt dışındaki şirket ortağının Türkiye’de kâr payı/temettü alacağı; genel kurul kararı, ödeme, arabuluculuk ve dava süreci.
Bu yazıyla ilgili genel bir sorunuz mu var? Anonim soru sor
Kısa ve net cevap: Yurt dışında yaşayan limited veya anonim şirket ortağı, Türkiye’deki şirketin usulüne uygun olarak dağıtılmasına karar verdiği kâr payı kendisine ödenmiyorsa şirket türüne, genel kurul kararına, pay sahipliği oranına ve ödeme tarihine göre alacak talebinde bulunabilir. Ancak “şirket kâr etti” demek tek başına otomatik temettü alacağı doğurmaz. Önce yıllık finansal tabloların onaylanması, dağıtılabilir kârın bulunması ve yetkili organın kâr dağıtım kararı vermesi gerekir. Karar verildiği hâlde yalnız yurt dışındaki ortağa ödeme yapılmaması ayrıca eşit işlem ve ortaklık hakları bakımından incelenir.
Kâr Payı Hakkı Ne Zaman Alacağa Dönüşür?
Şirketin bilançoda kâr göstermesi ile ortağın muaccel bir para alacağına sahip olması aynı şey değildir. Anonim şirketlerde TTK m.507 ve devamı, limited şirketlerde ise TTK m.608 ve m.609 kâr payı rejimini düzenler. Genel kurulun yıllık kârın kullanımına ilişkin karar vermesi ve dağıtım tarihinin belirlenmesi gerekir.
Limited Şirkette Kâr Dağıtımı
TTK m.608 uyarınca kâr payı yalnız net dönem kârından ve bunun için ayrılmış yedek akçelerden dağıtılabilir. Şirket sözleşmesinde aksi öngörülmemişse dağıtım esas sermaye payının itibari değerine oranla yapılır. Genel kurul, yıllık faaliyet sonucu ve yasal yedekler çerçevesinde dağıtım kararı verir.
Anonim Şirkette Temettü
Anonim şirkette her pay sahibi, kanun ve esas sözleşme hükümlerine göre payı oranında net dönem kârına katılma hakkına sahiptir. İmtiyazlı paylar veya özel esas sözleşme düzenlemeleri varsa dağıtım oranı farklılaşabilir. Genel kurul kararı ve varsa kâr payı avansı hükümleri ayrıca kontrol edilir.
Genel Kurul Kâr Dağıtımı Kararı Vermediyse
Ortak, sadece şirketin yüksek kâr ettiğini göstererek doğrudan icra takibi başlatamaz. Kârın dağıtılmamasına ilişkin genel kurul kararının kanuna, esas/şirket sözleşmesine veya dürüstlük kuralına aykırı olduğu düşünülüyorsa kararın iptali veya diğer şirketler hukuku yolları değerlendirilir. Şirketin yatırım, borç ödeme veya yedek akçe gerekçesiyle kârı bünyede bırakması her durumda hukuka aykırı sayılmaz.
Karar Var Ama Ödeme Yapılmıyorsa
Genel kurul belirli tutarın dağıtılmasına karar vermiş ve ödeme tarihi gelmişse ortağın şirketten para alacağı doğar. Bu aşamada noter ihtarı, arabuluculuk şartları, alacak davası veya icra takibi gündeme gelebilir. Şirketin ticari defterleri, genel kurul tutanağı ve banka ödeme listeleri delil oluşturur.
Sadece Yurt Dışındaki Ortağa Ödeme Yapılmıyorsa
Diğer ortaklara temettü ödenip gurbetçi ortağa ödeme yapılmaması hâlinde pay sahipleri arasında eşit işlem ilkesi ve ortaklık hakkının ihlali ayrıca incelenir. Banka hesabının yabancı olması, IBAN sorunu veya vergi kesintisi teknik gerekçe olabilir; ancak şirket ödeme yükümlülüğünü süresiz erteleyemez.
Kâr Payı Yurt Dışına Gönderilebilir mi?
Dağıtılan kâr payının yurt dışındaki banka hesabına gönderilmesi bankacılık, vergi ve kambiyo mevzuatına uygun biçimde yapılabilir. Stopaj ve çifte vergilendirmeyi önleme anlaşmaları ayrıca mali müşavir/vergi uzmanı ile kontrol edilmelidir. Bu yazı vergisel oran hesabından ziyade ortağın şirketten doğan özel hukuk alacağına odaklanır.
Şirket “IBAN Verilmedi” Derse
Ortak ödeme için gerekli banka bilgilerini yazılı şekilde şirkete iletmelidir. Türkiye’de hesap açılması gerekiyorsa Yurt Dışından Türkiye’de Banka Hesabı Açma rehberi incelenebilir. Şirketin ödeme için hangi bilgileri talep ettiği yazılı kayıt altına alınmalıdır.
Kâr Payı Kararı Sonradan Geri Alınabilir mi?
Dağıtım kararıyla ortak lehine doğan alacağın sonraki genel kurul kararıyla etkisiz hâle getirilip getirilemeyeceği, kararın niteliği ve kazanılmış hak tartışması bakımından incelenir. Ödeme tarihi, şirketin mali durumu ve kararın hukuki sakatlığı ayrıca değerlendirilmelidir.
Şirket Belgeleri Nasıl Alınır?
Limited şirkette TTK m.614, anonim şirkette m.437 uyarınca bilgi alma ve inceleme yolları kullanılır; bu iki şirket türünün usulü aynı değildir. Temettü talebi için özellikle genel kurul tutanağı, onaylı finansal tablolar, dağıtım cetveli ve ödeme kayıtları temin edilir. Belgeler verilmiyorsa yurt dışındaki limited ortağın bilgi ve inceleme hakkı rehberi ilgili başvuru sürecini açıklar. Türkiye dışına transferin ayrı vergisel ve bankacılık yönü için kâr payının Almanya’ya transferi rehberi kullanılır.
Zamanaşımı
Ortağın şirkete karşı kâr payı alacağında TBK m.147/4 gereğince beş yıllık zamanaşımı uygulanır. Başlangıç TBK m.149 uyarınca muacceliyet tarihidir: ödeme günü ayrıca kararlaştırılmışsa o gün, belirlenmemişse alacağın kararla talep edilebilir hâle geldiği tarih değerlendirilir. Farklı yılların dağıtımları veya farklı vadeli taksitler tek bir tarih üzerinden hesaplanmaz.
Bu beş yıl, genel kurul kararının iptalindeki üç aylık hak düşürücü süre değildir. Yöneticiye karşı ayrı bir sorumluluk davasının süresi de kâr payı tahsilinden farklı incelenir. Borç ikrarı, kısmi ödeme ve dava veya takip gibi zamanaşımını kesen işlemler TBK m.154; arabuluculukta sürenin işlememesi ilgili özel hüküm üzerinden değerlendirilir. Salt şirketten bilgi isteme yazısı her durumda süreyi kesmez. Kaynaklar: TBK m.147, m.149 ve m.154 ve UYAP Emsal’de yayımlanan kâr payı uyuşmazlığı.
Arabuluculuk ve Dava
Limited veya anonim şirketten şirketler hukukuna dayalı muaccel kâr payı istenmesi ticari uyuşmazlıktır. Para alacağı davası için TTK m.5/A uyarınca dava şartı arabuluculuk gözetilir; görevli mahkeme asliye ticaret mahkemesidir. Şirket merkezinin bulunduğu yer ve ilgili yetki hükümleri incelenir. Buna karşılık yalnız genel kurul kararının iptali istemi, sırf şirketle ilgili olduğu için aynı parasal alacak davası gibi ele alınmaz. Talep türleri ayrılır.
Karar iptali ve ödeme davası neden farklıdır?
Dağıtım kararı yoksa mahkemeden henüz doğmamış bir para alacağının tahsili istenmesiyle, dağıtmama kararının iptalinin istenmesi aynı şey değildir. Anonim şirkette TTK m.445-446, limited şirkette m.622 atfıyla uygulanan hükümler incelenir. İptal davasındaki üç aylık süre karar tarihinden başlar; yurt dışındaki ortağın kararı geç öğrenmesi süreyi kendiliğinden yeniden başlatmaz. İptal sebepleri, dava hakkı ve muhalefet koşulları ayrı değerlendirilir.
Karar iptal edilince istenen bütün temettünün otomatik olarak kişisel banka hesabına ödenmesine karar verilmiş olmaz. İptalin sonucu, şirketin yeni karar alması gereği ve alacağın doğumu dosyanın kapsamına göre belirlenir. Şirketin kârı dağıtmamasının objektif yatırım veya finansman gerekçesi bulunması ile bazı ortakları sürekli dışlama amacı aynı değildir. Talep, yalnız “şirket çok kazanıyor” cümlesine değil finansal ve kurumsal verilere dayanmalıdır.
Şirket kârı, nakit ve ciro aynı kavram değildir
Yüksek satış cirosu dağıtılabilir net kârla aynı değildir. Geçmiş yıl zararları, ayrılması gereken yedekler, şirket sözleşmesi ve finansal tablolar incelenir. Kasada para bulunması da o paranın tamamının ortaklara ait kişisel alacak olduğunu göstermez. Sermayenin korunması kuralları nedeniyle hukuken dağıtılamayan bedel sırf ortaklar istiyor diye serbestçe dağıtılamaz.
Limited şirkette TTK m.608; anonim şirkette m.507-509 ve ilgili yedek akçe hükümleri birlikte uygulanır. Bir şirketteki hesap başlığı diğer şirket türüne aynen taşınmaz. İmtiyazlı paylar, esas sözleşme ve payların ödenmişlik durumu dağıtım hesabını etkileyebilir. Ödeme cetveli hazırlanırken ortaklık oranı, dağıtımın dayandığı tarih ve kâr payı hakkının kime ait olduğu açık gösterilmelidir.
Alacak hangi kişiye aittir?
Pay yakın zamanda satılmışsa satıcı ile alıcının pay devri sözleşmesindeki kâr payı hükümleri incelenir. Şirkete karşı ileri sürülebilecek hak ile devreden ve devralanın kendi aralarındaki ekonomik anlaşması ayrılmalıdır. Payı bugün elinde bulunduran kişinin geçmişte muaccel olmuş bütün temettü alacaklarını mutlaka devraldığı varsayılmaz. Devir, alacağın temliki ve ödeme talimatı belgelenmelidir.
Pay miras yoluyla kazanılmışsa mirasçılık belgesi ve miras ortaklığının temsili önem taşır. Tek mirasçı olmayan bir kişinin, terekeye ait bütün temettüyü kendi kişisel hesabına isteme yetkisi bulunduğu söylenemez. Pay üzerinde intifa veya haciz varsa da ödeme hakkı ve alıcısı ayrıca kontrol edilir. Şirketten yalnız karar örneği değil, ödemenin kime yapılacağına ilişkin kayıtların açıklanması istenir.
Ödeme tarihi, faiz ve ihtar
Genel kurul kararı toplam dağıtım tutarını belirtirken ödeme günü veya taksit planı da belirlemiş olabilir. Kararın verildiği günle alacağın muaccel olduğu gün aynı kabul edilmez. Taksit varsa her taksidin vadesi ayrı yazılır. Muaccel alacağın ödenmemesinde temerrüt ve faiz başlangıcı, belirli gün kararı ve TBK m.117 kapsamında incelenir. Şirketle ortak arasındaki her para hareketine tek tip faiz oranı uygulanmaz.
Şirket yalnız yabancı IBAN’a havale yaparken teknik sorun yaşadığını söylüyorsa, banka bilgileri doğrulanabilir biçimde yazılı gönderilir. Ödemeye engel belge eksikliği ile borcun reddi birbirinden ayrılır. Ortak ödeme için gerekli işbirliğini yapmadan her gecikmeyi karşı tarafa yükleyemez. Buna karşılık şirket, giderilebilir teknik sorunu yıllarca ödeme yapmamanın gerekçesi olarak kullanamaz. Bildirimler ve banka cevapları saklanır.
Vergi kesintisi nasıl denetlenir?
Karardaki brüt dağıtım ile ortağa geçecek net tutar farklı olabilir. Uygulanacak kesinti, ortağın gerçek veya tüzel kişi olması, vergi mukimliği, iç mevzuat ve ilgili çifte vergilendirmeyi önleme anlaşması üzerinden belirlenir. Bu yazıda bütün gurbetçilere uygulanacak tek bir stopaj oranı verilemez. Kesinti yapıldıysa hukuki dayanağı, matrahı ve vergi belgeleri istenir.
Şirketin “vergi için kestik” demesi, belgesiz her farkı haklı kılmaz. Kâr dağıtım cetveli, muhasebe kaydı ve banka havalesi karşılaştırılır. Transfer ücretinin kime ait olduğu ve döviz dönüşümünün hangi kurla yapıldığı da ayrıca açıklanır. Yabancı hesap kullanılmasının kendisi, Türk lirası olarak doğmuş temettü alacağını otomatik avro borcuna dönüştürmez. Dövizle ödeme anlaşması varsa kambiyo kuralları da kontrol edilir.
Diğer ortaklara yapılan ödeme neyi gösterir?
Aynı statüdeki pay sahipleri arasında farklı uygulama varsa eşit işlem ilkesi açısından gerekçe araştırılır. Ancak görünen her para transferi temettü olmayabilir. Müdür ücreti, masraf iadesi, ortak borcunun geri ödenmesi veya ayrı sözleşme bedeli bulunabilir. Ödemenin hukuki ve muhasebesel açıklaması görülmeden, diğer ortağın hesabına geçen tutarın kendi kâr payıyla aynı olduğu ileri sürülmemelidir.
Örneğin yalnız konuyu açıklamak için, dağıtım kararında bütün ortaklara oranlarıyla ödeme yapılması kararlaştırıldığı ve Türkiye’deki iki ortağa ödenirken Almanya’daki ortağa ödenmediği varsayılsın. Pay oranı, vade ve vergi kesintisi doğrulandıktan sonra ödenmeyen net tutar somutlaştırılır. Böyle bir dosyada asıl borçlu kural olarak şirkettir; şirket müdürünün kişisel sorumluluğu ayrıca kanuni koşullar gerektirir. Şirket ile müdür aynı borçlu gibi gösterilmez.
İcra takibi ile itirazın sonucu
Dağıtım kararı ve vadesiyle belirli alacak için icra yolu değerlendirilir. Şirketin itiraz etmesi hâlinde takibin devamına ilişkin dava veya başka başvuru, eldeki belgenin niteliğiyle seçilir. Her genel kurul tutanağı, İİK m.68 anlamında itirazın kaldırılmasına yeterli belge sayılmaz. Yalnız borç tartışmalı diye alacağın bulunmadığı, yalnız karar bulunduğu için bütün ek tutarların likit olduğu sonucu çıkarılmaz.
İtirazın iptali davası bakımından kanuni süre ve dava şartı arabuluculuk ayrıca korunur. Arabuluculuk anlaşması yapılırsa ana para, faiz, vergi kesintisi, taksitler, banka hesabı ve temerrüt sonucu ayrı yazılır. Sözleşme şirket adına imzalanacaksa temsil yetkisi doğrulanır. Başka ortağın kişisel imzası, yetkisi bulunmadığında şirketi borçlandıran imza yerine geçmez.
Dosyanın hazırlanması
Genel kurul kararının imzalı örneği, sermaye ve pay kayıtları, dağıtım cetveli, ödeme listesi ve yazışmalar birlikte değerlendirilir. Muhasebecinin hazırladığı taslak tablo ile yetkili organın kabul ettiği karar aynı belge değildir. Yurt dışından gönderilen taramaların bütün sayfaları okunaklı tutulur; eksik imza sayfası veya yalnız ekran görüntüsüyle kesin işlem yapılmaz. Gerekirse mahkemeden ilgili ticari defter ve belgelerin ibrazı istenir.
Mersin’deki fiziksel ofisimizden Türkiye genelindeki ticari dosyalar görev ve yetki kurallarına uygun biçimde takip edilir. Vekâletnamenin arabuluculuk, sulh ve ibra kapsamı işlem öncesinde kontrol edilir. Temettü tahsili, ortaklıktan çıkma veya şirketin tasfiyesiyle aynı hedef değildir; alacağın tahsili için gereksiz biçimde ortaklık ilişkisinin sona erdirilmesi önerilmez. Resmî dayanak: TTK m.507-509, m.608 ve m.622.
Yurt Dışından Vekâletle Takip
Genel kurul kararlarının temini, ihtar, arabuluculuk, icra ve dava Türkiye’ye gelmeden avukat aracılığıyla yürütülebilir. Yurt Dışındaki Müvekkiller İçin Hukuki Destek, Almanya için Almanya Türk Konsoloslukları ve Almanca bilgi için Almanca ana sayfa kullanılabilir.
Dosya İçin Belge Listesi
- Pay sahipliği/ortaklık kayıtları,
- Şirket sözleşmesi veya esas sözleşme,
- Genel kurul kâr dağıtım kararı,
- Finansal tablolar,
- Kâr dağıtım tablosu,
- Diğer ortaklara yapılan ödeme kayıtları,
- Şirketle yazışmalar,
- Banka hesap bilgileri,
- Varsa stopaj ve vergi belgeleri.
Sık Sorulan Sorular
Şirket kâr ettiyse otomatik temettü alır mıyım?
Hayır. Dağıtılabilir kâr ve yetkili organın kâr dağıtım kararı gerekir.
Diğer ortaklara ödeme yapıldı, bana yapılmadı. Ne yapabilirim?
Genel kurul kararı ve ödeme listeleriyle alacak ve eşit işlem ihlali birlikte değerlendirilir.
Temettü avro hesabıma gönderilebilir mi?
Bankacılık ve vergi kuralları çerçevesinde mümkün olabilir. Şirketin ödeme kanalı ve vergi kesintileri ayrıca kontrol edilmelidir.
Türkiye’ye gelmeden icra takibi yapılabilir mi?
Muaccel ve belirli alacak varsa uygun vekâletnameyle icra veya dava takip edilebilir.
Ödenmeyen kâr payından şirket müdürü de şahsen sorumlu mudur?
Muaccel kâr payının borçlusu kural olarak şirkettir. Müdürün veya başka ortağın kişisel sorumluluğu, ayrı kanuni koşullar ve deliller gerektirir. Şirket adına ödeme yapmaması, müdürü aynı alacağın kendiliğinden kişisel borçlusu hâline getirmez. Şirket tüzel kişiliği ile yöneticinin sorumluluğu ayrı değerlendirilir.
Karardaki brüt tutar ile hesabıma gelen net tutar farklıysa ne istenmelidir?
Dağıtım cetveli, uygulanan kesintinin dayanağı ve vergi belgeleri ile banka masrafları ayrı istenir. Her fark ödenmemiş alacak değildir; fakat “vergi kesildi” açıklaması da belgesiz farkı haklı kılmaz. Mukimlik ve ortaklık sıfatı incelenmeden bütün ortaklara tek bir kesinti oranı uygulanacağı varsayılmaz.
Şirket payını satın alınca eski yılların muaccel temettüsünü de kazanır mıyım?
Pay devri ile daha önce doğmuş alacağın devri aynı işlem değildir. Pay devir sözleşmesi, dağıtım kararı, alacağın doğduğu tarih ve varsa alacağın devri belgesi birlikte incelenir. Bugün ortak olmak geçmişte muaccel olmuş bütün temettüleri otomatik olarak yeni ortağa geçirmez.
Resmî mevzuat nerede?
6102 sayılı Türk Ticaret Kanunu güncel metni esas alınmalıdır.
Haksız Dağıtım İddiası Varsa İade Talebi Ayrı İncelenir
Şirketin “daha önce fazla ödeme yaptık” savunması, ödenmeyen yeni kâr payını her durumda ortadan kaldırmaz. Önce önceki ödemenin hukuki dayanağı ve gerçekten haksız olup olmadığı belirlenir. Limited şirkette TTK m.611 uyarınca haksız kâr alan ortak veya müdür geri verme yükümlülüğü altındadır. İyiniyetli kişi bakımından geri verme, şirket alacaklılarının haklarını karşılamak için gerekli tutarla sınırlanır. Şirketin geri alma hakkının beş yıllık, iyiniyet hâlinde iki yıllık süresi de aynı maddede düzenlenir.
Anonim şirkette TTK m.512 ise haksız yere ve kötüniyetle alınan kâr payı veya hazırlık dönemi faizinin iadesini ve beş yıllık süreyi düzenler. Bu iki şirket türünün hükümleri birbirine aynen aktarılmaz. Ortağın ödenmemiş kâr payını istemesi ile şirketin önceki ödemeyi geri istemesi farklı alacaklardır; başlangıç tarihleri ve delilleri ayrı gösterilir. Dayanak: TTK m.512 ve m.611.
Pratik incelemede önceki genel kurul kararı, ödeme dekontu, sonradan düzeltilen bilanço ve şirketin iade gerekçesi alınır. Bir muhasebe kaydına “ortak borcu” yazılması, tek başına geri verme talebini kesinleştirmez. Şirket takas savunması yapıyorsa karşı alacağın doğumu, tutarı ve takas koşulları ayrıca değerlendirilir. Böylece iki ayrı yılın ve iki ayrı talebin hesabı birbirine karıştırılmaz.
Sonuç
Yurt dışındaki ortağın kâr payı sorununda ilk ayrım şirketin kâr etmiş olması ile kâr dağıtım kararının verilmiş olması arasındadır. Muaccel temettü alacağı doğduysa şirketin ödeme yapmaması alacak takibine konu olabilir. Karar hiç alınmamışsa şirketler hukuku bakımından genel kurul kararının hukuka uygunluğu ve ortaklık haklarının kötüye kullanılıp kullanılmadığı değerlendirilmelidir.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
Bakırcı & Keskin Hukuk Bürosu sitesinden daha fazla şey keşfedin
Son gönderilerin e-postanıza gönderilmesi için abone olun.
