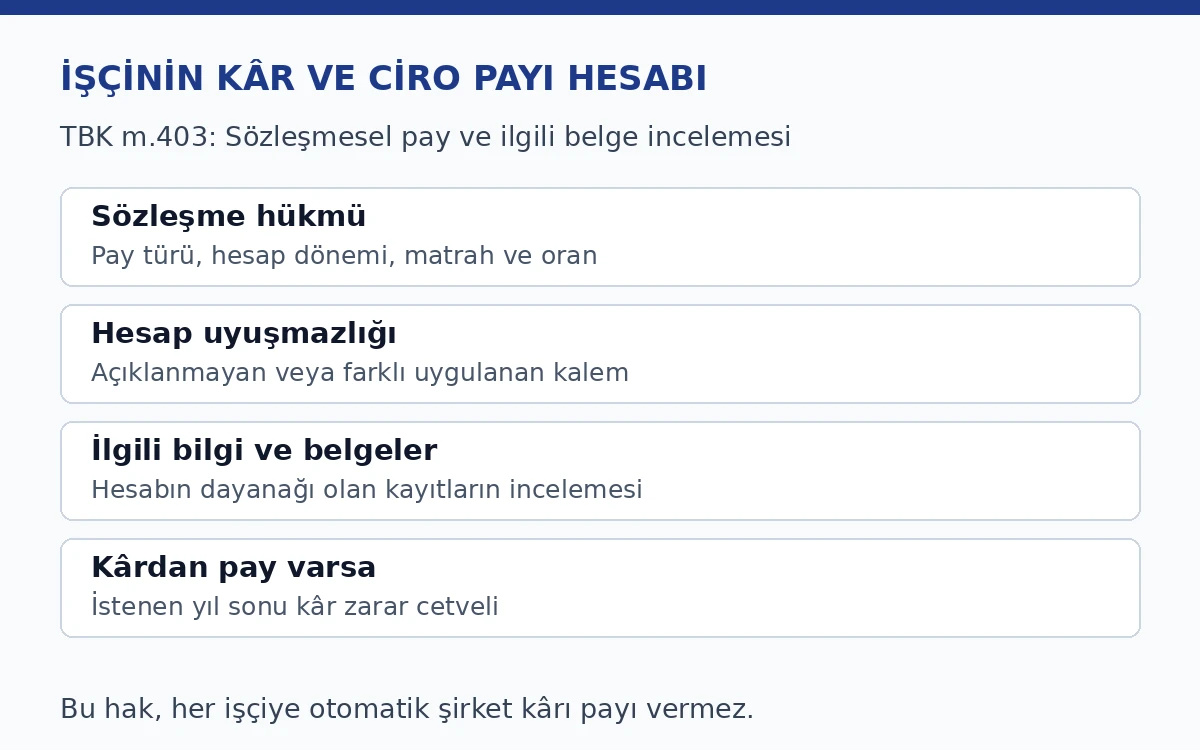
Kısa ve net cevap: İş sözleşmesiyle ücretin yanında kâr veya cirodan pay kararlaştırılmışsa bu payın hesabı 6098 sayılı Türk Borçlar Kanunu m.403’e göre yapılır. Hesapta uyuşmazlık bulunduğunda işveren, işçiye veya kanunda belirtilen bilirkişiye bilgi verir ve hesabın dayanağı olan işletme defter ve belgelerini incelemeye sunar. Kârdan pay kararlaştırılmışsa işçi ayrıca yıl sonu kâr zarar cetvelini isteyebilir. Aşağıdaki dilekçe, sözleşmesel payı bulunan işçinin belirli hesap dönemi için açıklama ve belge incelemesi talebidir.
İşçinin Kâr ve Ciro Payı Hesabı Talep Dilekçesi
Bu başvuru, işverene bağımlı çalışan ve ücretinin yanında işin sonucundan belirli pay alması kararlaştırılmış kişi içindir. Her işçinin kanunen şirket kârına ortak olduğu sonucu çıkarılamaz. Önce payı kuran anlaşma gösterilir: iş sözleşmesinin ilgili maddesi, ek protokol veya bu düzenlemeyi belgeleyen kayıt. Ardından hesap döneminin başlangıç ve bitişi belirlenir. Pay düzenlemesi bulunmayan bir iş ilişkisi için bu metindeki sözleşme maddesi ve oran alanları hayali bilgilerle doldurulmaz.
İşçi sıfatıyla sözleşmesel ücret payı ile anonim veya limited şirket ortağının ortaklık payına dayanan kâr hakkı aynı başvuru değildir. Başvurunun muhatabı, iş sözleşmesinin tarafı olan işverendir. Çalışan ayrıca şirket ortağıysa hangi sıfatından hangi belgeyi istediği açıkça ayrılır. Buradaki dilekçe genel kurul kararına itiraz veya ortaklık bilgi alma başvurusu olarak düzenlenmemiştir. Sözleşmesel ücretin hesabını açıklattırmak amacıyla hazırlanmıştır; hesap ortaya çıkmadan belgesiz bir tahsil tutarı yaratmaz.
TBK m.403 hangi bilgi ve inceleme haklarını düzenler?
Maddenin ilk fıkrası, sözleşmeyle ücretle birlikte üretilenden, cirodan veya kârdan belli pay verilmesini esas alır. Pay hesap dönemi sonunda, yasal hükümler veya genel kabul gören ticari esaslar dikkate alınarak belirlenir. İkinci fıkra, hesapta uyuşulamadığında bilginin ve onu destekleyen işletme defter ve belgelerinin incelenmesini sağlar. Kârdan pay anlaşması bulunduğunda yıl sonu kâr zarar cetvelinin işçinin istemi üzerine verilmesi ayrıca düzenlenmiştir. Bu üç unsur başvuruda ayrı taleplerle gösterilir.
İncelemeye sunma ile bütün işletme arşivinin sınırsız kopyasını gönderme aynı değildir. Dilekçe belirli pay hesabıyla ilişkili defter ve belgeyi ister. Hesapla ilgisiz bütün müşteri bilgileri veya işletmenin tüm yıllarına ait dosyalar topluca talep edilmez. İşverenin verdiği toplam rakam açıklanmış bir hesabın yerine geçmiyorsa matrah, oran, dahil edilen işlemler ve hariç tutulan kalemler açıklattırılır. Kanuni hakkın dayanağı bu hesap uyuşmazlığıdır; talep, iş ilişkisiyle ilgisiz ticari araştırma amacı taşımaz.
Sözleşmedeki pay hükmü hangi sırayla okunur?
Önce payın türü bulunur: ciro, kâr veya üretilenden pay. Ardından oran, hesap dönemi, kapsanan işletme veya bölüm ve şartlar okunur. “Satış primi”, “yıllık bonus” veya “performans payı” şeklindeki başlık tek başına hesabın matrahını belirlemez. Sözleşmenin ilgili cümlesi ve ekleri birlikte değerlendirilir. Başvuruda kullanılan terim, anlaşmadaki matrahı açıkça yansıtmalıdır. Ciro üzerinden kurulan oran, kâr üzerinden hesaplanmış gibi talep edilmez; kâr üzerinden kurulan paya da bütün satış toplamı doğrudan matrah yazılmaz.
Belirli dönemde anlaşma değiştirilmişse değişiklik belgesinin tarihi kaydedilir. Hangi döneme hangi hükmün uygulandığı açıklanır. Sözleşmede bulunmayan asgari pay, garanti tutar veya vergi sonrası kâr tanımı başvuruya kendiliğinden eklenmez. İşverenin hesapta uyguladığı bir tanım sözleşme metninden farklıysa uyuşmazlık o noktada somutlaştırılır. Dilekçe “hakkımı vermediniz” açıklamasından ileri giderek, sözleşme hükmü ile uygulanan hesap arasındaki belirli ayrılığı gösterir.
Kâr payı ile ciro payı hesabı neden ayrılmalıdır?
Ciro ve kâr farklı hesap ölçütleridir. Hangi satış veya gelir grubunun ciro hesabına dahil olduğu, hangi giderlerin kâr hesabında dikkate alındığı ilgili sözleşme ve uygulanacak muhasebe esaslarıyla açıklanır. Bu nedenle çalışanın elindeki bazı satış faturalarının toplamı, bütün işletmenin sözleşmesel pay matrahıyla otomatik aynı kabul edilmez. Başvuru hesabın nasıl kurulduğunu öğrenmek içindir. Dönem, birim ve kalem bağlantısı açıklanmadan görülen herhangi bir rakamdan kesin alacak çıkarılmaz.
Kârdan pay için yıl sonu kâr zarar cetveli istendiğinde, talep edilen hesap yılı açıkça yazılır. Cirodan pay anlaşmasında bu özel cetvel verme cümlesi aynı şekilde otomatik uygulanmaz; ciro hesabının dayanağı olan ilgili bilgi ve belgeler istenir. İşveren “kâr oluşmadı” cevabı vermişse, bunun hangi dönem ve hesapla belirlendiği gösterilmelidir. Kârın bulunmaması iddiasını reddetmekle yetinmek yerine sözleşmedeki matrahın, kullanılan verinin ve sonucun incelenmesi talep edilir.
Hesap uyuşmazlığı dilekçede nasıl somutlaştırılır?
İşverenin ilettiği hesap veya cevap tarihi yazılır. Bildirilen matrahın dönem dışı işlemleri içerdiği, oranın anlaşmadaki oranla farklı olduğu, bazı işlemlerin dışarıda bırakıldığı veya hiçbir dayanak açıklanmadığı gerçek dosya üzerinden belirtilir. Her itiraz için dayanak belge eklenir. İşçinin bilmediği muhasebe verisi hakkında kesin bir tutar iddiası kurmak yerine, o veriyi açıklayan ilgili kayıt talep edilir. Dilekçedeki hesap uyuşmazlığı bölümü kopyalanmış suçlama cümlelerinden değil, mevcut cevaptaki belirli eksiklikten oluşur.
İşveren henüz bir hesap iletmemişse bu durum açıkça yazılır. Hesap hiç görülmemişken “hesapta oran yanlış uygulanmıştır” cümlesi kullanılmaz. Talep dönem hesabının açıklanmasına, kârdan pay için yıl sonu cetveline ve hesap uyuşmazlığına ilişkin belge incelemesine yöneltilir. İşçi başka kaynaktan elde ettiği bir belgenin hangi işlemle ilgili olduğunu açıklayamıyorsa onu kesin hesap kanıtı olarak sunmaz. Belgenin kapsamı ve dönemi bilinmeden farklı yılların rakamları karşılaştırılmaz.
Belge talebi listesi nasıl hazırlanır?
| İstenen bilgi | Talebin amacı | Dönem bağlantısı |
|---|---|---|
| Hesap matrahı ve sözleşme oranı | Pay formülünün nasıl uygulandığını görmek | Başvuruda belirtilen hesap dönemi |
| Hesaba dahil ve hariç işlemler | Uyuşmazlık konusu kalemin etkisini incelemek | İşlem tarihi ve ilgili kayıt |
| İlgili işletme defter ve belgeleri | Bildirilen bilginin dayanağını incelemek | Pay hesabını destekleyen kayıtlarla sınırlı |
| Yıl sonu kâr zarar cetveli | Kârdan pay anlaşmasındaki yıllık sonucu görmek | Kârdan pay kararlaştırılmış hesap yılı |
| Yapılmış ödeme dökümü | Hesaplanan pay ve gerçekleşmiş ödemeyi eşleştirmek | Tarih, açıklama ve brüt/net ayrımı |
Liste, her belge grubunun hangi hesap sorusunu yanıtladığını göstermelidir. İşverenin cevabını inceleyen kişi, bir belgenin neden istendiğini dilekçeden anlayabilmelidir. İnceleme için sunulacak kayıtların tarih aralığı dar ve belirli tutulur. İşçi adına başka bir kişinin her belgeyi teslim alacağı varsayılmaz; bilirkişiyle inceleme yöntemi kanundaki usule göre belirlenir. Belge listesi, inceleme hakkını kullanmaya hizmet eder; işverenden ilgisiz verilerin topluca çıkarılmasını istemez.
İşçi yerine bilirkişi inceleme yapabilir mi?
TBK m.403, birlikte kararlaştırılan veya hâkimin atadığı bilirkişiyi işçi yerine bilgi ve belge incelemesi yapabilecek kişiler arasında sayar. İşçinin tek taraflı olarak seçtiği bir kişinin otomatik bu sıfatı kazandığı sonucu çıkarılmaz. Dilekçede birlikte seçilecek bilirkişiyle inceleme talep ediliyorsa bu öneri ayrı yazılır ve kimlik ile inceleme konusu açıklanır. İşverenle bu konuda anlaşma yoksa seçilmiş gibi beyan kurulmaz. Mahkemece atama ise ilgili yargılama sürecindeki karara dayanır.
İnceleme sonucunda hangi kayıtların görüldüğü, hangi dönem verisinin kullanıldığı ve hesabın nasıl kurulduğu açıklanmalıdır. Yalnız “uygun bulundu” ifadesi, uyuşmazlık konusu oran veya matrahı denetlemeye yetmez. Çalışan inceleme sırasında belirlenen eksik kayıtları liste halinde tutar. Aynı kaydın iki kez hesaba alınması, dönem dışında bırakılması veya yapılan ödemenin düşülmemesi birbirinden ayrı hesap sorunlarıdır. Bilirkişi incelemesinin kapsamı sözleşmesel pay hesabıyla sınırlandırılır; başka ticari uyuşmazlıklar bu dosyaya eklenmez.
İnceleme hakkı işletme sırlarının açıklanmasına izin verir mi?
TBK m.396, çalışanın iş sırasında öğrendiği üretim ve iş sırlarını kendi yararına kullanmama ve başkalarına açıklamama yükümlülüğünü düzenler. Bu yükümlülük, m.403’teki hesap incelemesini ortadan kaldırmaz; incelemede öğrenilen bilginin kullanımını sınırlar. İşçi inceleme sonucu edindiği müşteri veya üretim verilerini sosyal medyada yayımlamaz. Talebin amacı pay hesabını denetlemektir. İnceleme yöntemi belirlenirken ilgili kayıtların güvenli biçimde görülmesi ve ilgisiz verilerin yayılmaması birlikte ele alınır.
Dilekçede ticari verilerin herkesin erişimine açık bir adrese gönderilmesi istenmez. İnceleme günü, görevli birim, hesapla ilişkili kayıtlar ve tutanak düzeni üzerinde çalışılır. İşverenin gizlilik açıklaması, hiçbir hesap bilgisi verilmemesinin otomatik gerekçesi sayılmaz; ilgili kanuni inceleme yolu uygulanır. Öte yandan çalışanın inceleme hakkı da bütün dosyaları işyerinden dışarı çıkarmaya ilişkin sınırsız izin olarak sunulmaz. Hakkın kapsamı ile bilgilerin korunması aynı başvuruda açık tutulur.
Payın hesaplanma ve ödeme zamanı nedir?
TBK m.403 dönem sonundaki hesaplamayı düzenler. TBK m.406’ya göre asıl ücrete ek üretilenden pay, belirlendiğinde ödenir; ciro veya kârdan pay ise hesap dönemini izleyen en geç üç ay içinde belirlenerek ödenmelidir. Bu üç aylık süre işçinin dilekçe verdiği tarihten başlayan genel cevap süresi değildir. Hesap dönemi ve onun bitiş tarihi doğru yazılmalıdır. Başvuru gönderilmesi, kanunda belirtilen ödeme zamanını yeniden başlatan bir işlem olarak gösterilmez.
İşverence yapılmış ödeme ile hesaplanan brüt pay farklı alanlarda incelenir. Vergi ve diğer kesintiler açıklanmış hesapta gösterilir. 4857 m.37 kapsamında ücret hesap pusulası, ücret hesabının ekleme ve kesintilerini açıklar. Ücret hesap pusulasının içeriği rehberi bu kaydın işlevini anlatır. Çalışanın banka hesabına yatan net tutar, sözleşmedeki brüt hesabın her ayrıntısını tek başına göstermez; hesap ve ödeme dökümü birlikte talep edilir.
İşçinin kâr ve ciro payı hesabı talep dilekçesi örneği
[İŞVERENİN TAM UNVANI] YÖNETİM VE MUHASEBE BİRİMİNE
Başvuran: [Ad soyad, görev ve personel numarası]
İletişim: [Cevap adresi]
Konu: Sözleşmesel [kâr veya ciro] payımın hesaplanmasına ilişkin bilgi verilmesi ve TBK m.403 kapsamında ilgili belgelerin incelemeye sunulması talebidir.
Açıklamalar
1. [Tarih] tarihli iş sözleşmemin veya ek protokolün [madde] hükmünde, ücretimin yanında [matrahın anlaşmadaki adı] üzerinden [kararlaştırılmış oran veya formül] pay ödenmesi düzenlenmiştir. İlgili hükmün kopyası ektedir. Talebim [başlangıç ve bitiş] hesap dönemine ilişkindir.
2. Pay hesabı konusunda mevcut uyuşmazlık [gerçek hesap farkı veya açıklanmayan kalem] üzerindedir. İşveren tarafından verilen [tarih ve belge] açıklaması, [somut eksiklik] nedeniyle hesabın dayanağını göstermemektedir. [Hesap hiç verilmediyse bu durum yazılır; gerçekleşmeyen hesap farkı iddiası silinir.]
3. TBK m.403 uyarınca ilgili dönem matrahının, uygulanan oranın, hesaba dahil edilen ve hariç tutulan kalemlerin açıklanmasını; bilgilerin dayanağını oluşturan ilgili işletme defter ve belgelerinin incelememe sunulmasını istiyorum. Talep edilen kayıtlar ek listede dönem ve hesap sorusuyla eşleştirilmiştir.
4. [Yalnız kârdan pay anlaşması varsa kullanılır.] Aynı madde gereğince [hesap yılı] yıl sonu kâr zarar cetvelinin tarafıma verilmesini talep ediyorum. [Birlikte bilirkişi belirlenmesi isteniyorsa] İncelemenin tarafların birlikte kararlaştıracağı bilirkişi aracılığıyla yürütülmesini öneriyorum; henüz üzerinde anlaşılmış bir atama bulunduğunu beyan etmiyorum.
5. İlgili dönem için yapılmış ödeme [tarih ve belge] ile gösterilmiştir. Hesaplanan payın ve ödeme kalemlerinin brüt/net ayrımıyla açıklanmasını, ücret hesap pusulası ile inceleme gününün tarafıma yazılı bildirilmesini istiyorum. İnceleme kapsamında edinilen işletme bilgilerinin TBK m.396’daki yükümlülükler doğrultusunda korunacağını belirtirim.
Hukuki dayanaklar: 6098 m.403 ve m.406; işletme bilgilerinin korunması bakımından m.396; 4857 sayılı Kanuna tabi ilişki için ücret hesap pusulası bakımından m.37.
Sonuç ve talepler: [Dönem] sözleşmesel pay hesabının ek listede belirtilen unsurlarla açıklanmasını, ilgili defter ve belgelerin incelemeye sunulmasını, [kârdan pay varsa] yıl sonu kâr zarar cetvelinin verilmesini, yapılan ödemelerin dökümünü ve inceleme düzenine ilişkin cevabın yazılı iletilmesini talep ederim.
Tarih: [Gün ay yıl]
Başvuran: [Ad soyad]
İmza: [Islak imza veya gerçekten uygulanmış elektronik imza]
Ekler: 1. Pay hükmünü içeren sözleşme veya protokol. 2. İşverenin hesap açıklaması. 3. Mevcut ödeme kayıtları. 4. Uyuşmazlık ve belge talebi çizelgesi. 5. İlgili yazışmalar.
Word örneği ve inceleme takibi
İşçinin kâr ve ciro payı hesabı talep dilekçesini Word olarak indir. Dosyadaki matrah alanını sözleşmedeki ifadeyle doldurun. Kârdan pay bulunmuyorsa yıl sonu kâr zarar cetveline ilişkin özel talebi çıkarın. Henüz bildirilmemiş hesap için hata varmış gibi cümle kurmayın. Mevcut ödeme yoksa ödeme alanına bu durumu yazın. Belge talebi çizelgesi, her soruyla ilgili kaydı aynı satırda gösterir; ticari belgelerin tamamını belirsiz biçimde isteme listesi değildir.
Teslim tarihini ve gönderilen ekleri saklayın. İşverenin cevabını çizelgenin her satırıyla eşleştirin. Bir hesap dosyası gönderilmiş fakat dayanak belge incelemesi düzenlenmemişse bu eksikliği ayrı kaydedin. Hesapta sonradan belirlenen bir ödeme farkı, belgeli tutarıyla ayrıca talep edilir. Bu örnekte bilinmeyen bir alacak rakamı kesinmiş gibi yazılmaz. Dava öncesinde iş sözleşmesine dayalı alacak için 7036 m.3 kapsamındaki arabuluculuk, bu bilgi dilekçesinden ayrı süreç olarak yürütülür.
İlgili site içi yazılar
- İşçilik alacaklarında faiz türü ve başlangıcının ayrı değerlendirilmesi
- Pazarlamacılık sözleşmesinde ücret ve komisyonun farklı düzeni
Resmî kanun kaynakları
- 6098 sayılı Türk Borçlar Kanunu: m.396, m.403 ve m.406
- TBMM tarafından yayımlanan 6098 sayılı Kanun metni
- 4857 sayılı İş Kanunu: m.37
- 7036 sayılı İş Mahkemeleri Kanunu: m.3
Sık sorulan sorular
Her işçi işverenin kârından pay alır mı?
Hayır. TBK m.403 kapsamındaki payın sözleşmeyle kararlaştırılmış olması gerekir. Bu dilekçe mevcut pay anlaşmasının hesabı içindir.
İşçinin payı şirket ortaklığı kâr payıyla aynı mı?
Hayır. Buradaki hak iş sözleşmesine dayanan ücret payıdır. Şirket ortaklığından doğan haklar ayrı kanuni çerçevede değerlendirilir.
Kâr payı ve ciro payı aynı matrah üzerinden mi hesaplanır?
Hayır. Sözleşmedeki matrah, dönem ve oran esas alınır; iki hesap türü birbirine dönüştürülmez.
İşveren sadece toplam rakam bildirmekle yetinebilir mi?
Hesapta uyuşmazlık bulunduğunda TBK m.403’teki bilgi ve ilgili belge inceleme yükümlülüğü uygulanır.
Yıl sonu kâr zarar cetveli ne zaman istenir?
Kârdan pay kararlaştırılmışsa işçinin istemi üzerine verilir. İlgili hesap yılı başvuruda belirtilir.
İşçi istediği kişiyi doğrudan kanuni bilirkişi sayabilir mi?
Kanun birlikte kararlaştırılan veya hâkimin atadığı bilirkişiyi düzenler. Tek taraflı seçim bu usulün gerçekleştiği anlamına gelmez.
Üç aylık süre dilekçe tarihinden mi başlar?
TBK m.406’daki ciro veya kâr payı ödeme süresi hesap dönemini izler. Genel dilekçe cevap süresi değildir.
İncelenen işletme belgeleri internette yayımlanabilir mi?
İnceleme hakkı bilgilerin sınırsız açıklanmasına izin vermez. TBK m.396’daki sır saklama yükümlülüğü korunur.
Hesap öğrenilmeden dilekçeye tahmini alacak yazılmalı mı?
Bu bilgi başvurusunda bilinmeyen tutar kesin alacak gibi yazılmaz. Hesap ve dayanakları öğrenilerek belgeli fark belirlenir.
Bu dilekçe arabuluculuk başvurusu mudur?
Hayır. İşverene hesap ve belge talebidir. İşçi alacağı davası için kanuni arabuluculuk süreci ayrıca yürütülür.
Dayanak ve kullanım kapsamı
30 Eylül 2026 tarihli bu metin TBK m.403’teki sözleşmesel pay hesabı ve inceleme hakkına dayanır. Ödeme zamanı m.406, işletme bilgilerinin korunması m.396, ücret hesap pusulası 4857 m.37 ve dava öncesi alacak süreci 7036 m.3 ile açıklanmıştır. Örnek, gerçek pay hükmü ve hesap dönemi gösterilerek kullanılır. İnceleme hakkını sınırsız işletme arşivi kopyalama yetkisi olarak sunmaz.
Mersin merkezli hukuki destek ve iletişim
Bakırcı & Keskin Hukuk Bürosunun fizikî ofisi İhsaniye, 4903. Sk. Profit İş Merkezi No:23 Kat:3 Daire:14, 33070 Akdeniz/Mersin adresindedir. Türkiye genelindeki hukuki süreçler Mersin merkezli yönetilir. Pay hesabı incelemesinde sözleşme hükmü, işveren açıklaması, ilgili dönem verileri ve gerçekleşmiş ödemeler birlikte değerlendirilir.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
