Komisyoncu Personel Ücreti Giderine İtiraz Dilekçesi
Kısa cevap: Alım veya satım komisyoncusu, kendi çalışanlarının ücretlerini vekâlet verenin hesabına geçiremez. 6098 sayılı Türk Borçlar Kanunu m.538/2, ardiye ve taşıma bedelleri ile komisyoncunun kendi çalışan ücretlerini açıkça ayırır. Bu içerik, komisyon hesabına yazılan personel ücretine itirazı ve hesabın düzeltilmesini isteyen düzenlenebilir Word dilekçesini açıklar. İtiraz, bütün komisyon ücretini veya bütün taşıma giderlerini reddeden toplu bir beyan olarak hazırlanmaz; tartışmalı kalem kendi belgesiyle belirlenir.
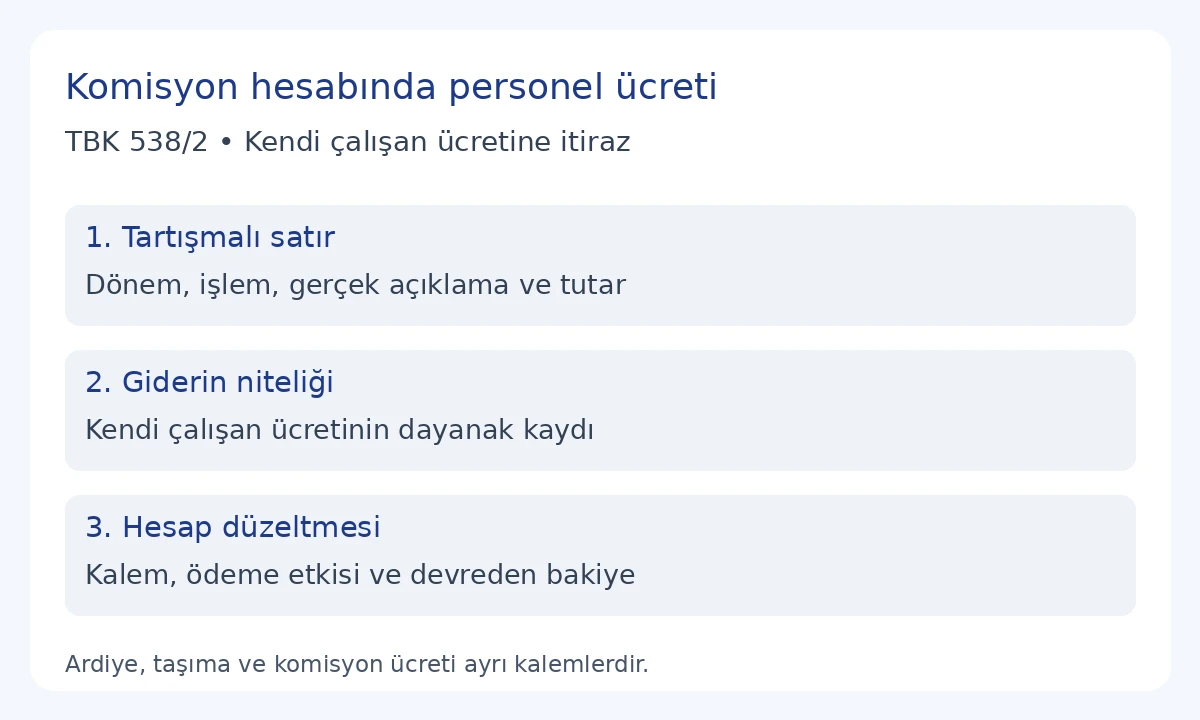
İtiraz hangi ilişki ve hesap için kullanılır?
TBK m.532’deki alım veya satım komisyonculuğunda komisyoncu, ücret karşılığında kendi adına ve vekâlet veren hesabına kıymetli evrak veya taşınır alım ya da satımını üstlenir. Başvuruda sözleşme ve yapılan işlem belirlenir. Her aracılık ilişkisinde komisyon sözcüğünün kullanılması, aynı hukuki ilişkiyi kurmaz. Taşıma işleri komisyonculuğunun özel düzeni veya başka aracılık türü varsa o ilişkinin kapsamı ayrıca incelenir.
Bu örnek vekâlet veren tarafından komisyoncuya yöneltilir. Amaç, komisyoncunun kendi çalışan ücretinin belirli komisyon hesabına gider olarak geçirilmesine itiraz etmek ve bu kaydın düzeltilmesini istemektir. Komisyoncunun işçisi tarafından ücret talep etmek için kullanılmaz. İşçinin gerçek işvereni ile vekâlet verenin hesabındaki gider kaydı farklı hukuki konulardır. Muhatap ve talep edilen işlem başlıkta açık yazılır.
Komisyon hesabı hangi dönem ve işlem numarasına aitse o kayıt kullanılır. Birden çok komisyon işi bulunan ilişkide yalnız tartışmalı hesap veya satırlar seçilir. Sözleşmenin bütününe ilişkin genel itiraz, tek personel kalemi yerine geçirilmez. Başvuru, malın teslimi ve alış-satış kaydıyla bağlantılı gider satırlarını denetlenebilir hale getirir. İlgili kişi, unvan ve iletişim bilgileri mevcut sözleşmeyle eşleştirilir.
TBK 538’in gider ve çalışan ücreti ayrımı
M.538/1 komisyoncunun vekâlet verenin yararı için yaptığı giderleri ve ödediği paraları faiziyle istemesini düzenler. İkinci fıkra ise ardiye ve taşıma bedellerinin hesaba geçirilebileceğini, kendi çalışanlarının ücretlerinin geçirilemeyeceğini açıklar. Bu nedenle bir kalemin gerçekten çalışan ücreti olup olmadığı belirlenir. Bütün işletme harcamaları yalnız komisyon işiyle zaman bakımından çakıştığı için vekâlet veren hesabına yazılacak gider sayılmaz.
Kural, komisyoncunun kendi çalışanlarının ücretine ilişkindir. İtirazda kişinin kim tarafından çalıştırıldığı ve tartışmalı ödemenin niteliği gösterilir. Personel gideri ifadesi kullanılan her kaydın, belge okumadan aynı kalem olduğu ilan edilmez. Bunun tersine, ücret kaydının adı hizmet, operasyon veya işlem gideri olarak değiştirilmişse yalnız yeni adıyla hukuki niteliğinin değiştiği kabul edilmez. Gerçek ödeme ve dayanak incelenir.
Ardiye bedeli saklama veya depolama karşılığına, taşıma bedeli ilgili taşıma hizmetine bağlanır. Bu kalemlerin dosyada bulunması, içinde yer alan her personel satırını otomatik geçerli hale getirmez. Hesap hangi ayrı hizmeti gösteriyorsa onun belgesi okunur. Kanunun yaptığı ayrım korunur: Ardiye ve taşıma kaydı kendi niteliğiyle, komisyoncunun kendi çalışanına ücret kaydı da kendi niteliğiyle değerlendirilir.
Tartışmalı gider satırının bulunması
İlk inceleme hesap ekstresi, masraf listesi veya komisyon faturasının ilgili satırıdır. Satır numarası, tarih, açıklama, tutar ve hangi satış veya alışla ilişkilendirildiği yazılır. Aynı kalem başka bir belgedeki toplam içinde tekrar bulunuyorsa bağlantı gösterilir. İtiraz edilen tutar bütün faturanın tutarıymış gibi yazılmaz. Bir kalem hakkında bilgi yetersizse açıklama ve dayanak belge ayrıca istenir.
Hesabın ilk sürümü korunur. Sonradan açıklaması değiştirilen veya başka satıra taşınan giderin önceki görünümü dosyadan çıkarılmaz. Yeni sürüm tarihi, değişen tutar ve yeni açıklama yan yana gösterilir. Böylece ad değiştirme ile gerçek hesap düzeltmesi ayrılır. İlk kaydın ekran görüntüsü veya gönderilmiş dosyası mevcutsa tarih ve kaynağıyla saklanır. Belge görüntüsü sonradan hazırlanmış orijinal kayıt gibi sunulmaz.
Tartışmalı personel kalemi satış bedelinden düşülmüşse brüt işlem bedeli, diğer kalemler ve bu kesinti ayrı gösterilir. Yalnız kalan bakiyeyi okumak, hangi ücretin gider hesabına yazıldığını açıklamaz. Komisyoncunun hesap bildiriminde yer alan formül ve işlem satırı birlikte incelenir. İtiraz, hesapta görünmeyen giderin varlığını tahmin ederek oluşturulmaz. Gerçek kayıt belirlenmeden hazır kesinti tutarı üretilmez.
Kendi çalışanı ve ücret niteliğinin belgelenmesi
Başvuruda ilgili kişi veya personel grubunun gerçek kayıttaki açıklaması kullanılır. İşveren bilgisi, ücret açıklaması ve giderin hesabı mevcut belgelere göre incelenir. Başvuran elinde bulunmayan bordroya sahipmiş gibi belge numarası yazmaz. Komisyoncu bu kalemin farklı bir hizmet bedeli olduğunu söylüyorsa hizmetin konusu, sağlayıcısı ve dayanak kaydı açıklanmalıdır. Aynı işlemde kim tarafından ne için ödeme yapıldığı anlaşılır hale getirilir.
Bir dış hizmet sağlayıcısının taşıma faturasıyla komisyoncunun kendi çalışanına yaptığı ücret ödemesi aynı belge değildir. Her iki belgede işçilik kelimesi bulunması tek başına aynı hukuki sonucu doğurmaz. İnceleme gerçek hizmet ilişkisine ve ödeme konusuna yönelir. Bu ayrım, kendi çalışan ücretini aktarma yasağını genişletip bütün üçüncü kişi hizmetlerini reddetme gerekçesine dönüştürmemek için gereklidir.
Belgelerde kişisel bilgiler varsa başvuru için ilgili olan kısım kullanılır. Gereksiz personel ayrıntıları dilekçeye kopyalanmaz. İtirazın konusu belirli giderin hukuki niteliğidir; çalışan hakkında kişisel değerlendirme yapmak değildir. Ücret miktarının hesaba nasıl dağıtıldığı gösterilmişse dağıtım çizelgesi ilgili satırla eşleştirilir. Başvuran bu dağıtımın varlığını, kalemin kendiliğinden vekâlet veren gideri olduğu sonucu olarak kabul etmez.
Komisyon ücretinin personel giderinden ayrılması
Komisyoncunun işi görme karşılığı ücret hakkı m.539’da ayrıca düzenlenir. Kendi çalışan ücretinin hesaba yazılmasıyla komisyoncunun kendi ücretini istemesi farklı kalemlerdir. İtiraz dilekçesi, personel satırına dayandığı halde komisyon ücretini otomatik sıfırlayan sonuç içermez. Komisyon ücretinin dayanağı, hesap yöntemi ve hak edilmesi ayrı incelenir. Hangi tutarın hangi kaleme ilişkin olduğu görünür tutulur.
Bir faturada komisyon ücreti ve masraf toplamı birlikteyse bu iki bölüm ayrılır. Komisyon oranından hesaplanan karşılık ile çalışan maaşından pay ayrılarak yazılan tutar aynı şey değildir. Satırların açıklaması yoksa hesap dökümü istenir. Başvuran yalnız nihai toplamın büyük görünmesine dayanarak bütün bedeli çalışan ücreti ilan etmez. Somut personel kalemi bulunduktan sonra bu kaleme yönelik düzeltme talebi kurulur.
Ücret hakkının dürüstlük kurallarına aykırı davranış nedeniyle kaybı m.540’ın ayrı konusudur. Her gider hatası için bu hükmün bütün koşullarının gerçekleştiği söylenmez. Gerçek fiyatın farklı bildirilmesi gibi başka iddia varsa kendi belgesi ve dayanağıyla incelenir. Bu başvuru m.538/2’deki personel gideri ayrımına odaklanır; diğer iddiaları otomatik olarak aynı sonuç bölümüne eklemez.
Hesabın düzeltilmesi nasıl istenir?
Düzeltme talebi satır numarası ve tutarla yapılır. Tartışmalı kalemin vekâlet veren hesabından çıkarılması ve düzeltilmiş hesabın verilmesi istenir. Hesabın başka kalemleri bu dilekçeyle kabul edilmiş gibi ifade kullanılmaz. Hangi kayıt bakımından itiraz edildiği açık yazılır. Komisyoncu düzeltme yaptığını bildirirse yeni toplam, eski kayıt ve kalem hareketi karşılaştırılır. Sadece açıklamanın değişmesi, tutarın hesaptan çıkarılmasıyla aynı değildir.
Kalem yalnız tahakkuk etmiş fakat henüz ödenmemişse bu durum gösterilir. Ödenmiş veya vekâlet verene aktarılacak satış bedelinden düşülmüşse gerçek ödeme ve hesap hareketi ayrıca yazılır. İade talebi bulunuyorsa dayanak ve tutar belirlenir. Aynı satır için önce düzeltme, sonra ayrı iade kaydı yapılması aynı paranın iki kez talep edilmesine yol açmamalıdır. Talep edilen işlem ile parasal sonuç birbirine bağlanır.
Daha önce gider için karşı ödeme veya düzeltme yapılmışsa tarih ve tutar ayrılır. Önceki sürümün tamamı yeniden istenmez. Birden çok hesap döneminde tekrarlanan aynı personel gideri varsa her dönem kendi kaydıyla yazılır. Aynı aylık ücretin farklı ekstrelerde tekrar görünmesi, birkaç ayrı ücret ödemesi olarak kabul edilmez. Dönem, kişi ve gider belgesi üzerinden tekrar sayım kontrol edilir.
Birden çok işlem için dağıtılmış giderlerin kontrolü
Komisyoncu personel giderini birkaç mal veya satışa paylaştırmışsa ana gider kaydı ve dağıtım satırları birlikte incelenir. Paylaştırma işlemi giderin hukuki türünü değiştirmez. İtiraz, ilgili komisyon hesabına düşen gerçek bölümün kaydı üzerinden düzenlenir. Başka vekâlet verenlere ait hesaplar, başvuranın kendi alacağı gibi gösterilmez. Eldeki belge bütün dağıtımı göstermiyorsa eksik bilgi açıklaması istenir.
Hesap düzeltmesinde dağıtılan giderin hem ana toplamdan hem alt satırlardan çıkarılması, muhasebe düzeniyle tutarlı yapılmalıdır. Aynı tutar iki defa düşülerek yeni hatalı bakiye oluşturulmaz. Başvuranın talep tablosu hesap kayıtlarının yapısını açıklar; karşı tarafın muhasebe programındaki bütün kayıtları kendiliğinden değiştiren belge değildir. Yeni bakiye kontrol edilirken hangi kalemin bir kez çıkarıldığı belirlenir.
Dosyaya konulan ekler numaralandırılır. Hesap ekstresindeki ilgili satır ve dayanak belge birbirini gösterecek biçimde işaretlenir. Uzun belgede ilgili bölüm belirtilse de kaydın bağlamı korunur. Okunmayan veya tutarı kesilmiş belgeyle kesin toplam hazırlanmaz. Dilekçenin kendi tablosu dayanak belgenin yerine geçmez. Kaynak ve hesap sürümü, sonradan yapılan incelemede takip edilebilmelidir.
Sonraki döneme devreden bakiyede kontrol
Tartışmalı gider önceki dönemde yazılmış ve sonraki ekstreye devir bakiyesi içinde taşınmışsa ilk kayıt ile sonraki bakiye bağlantısı gösterilir. Sonraki belgede personel satırının görünmemesi, tutarın hesaptan çıkarıldığını tek başına kanıtlamaz. Açılış bakiyesi, dönem hareketleri ve kapanış bakiyesi birlikte karşılaştırılır. İtiraz edilen tutarın hangi önceki satırdan geldiği belirtilir. Komisyoncu bir düzeltme kaydı yapmışsa bunun yalnız ilgili dönemin açıklamasını mı, yoksa devreden toplamı da mı değiştirdiği kontrol edilir. Hesabın sayısal sonucu bu kayıtlardan takip edilmelidir.
İlk ekstreyle sonraki dönemin tutarı farklıysa farkın sebebi açıklanır. Yeni satış, ödeme veya başka giderin bulunması, tartışmalı personel kaleminin kendiliğinden silindiği sonucu değildir. Başvuran önceki itirazını yeni dönem için yeniden yazarken aynı tutarı iki ayrı alacak olarak çoğaltmaz. Bunun yerine önceki satırın mevcut bakiyeye etkisini gösterir. Düzeltme sonrasında yapılan ödeme de yeni hesapla eşleştirilir. Böylece gider itirazı sadece satır adı üzerinden değil, başvurana yansıyan gerçek bakiye üzerinden kontrol edilir. Önceki ve sonraki ekstrelerin tarihli kopyaları birlikte saklanır.
Komisyoncu personel ücreti giderine itiraz dilekçesi
Örnek, kalemin komisyoncunun kendi çalışan ücretine ilişkin olduğu belgelerle kontrol edilerek doldurulur. Belirsiz satır için kesin nitelendirme üretilmez. Ödeme veya kesinti yoksa iade gerçekleşmiş gibi yazılmaz. Sonuç bölümündeki hesap düzeltmesi ilgili satırlarla sınırlandırılır.
[KOMİSYONCUNUN ADI SOYADI / UNVANI]’NA
Başvuran vekâlet veren: [Ad soyad/unvan, adres]
Komisyoncu: [Ad soyad/unvan ve adres]
İlgili hesap: [Sözleşme, dönem ve hesap numarası]
Konu: TBK m.538/2 uyarınca kendi çalışan ücretinizin hesabıma gider olarak geçirilmesine itiraz ve hesap düzeltme talebidir.
Açıklamalar
1. [Sözleşme/tarih] kapsamında [alım/satım işi] için komisyon ilişkimiz bulunmaktadır. İlgili hesap [dönem/numara/tarih] ile tarafıma iletilmiştir. Sözleşme ve hesap Ek 1’dedir.
2. Hesabın [satır numarası ve gerçek açıklama] bölümünde [belgeli tutar] gider yazılmıştır. Bu kalemin kendi çalışanınızın ücreti olduğunu gösteren gerçek kayıt [belge ve açıklama]dır. Kalem ile ilgili işlem eşleşmesi Ek 2’dedir.
3. Tartışmalı tutarın hesaptaki etkisi [tahakkuk/gerçek ödeme/satış bedelinden kesinti şeklindeki mevcut durum] ile Ek 3’te gösterilmiştir. Aynı kaleme ait önceki düzeltme veya ödeme [varsa gerçek kayıt] olarak ayrılmıştır. Ardiye, taşıma ve komisyon ücreti bu kalemden ayrı tutulmuştur.
Sonuç ve talepler
TBK m.538/2 uyarınca belirtilen kendi çalışan ücreti kaleminin hesabımdan çıkarılmasını ve düzeltilmiş hesabın dayanaklarıyla iletilmesini talep ederim. Kalemin farklı bir ödeme veya hizmet bedeli olduğunu ileri sürüyorsanız gerçek niteliğini ve ilgili belgelerini bildiriniz. Gerçek ödeme ya da kesinti nedeniyle ayrıca istenen tutar varsa Ek 3’teki hesap ve talep açıklaması esas alınacaktır.
Ekler: 1. Sözleşme ve hesap. 2. Tartışmalı satır ve niteliğine ilişkin kayıt. 3. Hesap etkisi, ödeme/kesinti ve önceki düzeltme çizelgesi. 4. Varsa temsil belgesi.
Tarih: [Tarih]
Başvuran: [Ad soyad/unvan ve yetkili imza]
Word personel gideri itiraz dilekçesini ve hesap kontrol çizelgesini indir. Ödeme, kesinti ve düzeltme alanları gerçek kayıtlarına göre doldurulur.
Başvurunun teslimi ve düzeltme cevabı
Başvuru ilgili komisyoncuya iletilir; metin, ekler ve ulaşma kaydı korunur. M.538/2 bu örnek için sabit cevap süresi veya zorunlu noter yöntemi koymaz. Sözleşmenin bildirim düzeni ve ispat ihtiyacı incelenir. Cevapta hesap düzeltildi deniyorsa yeni sürüm alınır. Tartışmalı satır, toplam ve ödeme etkisi birlikte kontrol edilir. Düzeltme tamamlandıysa dosyaya tarihli kayıt konulur.
Sık sorulan sorular
1. Kendi çalışan ücreti hangi maddede düzenlenir?
TBK m.538/2 komisyoncunun kendi çalışanlarının ücretlerini vekâlet veren hesabına geçiremeyeceğini düzenler.
2. Ardiye ve taşıma giderleri de reddedilir mi?
Madde bunları ayrı tutar. Gerçek ardiye ve taşıma kalemleri kendi belge ve iş bağlantılarıyla incelenir.
3. Operasyon gideri adı yeterli midir?
Giderin adı tek başına niteliğini belirlemez. Hangi ödeme ve borç için yazıldığı kayıtlardan açıklanır.
4. Dış taşıma hizmeti çalışan maaşıyla aynı mı?
Gerçek hizmet ilişkisi ve sağlayıcı incelenir. Kelime benzerliği tek başına aynı hukuki sonuç oluşturmaz.
5. Komisyon ücreti de otomatik silinir mi?
Komisyon ücreti m.539’daki ayrı konudur. Personel giderine itiraz bütün komisyon ücretini kendiliğinden sıfırlamaz.
6. Sadece bakiye tutarı yeterli mi?
Tartışmalı satır, dönem ve hesabın etkisi gösterilmelidir. Son toplam hangi giderin yazıldığını tek başına açıklamaz.
7. Ödenmemiş tutar için iade yazılır mı?
Ödenmiş gider, kesinti ve yalnız tahakkuk ayrı durumlar olarak kaydedilir. Gerçekleşmemiş ödeme gerçekleşmiş gibi yazılmaz.
8. Açıklama değişmesi hesap düzeltmesi midir?
Tutar ve bakiye de kontrol edilir. Sadece satırın adının değiştirilmesi bedelin hesaptan çıkarılmasıyla aynı değildir.
9. Bütün giderler aynı başvuruda reddedilir mi?
İtiraz somut personel kalemine bağlanır. Başka kalemler kendi hukuki dayanaklarıyla ayrı incelenir.
10. Kanunda otuz günlük cevap süresi var mı?
M.538/2 bütün bu başvurular için sabit otuz günlük süre koymaz. Sözleşme ve ilgili bildirim düzeni ayrıca kontrol edilir.
Resmî kaynaklar ve ilgili iç okumalar
- 6098 sayılı Türk Borçlar Kanunu: m.532, m.538 ve m.539
- TBMM: Kanunun kabul edilen metni
- Komisyoncunun gider ve faiz hakkının genel çerçevesi
- Komisyon ücretinin hak edilmesi
- Alım ve satım komisyonculuğunun unsurları
Dayanak ve kapsam
İçerik resmî konsolide TBK m.538/2 kapsamında komisyoncunun kendi çalışan ücretine yönelik hesap itirazı için hazırlanmıştır. Sözleşme unsurları, tartışmalı kalemin gerçek niteliği, hesabın etkisi ve düzeltme kaydı ayrı incelenir. Hazırlama tarihi: 30 Eylül 2026.
Bakırcı & Keskin Hukuk Bürosu Türkiye genelindeki dosyaları Mersin’den yürütür. İhsaniye Mahallesi, Profit İş Merkezi, Akdeniz/Mersin ofis konumu görüşme adresini gösterir.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
