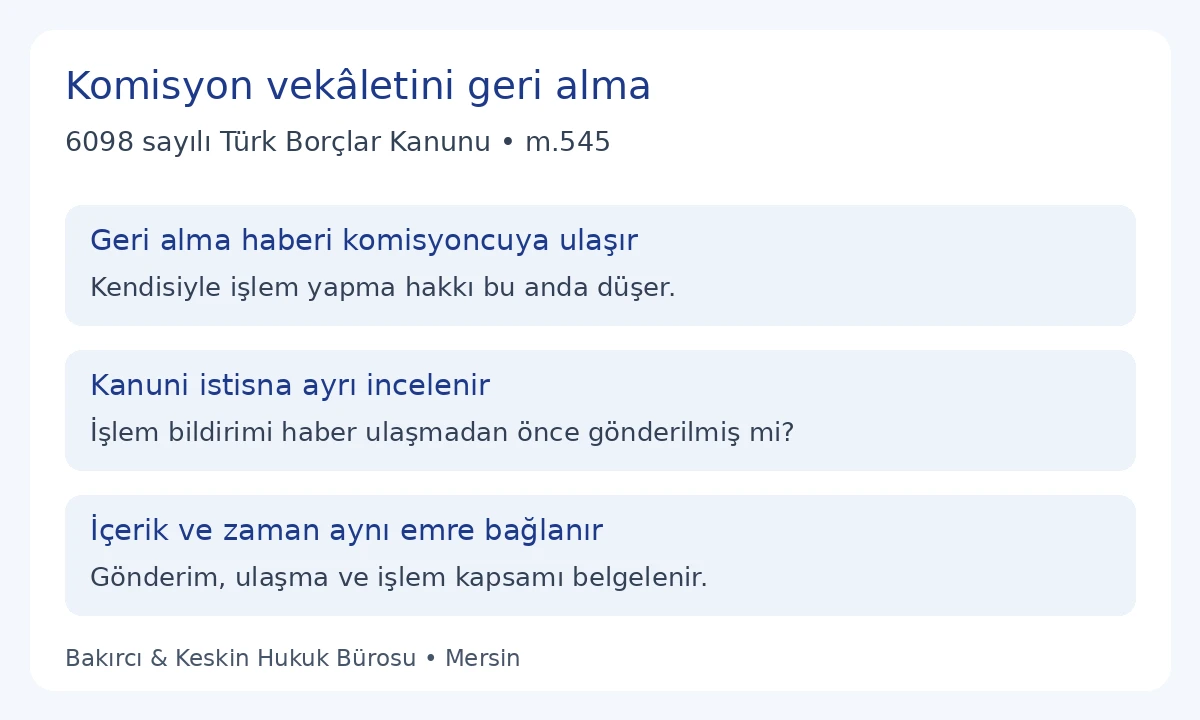
Kısa cevap: Komisyon vekâletini geri alma bildirimi, vekâlet verenin belirli alım veya satım işine ilişkin iradesini komisyoncuya yöneltir. 6098 sayılı Türk Borçlar Kanunu m.545 gereği geri alma haberi komisyoncuya ulaştığı anda komisyoncunun işlemi kendisiyle yapma hakkı düşer. Ancak komisyoncu, bu haber kendisine ulaşmadan önce işlemin yapıldığı bildirimini göndermişse maddenin bu sonucu uygulanmaz. Bu nedenle başvuruda yalnız imza tarihi değil, geri alma haberinin ulaşması ile işlem bildiriminin gönderilmesi ayrı belgelerle gösterilir.
Komisyon işinin ve tarafların doğru tanımlanması
TBK m.532 alım veya satım komisyonculuğunu, komisyoncunun ücret karşılığında kendi adına ve vekâlet veren hesabına taşınır veya kıymetli evrak alımını ya da satımını üstlenmesi üzerinden düzenler. Bu ilişkide işlemin üçüncü kişi karşısındaki tarafı ile ekonomik hesabın sahibi ayrılır. Dilekçenin muhatabı komisyoncudur. Alıcının, satıcının veya depodaki teslim görevlisinin adı, komisyoncu yerine kendiliğinden yazılmaz. Sözleşme ve mevcut emir kayıtları doğru muhatabı gösterir.
Bu bildirim avukatlık vekâletnamesinin geri alınmasına ilişkin bir örnek değildir. Taşınmaz satışına aracılık yapan kişinin sırf komisyon ücreti istemesi de m.532 kapsamındaki alım satım komisyonculuğunu tek başına oluşturmaz. Simsarlık, doğrudan temsil ve komisyonculuk aynı hukuki yapı değildir. Örneği kullanmadan önce kimin kendi adına işlem yaptığı ve kimin hesabına hareket edildiği gerçek sözleşmeden belirlenir. İşin adı yerine tarafların üstlendiği edimler esas alınır.
Birden fazla emir bulunan hesapta geri alınan iş somutlaştırılır. Emir numarası, veriliş tarihi, malın veya kıymetli evrakın tanımı, miktarı ve alım ya da satım yönü birlikte yazılır. Yalnız belirli emrin geri alınması isteniyorsa bütün sözleşme sona erdirilmiş gibi ifade kurulmaz. Buna karşılık tüm ilişki sona erdiriliyorsa tek bir ürün satırına bağlı dar bildirimle yetinilmez. Kapsam, başvuranın gerçek iradesiyle aynı olmalıdır.
TBK 512 ile özel komisyon kuralının bağlantısı
TBK m.512 vekâlet verenin ve vekilin sözleşmeyi her zaman tek taraflı sona erdirebileceğini düzenler. Uygun olmayan zamanda sona erdiren taraf, diğerinin bundan doğan zararını gidermekle yükümlüdür. M.532, komisyona ilişkin özel hükümler saklı kalmak üzere vekâlet hükümlerinin uygulanmasını öngörür. Bildirim hazırlığında hem sona erdirme iradesi hem komisyonun özel işlem kuralları okunur. Sona erdirme yetkisi, her durumda hiçbir mali sonuç doğmayacağı anlamına gelmez.
Bu örnek, geri alma iradesini ve m.545 bakımından zaman kayıtlarını açıklamaya yöneliktir. Komisyoncunun geçmişte tamamladığı bütün işlemleri hükümsüz ilan eden bir metin değildir. Daha önce oluşmuş ücret, gider, teslim ve hesap kalemleri kendi hukuki dayanaklarıyla incelenir. Başvuran, bu başvuruda tartışmadığı her borcu kabul etmiş sayılacağını belirten gereksiz bir beyan eklemez; aynı şekilde belgesiz biçimde bütün hesapları sıfır borç kabul etmez.
Kendisiyle işlem yapma hakkının kapsamı
TBK m.543, borsada kayıtlı veya piyasa fiyatı bulunan ilgili kıymetli evrakın ya da ticari malın alım veya satımına yetkili komisyoncu için özel bir düzenleme getirir. Vekâlet veren aksine talimat vermemişse komisyoncu, satın alacağı mal yerine kendi malını satabilir veya satacağı malı kendisi satın alabilir. Kanundaki konu ve talimat koşulları korunmalıdır. Her komisyon işinde komisyoncunun sınırsız biçimde karşı taraf olacağı yazılmaz.
Aynı maddede kendisiyle işlem anındaki değerlerin esas alınması, alışılmış ücret ve gider hakkı ile bu tür işlemin aynı gün bildirilmesi düzenlenir. M.545 ise geri alma haberinin bu özel hak üzerindeki etkisini belirler. Böylece bildirimde iki farklı soru ayrılır: Komisyoncu başlangıçta kendisiyle işlem yapabilen konumda mıydı; geri alma haberi hangi anda ona ulaştı? İlk soru cevaplanmadan ikinci soruya dayanarak bütün işlemler hakkında kesin sonuç yazılmaz.
M.544 ayrıca komisyoncunun doğrudan alıcı veya satıcı olabildiği durumda karşı tarafı göstermeden vekâletin yerine getirildiğini bildirmesine sonuç bağlar; bu durumda işlemi kendisiyle yapmış sayılır. Bu hüküm, işlem bildirimindeki karşı taraf bilgisinin neden okunması gerektiğini gösterir. Başvuruda mevcut bildirimin gerçek içeriği aktarılır. Karşı taraf adı bulunan belge, ad bulunmayan belge gibi sunulmaz; bir kayıt eksikse eksiklik açıkça belirtilir.
Geri alma haberinin ulaşması nasıl gösterilir?
M.545 bakımından vekâlet verenin belgeyi hazırlaması ile haberin komisyoncuya ulaşması farklı olaylardır. Dilekçenin üstündeki tarih yalnız düzenlenme bilgisidir. Gönderi kabul kaydı, belgenin yola çıktığını gösterir. Teslim veya elektronik ulaşma kaydı ise muhataba yönelen haberin hangi anda ulaştığını incelemeye yarar. Bu kayıtlar birbirinin yerine kullanılmaz. Başvurunun dosyasına gerçek gönderim ve teslim belgeleri ayrı eklenir.
Muhatabın ticaret unvanı, adresi ve kullanılan bildirim kanalı doğru olmalıdır. Eski adrese gönderilmiş bir evrakın kaydı, güncel komisyoncuya teslim edildiğini tek başına kanıtlamaz. Şirketle işlem yapılmışsa şirket ve teslim alan kişinin bilgileri belgeye uygun yazılır. Şube, merkez veya sözleşmede belirtilen iletişim adresi arasındaki ilişki mevcut kayıttan açıklanır. Belgenin başka bir ticari işletmeye gitmesi, doğru muhataba ulaşmış gibi gösterilmez.
Elektronik kayıt kullanılıyorsa yalnız kırpılmış ekran görüntüsüyle tarih ve saat açıklaması yapılmaz. Mevcut iletinin aslı, gönderici, alıcı, konu ve ilgili sistem kayıtları korunur. Sistem farklı saat dilimi gösteriyorsa hangi saat diliminin kullanıldığı belirtilir; kayıtlar sessizce aynı saate çevrilmez. Sonradan hazırlanan tablo, özgün sistem kaydının yerine geçmez. Tablo yalnız eklerin birlikte okunmasını kolaylaştırır.
Önce gönderilmiş işlem bildirimi istisnası
M.545’in ikinci cümlesi, geri alma haberi komisyoncuya ulaşmadan önce komisyoncunun işlemin yapıldığı bildirimini göndermiş olmasını düzenler. Kanun burada işlem bildiriminin gönderilmesini esas alır. Başvuruda bu gönderim ile bildirimin vekâlet veren tarafından daha sonra okunması aynı olay gibi yazılmaz. Bildirimin yalnız hazırlanmış olması da gönderildiğini göstermez. Gönderim kaydı ve belgenin içeriği birlikte incelenir.
İşlem bildirimi hangi emre ilişkinse o emrin numarası, konusu ve miktarı karşılaştırılır. Başka günkü farklı mal satışına ilişkin bildirim, geri alınan emrin ifa bildirimi olarak kabul edilmez. Belgede kısmi işlem varsa bütün emrin tamamlandığı yazılmaz. Birden çok işlem satırında her satırın kapsamı ayrı belirlenir. Önceki bildirimin yalnız bir kısmı karşılaması, geri kalan bölümün de aynı hukuki durumda bulunduğunu göstermez.
Komisyoncu önce bildirim gönderdiğini ileri sürüyorsa başvuran mevcut belgeyi saklar ve gönderim kaydının açıklanmasını ister. Görülmemiş bir bildirimin hiç gönderilmediği kesin olgu gibi yazılmaz. Bunun yerine dosyada bulunan gerçek bilgi belirtilir: hangi bildirim alındı, hangi kayıt sunuldu ve hangi kayıt henüz açıklanmadı? Dilekçe, kanundaki istisnayı gizlemek yerine uygulanması için gerekli zaman ve içerik bilgisini görünür kılar.
Emir ve bildirim kronolojisi
| Kayıt | Yazılacak bilgi | Kontrol |
|---|---|---|
| İlk emir | Gerçek tarih, konu, miktar ve emir numarası | Geri alma kapsamıyla aynı mı? |
| Geri alma gönderimi | Gönderici, muhatap, kanal ve gönderim kaydı | Düzenlenme tarihiyle karıştırılmadı mı? |
| Geri alma ulaşması | Gerçek teslim veya ulaşma kaydı | Doğru komisyoncuya mı yöneldi? |
| İşlem bildirimi | İçerik, emir bağlantısı ve gönderim kaydı | M.545 istisnası için zaman sırası ne? |
| Hesap ve teslim | Gerçek işlem, ödeme, mal hareketi ve bakiye | Aynı emir iki kez sayıldı mı? |
Kronoloji gerçek kayıtlardan oluşturulur; örnek olması için hayalî saat, fiyat veya işlem eklenmez. Zamanın kesinliği belgeye göre yazılır. Yalnız gün bilgisi içeren kayıt, dakika kesinliği taşıyormuş gibi genişletilmez. Aynı gün içindeki sıra belirlenemiyorsa eksik kayıt gösterilir ve açıklanması istenir. Dilekçede olmayan kesinlik yaratmak, bildirimlerin karşılaştırılmasını güçleştirir.
Emir değişiklikleri de kronolojiye alınır. İlk miktardan sonra artırma, azaltma veya farklı fiyat talimatı varsa hangi emrin geri alındığı belirlenir. İptal edilen eski emir ile yürürlükteki yeni emir bir toplam altında eritilmez. Kayıtların uyuşmadığı bölüm ayrıca işaretlenir. Böylece komisyoncuya yöneltilen talebin hangi iş için verildiği ve hangi kayıtların cevapta açıklanması gerektiği belirli olur.
Komisyon vekâletini geri alma bildirimi örneği
Aşağıdaki boşluklara yalnız dosyanın gerçek bilgileri yazılır. Henüz alınmamış işlem bildirimi varmış gibi belirtilmez. Ek listesinde mevcut olmayan belge gösterilmez. İki sayfalık Word dosyasının ikinci sayfasında emir ve bildirim kronolojisi için düzenlenebilir çizelgeler bulunur.
Komisyon vekâletini geri alma bildirimini Word olarak indir
KOMİSYON VEKÂLETİNİ GERİ ALMA BİLDİRİMİ
Bildirimde bulunan: [Ad soyad/unvan, adres]
Muhatap komisyoncu: [Ad soyad/unvan, adres]
Konu: [Tarih ve numara] alım/satım emrine ilişkin komisyon vekâletinin geri alınması ve işlem kayıtlarının açıklanması.
Açıklamalar
1. [Sözleşme/emir] kapsamında [mal veya kıymetli evrak tanımı, miktar] için [alım/satım] işi hesabıma yürütülmek üzere tarafınıza verilmiştir. Bildirim bu belirli iş ve [kapsam] hakkındadır.
2. Belirtilen işe ilişkin komisyon vekâletini geri aldığımı bildiriyorum. Bu açıklamanın gönderim ve ulaşma kayıtları ayrı tutulacaktır. Dosyada mevcut önceki işlem ve bildirim bilgileri [gerçek kayıt; bulunmuyorsa bu durum] şeklindedir.
3. 6098 sayılı Türk Borçlar Kanunu m.545 uyarınca geri alma haberinin tarafınıza ulaşmasıyla kendinizle işlem yapma hakkınız düşer. Haber ulaşmadan önce işlemin yapıldığı bildirimini göndermiş olmanız hâlindeki kanuni istisna saklıdır. Bu istisnaya ilişkin önceki bildirim ileri sürülüyorsa içeriğinin, ilgili emir bağlantısının ve gerçek gönderim kaydının açıklanmasını istiyorum.
Bildirim ve talepler
Belirtilen komisyon vekâletinin geri alındığının kayda geçirilmesini; alınma kaydının, mevcut işlem bildirimlerinin ve gönderim belgelerinin açıklanmasını; gerçekleşmiş işlem, teslim, ödeme, ücret ve giderlerin birbirinden ayrı gösterildiği hesabın gönderilmesini istiyorum. Bu başvuru, m.545’teki istisnanın veya geçmiş işlemlerin belgesiz biçimde yok sayılması amacı taşımaz.
Ekler: [Sözleşme ve emir], [mevcut talimat değişiklikleri], [mevcut işlem bildirimleri], [gönderim/ulaşma kayıtları], [kronoloji çizelgesi].
Tarih: [Gerçek tarih]
Ad soyad/unvan ve imza: [Bilgi]
Geri alma sonrası hesap ve mal hareketi
TBK m.533 komisyoncunun yaptığı iş hakkında vekâlet vereni bilgilendirmesini ve özellikle talimatın yerine getirildiğini hemen bildirmesini düzenler. Geri alma başvurusuna verilecek cevap da mevcut işlem bilgisini açıklığa kavuşturmalıdır. Gerçekleşmiş alım veya satım, teslim alınan mal, gönderilen mal, tahsil edilen para ve ödenmiş gider ayrı gösterilir. İşlemin yapıldığını bildiren yazı ile banka tahsilatı aynı kayıt değildir.
Hesap talebinde bir işlem bedeli iki kez yazılmaz. Komisyoncunun kendi malını sattığı bildirim ile üçüncü kişiden aynı emre ilişkin alım yaptığı kayıt birlikte görünüyorsa bağlantı açıklanır. Mevcut belgenin anlamını değiştirmeden hangi işlem için hangi tutarın istendiği gösterilir. Önceki ödeme ve iadeler gerçek tarihlerinde hesaplanır. Bildirim metninin hazırlanması tek başına malın teslim edildiğini veya para iadesinin yapıldığını göstermez.
Ücret ve gider talebi ayrıca ele alınır. Geri alma iradesi, kanundaki ücret veya gider düzenlemelerini otomatik kaldıran bir ifade olarak kullanılmaz. Hesap satırının dayanağı, işlem aşaması ve gerçek ödeme kaydı okunur. Uygun olmayan zamanda sona erdirmeden doğduğu ileri sürülen zarar varsa m.512 kapsamında neden ve zarar bağlantısı ayrıca açıklanır. Bu yazının Word örneğine belgesiz bir toplam tazminat tutarı eklenmez.
Bildirimde düzeltilmesi gereken somut hatalar
En önemli hata gönderme ve ulaşma anını tek tarih altında toplamaktır. M.545 iki farklı bildirime iki farklı zaman ölçütü bağlar. Komisyoncunun önce gönderdiği işlem bildirimi yokmuş gibi davranmak, kanuni istisnayı metinden çıkarmaktır. Tersine, gönderim belgesi bulunmadan önce bildirim gönderildiğini kabul eden açıklama da eksiktir. Her bilgi, görülen belge ve mevcut kayıtla sınırlandırılır.
İkinci hata geri alınan emirle diğer açık işlerin karıştırılmasıdır. Bildirim konusu yeterince belirlenmezse komisyoncu hangi malın veya kıymetli evrakın kapsandığını metinden anlayamaz. Unvan, miktar, işlem yönü ve emir bağlantısı birlikte kontrol edilir. Üçüncü hata yalnız geri alma bildirimi vererek tüm eski borçların sona erdiğini yazmaktır. Sona erme, geçmiş hesap ve kendisiyle işlem kuralı ayrı hukuki meselelerdir.
Sık sorulan sorular
Komisyon vekâleti her zaman geri alınabilir mi?
TBK m.532’nin vekâlet hükümlerine yaptığı gönderme ile m.512 birlikte okunur. M.512 tek taraflı sona erdirmeyi düzenler; uygun olmayan zamanda sona erdiren tarafın bundan doğan zararı giderme yükümlülüğünü de içerir.
M.545 için imza tarihi yeterli midir?
Hayır. Maddenin ilk cümlesi geri alma haberinin komisyoncuya ulaşmasını esas alır. Belgeyi düzenleme, gönderme ve ulaşma kayıtları ayrı tutulmalıdır.
Komisyoncu önce işlem bildirimi gönderdiyse ne olur?
Geri alma haberi kendisine ulaşmadan önce işlemin yapıldığı bildirimini göndermişse m.545’in ikinci cümlesindeki istisna uygulanır. Bildirim içeriği, emir bağlantısı ve gönderim zamanı incelenir.
İşlem bildirimini daha sonra okumam sonucu değiştirir mi?
İstisnanın metni komisyoncunun işlem bildirimini önce göndermesini düzenler. Vekâlet verenin okuma zamanı, komisyoncunun gönderim zamanı yerine yazılmaz.
Her komisyoncu kendi malını satabilir mi?
M.543’te konu ve fiyat niteliği ile aksine talimat bulunmaması koşulları vardır. Komisyoncunun her türlü işlemde sınırsız biçimde karşı taraf olacağı sonucu çıkarılmaz.
Karşı taraf belirtilmeyen ifa bildiriminde hangi madde önemlidir?
M.544, komisyoncunun doğrudan alıcı veya satıcı olabildiği durumda karşı tarafı göstermeden ifa bildirmesine, işlemi kendisiyle yapmış sayılma sonucunu bağlar.
Sadece bir emri geri almak için ne yazılır?
Emir tarihi, numarası, konusu, miktarı ve alım ya da satım yönü belirtilir. Kapsam yalnız bu işse tüm ilişkiyi sona erdiren genel açıklama kullanılmaz.
Geri alma eski işlemleri kendiliğinden siler mi?
Hayır. M.545’in düzenlediği özel hak ve istisna korunur. Geçmiş işlem, ücret, gider, teslim ve ödeme kayıtları kendi dayanaklarıyla ayrı incelenir.
Kanunda sabit bir cevap süresi var mı?
M.545 geri alma haberinin ulaşması ve önce gönderilmiş işlem bildirimi hakkında hüküm içerir. Bu madde adına yedi, on beş veya otuz günlük genel cevap süresi üretilmez.
Word dosyasında hangi çizelgeler bulunur?
Belirli emir ve kapsam çizelgesi ile geri alma gönderimi, ulaşması ve işlem bildirimi kayıtlarını ayıran kronoloji bulunur. Boşluklar gerçek belgelerle doldurulur.
Kanuni dayanak ve ilgili rehberler
Dayanak, 6098 sayılı Türk Borçlar Kanunu’nun resmî konsolide metnindeki m.545’tir; ilgili m.512, m.532, m.533, m.543 ve m.544 birlikte incelenmiştir. TBMM kabul metni karşılaştırma kaynağıdır; sonradan değişiklikler için konsolide mevzuat esas alınır. Kontrol tarihi 30 Eylül 2026’dır.
Hukuki ilişki için alım satım komisyonculuğu rehberi, özel zaman kuralı için kendisiyle işlem hakkının düşmesi rehberi ve başlangıç koşulları için komisyoncunun kendisiyle işlem yapması açıklaması okunabilir. Buradaki içerik, belirli emri geri almaya yönelik başvuru ve kayıt düzenidir.
Bakırcı & Keskin Hukuk Bürosu, Mersin’deki ofisinden Türkiye genelindeki dosyalarda komisyon emri, ulaşma ve işlem bildirimi kayıtlarının incelenmesi konusunda hukuki hizmet sunar. Dosyanın gerçek sözleşmesi ve zaman kayıtları başvuru kapsamını belirler. Mersin ofisinin harita konumu üzerinden ulaşım bilgisi görülebilir.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
