Adi Ortaklıkta Yıllık Hesap ve Kazanç Payı Talep Dilekçesi
Adi ortaklıkta yıllık hesap ve kazanç payı talep dilekçesi, ortağın belirli hesap dönemi için yöneticiye yönelttiği hesap verme ve gerçek kazanç payını ödeme başvurusudur. 6098 sayılı Türk Borçlar Kanunu m.630/3, yönetici ortakların yılda en az bir defa hesap vermesini ve kazanç paylarını ödemesini düzenler. Hesap dönemini uzatan anlaşmalar kesin hükümsüzdür. Ortaklığı yöneten kişi ortaklardan değilse de aynı kural uygulanır.
Başvurunun konusu yalnız klasör veya defter görme değildir. Yönetici tarafından dönemin hesabının çıkarılması, paylaşım dayanağının gösterilmesi ve ödenmemiş gerçek kazanç payının karşılanması istenir. Ortaklıkta para hareketi görülmesi tek başına kazanç tutarını belirlemez. Word dosyasında dönem hesabı, paylaşım oranı ve önceki ödemeleri ayıran çizelgeler bulunur. Dilekçenin boşluklarına yalnız sözleşme ve kaynak kayıtlarla doğrulanmış bilgiler yazılır.
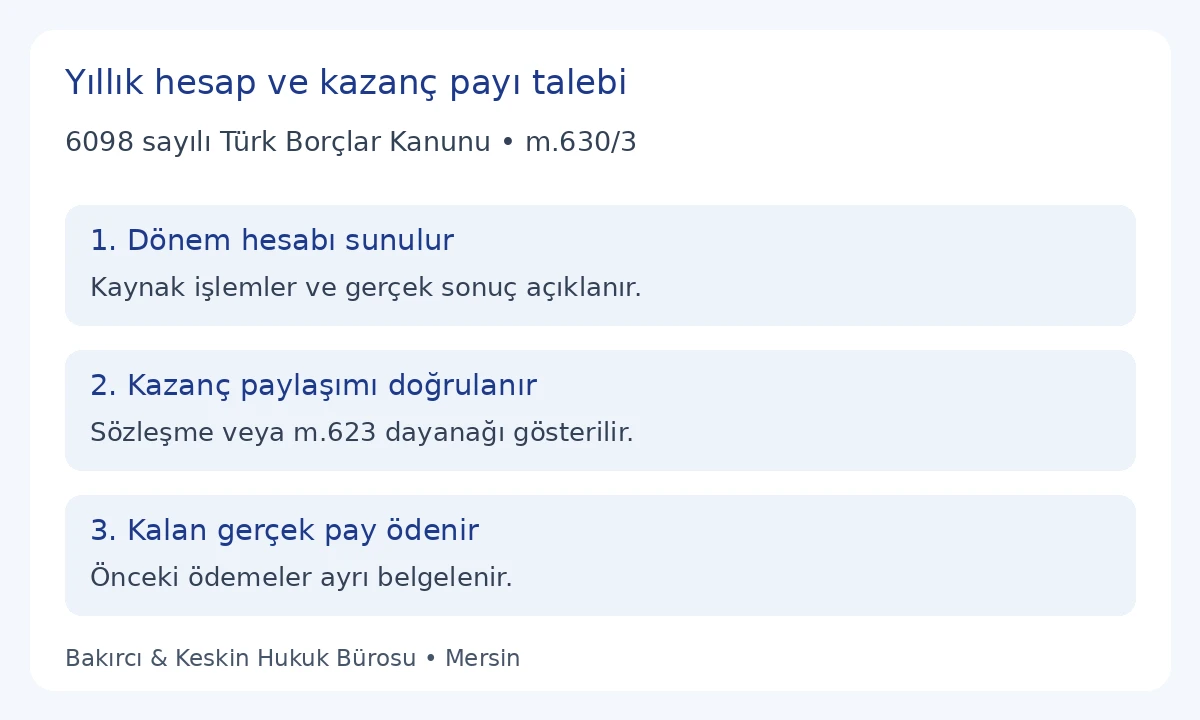
TBK 630/3 yöneticiden hangi işlemleri ister?
Madde, yıllık hesap verme ile kazanç paylarını ödeme yükümlülüğünü birlikte düzenler. Hesap hazırlanması, paylaşımın kaynağını gösterir; ödeme ise hesapla belirlenen gerçek payın karşılanmasına ilişkindir. Yalnız dönem içinde bazı belgelerin gönderilmesi, yıllık hesabın bütünüyle sunulduğunu göstermeyebilir. Aynı şekilde hesap raporunun gönderilmesi de payın ödendiğine ilişkin banka veya teslim kaydı yerine geçmez.
Kanundaki “yılda en az bir defa” kuralı, hesabın iki veya üç yıl bekletilmesini kararlaştıran anlaşmayla etkisiz hale getirilemez. Hesap dönemini uzatan anlaşmanın kesin hükümsüzlüğü ayrıca belirtilmiştir. Dilekçede ilgili sözleşme kaydı varsa gerçek metni gösterilir. Hükümsüzlük, sözleşmenin bütün diğer hükümlerinin kendiliğinden ortadan kalkması şeklinde genişletilmez; tartışılan kayıt ve yıllık yükümlülük ayrı açıklanır.
Hüküm dışarıdan atanan yöneticiyi de kapsar. Başvuruda muhatabın ortak mı, ortak olmayan yönetici mi olduğu doğru yazılır. Muhasebe hizmeti veren kişi ile ortaklığı yöneten kişi aynı sıfat değildir. Raporun muhasebecide hazırlanması, talebin gerçek yönetim ilişkisi üzerinden kurulmasını gereksiz kılmaz. Görevin kaynağı sözleşme veya kararla gösterilir; yöneticilik sırf belgeyi elinde bulundurma üzerinden kabul edilmez.
Hesap verme ile defter inceleme hakkı farklıdır
TBK 631, her ortağın bilgi almasını, defter ve kayıtları incelemesini, örnek almasını ve mali durum özeti çıkarmasını düzenler. Bu yetkiler yönetici olmaya bağlı değildir. M.630/3 ise yöneticinin yıllık hesap sunması ve kazanç paylarını ödemesi yükümlülüğüdür. Yöneticinin mali hesabı açıklaması ile ortağın kaynak belgeleri bizzat incelemesi aynı işlem olarak değerlendirilmez.
Kayıtlara erişim için adi ortaklık defter inceleme talep dilekçesi ayrı hazırlanmıştır. Buradaki örnek, belirli yıllık hesabın verilmesini ve gerçek kazanç payının ödenmesini ister. Kayıt inceleme talebini yalnız başlığı değiştirerek tekrarlamaz. Yıllık hesap cevabında belgeli sonuç, paylaşım yöntemi ve yapılan ödemeler birlikte görülebilmelidir.
Yönetici hesabın hazır olduğunu söylemiş fakat raporu sunmamışsa bu durum doğru anlatılır. Bir ortağın banka hareketlerini kendi imkanlarıyla görmüş olması, yöneticinin hesap verme yükümlülüğünü kendiliğinden yerine getirdiği anlamına gelmez. Hesap raporu, kaynağı belli işlemleri belirli dönem içinde açıklamalıdır. Muhatabın hangi bilgi ve hangi ödeme için cevap verdiği başvurunun ayrı taleplerinden izlenir.
Ortaklık ve hesap dönemi nasıl tanımlanır?
TBK 620 kapsamında adi ortaklık ilişkisi ve talep edenin ortak sıfatı belgelenir. İşletmenin günlük adı, sözleşme tarihi, faaliyet veya proje ve güncel ortaklar açıklanır. Anonim şirket temettüsü ile adi ortaklık kazanç payı aynı düzenlemeye tabi değildir. Sermaye şirketinin genel kurul kararı için hazırlanmış bir metin bu başvuruya taşınmaz. Ortaklık türü gerçek belge üzerinden belirlenir.
Hesap dönemi başlangıç ve bitiş tarihleriyle yazılır. Ortaklık birden fazla proje yürütüyorsa raporun hangi faaliyetleri kapsadığı belirtilir. Dönem hesabı, yalnız seçilmiş gelir satırlarının toplamı değildir. Açılış kayıtları, ilgili dönem işlemleri ve kapanış bilgileri arasında bağlantı kurulur. M.630/3 adına bütün adi ortaklıklarda hesabın mutlaka 31 Aralık günü verileceği şeklinde genel tarih üretilmez.
Birden fazla yıl için hesap verilmemişse dönemler ayrı sıralanır. Önceki yılda rapor sunulmuş fakat ödeme eksik kalmışsa bu yıl “hesap hiç verilmedi” diye anlatılmaz. Eksik hesap ve eksik ödeme ayrı tablolarda gösterilir. Başvuranın katılma tarihinden önceki kazanç üzerindeki hakkı tartışılıyorsa gerçek sözleşme ve katılım kaydı açıklanır; yeni katılmış kişinin bütün eski kazançları otomatik isteyeceği varsayılmaz.
Paylaşım oranı TBK 623’e göre nasıl kontrol edilir?
M.623/1, sözleşmede aksi kararlaştırılmamışsa ortakların kazanç ve zarardaki payının, katılım payının değeri ve niteliğine bakılmaksızın eşit olduğunu düzenler. Bu yüzden daha yüksek para katkısı yapıldığından hareketle aynı oranda daha yüksek kazanç payı doğduğu söylenmez. Önce sözleşmenin paylaşım kaydı okunur. Gerçek bir farklı düzenleme yoksa kanuni eşitlik kuralı dikkate alınır.
M.623/2’ye göre kazanç veya zarara katılım paylarından birinin belirlenmesi diğerindeki payı da ifade eder. Üçüncü fıkra, yalnız emeğini katılım payı olarak koymuş ortağın zarara katılmadan kazanca katılmasına ilişkin anlaşmayı düzenler. Bu hükümler kendi koşullarıyla okunur. Pay çizelgesine tahmini yüzde yazmak yerine hangi sözleşme hükmü veya kanuni kuralın kullanıldığı belirtilir.
Paylaşım sistemi için TBK 622–623 kâr ve zarar paylaşımı rehberi incelenebilir. Dilekçedeki oran, gerçek belgenin verdiği sonuçla aynı olmalıdır. Ortak sayısı dönem içinde değişmişse değişikliğin tarihi ve hesap üzerindeki etkisi gösterilir. Bütün yıl boyunca aynı liste varmış gibi tek oran uygulanarak kayıt farkı gizlenmez.
Gelir, katkı, avans ve kazanç neden ayrı yazılır?
Ortaklık hesabına giren her para kazanç değildir. Ortak katkısı, avans, tahsil edilen gelir, borç alınan para ve daha önceki ödeme dönüşü kaynak kayıtlarına göre ayrılır. Gelir toplamı ile kazanç hesabı aynı rakam gibi sunulmaz. Hesap raporunda gider, yükümlülük ve devam eden işlem bilgileri gerçek dayanaklarıyla açıklanır. Başvuranın belirlediği banka toplamı, kayıt incelenmeden kesin dağıtılabilir kazanç sayılmaz.
TBK 627 kapsamında ortaklık işleri için gider ve avans alacağı ayrı hukuki dayanak taşır. Önceden ortaklığa verilen para, sadece hesabın yıllık dönemi geldiği için kazanç payına çevrilmez. Aynı tutarın hem avans iadesi hem kazanç payı olarak iki kez istenmesi önlenir. Gider ve avansın çerçevesi için TBK 627 masraf ve avans alacağı rehberi ayrı değerlendirilir.
Ortaklığın tasfiye hesabıyla devam eden faaliyetin yıllık hesabı da ayrılmalıdır. Tasfiye hükümlerindeki dağıtım sırası, her yıllık ödeme talebinin metnine aynen aktarılmaz. Başvurunun amacı mevcut faaliyetin belirli dönemi için hesap ve kazanç payıdır. Ortaklığı sona erdirme iradesi yoksa yıllık hesap talebine fesih veya bütün malvarlığının dağıtılması beyanı eklenmez.
Önceki ödemeler nasıl gösterilir?
Ödeme çizelgesinde gerçek tarih, tutar, gönderen, alıcı ve açıklama yer alır. Kazanç payı ödemesi olarak ileri sürülen transfer ile başka borcun ödemesi ayrı karşılaştırılır. Hesap açıklaması belirsizse tutar kendiliğinden istenen yıldan düşülmez; hangi dönem ve kalem için verildiği açıklanır. Elden teslim ileri sürülüyorsa gerçek makbuz veya teslim kaydı gösterilir.
Birden fazla yılın payı birlikte ödenmişse dağılımın kaynağı belirtilir. Tek dekontun farklı yıllarda iki kez kullanılması engellenir. Daha önce yapılan ödemenin iade edildiği ileri sürülüyorsa iade belgesi de eklenir. Ödenmiş pay tekrar istenmez. Kalan tutar hesabı, rapordaki gerçek kazanç payı ile karşılanmış ödemelerin bağlantısı üzerinden hazırlanır; örnek olması için hayalî tutar eklenmez.
Hesap henüz verilmediğinden miktar doğrulanamıyorsa kesin para rakamı üretilmez. Dilekçede hesabın açıklanması ve bu hesapla doğrulanan ödenmemiş payın karşılanması istenir. Gerçek tutar belgelenmişse dayanak ek numarasıyla ayrıca yazılır. Hesap isteme ve belirlenmiş tutarı ödeme talepleri, dosyanın mevcut bilgi düzeyine uygun biçimde kurulur. Belirsiz kalemler kesin alacak diye tanıtılmaz.
Yıllık hesap ve kazanç payı talep dilekçesi örneği
Word dilekçesini ve yıllık hesap-pay çizelgesini indirin. İstenen dönemi, paylaşım dayanağını ve gerçek önceki ödemeleri ayrı tamamlayın. Tutar bulunmayan dosyaya rakam eklemeyin.
ADİ ORTAKLIKTA YILLIK HESAP VE KAZANÇ PAYI TALEBİ
Talep eden ortak: [Ad soyad/unvan, adres]
Muhatap yönetici: [Ad soyad/unvan, adres, görevin dayanağı]
Ortaklık: [Sözleşme tarihi, adı/projesi ve amacı]
Konu: TBK m.630/3 kapsamında [başlangıç-bitiş] dönemi hesabı ve gerçek ödenmemiş kazanç payı.
Açıklamalar
1. [Gerçek sözleşme ve ortaklık kaydı] uyarınca belirtilen adi ortaklığın ortağıyım. Ortaklığı yönetme göreviniz [sözleşme/karar ve kapsam] kaydına dayanır. Başvuru [belirli hesap dönemi veya ayrı dönem listesi] hakkındadır.
2. İlgili dönem için mevcut hesap ve ödeme bilgileri [gerçek rapor, gönderim, önceki talep veya eksik durum] şeklindedir. Hesap hiç verilmemesi ile verilmiş hesabın eksikliği ayrı açıklanmıştır. Önceki kazanç payı ödemeleri [gerçek belge listesi] olup aynı tutar yeniden istenmemektedir.
3. Kazanç paylaşımının dayanağı [gerçek sözleşme hükmü veya TBK m.623 kapsamında uygulanacak kural] şeklindedir. Katılım payı, avans, gider alacağı ve kazanç payı ayrı kalemler olarak gösterilmelidir. Kesin tutarı belgelenmiş kalan pay [gerçek hesap ve ek] olup henüz belirlenmeyen kalem için rakam üretilmemiştir.
Sonuç ve talepler
TBK m.630/3 uyarınca belirtilen yıllık hesabın, dönemin gelir-gider ve işlem dayanakları, kazanç sonucu, paylaşım yöntemi ve önceki ödemeler ayrı gösterilerek sunulmasını talep ediyorum. Hesap dönemini uzatan anlaşmaların kesin hükümsüz olduğu kanuni kural gözetilmelidir.
Gerçek dönem hesabı ve paylaşım dayanağı üzerinden tarafıma düşen, daha önce karşılanmamış kazanç payının ödenmesini; yapılacak ödemenin hangi dönem ve kaleme ilişkin olduğunun yazılı açıklanmasını istiyorum. Cevap ve rapor [iletişim/teslim yöntemi] üzerinden iletilmelidir.
Bu talep, katılım payı veya avansın kazanç diye ikinci kez istenmesi, gerçekleşmemiş kazancın kabulü yahut ortaklığın feshi anlamına gelmez. Hesabın teslim alınması, açıklanmamış bütün kalemlerin kabulü veya genel ibra olarak sunulmamalıdır.
Ekler: [Ortaklık ve yönetim belgesi]; [hesap dönemi listesi]; [paylaşım kaydı]; [önceki ödeme belgeleri]; [hesap-pay çizelgesi].
Tarih: [Gerçek tarih]
Ad soyad/unvan: [Bilgi]
İmza: [İmza]
Sunulan hesabı nasıl kontrol edersiniz?
Raporun kapsadığı dönem, başvurudaki dönemle eşleştirilir. Gelir, gider ve kazanç toplamları dayanaklarına bağlanır. Kayıt adlarının bulunması yeterli değildir; aynı işlemin raporda hangi satıra geçtiği görülmelidir. Önceki yıldan gelen bakiye, yeni dönemin işlemiyle karıştırılmaz. Raporun düzenlenme tarihi ile işlemlerin gerçekleşme tarihleri de ayrılır.
Paylaşım tablosunda kullanılan oran ve ortak listesi kontrol edilir. Gerçek sözleşmedeki oran ile raporun oranı farklıysa hangi belgeye dayanılarak değiştirildiği sorulur. Hesapta ödeme yapılmış görünen kalem için ilgili ödeme kaydı okunur. Hesabın gönderilmesi ve ödemenin gerçekleşmesi ayrı dosya işaretleridir. Bunlardan yalnız biri tamamlandıysa talebin bütünü karşılandı diye kayda geçirilmez.
Eksik kalan bölüm, dönem ve satır numarasıyla açıklanır. Bir toplamı doğru bulmak bütün raporun doğruluğunu kabul etmek değildir. Düzeltme talebi somut fark üzerinden hazırlanır. Gerçek ticari zarar da otomatik olarak yöneticinin kişisel kazanç borcu diye yazılmaz. Kusur, yönetim yetkisi ve zarar talepleri ilgili hükümler kapsamında ayrı değerlendirilir; yıllık hesap örneğine belgesiz ceza isnadı eklenmez.
Raporun hazırlayanı, düzenlenme tarihi ve kullanılan kaynak dönemi görünür olmalıdır. Taslak hesap ile yöneticinin sunduğu son hesap farklı sürümlerse bu fark korunur. Bir tablonun dosya adına son yazılması, bütün ortakların içeriği kabul ettiğini göstermez. Sonradan düzeltme yapılırsa değişen satır ve dayanak belge ayrıca belirtilir. İlk rapor saklanır; ödeme hesabının hangi sürüm üzerinden kurulduğu açıkça gösterilir.
Başvurunun zaman ve gönderim kaydı
Kanundaki yıllık hesap yükümlülüğü ile talep yazısına cevap için önerilen gün farklıdır. M.630/3 adına herkese uygulanan yedi günlük cevap süresi yazılmaz. Dönemin gerçekten tamamlanmış olması, önceki rapor ve talep bilgileri kaydedilir. Bildirimin imzalı son hali, ekleri ve muhataba ulaşma kaydı aynı dosyada tutulur.
Yönetici farklı rapor sunma tarihi bildirirse cevap gerçek tarihiyle saklanır. Bir erteleme açıklaması, hesap dönemini uzatan sözleşmenin geçerli olduğunu gösteren onay gibi kullanılmaz. Talep edilen ödeme kalemi ile verilen cevap birbirine bağlanır. Hesap ve ödeme uyuşmazlığı sürerse yargısal talebin konusu, tarafları ve usul koşulları gerçek ortaklık ilişkisine göre ayrıca belirlenir.
Sık sorulan sorular
Yönetici iki yılda bir hesap vermeyi kararlaştırabilir mi?
M.630/3 yılda en az bir defa hesap vermeyi düzenler. Hesap döneminin uzatılmasına ilişkin anlaşma kesin hükümsüzdür. İlgili kayıt diğer sözleşme hükümlerinden ayrı değerlendirilir.
Ortak olmayan yönetici aynı kurala tabi midir?
Evet. Maddenin son cümlesi, ortaklığı yönetenin ortaklardan olmaması durumunda aynı kuralın uygulanacağını açıkça belirtir. Gerçek yönetici sıfatı belgeyle gösterilir.
Defter incelemek yıllık hesap verilmesi yerine geçer mi?
M.631’deki kaynak kayıt incelemesi ile m.630/3’teki yıllık hesap yükümlülüğü farklıdır. Gerçek sunulan raporun dönemi ve içeriği ayrıca kontrol edilir.
Banka hesabına gelen bütün para kazanç mıdır?
Katkı, avans, borç ve tahsilat ayrı kaynaklara dayanır. Para girişi tek başına kazanç tutarı değildir. Dönem hesabı gerçek işlemlerle açıklanmalıdır.
Daha fazla para koyan ortak her zaman daha fazla pay alır mı?
M.623/1, aksi sözleşme yoksa katılım payının değeri ve niteliğine bakılmaksızın eşit kazanç-zarar payı düzenler. Gerçek farklı anlaşma önce okunur.
Avans alacağı kazanç payına eklenir mi?
Avans ve kazanç ayrı hukuki kalemlerdir. Aynı tutar iki başlıkla tekrar istenmez. İlgili ödeme ve sözleşme kaydı üzerinden ayrı hesap yapılır.
Rapordaki ödeme satırı tek başına yeterli mi?
Gerçek ödeme belgesiyle karşılaştırılır. Dönem, alıcı, tutar ve açıklama eşleştirilir. Hesap kaydı fiilî ödemenin belgesi yerine sunulmaz.
Tutar bilinmiyorsa örnek rakam yazılır mı?
Hayır. Hesabın sunulması ve doğrulanan gerçek ödenmemiş payın karşılanması istenir. Belgelenmiş tutar varsa kaynak ekle gösterilir.
Bu dilekçe ortaklığın tasfiyesini ister mi?
Örnek yıllık hesap ve kazanç payına yöneliktir. Fesih ve tasfiye ayrı taleplerdir. Mevcut faaliyetin yıllık hesabına sona erdirme beyanı eklenmez.
Kanunda yedi günlük cevap süresi var mı?
M.630/3 böyle bir genel cevap günü koymaz. Yıllık yükümlülük ile önerilen iletişim takvimi ayrıdır. Gönderim ve ulaşma kayıtları korunur.
Resmî kaynaklar ve mesleki inceleme
İçerik 6098 sayılı Türk Borçlar Kanunu’nun güncel resmî metni ve TBMM kanun metni üzerinden hazırlanmıştır. Esas dayanak m.630/3; ilgili hükümler m.620–623, 627 ve 631’dir. İnceleme tarihi 30 Eylül 2026’dır. Yıllık hesap, paylaşım dayanağı, önceki ödemeler ve diğer ortaklık alacakları ayrı tutulmuştur.
Bakırcı & Keskin Hukuk Bürosunda dönem hesabı, gerçek ortaklık sözleşmesi ve ödeme kayıtları birlikte değerlendirilir. Av. Halil BAKIRCI, Mersin Barosu 3472 sicil numarasıyla mesleki faaliyet yürütür. Türkiye genelindeki dosyalar Mersin ofisinden incelenir. Görüşme konumu için Mersin ofisi harita kaydı kullanılabilir. İnceleme, hesabın hangi dönemi kapsadığı ve kazanç payından hangi gerçek ödemelerin karşılandığı belirlenerek başlar.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.

Adi Ortaklıkta Yıllık Hesap ve Kazanç Payı Talep Dilekçesi Hakkında Sık Sorulan Sorular
Adi Ortaklıkta Yıllık Hesap ve Kazanç Payı Talep Dilekçesi için görevli ve yetkili merci nasıl belirlenir?
Görev ve yetki; talebin hukuki niteliği, tarafların sıfatı, işlem veya olay yeri ve özel kanun hükümlerine göre belirlenir. Başvuru öncesinde güncel mevzuat ve somut dosya birlikte kontrol edilmelidir.
Adi Ortaklıkta Yıllık Hesap ve Kazanç Payı Talep Dilekçesi bakımından kanuni süre nasıl hesaplanır?
Sürenin başlangıcı tebliğ, öğrenme, işlem veya olay tarihine göre değişebilir. Başlangıç ve son gün belge üzerinden hesaplanmalı; zamanaşımı ile hak düşürücü süre ayrımı ayrıca değerlendirilmelidir.
Dilekçeye hangi belgeler ve deliller eklenmelidir?
Sözleşme, ihtar, tebligat, ödeme kaydı, tutanak, yazışma, rapor ve diğer hukuka uygun deliller uyuşmazlığın türüne göre numaralandırılarak ekler bölümünde gösterilmelidir.
Word DOCX dilekçe şablonu doğrudan kullanılabilir mi?
Hayır. Taraflar, tarihler, görev, yetki, süre, olaylar, hukuki nedenler, deliller ve sonuç talebi somut dosyaya göre uyarlanmadan şablon imzalanmamalıdır.
Dilekçenin sonuç ve talep bölümü nasıl yazılmalıdır?
Her talep ayrı bentte, açık, ölçülebilir ve uygulanabilir biçimde yazılmalıdır. Faiz, yargılama gideri, vekâlet ücreti ve diğer feri talepler varsa hukuki dayanaklarıyla belirtilmelidir.
Dilekçe UYAP veya elektronik sistem üzerinden gönderilebilir mi?
İşlemin türü, başvurucunun sıfatı ve teknik koşullar elveriyorsa ilgili UYAP portalı, KEP veya kurum sistemi kullanılabilir. Elektronik imza, dosya biçimi ve teslim belgesi gereklilikleri önceden kontrol edilmelidir.
Bu dilekçe örneği Türkiye genelinde kullanılabilir mi?
Temel mevzuat Türkiye genelinde uygulanabilir; ancak görevli ve yetkili merci, yerel uygulama, dosyanın usul aşaması ve özel düzenlemeler her başvuruda ayrıca belirlenmelidir.
Hazır dilekçe hukuki danışmanlığın yerine geçer mi?
Hayır. Örnekler genel bilgilendirme ve taslak amacı taşır. Süre, görev, yetki, delil veya talep hatası hak kaybı doğurabileceğinden somut dosya ayrıca değerlendirilmelidir.