Vekâlet Verene Geçen Alacak İçin Ödeme Talep Dilekçesi
Kısa ve net cevap
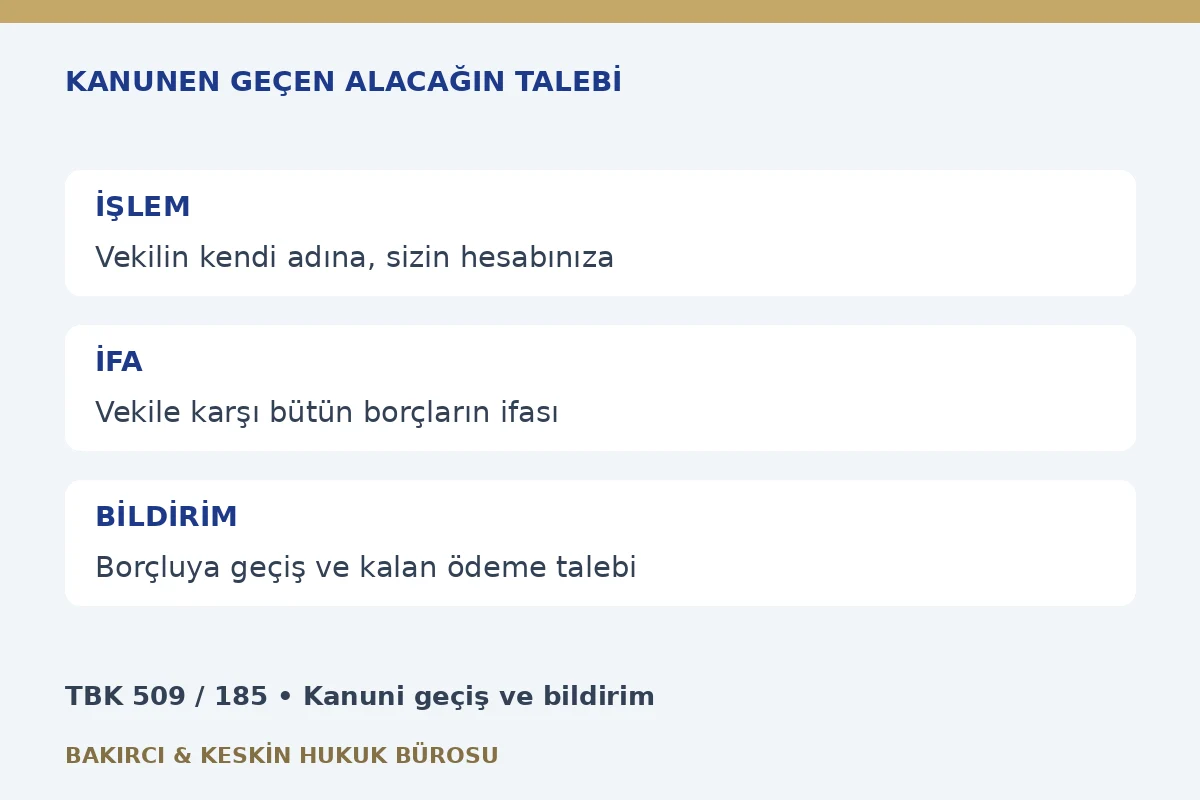
Vekâlet verene geçen alacak için ödeme talep dilekçesi, TBK m.509/1 uyarınca kendiliğinden geçen üçüncü kişi alacağının borçlusuna sunulur. Vekilin kendi adına ve vekâlet veren hesabına gördüğü işten doğmuş alacak, vekâlet verenin vekile karşı bütün borçlarını ifa ettiği anda kendiliğinden vekâlet verene geçer. TBK m.185 kanuni devrin özel şekle ve önceki alacaklının rıza açıklamasına gerek olmadan üçüncü kişilere karşı ileri sürülmesini düzenler. Bildirim geçişin belgesi ve ödeme muhatabını açıklayan başvurudur.
Örnek, geçiş koşullarının tamamlandığı, para alacağının muaccel olduğu ve kalan anaparanın belgelerle belirlendiği dosya içindir. Borçluya alacak kaynağı, vekilin kendi adına işlemi, vekâlet veren hesabı ve bütün iç borçların ifası birlikte gösterilir. Borçlunun önceki ödemeleri ve kanuni savunmaları korunur. Düzenlenebilir Word dosyası tam bildirim, ödeme talebi ve alacak eşleştirme çizelgesi içerir. Vekilin elindeki parayı teslim etmesi veya iflas masasındaki taşınırın ayrılması farklı başvurulardır.
Hangi alacak TBK 509 kapsamında geçer?
TBK m.509/1 vekilin kendi adına ve vekâlet veren hesabına gördüğü işlerden doğan üçüncü kişilerdeki alacağı düzenler. Dış işlem belgesinde alacaklı vekildir; iç ilişkide iş vekâlet veren hesabına yürütülmüştür. Dilekçede bu iki yön ayrı belgelenir. Vekilin adı bir faturada göründüğü için onun her alacağı bu madde kapsamına girmez. İşin hangi vekâlet veren için yapıldığı ve alacağın hangi işlemden doğduğu açıklanır.
Vekil baştan vekâlet veren adına işlem yapmışsa dış ilişkinin hak sahibinin belirlenmesi doğrudan temsil hükümleriyle ele alınır. Buradaki dilekçe, önce vekilin kendi adına doğmuş alacağın kanun gereği geçişi içindir. İşlem belgesinde alacaklı zaten vekâlet verense, kendisine sonradan geçmiş alacak diye ikinci bir hak kaydı oluşturulmaz. Vekilin yalnız para tahsil yetkisiyle hareket ettiği dosya da alacaklı değişimiyle karıştırılmaz.
Vekilin kendi hesabına bağımsız işinden doğmuş alacağı bu örneğe yazılmaz. Vekâlet verenle daha sonra başka bir sözleşmeyle devredilmiş alacak, iradi devir dosyasıdır. TBK m.184 iradi alacak devrinin geçerliliğini yazılı şekle bağlar. TBK m.185 ise kanun veya mahkeme kararı gereğince gerçekleşmiş devir için ayrı kural koyar. TBK m.509 koşulları oluşmadan, sırf yazılı devir belgesi bulunmadığı için kanuni geçiş açıklaması yapılmaz.
Vekilin üçüncü kişi alacağının kime geçtiği rehberi maddenin genel yapısını açıklar. Bu başvurunun amacı ise belirli borçluya hangi mevcut alacağın geçtiğini ve ödeme muhatabını belgeyle bildirmektir. Vekilin gördüğü başka işler, başka müşterilerin hesapları veya aynı borçluya ait farklı sözleşmeler aynı geçiş toplamına katılmaz.
Vekile karşı bütün borçların ifası nasıl gösterilir?
TBK m.509/1 geçiş anını vekâlet verenin vekile karşı bütün borçlarını ifa etmesine bağlar. Yalnız vekile bir ödeme yapılmış olması, bu koşulun tamamının belgesi değildir. İç hesapta hangi borçların bulunduğu, bunların nasıl ifa edildiği ve kalan borç olup olmadığı belirlenir. Ücret, gider ve avans kayıtları bu nedenle karşılaştırılır. Var olmayan borç kalemi üretilmez; belgelenmiş açık borç da ifa edilmiş gibi gösterilmez.
Vekile yapılan ödemelerin dekontları, ilgili borca nasıl bağlandığını göstermelidir. Aynı vekile başka iş için gönderilmiş para, bu dosyanın borcu kapanmış gibi kullanılmaz. Hesap raporu ve varsa karşılıklı hesaplaşma kaydı ödeme belgeleriyle eşleştirilir. Ödeme planına göre yalnız ilk bölümün karşılanmasıyla bütün borçların ifa edildiği cümlesi yazılmaz. Geçiş tarihi, koşulun gerçekten tamamlandığı kayıt üzerinden belirlenir.
TBK m.508/1 vekilin istem üzerine işin hesabını vermesini ve vekâletle bağlantılı aldıklarını vermesini düzenler. Alacak kaynağı ve iç hesap eksikse vekilden hesap ve evrak talebi ayrıca hazırlanır. Hesabın henüz bilinmediği dosyada, yalnız dilekçe başlığı kullanılarak bütün borçların ifası kesinleşmiş gibi açıklanmaz. Eksik hesap, borçluya belgesiz talep göndermek için gerekçe değildir.
Vekilin iç hesapta kabul ettiği kapanış belgesi geçiş koşulunun ispatında önem taşır; fakat kanuni geçiş ayrıca vekilin yeni bir devir iradesi vermesine bağlanmaz. TBK m.185 önceki alacaklının rıza açıklamasına gerek bulunmadığını düzenler. Bu ayrım dilekçede korunur: ifa ve hesap kapanışı belgeleri koşulu gösterir; isteğe bağlı bir devir sözleşmesi yerine kanuni dayanak açıklanır.
Bildirim ne zaman ve hangi bilgiyle yapılır?
Geçiş anı ile borçlunun bu geçişi öğrendiği an farklıdır. Birincisi TBK m.509’daki bütün borçların ifası koşuluna, ikincisi bildirim ve öğrenme kaydına ilişkindir. Dilekçede her iki tarih ayrı yazılır. Bildirim yapıldığı günün geçiş tarihi olduğu ancak belgeler gerçekten aynı günü gösteriyorsa açıklanır. Posta gönderim tarihi, teslim tarihi yerine geçirilmez. Bildirimin kime ulaştığı kendi teslim kaydıyla gösterilir.
TBK m.186, devir kendisine bildirilmemiş borçlunun önceki alacaklıya iyiniyetle ifada bulunarak borcundan kurtulmasını düzenler. Bu nedenle eski alacaklı vekile yapılmış ödemelerin zamanı ve bildirim durumu incelenir. Borçluya daha önce hiç bildirim yapılmadığı dosyada eski ödeme yalnız yeni alacaklıya yapılmadığı için yok sayılmaz. Dilekçe aynı borcu yeniden doğuran belge değildir; mevcut kalan alacağı bildirir.
Borçlu bildirimi vekâlet verenden de alabilir. Ödeme bilgisi verilirken yeni hak sahibinin adı, hesap sahibi ve istenen borç açıkça eşleştirilir. Vekâlet veren adına başka kişiye ait hesap yazılmışsa o kişinin tahsil yetkisi ayrıca açıklanır. Bildirimin belirli bir hesaba ödeme istemesi, kanuni geçişin o hesabın sahibine olduğu anlamına gelmez. Hak sahibi ile tahsil temsilcisi farklı sıfatlarla gösterilir.
Ödeme talebi yalnız muaccel kalan para alacağı içindir. Geçiş, vadeyi kendiliğinden erkene almaz. Henüz ifa günü gelmemiş borcun vadesi kayıt altına alınır ve muaccel borçmuş gibi derhâl tahsil istemine dönüştürülmez. TBK m.117 muaccel borçta ihtarla temerrüdü ve maddede belirtilen belirli ifa günü istisnasını düzenler. Bu örnekteki ödeme tarihi, kanunun bütün kanuni geçiş bildirimleri için koyduğu sabit süre değildir.
Borçlunun savunmaları neden ayrıca yazılır?
TBK m.188/1 borçlunun devri öğrendiği sırada devredene karşı sahip olduğu savunmaları devralana karşı da ileri sürmesini düzenler. Dilekçe bu hakları kaldıran bir onay formu değildir. Önceki geçerli ödeme, alacağın kaynağına ilişkin itiraz ve borcun tutarını etkileyen kayıtlar dikkate alınır. Kanuni geçiş bildirilmesi, sözleşmedeki edimin gereği gibi ifa edildiğini bütün yönleriyle kesinleştirmez.
TBK m.188/2, devrin öğrenildiği anda muaccel olmayan karşı alacağın, devredilen alacaktan önce veya onunla aynı anda muaccel olması koşuluyla takasını düzenler. Bütün karşı alacakların otomatik silindiği açıklaması yapılmaz. Karşı alacağın kaynağı ve vadesi, geçişin öğrenildiği tarihle birlikte değerlendirilir. Borçlunun belirttiği bir karşı alacak, belgesi incelenmeden anapara çizelgesine kesin düşüm olarak da yazılmaz.
Alacağın kime ait olduğu çekişmeliyse TBK m.187, borçlunun ifadan kaçınmasını ve hâkimin belirlediği yere tevdiyle borçtan kurtulmasını düzenler. Dilekçe hak sahipliği uyuşmazlığını mahkeme kararı gibi çözen belge değildir. Vekilin alacağın hâlen kendisine ait olduğu iddiası veya farklı kişilerin çelişen talepleri dosyada bulunuyorsa bunlar açıklanır. Çekişmeyi bildiği hâlde ifa eden borçlunun sonuçlardan sorumlu tutulmasına ilişkin madde ayrıca göz önünde bulundurulur.
Geçen alacağın kapsamı ve faiz ayrımı
TBK m.189 kişiye özgü olanlar dışındaki öncelik ve bağlı hakların geçişini; asıl alacakla birlikte işlemiş faizlerin de devredilmiş sayılmasını düzenler. Bununla birlikte örnekteki sabit ödeme toplamı yalnız kalan anaparadır. Faiz hakkı saklı tutulur. Ayrı faiz istemi hazırlanırken işlem kaynağı, ilgili dönem, başlangıç ve uygulanacak oran gösterilir. Vekilin başka dosyadaki faiz veya gideri bu alacağın bağlı hakkı gibi eklenmez.
Alacak devri, sözleşmenin bütün taraf sıfatının devriyle aynı değildir. Burada üçüncü kişiye karşı belirli alacağın hak sahibi değişir. Vekilin diğer sözleşme yükümlülüklerinin tamamının vekâlet verene geçtiği açıklaması bu başvuruya eklenmez. Kanuni alacak devrinde şekil kuralı rehberi geçişin dayanağını tamamlar. Borçluya sunulan konu belirli alacak ve kalan ödeme miktarıdır.
Tek bir faturada farklı alacaklar bulunduğunda
Vekilin aynı borçluya düzenlediği tek faturada kendi işi ve vekâlet veren hesabına gördüğü iş birlikte yer almışsa alacak kalemleri ayrılır. Faturadaki genel toplamın tamamı vekâlet verene geçen alacak olarak bildirilmez. İşlem konusu, ilgili miktar ve iç hesap bağlantısı satır düzeyinde gösterilir. Bildirim, yalnız o vekâlet veren hesabına yapılan işten doğmuş ve geçiş koşulu tamamlanmış alacağa yöneltilir. Başka kalemlere ait vade, tahsilat ve indirimler aynı rakama taşınmaz.
Dış borçlu kısmi ödeme yapmışsa hangi borç için ödeme yapıldığı önce ödeme açıklamasından ve ilgili kayıtlardan belirlenir. Farklı borçlardan oluşan toplam içinde açıklamasız bir ödeme, her bir alacağı ayrı ayrı tam ödenmiş saymak için kullanılmaz. Aynı kısmi tahsilat birden çok müşterinin hesabından düşülmez. Geçiş bildiriminin ek çizelgesi ilgili alacağa ait gerçekleşmiş ödeme hareketini tanımlar; dış borçlunun tek transferi borç sayısınca çoğaltılmaz.
Alacak belgesinde vekilin ticaret unvanı, iç sözleşmede ise gerçek kişi adı bulunduğunda bu kişilerin aynı hak sahibi olduğu belgesiz kabul edilmez. Şirket adına kurulan dış işlem ile şirket yetkilisinin kişisel vekâleti farklı taraf yapılarıdır. Dış sözleşmeyi imzalayan kişinin temsil sıfatı incelenir. Bildirime önceki alacaklı olarak şirketin mi gerçek kişinin mi yazılacağı ilgili sözleşmenin taraf kaydıyla belirlenir. Unvan değişikliği veya temsilci değişikliği tek başına başka bir alacağın kanunen geçtiğini göstermez.
Bildirimdeki ödeme hesabının güvenilir biçimde doğrulanması
Borçluya gönderilen talepte hesap sahibinin adı ile kanuni hak sahibinin adı karşılaştırılır. Önceki yazışmadan farklı bir hesap bildirilmişse değişikliğin hangi yetkili kişi tarafından yapıldığı belgelendirilir. Sıradan bir mesajdaki yeni hesap numarası, m.509’daki koşulların tamamının belgesi değildir. Bildirim ve ödeme bilgisi aynı tarihli, imzalı başvuru içinde gösterilir; belgeye sonradan eklenmiş farklı hesap numarası mevcut imzanın kapsamı gibi sunulmaz.
Borçlu şirketse yazı ilgili alacağın ticari kaydı ve sözleşme kimliğiyle yetkili birimine iletilir. Şirketin başka dosyasına ait referans numarası, burada istenen borcun kimliği yerine geçirilmez. Tahsil sonucunda alınan belge, bildirimin hangi kalan alacak için sonuçlandığını göstermelidir. Vekâlet verenin aldığı ödeme ile vekilin daha önce tahsil ettiği ödeme ayrı kayıtlardır; her ikisi mevcut alacağın kapanış hesabına uygun miktarıyla işlenir. Bu inceleme tamamlanmadan aynı borç için ikinci bir anapara talebi gönderilmez.
Tam kanuni geçiş bildirimi ve ödeme talebi
Metin, vekâlet verenin vekile karşı bütün borçlarını ifa ettiğini ve dış alacağın muaccel kaldığını belgelerle gösterdiği dosya için düzenlenmiştir. Tam bildirim ve alacak çizelgesi içeren Word dosyasını indir. İlgili borçlu, önceki alacaklı vekil ve yeni hak sahibi ayrı alanlara yazılır. Aynı kişinin farklı sıfatlarını tek başlıkta belirsiz bırakmayın.
[ALACAĞIN BORÇLUSUNA]
[Ad soyad / unvan ve adres]
BİLDİRİMDE BULUNAN VEKÂLET VEREN: [Ad soyad / unvan ve adres]
ÖNCEKİ ALACAKLI VEKİL: [Ad soyad / unvan]
ALACAĞIN KAYNAĞI: [Dış işlem tarihi, belgesi ve konusu]
KONU: TBK m.509/1 uyarınca gerçekleşen kanuni alacak geçişinin bildirilmesi ve muaccel kalan anaparanın ödenmesi talebidir.
AÇIKLAMALAR
1. [Vekilin adı / unvanı], [vekâlet sözleşmesi ve talimat kaydı] kapsamında kendi adına ve benim hesabıma [işlemin açık tanımı] işini görmüştür. Size karşı doğan [alacak kaynağı ve belgesi] alacağı bu işlemden kaynaklanmaktadır. İç görev ve dış işlem arasındaki bağlantı ek belgelerde gösterilmiştir.
2. Bu vekâlet ilişkisinde vekile karşı bütün borçlarımı [ifa kayıtları ve tarih] itibarıyla ifa etmiş bulunuyorum. Hesap ve ödeme belgeleri ektedir. TBK m.509/1 uyarınca ilgili alacak, bu koşulun tamamlandığı [tarih] tarihinde kendiliğinden tarafıma geçmiştir.
3. Dış alacağın ifa günü [dayanak kayıt ve tarih]dır. Belgelenmiş anapara [tutar ve para birimi]; önceki ödeme ve borcu azaltan gerçekleşmiş kayıtlar [tutar ve belge]dır. Kalan muaccel anapara [tutar ve para birimi] olarak ek çizelgede belirtilmiştir. Önceki geçerli ifalar ve kanuni savunmalarınız bu bildirimle ortadan kaldırılmamaktadır.
SONUÇ VE TALEP
TBK m.509/1 ve 185 uyarınca yukarıda tanımlanan alacağın tarafıma geçtiğini bildirir; muaccel kalan [anapara ve para birimi] tutarının [bildirilen ödeme tarihi] tarihinde [hak sahibine ait doğrulanmış ödeme bilgisi] üzerinden ödenmesini talep ederim. Geçiş bildiriminin ve ödeme sonucunun ilgili alacak kimliğiyle kayda alınmasını isterim. İlgili faiz haklarım saklıdır; bu talebin rakamsal toplamı kalan anaparadır.
EKLER: Vekâlet ve talimat kayıtları; dış işlem ve alacak belgesi; vekile karşı bütün borçların ifasını gösteren hesap ve ödeme belgeleri; önceki tahsilat ve kalan alacak çizelgesi.
Tarih: [Gün / ay / yıl]
Bildirimde bulunan: [Ad soyad / yetkili temsilci sıfatı]
İmza: [İmza]
Borçluya sunulacak dosya nasıl eşleştirilir?
Dosyanın ilk bölümü vekâlet ve talimatı, ikinci bölümü vekilin kendi adına yaptığı dış işlemi, üçüncü bölümü bütün iç borçların ifasını gösterir. Dördüncü bölüm dış borçlunun önceki ödemelerini ve kalan anaparayı içerir. İç hesapta vekile ödenmiş para, dış borçlunun borcunu ödediği kayıt gibi kullanılmaz. İki ayrı borç ilişkisinin para hareketleri, aynı tabloda başlıksız bir toplamla birleştirilmez.
Bir vekilin birden fazla kişi hesabına işlem yaptığı dosyada alacağın hangi müşterinin işinden doğduğu açıkça belirlenir. Aynı dış işlemde farklı hesaplara ait kalemler varsa her kalemin dayanağı gösterilir. Bir müşterinin bütün borçlarını ifa etmesi, diğer müşterinin hesabına ait alacağın da ona geçtiği anlamına gelmez. Vekilin müşterileri arasındaki bu ayrım, borçluya sunulan talebin tutarını doğrudan etkiler.
Fatura tarihi, vade ve kanuni geçiş tarihi ayrı alanlarda tutulur. Sonradan düzenlenmiş hesap raporu, eski işlemin tarihini değiştirmez. Belgeler arasındaki tutar farkı giderilirken geçmiş kayıtların üstü kapatılmaz; farkın hangi ödeme, iade veya düzeltmeden kaynaklandığı açıklanır. Borçlunun daha önce sunduğu ödeme belgesi varsa ilgili alacağa aidiyeti incelenir. Kalan toplam güncel hesap tarihiyle gönderilir.
Bildirimden sonra hangi sonuçlar doğrulanır?
Bildirimin gönderilmesiyle alınması ayrı aşamalardır. Teslim kaydı, muhatap ve bildirim kapsamı dosyada saklanır. Ödeme geldiğinde hesap sahibi, tutar ve borç açıklaması kontrol edilir; kısmi ödeme yalnız o miktar kadar düşülür. TBK m.103 kapsamında ödeyen makbuz isteyebilir. Borcun tamamı karşılanmışsa açık anapara yeniden istenmez. Kalan faiz konusunda ayrı kayıt tutulması, anaparanın ikinci kez tahsili anlamına gelmez.
Vekilin iflası bulunan dosyada TBK m.509/2, alacağın geçmiş olduğunun iflas masasına karşı da ileri sürülmesini düzenler. Bu yazı borçluya bildirim örneğidir; iflas masasına yapılacak başvuru kendi dosyasıyla hazırlanır. M.509/3’teki taşınırın masadan ayrılması talebi de ayrı hak ve konudur. Alacağın bildirilmesi, belirli taşınırın teslimi hakkında iflas idaresi kararı alınmış gibi açıklanmaz.
Sık sorulan sorular
Alacak hangi anda geçer?
TBK m.509/1 koşullarında, vekâlet verenin vekile karşı bütün borçlarını ifa ettiği anda kendiliğinden geçer.
Vekilin kendi hesabına alacağı da geçer mi?
Hayır. Madde vekilin kendi adına ve vekâlet veren hesabına gördüğü işten doğan üçüncü kişi alacağını düzenler.
Yalnız bir gideri ödemek yeterli mi?
Kanun bütün borçların ifasını arar. İlgili vekâlet ilişkisinin hesap ve ifa kayıtları birlikte belirlenir.
Ayrı temlik imzası şart mı?
TBK m.185 kanuni geçişte özel şekle ve önceki alacaklının rıza açıklamasına gerek olmadığını düzenler.
Bildirim tarihi her zaman geçiş tarihi mi?
Hayır. Geçiş koşulunun tamamlanması ile borçlunun bildirimi alması ayrı tarihlerdir.
Eski alacaklıya yapılmış ödeme yok sayılır mı?
TBK m.186’daki bildirim yapılmamış olması ve iyiniyet koşulları incelenir. Önceki geçerli ifa tekrar istenmez.
Geçiş vadeyi erkene alır mı?
Hak sahibinin değişmesi, dış borcun mevcut vadesini kendiliğinden değiştirmez. Örnek muaccel kalan anapara içindir.
Borçlunun savunmaları sona erer mi?
TBK m.188 borçlunun ilgili savunma ve takas hakkını düzenler. Bildirim bu haklardan genel vazgeçme değildir.
Hak sahipliği çekişmeliyse ne uygulanır?
TBK m.187 ifadan kaçınma ve hâkimin belirlediği yere tevdi düzenini içerir. Bildirim mahkeme kararı yerine geçmez.
Word dosyası iflas masasından mal çıkarma için mi?
Hayır. Belge dış borçluya kanuni alacak geçişini bildirir ve ödeme ister. Taşınırın masadan ayrılması farklı başvurudur.
Resmî kanuni dayanaklar
Doğrudan geçiş dayanağı TBK m.509/1’dir. İleri sürme m.185, bildirim öncesi iyiniyetli ödeme m.186, çekişme m.187 ve savunmalar m.188 ile düzenlenir. Bağlı haklar m.189, hesap verme m.508 ve ödeme makbuzu m.103 kapsamında ayrılmıştır. Bakanlığın Türk Borçlar Kanunu metni ve TBMM 6098 sayılı Kanun kaydı esas alınmıştır. Madde kontrol tarihi 30 Eylül 2026’dır.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.