Acentelikte Komisyon Oranı Yazılmamışsa Ücret Nasıl Belirlenir? TTK 115
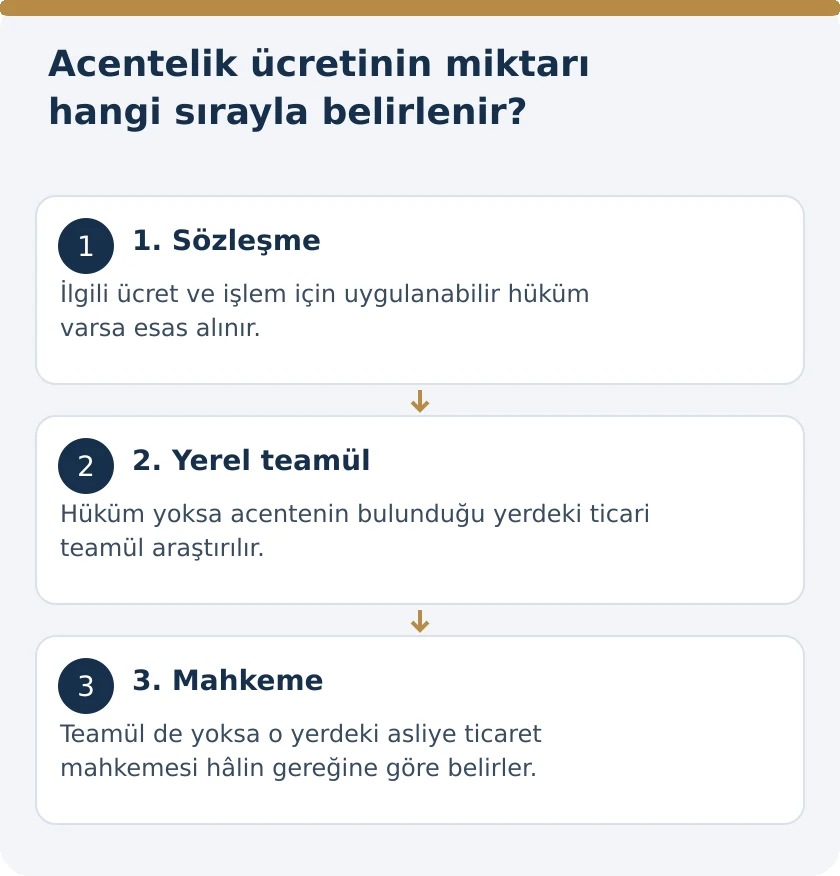
Acentelik sözleşmesinde komisyon oranının yazılmamış olması, acentenin yaptığı işlerin ücretsiz sayılması sonucunu doğurmaz. 6102 sayılı Türk Ticaret Kanunu’nun 115. maddesi, miktar boşluğunun nasıl doldurulacağını açıkça düzenler: Önce sözleşme hükmü uygulanır. Sözleşmede hüküm yoksa acentenin bulunduğu yerdeki ticari teamül esas alınır. Teamül de yoksa miktarı, hâlin gereğine göre o yerdeki asliye ticaret mahkemesi belirler.
Bu sıra, komisyona hak kazanmanın koşullarından ayrıdır. Acentenin hangi işlem için ücret isteyebildiği TTK 113 ve 114 kapsamında; hak edilen ücretin miktarı TTK 115 kapsamında incelenir. İşletmenin satış yapmış olması tek başına belirli bir yüzdeyi kanuni oran hâline getirmez. Acente de müvekkil de sözleşmede ve uygulanabilir teamülde karşılığı bulunmayan bir oranı tek taraflı açıklamayla kanunun yerine koyamaz. Doğru hesap, hak kazandıran işlemi ve o işlem için geçerli miktar ölçüsünü ayrı ayrı ortaya koyar.
TTK 115 hangi acentelik ilişkisine uygulanır?
TTK 102, acenteyi işletmeye çalışan veya ticari temsilci gibi bağlı olmadan, sözleşmeye dayanarak belirli yer ya da bölgede sürekli biçimde ticari sözleşmelere aracılık etmeyi veya bunları tacir adına yapmayı meslek edinen kişi olarak tanımlar. Bu unsurlar, ücret uyuşmazlığında ilk sınıflandırmayı belirler. Bir kişiye günlük dilde bayi, temsilci veya komisyoncu denmesi, ilişkinin kanuni niteliğini tek başına kurmaz. Süreklilik, bağımsızlık ve yapılan faaliyetin içeriği birlikte incelenir.
Ücretin sözleşmede gösterilmemesi ile acentelik sözleşmesinin hiç bulunmaması aynı sorun değildir. TTK 115, mevcut acentelik ilişkisindeki miktar boşluğunu doldurur; taraflar arasında gerçekleşmemiş bir acentelik ilişkisini meydana getirmez. Acenteliğin unsurları için TTK 102 kapsamında acente tanımı ve bağımsızlık şartları ayrıca açıklanmıştır. Ücret dosyasında sözleşmenin başlığı kadar sipariş akışı, müşteri yönlendirme yöntemi ve tarafların üstlendiği işlevler de doğru ilişkiyi belirlemek için düzenlenir.
Kanunun öngördüğü üç basamaklı miktar sırası
TTK 115’te sözleşme, ticari teamül ve mahkeme belirlemesi birbirinin yerine serbestçe seçilen yöntemler değildir. Miktar konusunda uygulanabilir sözleşme hükmü varsa ilk dayanak odur. Sözleşmede hüküm bulunmaması, yerel ticari teamül basamağını açar. Teamülün de mevcut olmadığı tespit edildiğinde mahkemenin hâlin gereğine göre belirleme görevi gündeme gelir. Sadece sözleşmedeki oranı düşük bulmak, miktar hükmünü yok sayıp doğrudan üçüncü basamağa geçmek için TTK 115’ten kaynaklanan bir yetki vermez.
Tarafların dilekçelerinde bu sırayı koruması gerekir. Önce hangi hükmün hangi işlem grubuna uygulandığı gösterilir. Hüküm bulunmadığı savunuluyorsa boşluğun kapsamı açıklanır. Teamüle dayanılıyorsa hangi yerde ve hangi faaliyet bakımından yerleşmiş uygulama bulunduğu ortaya konur. Mahkemeden miktar belirlenmesi istenirken de sözleşme ve teamül basamaklarının neden sonuç vermediği açıkça yazılır. Böylece tartışma soyut bir komisyon beklentisinden, kanunun aradığı somut belirleme nedenlerine taşınır.
Sözleşmede yalnızca bir yüzde bulunması yeterli mi?
Bir yüzde, tek başına hesabın bütün unsurlarını açıklamaz. Oranın hangi bedel üzerinden uygulanacağı, hangi işlemleri kapsadığı, hangi tarihte geçerli olduğu ve hangi hizmetin karşılığı sayıldığı ayrıca belirlenir. Sözleşme metni, komisyon cetvelleri ve sözleşmenin parçası hâline gelen ekler birlikte okunur. Mal gruplarına, satış kanallarına veya işlem türlerine göre ayrı ücret belirlenmişse her işlem ilgili hükme bağlanır. Tek bir kalemin oranı, açık dayanak olmadan bütün işlemlere yayılmaz.
Özellikle sözleşmede satış bedeli, tahsil edilen tutar veya net satış gibi farklı hesap temelleri kullanılması hesap sonucunu değiştirir. İade, iskonto, vergi ve taşıma bedellerinin hesaba katılması sorunu, kullanılan kavramın içeriğiyle çözülür. TTK 115 bu kalemler için bütün acenteliklere uygulanacak hazır bir formül yazmaz. Bu nedenle oranın bulunması ile matrahın açık olması ayrı ayrı kontrol edilir. İşlem belgesindeki tutar ile sözleşmenin ücret hesabına esas aldığı tutar aynı tabloda ayrı sütunlarda gösterilir.
Eksik ücret hükmü ile yorum uyuşmazlığı nasıl ayrılır?
Sözleşmede hiç ücret düzenlemesi bulunmaması açık bir miktar boşluğudur. Buna karşılık tarafların mevcut bir ücret hükmünü farklı anlaması, önce o hükmün kapsamının çözümlenmesini gerektirir. TTK 115’teki tamamlayıcı sıra, sözleşmenin var olan içeriğini okumadan uygulanmaz. Hangi müşterilerin, satışların veya hizmetlerin kapsama alındığı açıklığa kavuşturulmadan teamüle başvurulması, sözleşmede düzenlenen alanla gerçekten boş kalan alanı birbirine karıştırır.
Bu ayrım geçmiş ve yeni dönem işlemleri bakımından da önem taşır. Dosyada farklı tarihli ücret cetvelleri varsa her belgenin yürürlük zamanı, tarafların bağlanmasını gösteren kayıtlar ve kapsadığı işler belirlenir. Sonradan düzenlenen bir liste, yalnızca daha yeni tarih taşıdığı için bütün geçmiş hesapların yerine geçirilmez. Mahkemeye sunulan talep, her işlem döneminin dayanağını gösterir. Böylece miktar tartışması, tek bir belgenin tarihinden hareketle bütün ilişkiye uygulanan genel bir kabul üzerine kurulmaz.
Acentenin bulunduğu yer neden belirleyicidir?
TTK 115, teamül araştırmasında özellikle acentenin bulunduğu yeri esas alır. Kanun bu basamakta müvekkilin merkezini, müşterinin yerleşim yerini veya malın teslim edildiği yeri otomatik ölçüt olarak göstermez. Ticari faaliyetin farklı şehirlerde yürütülmesi, ilgili yerin belirlenmesini gereksiz kılmaz. Taraflar, acentenin hangi yerde bulunduğunu ve uyuşmazlık konusu acentelik faaliyetinin bu yerle bağlantısını somut kayıtlarla açıklamalıdır.
Bu hükümden hareketle Türkiye genelinde bütün sektörler için tek bir komisyon oranı ilan edilemez. Yerel ticari teamül iddiası, hem yer hem iş kolu bakımından belirli olmalıdır. Başka bölgede yürütülen farklı nitelikte bir işin bedeli, kendi başına aranan teamülü ispatlamaz. Araştırmanın amacı çeşitli oranları rastgele toplamak değildir; ilgili acentelik işinde, ilgili yerde ücretin nasıl belirlendiğini ortaya koymaktır. Yer seçiminin gerekçesi, ücret hesabı kadar denetlenebilir biçimde dosyada gösterilir.
Ticari teamül araştırması hangi verilere dayanır?
Teamül iddiasını destekleyen araştırmada aynı yerdeki aynı tür acentelik faaliyetinin ücret uygulaması incelenir. Ticaret odası veya ilgili meslek kuruluşundan alınan bilgiler, karşılaştırılabilir sözleşmeler ve düzenli ticari uygulamayı gösteren belgeler bu araştırmada değerlendirilir. Bir kuruluşun yazısında oran bulunması, o oranın hangi iş, dönem ve hizmet kapsamına ait olduğunun açıklanması ihtiyacını ortadan kaldırmaz. Belgenin kaynağı kadar kapsadığı piyasanın açıklığı da önemlidir.
Tek bir işletmenin tercih ettiği fiyat listesi ile ticari teamül aynı kavram değildir. Taraflardan birinin geçmişte farklı bir acenteye ödediği tutar da bağlamından koparılarak herkes için geçerli ölçüye dönüştürülmez. Karşılaştırmada temsil yetkisi, pazarlama yükü, müşteri hizmetleri, coğrafi kapsam ve tahsil faaliyeti gibi ücretin karşılığını etkileyen iş unsurları belirtilir. Bu karşılaştırma, birbirinden farklı hizmet paketlerini yalnızca yüzde rakamına bakarak eşitleme hatasını önler.
Teamül de yoksa mahkeme miktarı nasıl ele alır?
TTK 115, teamülün bulunmadığı durumda miktarın hâlin gereğine göre belirlenmesini öngörür. Kanunun görevlendirdiği merci, acentenin bulunduğu yerdeki asliye ticaret mahkemesidir. Bu aşamada inceleme, varlığı gösterilemeyen bir teamül varmış gibi hesap yapmaya dayanmaz. Acentenin üstlendiği işin niteliği ve kapsamı, ücretin karşılığını oluşturan faaliyetler ve dosyada doğrulanan somut koşullar üzerinde yürütülür. Talepte bulunan taraf, istediği miktarın bu koşullarla bağlantısını açıklamalıdır.
Mahkemenin miktar belirleme yetkisi, acenteye istediği oranı kesin sonuç olarak elde etme hakkı tanımaz. Aynı şekilde sözleşmede oran bulunmaması müvekkile sıfır ücret ödeme serbestisi vermez. Bilirkişi incelemesi yapılırken cevaplanacak soru, soyut olarak makul görülen bir yüzde değildir; kanuni sıranın hangi basamağında bulunulduğu ve ilgili hizmetin karşılığının hangi verilere dayandığıdır. TTK 115’teki bu özel belirleme düzenlemesi, bütün acentelik uyuşmazlıklarının usulünü tek başına düzenleyen genel bir hüküm olarak okunmaz.
Komisyon matrahı ile oran aynı hesapta nasıl gösterilir?
Denetlenebilir bir ücret hesabı en azından işlem tanımını, işlem tarihini, ücret hakkının dayanağını, hesaba esas tutarı, uygulanan oran veya sabit bedeli ve yapılan ödemeyi ayrı gösterir. Miktar boşluğu bulunan işlem grupları da açıkça işaretlenir. Böyle bir ayrım, oran tartışmasının işlem sayısı veya satış bedeli tartışmasıyla karışmasını önler. Mahkeme önüne getirilen tek bir toplam rakam, dayanak kalemleri olmadan TTK 115 incelemesini karşılamaz.
Hesap cetvelinde sözleşmeye dayanan oran ile teamüle dayanan oran aynı sütunda açıklamasız birleştirilmez. Her kalemin yanında hukuki ve belgesel dayanak belirtilir. Mahkemece belirlenecek miktar için de talebin hangi işlemleri kapsadığı gösterilir. Böylece bir işlem grubunda sözleşme bulunurken diğer gruptaki boşluğun bütün ilişkiye yayılması engellenir. Ücretin belirlenmesi, ticari kayıtların okunabilir bir hukuki hesap hâline getirilmesini gerektirir.
Ücretin miktarı ile ücrete hak kazanma birbirinden ayrıdır
TTK 113, acentelik devam ederken veya sona erdikten sonra hangi işlemlerin ücret hakkı doğurduğunu düzenler. TTK 114 ise hakkın doğumu ve kaybını işlemin yerine getirilmesiyle ilişkilendirir. TTK 115’te bulunan miktar sırası, bu koşulları ortadan kaldırmaz. Belirli bir oranın saptanması, acentenin ilişkideki bütün satışlardan mutlaka ücret alacağı anlamına gelmez. Önce ilgili satış için kanuni veya sözleşmesel hak dayanağı gösterilir, sonra miktar hesaplanır.
Özellikle acente değişikliğinde önceki ve sonraki acentenin hakları karıştırılmamalıdır. Hazırlanmış siparişlerde komisyonun önceki veya sonraki acenteye ait olması TTK 113/3 kapsamında ayrı bir sorundur. Bu konuda hak sahipliği çözümlenmeden yalnızca komisyon yüzdesi belirlenmesi, alacak hesabını tamamlamaz. Miktar uyuşmazlığı dosyasında hak sahipliğine ilişkin tartışma ayrıca işaretlenir; tek bir bilirkişi hesabıyla birbirinden farklı hukuki sorular örtülmez.
Tahsil komisyonu aynı ücret kalemi midir?
TTK 113/4, acentenin müvekkilinin talimatına uygun olarak tahsil ettiği paralar için tahsil komisyonu isteyebileceğini düzenler. Bu hüküm, tahsil faaliyeti bakımından ayrı bir hak dayanağıdır. Satışa aracılık karşılığı belirlenen ücretin hangi hizmetleri kapsadığı bu nedenle önemlidir. Tahsil işleminin varlığı, talimata uygunluğu ve tahsil edilen tutar kendi belgeleriyle ortaya konur. Satış komisyonuna ilişkin hesap ile tahsil hizmetine ilişkin talep açıklamasız biçimde tek kalemde toplanmaz.
Tahsil komisyonunun miktarı bakımından da ilgili sözleşme hükmünün bulunup bulunmadığı kontrol edilir. TTK 113/4 bütün acentelere uygulanacak sabit bir tahsil yüzdesi belirlemez. TTK 115’in miktar sırası, ücretin türü ve karşılık olduğu hizmet dikkate alınarak uygulanır. Böylece kanunun tanıdığı ücret hakkı ile tarafın talep ettiği yüzdelik oran arasındaki fark korunur; hakkın varlığına dayanılarak dayanağı gösterilmemiş bir oran kesin kabul edilmez.
Olağan giderler komisyon oranının dışında yeniden istenir mi?
TTK 117, acentenin yükümlülüklerini yerine getirirken yaptığı giderler bakımından yalnızca olağanüstü giderlerin ödenmesini isteme hakkını düzenler. Bu nedenle ücret hesabı ile masraf hesabı ayrılmalıdır. Olağan işletme giderlerinin tamamını ücret miktarına ayrıca eklemek, TTK 117’deki ayrımı etkisiz bırakır. Hangi giderin hangi iş için yapıldığı, giderin tutarı ve olağanüstü niteliğinin dayanağı ayrı gösterilir. Giderin belgelenmesi, tek başına onun olağanüstü olduğunu kanıtlamaz.
TTK 118, avans ve olağanüstü giderler için TTK 20/1’in ikinci cümlesine gönderme yapar. TTK 120 de müvekkilin hak edilen ücreti ve maddede belirtilen faizleri ödeme borcunu düzenler. Bu hükümler, komisyon oranının yokluğunu başka ad altında sınırsız masraf talebiyle doldurma imkânı vermez. Dosyada ücret, avans, olağanüstü gider ve faiz kalemlerinin ayrılması, her talebin kendi kanuni koşulları içinde denetlenmesini sağlar.
Hesap bilgisi istemek miktarı belirlemekle aynı şey değildir
TTK 116, acenteye ücret alacağının belirlenmesi için gerekli bilgileri ve ilgili defter kayıtlarının suretini isteme imkânı sağlar. Bu hak, satışların veya ödeme hareketlerinin saklı kalmasını önlemeye yöneliktir. Ancak kayıtların elde edilmesi tek başına sözleşmede bulunmayan komisyon oranını yaratmaz. Satış tutarı öğrenildikten sonra, o tutara hangi miktar ölçüsünün uygulanacağı yine TTK 115 sırasıyla belirlenir. Bilgi talebi ile ücret belirleme talebi bu nedenle birbirinin yerine kullanılmaz.
Acentenin ücret hesabı ve defter sureti istemesi hakkındaki rehber, TTK 116 kapsamındaki belge erişimini ayrıntılı olarak ele alır. Miktar uyuşmazlığında bu belgelere başvurmanın amacı, somut işlemleri ve hesap tabanını doğrulamaktır. Ücret oranının kaynağı ise sözleşme, ilgili yerin ticari teamülü veya şartları oluştuğunda mahkemenin belirlemesidir. Bu iki inceleme birlikte yürütülse de dayanakları açıkça ayrılır.
Özel sektör düzenlemeleri ve dosyanın son kontrolü
TTK 102/3; taşıma, deniz ticareti, sigorta ve turizm gibi alanlardaki özel düzenlemeleri saklı tutar. Bu nedenle genel acentelik ücret kuralı, sektörün özel hükümleri okunmadan uygulanmaz. Özellikle sigorta acenteliğinde sözleşme sonrası komisyon konusu, 5684 sayılı Kanun kapsamında sigorta acentesinin komisyon hakkı çerçevesinde ayrıca değerlendirilir. Başka sektör için hazırlanmış bir ücret hesabının doğrudan kopyalanması, kanunun koruduğu bu ayrımı ortadan kaldırır.
Son kontrol, talebin temelini görünür kılmalıdır: Acentelik niteliği belirlenmiş mi, ücret doğuran işlemler gösterilmiş mi, sözleşmede uygulanabilir miktar hükmü var mı, yoksa acentenin bulunduğu yerdeki teamül araştırılmış mı? Teamül de yoksa mahkemenin belirlemesine sunulan somut koşullar açıklanmış mı? TTK 115’in sağladığı çözüm, boşluğu belirsiz ifadelerle bırakmak değildir. Miktarı, kanunda gösterilen sırayla ve her basamağın dayanağını ortaya koyarak belirlemektir.
Sık sorulan sorular
Sözleşmede komisyon oranı yoksa acente ücretsiz mi çalışmış sayılır?
Hayır. TTK 115 miktar boşluğu için açık bir sıra kurar. Sözleşmede hüküm yoksa acentenin bulunduğu yerdeki ticari teamül uygulanır; teamül de yoksa miktarı hâlin gereğine göre o yerdeki asliye ticaret mahkemesi belirler. Ücrete hak kazanma ayrıca TTK 113 ve 114 kapsamında incelenir.
Acentelik komisyonu için kanunda sabit bir yüzde var mı?
TTK 115 bütün acentelikler için sabit bir yüzde öngörmez. Uygulanabilir sözleşme hükmü önceliklidir. Hüküm yokluğunda yerel ticari teamül, onun da yokluğunda mahkemenin somut koşullara göre belirlemesi esas alınır. Kanunda bulunmayan genel bir oran ilan edilemez.
Teamül araştırmasında müvekkilin merkezi mi esas alınır?
TTK 115 açıkça acentenin bulunduğu yerdeki ticari teamülü esas alır. Müvekkilin merkezi, müşterinin yerleşim yeri veya teslim yeri kendiliğinden bu ölçütün yerine geçmez. İlgili yer ile uyuşmazlık konusu acentelik faaliyeti arasındaki bağlantı dosyada gösterilir.
Ticaret odasından alınan her oran kesin komisyon oranı mıdır?
Tek başına bir oran yazılması yeterli değildir. Bilginin hangi yerdeki hangi iş koluna, hizmet kapsamına ve döneme ilişkin olduğu incelenir. Amaç herhangi bir ücret tarifesi bulmak değil, TTK 115’in aradığı ilgili ticari teamülün varlığını ve kapsamını ortaya koymaktır.
Satış komisyonu ile tahsil komisyonu aynı hak mıdır?
TTK 113/4, müvekkilin talimatına uygun tahsil edilen paralar için tahsil komisyonu isteme hakkını ayrıca düzenler. Satış ücreti ile tahsil hizmeti sözleşme kapsamına göre ayrıştırılır. Tahsil komisyonu için de kanunda genel bir sabit yüzde yazılı değildir.
Ücret miktarı belirlenince bütün satışlardan komisyon alınır mı?
Hayır. Miktarın belirlenmesi ile hangi işlem için ücret hakkı doğduğu ayrı konulardır. TTK 113 hak kazandıran işlemleri, TTK 114 hakkın doğumunu ve kaybını düzenler. TTK 115 kapsamında saptanan miktar, hak doğuran işlemlere uygulanır.
Acente yaptığı bütün giderleri komisyonuna ekleyebilir mi?
TTK 117, yükümlülüklerin yerine getirilmesi için yapılan giderlerden yalnızca olağanüstü giderlerin ödenmesini isteme hakkını tanır. Ücret, avans ve olağanüstü gider kalemleri ayrı hesaplanır. Her giderin belgeli olması, onun olağanüstü gider sayılmasını tek başına sağlamaz.
Defter suretini almak komisyon oranını da kesinleştirir mi?
Hayır. TTK 116 kapsamındaki bilgi ve defter sureti hakkı, ücret hesabına temel oluşturan işlemleri ve kayıtları ortaya çıkarır. Bu verilere uygulanacak miktarın kaynağı TTK 115’e göre ayrıca bulunur. Kayıt erişimi ile miktar belirlemesi farklı hukuki işlemlerdir.
Resmî kaynak ve ilgili kanun maddeleri
Bu yazının kanuni dayanağı, Adalet Bakanlığının yayımladığı 6102 sayılı Türk Ticaret Kanunu hükümleridir. İlgili maddeler: 102, 113–118, 120. Kanun maddelerinin kapsamı, işlem türü ve taraf sıfatı birlikte değerlendirilmiştir.
İlgili hukuk rehberleri
- Acentenin Ücret Hesabı ve Defter Sureti Talep Dilekçesi | TTK 116
- Acente Değiştiğinde Hazırlanmış Siparişin Komisyonu Kime Ait? TTK 113/3
- Acente Nedir? TTK 102’ye Göre Şartları ve Unsurları (2026)
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
