Acente Değiştiğinde Hazırlanmış Siparişin Komisyonu Kime Ait? TTK 113/3
Acentelik ilişkisinin sona ermesinden sonra imzalanan bir satış sözleşmesinin komisyonu, yalnız imza tarihinde görev yapan acenteye ait sayılmaz. TTK 113/3, eski acentenin hazırladığı veya aracılık ettiği işlemler ile sona ermeden önce ulaşmış müşteri teklifleri için ayrı ücret koşulları düzenler. Aynı hüküm, hâl ve şartlar gerektiriyorsa sonraki acentenin uygun bir pay almasını da kabul eder. Bu nedenle komisyon hesabında sadece fatura tarihi veya yeni acentenin işe başlama günü üzerinden karar verilmez.
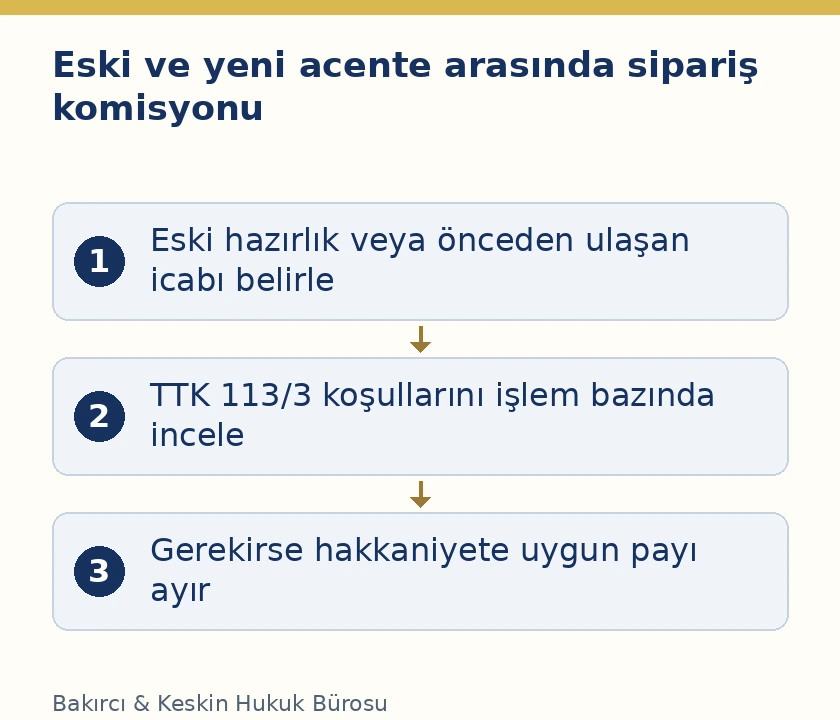
İncelenmesi gereken temel soru, belirli siparişin hangi acentenin hangi faaliyetinden doğduğudur. Müşterinin kim tarafından kazandırıldığı, teklifin ne zaman ve kime ulaştığı, işlemin hangi tarihte kurulduğu ve eski acentenin hazırlığının sonuçla bağlantısı ayrı kayıtlardan anlaşılır. TTK 113/3’ün amacı bütün gelecek satışları eski acenteye bırakmak değildir. Her işlem, maddede sayılan bağlantı ve zaman koşullarıyla değerlendirilir. Aşağıdaki açıklamalar Türk Ticaret Kanunu’na tabi ticari acentelikte, eski ve yeni acente arasındaki ücret ayrımına odaklanır.
Sözleşme tarihinden önce işlem dosyasının geçmişi incelenir
Komisyon uyuşmazlığında müşteri adı tek başına yeterli tanımlayıcı değildir. Aynı müşteri, farklı mallar, ayrı projeler veya bağımsız siparişler için birden çok işlem yapabilir. Eski acentenin bir işlem üzerindeki katkısı, müşterinin yıllar sonra yaptığı her alıma otomatik olarak taşınmaz. Bu nedenle ürün veya hizmet kapsamı, sipariş numarası, teklif sürümleri, miktar ve bedel belirlenmelidir. Belgeler, hangi görüşmenin hangi kesin sözleşmeye dönüştüğünü gösterecek şekilde eşleştirilmelidir.
İlk incelemede acentelik ilişkisinin sona erme tarihi ile satış sözleşmesinin kuruluş tarihi ayrı yazılır. Düzenlenen faturanın tarihi, taraflar arasındaki sözleşmenin kuruluş tarihiyle her zaman aynı işlem bilgisi değildir. TTK 113/3, ilişkinin bitmesinden sonra kurulan işlemi esas alır. Dolayısıyla sadece muhasebe kaydına bakılarak işlemin eski veya yeni dönem olduğu söylenmemelidir. Sözleşmenin kurulmasına ilişkin teklif, kabul ve taraf iradelerini gösteren kayıtlar birlikte okunmalıdır.
Fesih bildirimi tarihi ile ilişkinin bitiş tarihi neden ayrılır?
TTK 121/1, belirsiz süreli acentelik sözleşmesinin üç ay önceden ihbarla feshedilmesini; belirli süreli sözleşmede de haklı sebeple her zaman feshi düzenler. Bu nedenle bildirimin gönderildiği gün ile ilişkinin hukuken sona erdiği gün aynı kabul edilmemelidir. İhbar süresi içinde devam eden faaliyetler, ilişkinin henüz sürdüğü dönemle bağlantılıdır. Ücret incelemesinde hangi tarihte hangi sona erme yolunun uygulandığı açıkça yazılmalıdır. Bildirimin başlığı veya taraflardan birinin dosyayı kapatması, hukuki bitiş tarihinin yerine doğrudan geçirilemez.
TTK 121/2, belirli süreli sözleşmenin süresi dolduktan sonra uygulanmasına devam edilmesi hâlinde sözleşmenin belirsiz süreliye dönüşeceğini belirtir. Bu yüzden yalnız ilk sözleşmedeki son güne bakarak daha sonraki bütün siparişleri ilişki sonrası işlem olarak ayırmak doğru değildir. Süre dolduktan sonraki faaliyet, komisyon ödemeleri ve tarafların işlem yürütmeye devam etmesi incelenmelidir. Önce ilişkinin devam edip etmediği belirlenir; ancak bundan sonra TTK 113’ün hangi fıkrasının uygulanacağı seçilir.
Kapanış hesabında eski acentenin bildirdiği siparişlerle müvekkilin kayıtları aynı referans üzerinden karşılaştırılmalıdır. Bir siparişin farklı sistemlerde farklı numarayla tutulması, onun ayrı iki işlem olarak hesaplanmasına yol açmamalıdır. Müşteri unvanı, teklif içeriği, ürün listesi ve sözleşme eki eşleştirilerek gerçek işlem sayısı belirlenir. Yeni acenteye yapılan ödeme varsa bu ödemenin hangi iş için yapıldığı ayrıca açıklanır. Böylece paylaşım incelemesi, genel bir komisyon toplamı üzerinden değil, her somut işlem ve belgelenmiş faaliyet üzerinden yürütülür.
İlişki sürerken doğan ücretle ilişki sonrası ücretin farkı
TTK 113/1, ilişki devam ederken acentenin kendi çabasıyla kurulan işlemleri ve aynı nitelikteki işlemler için kazandırdığı üçüncü kişilerle yapılan işleri düzenler. İkinci fıkra ise belirli bölge veya müşteri çevresi bırakılan acentenin, katkısı olmadan o bölge veya çevrede kurulan işlemlerden ücret istemesine ilişkindir. Bu iki hükümde de önceki acentenin üçüncü fıkradan doğan hakkı saklıdır. Yeni acentenin göreve başlamış olması, önceki acentenin kanuni ücretini kendiliğinden ortadan kaldırmaz.
Bölge veya müşteri çevresi tahsisi, sona ermeden sonraki bütün işler için süresiz ücret hakkı yaratmaz. İlişki bittikten sonra üçüncü fıkranın koşullarına geçilir. Bölgesel düzenlemenin ayrıntıları için aynı bölgede birden fazla acente atanması ve inhisar kuralı incelenebilir. Ancak münhasırlık tartışması ile belirli bir siparişin önceki acentenin emeğine veya önceden ulaşmış icaba dayanması aynı inceleme değildir. Komisyon talebinde hangi fıkranın uygulandığı açıkça gösterilmelidir.
TTK 113/3-a: Eski acentenin aracılığı veya hazırlığı
Üçüncü fıkranın a bendi, acentenin işleme aracılık etmesi veya işlemin yapılmasının kendi çabasına bağlanabileceği ölçüde işlemi hazırlaması hâlini düzenler. Ayrıca işlem, acentelik ilişkisinin bitmesinden sonra uygun bir süre içinde kurulmalıdır. Bu düzenleme yalnız eski acentenin müşteriyi tanımasına dayanmaz. Hazırlık ile kurulan işlem arasında somut bağ bulunmalıdır. Ürün seçimi, teknik şartların belirlenmesi, fiyat görüşmeleri ve sipariş kapsamının netleştirilmesi gibi faaliyetler, belgeleriyle birlikte bu bağlantının değerlendirilmesine hizmet eder.
Eski acentenin gönderdiği her tanıtım e-postası, kanunun aradığı ölçüde hazırlığı kendiliğinden ispatlamaz. E-postanın hangi müşteri ihtiyacına cevap verdiği, karşılığında hangi görüşmenin yapıldığı ve son sözleşmenin bu sürecin devamı olup olmadığı açıklanmalıdır. Buna karşılık sözleşmenin son imzasının merkezde atılması, eski acentenin hazırlığını tek başına etkisiz hâle getirmez. İnceleme, görünen son işlemin öncesindeki gerçek ticari sürece yönelir. TTK 113/3-a bakımından belirleyici olan, hazırlık çalışmasının sonuçla kanunun aradığı bağlantıyı kurmasıdır.
Sonraki acentenin aynı dosyada yaptığı işler de kayda geçirilmelidir. Yeni fiyat müzakeresi, ürün kapsamının değiştirilmesi veya teslim koşullarının yeniden kurulması, işlemin geçmişle bağlantısı değerlendirilirken dikkate alınır. Ancak her değişiklik eski hazırlığın hukuki değerini otomatik olarak silmez. Değişikliğin yalnız uygulama ayrıntısı mı yoksa farklı bir ticari işin kurulması mı olduğu belgelerden anlaşılmalıdır. İki tarafın faaliyetleri aynı işlem çizelgesinde gösterildiğinde, eski acentenin talebi ile sonraki acentenin katkısı birlikte değerlendirilebilir.
Uygun süre kanunda sabit kaç gün olarak belirlenmiştir?
TTK 113/3-a, uygun süre için bütün ticaret alanlarında geçerli bir gün veya ay sayısı koymaz. Bu nedenle maddede olmayan otuz gün, üç ay veya bir yıl gibi sabit bir sınır kanun hükmü olarak sunulamaz. İşlemin özelliği, görüşmelerin geldiği aşama ve sona ermeden sonraki gelişmeler somut olarak değerlendirilir. Kanundaki süre ölçütü, işlem bağlantısının incelenmesini gerektirir; belirsizliği gizlemek için uydurulmuş bir takvim kullanılamaz.
Uygun süre incelemesinde sona erme tarihinden sözleşmenin kuruluşuna kadar geçen zaman tek başına bütün açıklamayı oluşturmaz. Taraflar arasındaki görüşmelerin kesilip kesilmediği, beklenen teknik onayların ne zaman tamamlandığı ve önceki teklifin işlemde hangi ölçüde korunduğu belgelenmelidir. Böyle bir kronoloji, eski acentenin hazırlığı ile sonraki sözleşme arasındaki bağı görünür kılar. Hükümdeki değerlendirme alanı mahkemeye aittir; herhangi bir zaman aralığının her olayda kesin olarak uygun bulunduğu ileri sürülemez.
TTK 113/3-b: Müşteri icabının sona ermeden önce ulaşması
B bendi farklı bir bağlantı kurar. Birinci veya ikinci fıkranın ilk cümlesi uyarınca ücret istenebilecek işleme ilişkin üçüncü kişi icabı, acentelik sona ermeden önce acenteye veya müvekkile ulaşmışsa eski acente ücret isteyebilir. Burada teklifin mutlaka eski acentenin kişisel e-posta adresine gelmesi aranmaz; kanun müvekkile ulaşmayı da açıkça yeterli bağlantı olarak düzenler. Bu nedenle merkez kayıtlarının incelenmesi önemlidir. Eski acentenin sistem erişiminin kapatılması, daha önce müvekkile ulaşmış teklifin tarihini değiştirmez.
Her müşteri mesajı icap değildir. Sadece bilgi isteme, katalog talebi veya görüşme daveti ile belirli bir sözleşmenin kurulmasına yönelik teklif aynı hukuki nitelikte sunulmamalıdır. Mesajın içeriği, ekleri ve işlem koşulları incelenmelidir. Ayrıca teklifin gönderildiği tarih ile muhataba ulaştığı tarih birbirinden ayrılmalıdır. Kanunun kullandığı ölçüt ulaşmadır. Elektronik kayıtlar değerlendirilirken iletinin kimden geldiği, hangi işlem için düzenlendiği ve acenteye veya müvekkile ne zaman eriştiği gösterilmelidir.
A bendinde yer alan uygun süre ifadesi, b bendinde aynı şekilde tekrar edilmemiştir. İki bent, kendi unsurları korunarak uygulanmalıdır. Bununla birlikte önceden ulaşmış bir teklifin varlığı, sonradan yapılan her farklı sözleşmeyi kendiliğinden kapsamaz. Önceki icap ile sonuçlanan işlemin aynı hukuki süreçte bulunduğu açıklanmalıdır. Miktar, konu veya taraf değişiklikleri varsa bunların işlem bağlantısına etkisi değerlendirilir. Önceden gelen tek bir teklif, süresiz ve sınırsız müşteri komisyonu şeklinde yorumlanmamalıdır.
Eski ve yeni acente arasında paylaşım nasıl yapılır?
TTK 113/3’ün son cümlesi, ücretin hâl ve şartlara göre paylaşılması hakkaniyet gereğiyse sonraki acentenin de uygun bir pay alacağını düzenler. Kanunda otomatik yarı yarıya paylaşım veya son imzayı attırana tam komisyon kuralı yoktur. Önce eski acentenin üçüncü fıkra kapsamında hakkının bulunduğu belirlenir. Ardından sonraki acentenin katkısı ve paylaşımı gerektiren koşullar incelenir. Paylaşım oranı, yalnız tarafların göreve başlama tarihlerine bakılarak kanuni bir yüzde gibi ilan edilemez.
Müvekkilin her iki acenteye aynı işlem için ayrı ayrı tam ücret ödemek zorunda olduğu da otomatik bir sonuç değildir. TTK 113/1 ve 113/2, önceki acenteye ait hak bulunduğu hâlde ve ölçüde yeni acentenin ücretinin doğmayacağını belirtir. Bu sistem, aynı işlemde ücretin hangi kişiye ve hangi kapsamda ait olduğunu ayırır. Hesapta toplam işlem bedeli, sözleşmeye göre ücret esası, eski acenteye ait tutar, sonraki acentenin payı ve yapılmış ödemeler ayrı satırlarda gösterilmelidir.
Ücret hakkının kapsamı ile kazanılma zamanı ayrı aşamalardır
TTK 113, hangi işlemin ücret doğuran işlemler arasında olduğunu belirler. TTK 114 ise ücrete hak kazanma zamanını ve işlemin yerine getirilmemesinin sonuçlarını düzenler. Genel kurala göre acente, işlem yerine getirildiği anda ve ölçüde ücrete hak kazanır. Taraflar sözleşmeyle farklı düzenleme yapabilse de müvekkil işlemi yerine getirdiğinde uygun avans hakkı; üçüncü kişi işlemi yerine getirdiğinde ise o ölçüde ücret hakkı kanunda ayrıca korunur. Bu nedenle hazırlanan siparişin tespitiyle tahsil edilebilir ücretin hesabı birbirine karıştırılmamalıdır.
Üçüncü kişinin işlemi yerine getirmeyeceği kesinleşirse TTK 114/2 uyarınca ücret hakkı düşer ve ödenen tutarlar geri verilir. Müvekkilin işlemi yerine getirmemesi ise üçüncü fıkrada farklı düzenlenmiştir: müvekkile yüklenemeyen sebeplerle ifa edilemeyen hâl ve ölçü dışında ücret istenebilir. İptal kaydının sisteme girilmiş olması, bu ayrımı tek başına açıklamaz. İfanın gerçekleşip gerçekleşmediği ve gerçekleşmediyse bunun nedeni belgelenmelidir. Sona erme sonrasındaki sipariş hesabına teslim, tahsilat ve iptal bilgileri bu yüzden eklenir.
Ücret oranı ve hesap kayıtları hangi hükme göre belirlenir?
TTK 115 uyarınca sözleşmede ücret miktarı belirlenmemişse acentenin bulunduğu yerdeki ticari teamüle bakılır; teamül de yoksa hâlin gereğine göre o yerdeki asliye ticaret mahkemesi miktarı belirler. Dolayısıyla eski acentenin ücret oranı ile yeni acentenin oranı farklıysa, eski acentenin geçmiş sözleşmesi yok sayılarak yalnız yeni oran uygulanamaz. Her talebin sözleşme ve kanuni dayanağı açıklanmalıdır. Farklı döviz, iskonto veya iade kalemlerinin hesaba etkisi de gerçek işlem belgeleriyle gösterilmelidir.
TTK 116/2, ücret istemi, muacceliyeti ve hesabı açısından önemli konularda bilgi isteme ve ücrete bağlı işlemlerin defter kayıtlarının suretlerini talep etme hakkını düzenler. İlgili prosedür için acentenin ücret hesabı ve defter sureti talebi kullanılabilir. Talep, belirli müşteri ve siparişlere bağlanmalıdır. Böylece sona erme sonrası hangi işlemin önceki çalışmayla ilişkili olduğu, hangi ücretin doğduğu ve hangi ödemenin yapıldığı kontrol edilir. Bilgi istemek, belgesiz bir komisyon tutarını kesin alacak olarak ilan etmek değildir.
Komisyon, fesih zararı ve denkleştirme aynı talep değildir
TTK 113/3’teki ücret, belirli bir işlem karşılığındaki komisyon hakkıdır. TTK 121/4’teki başlanmış işlerin tamamlanmaması zararı ve TTK 122’deki denkleştirme istemi ayrı kanuni koşullara bağlıdır. Aynı dosyada birden fazla talep bulunması, bunların tek başlık altında ayrım yapılmadan toplanmasını haklı kılmaz. Ücret alacağının hangi siparişten doğduğu açıkça gösterilirken, denkleştirme için sona erme sonrasındaki müşteri menfaati ve diğer kanuni koşullar ayrıca incelenir.
Acentelik denkleştirme tazminatı başlıklı rehber bu ayrı talebin çerçevesini açıklar. Sigorta acenteliğinde ise özel kanun düzenlemesi bulunduğundan, sigorta acentesinin sona erme sonrasındaki komisyon hakkı ayrıca değerlendirilmelidir. Buradaki genel ticari acentelik açıklaması, özel sektör hükmünün yerine geçirilmemelidir. Temel kanun metni için 6102 sayılı Türk Ticaret Kanunu’nun 113–116, 121 ve 122. maddeleri esas alınmalıdır.
Acente değişikliğinde komisyon hakkında sık sorulan sorular
1. Sözleşme yeni acente döneminde imzalanmışsa komisyon kesin ona mı aittir?
Hayır. TTK 113/3’teki koşullar gerçekleşmişse eski acente ücret isteyebilir. İmza tarihi tek başına yeterli değildir. Eski hazırlık, aracılık, teklifin ulaşması ve sonraki acentenin katkısı ilgili bentler çerçevesinde incelenir.
2. Eski acentenin müşteriyi tanıması yeterli midir?
Tek başına yeterli değildir. İlişki sonrası işlemin TTK 113/3’teki bağlantılardan birini taşıması gerekir. A bendinde aracılık veya işlemin yapılmasını eski acentenin çabasına bağlayan hazırlık ve uygun süre aranır. B bendinin teklif koşulları ayrıdır.
3. Uygun süre bütün işlemlerde üç ay mıdır?
Hayır. TTK 113/3-a sabit üç aylık süre koymaz. İşlemin özelliği ve hazırlıkla kurulan bağlantı somut belgeler üzerinden değerlendirilir. Kanunda bulunmayan bir süreyi bütün acentelik işlemlerine kesin sınır olarak uygulamak doğru değildir.
4. Müşteri teklifinin müvekkile ulaşması yeterli bağlantı oluşturur mu?
B bendinde icabın sona ermeden önce acenteye veya müvekkile ulaşması düzenlenmiştir. Ayrıca teklif, birinci veya ikinci fıkra kapsamında ücret istenebilecek bir işleme ilişkin olmalıdır. Her bilgi talebi veya tanışma mesajı icap olarak kabul edilmez.
5. Eski ve yeni acente komisyonu yarı yarıya mı paylaşır?
Kanunda böyle bir sabit oran yoktur. Hâl ve şartlara göre paylaşım hakkaniyet gereğiyse sonraki acente uygun pay alır. Somut katkı ve işlem koşulları açıklanmalı; otomatik yüzde üzerinden kesin hak iddiası kurulmamalıdır.
6. Yeni acente aynı işlemden her durumda tam ücret isteyebilir mi?
Hayır. TTK 113/1 ve 113/2, önceki acentenin üçüncü fıkradan doğan hakkı bulunduğu hâlde ve ölçüde yeni acentenin ücretinin doğmayacağını belirtir. Üçüncü fıkranın hakkaniyete uygun paylaşım düzenlemesi ayrıca dikkate alınır.
7. Sipariş kurulmuşsa ücret hemen tamamen kazanılmış olur mu?
Ücretin hangi işlemden doğacağı TTK 113’e, kazanılma zamanı ise TTK 114’e göre değerlendirilir. İşlemin yerine getirilme durumu ve kanundaki avans düzenlemesi önem taşır. Sözleşmenin kurulmasıyla her durumda tam ve ödenebilir ücret doğduğu söylenemez.
8. Eski acente sistem erişimi kapanınca hesap bilgisi isteyemez mi?
Sistem erişiminin kapanması, ilgili ücret hesabını açıklığa kavuşturma ihtiyacını ortadan kaldırmaz. TTK 116/2’deki bilgi ve defter kaydı sureti hakkı, ücrete bağlı somut işlemler için kullanılır. Talepte müşteri, dönem ve işlem referansları belirlenmelidir.
9. Sona erme sonrası komisyon denkleştirme tazminatına eşit midir?
Hayır. TTK 113/3 belirli işlemin ücretini; TTK 122 ise ayrı koşullarla denkleştirme istemini düzenler. Her talebin hukuki sebebi ve hesabı ayrılmalıdır. Birinin koşullarının bulunması diğerini otomatik olarak doğurmaz.
10. İnceleme için en önemli tarih kayıtları hangileridir?
Acenteliğin sona ermesi, üçüncü kişi icabının acenteye veya müvekkile ulaşması, satış sözleşmesinin kurulması ve ifa tarihleri ayrı belirlenmelidir. Eski hazırlığın tarihli belgeleri de bu sıraya eklenir. Yalnız fatura tarihinden hareketle komisyonun sahibi belirlenmez.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
