Anonim Şirket Tescil Edilmeden İmzalanan Sözleşmeden Kim Sorumlu?
Anonim şirket henüz ticaret siciline tescil edilmeden onun adına sözleşme imzalayan kişiler, yalnız ileride şirket kurulacağını söyleyerek sorumluluktan çıkmaz. Türk Ticaret Kanunu m.355/2, tescilden önce şirket adına işlem yapan ve taahhüde girenlerin şahsen ve müteselsilen sorumlu olduğunu düzenler. Yalnız şirketin sorumlu olması için iki koşul birlikte gerekir: işlemin ileride kurulacak şirket adına yapıldığının açıkça bildirilmesi ve tescilden sonraki üç ay içinde şirketin taahhüdü kabul etmesi.
Bu konu, yeni kurulan şirketin daha sonra yaptığı alımlardan farklıdır. İşlem tarihi ile tüzel kişiliğin kazanıldığı tarih yan yana konulur. Sözleşme üzerindeki ticaret unvanı, hazırlanan kaşe veya kuruluş başvurusu tek başına tescilin yerine geçmez. Karşı taraf bakımından da alacağın doğru kişiye yöneltilmesi bu ayrımla başlar. Sözleşmeyi kimin, hangi sıfatla ve hangi aşamada imzaladığı belgelenmelidir.
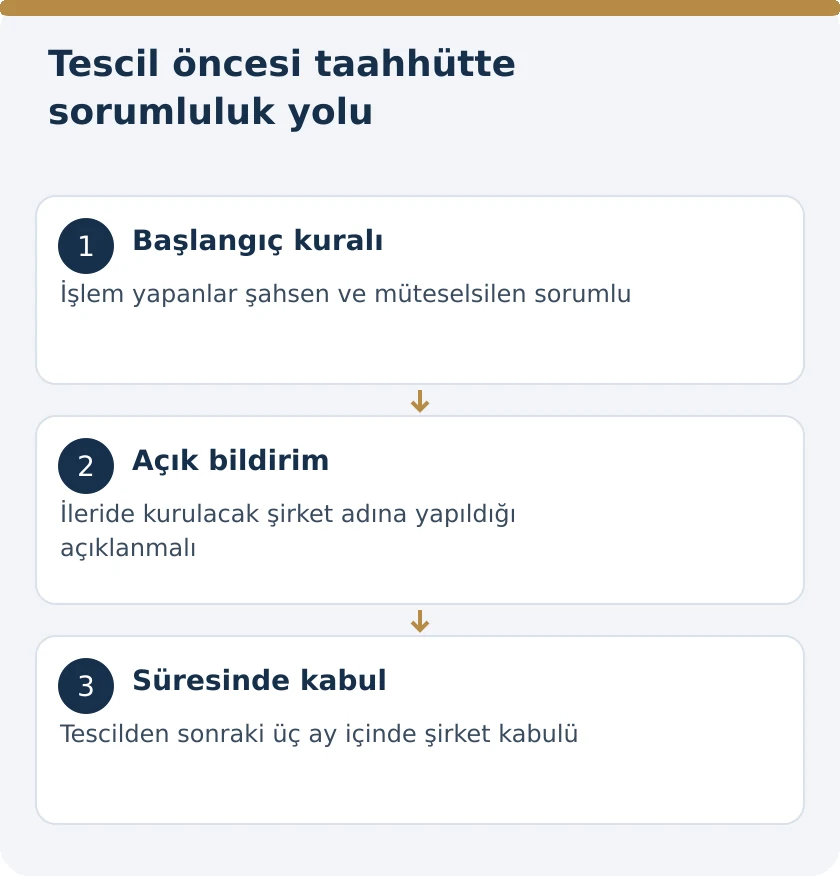
Kuruluş iradesi ile tüzel kişilik farklı aşamalardır
TTK m.335, kurucuların kanuna uygun esas sözleşmede anonim şirket kurma iradelerini açıklamasıyla kuruluşu düzenler. Aynı maddede m.355/1 saklı tutulur. TTK m.355/1 ise tüzel kişiliğin ticaret siciline tescille kazanılacağını açıkça belirtir. Bu nedenle esas sözleşmenin hazırlanması veya imzalanmasıyla şirketin üçüncü kişiler karşısındaki bütün tüzel kişi sonuçları aynı anda doğmuş sayılmaz.
İşlem dosyasında esas sözleşme tarihi, başvuru tarihi ve tescil tarihi ayrı kaydedilir. Bakanlık izni gereken şirketlerde ilgili izin de kendi aşamasında değerlendirilir. Kuruluş sürecinin ileri bir noktaya gelmiş olması, tescilden önceki işlemler için m.355/2'yi gereksiz kılmaz. Sözleşme tarafının kimliği, beklentiye göre değil gerçekleşmiş sicil kaydına göre belirlenir. Böylece kuruluş tamamlanacak düşüncesiyle kişisel sorumluluğun gözden kaçırılması önlenir.
Tescilden önce hangi kişiler sorumlu olur?
TTK m.355/2, şirket adına işlem yapanlar ve taahhüde girişenler üzerinde kişisel sorumluluk kurar. Hükmün muhatabı, her durumda bütün gelecekteki pay sahipleri değildir. İşlemi kimin yaptığı ve taahhüde kimin girdiği belirlenmelidir. Sözleşmeyi imzalayan kişi, ayrıca verilen taahhüt yazısı ve karşı tarafa yapılan açıklamalar birlikte incelenir. Yalnız kurucu listesinde bulunmakla somut işlemde borç altına girmek aynı olgu değildir.
Birden fazla kişinin sorumluluğu bulunduğunda kanunun müteselsil sorumluluk düzeni önem taşır. Sözleşmede tek bir gelecekteki şirket unvanı yazılması, fiilen işlem yapan kişileri görünmez kılmaz. İmza sirküleri henüz oluşmamışsa kişinin hangi belgeye dayanarak hareket ettiği açıklanmalıdır. Şirket ortağının borç sorumluluğu ile buradaki tescil öncesi işlem sorumluluğu farklı dayanaklardır. Kişi, pay sahibi olduğu için değil, m.355'te tarif edilen işlem ve taahhüt nedeniyle incelenir.
Şirket adına yazmak neden tek başına yeterli değildir?
Tescilden önce düzenlenen belgede şirket unvanının bulunması işlem türünü gösteren bir unsurdur; fakat m.355'in istediği açık bildirim ayrıca değerlendirilir. İşlem ve taahhüdün ileride kurulacak şirket adına yapıldığı karşı tarafa açıkça bildirilmelidir. Henüz tüzel kişilik kazanmamış yapının mevcut bir şirket gibi sunulmasıyla kanuni açıklığın sağlandığı kabul edilemez. Belgenin başlığı, taraf tanımı ve imza bölümü birlikte okunur.
Açıklamanın hangi kişiye, hangi tarihte ve hangi metinle ulaştığı önemlidir. Sözlü anlatım iddiasıyla yazılı sözleşme farklı şeyler söylüyorsa uyuşmazlığın dayanağı gösterilmelidir. İşlem yapan kişi, gelecekteki şirket adına hareket ettiğini açıkça kayda geçirmelidir. Karşı taraf da sözleşme tarihindeki sicil durumunu doğrulamalıdır. Yalnız web sitesi açılmış olması, vergi işlemleri için hazırlık yapılması veya işyeri tabelası asılması ticaret sicili tescilinin yerine geçmez.
Şirketin üç ay içinde kabulü ikinci koşuldur
Açık bildirim yapılmış olması tek başına kişisel sorumluluğu ortadan kaldırmaz. TTK m.355/2, tescilden sonra üç ay içinde taahhütlerin şirket tarafından kabul edilmesini de arar. Süre şirketin ticaret siciline tescilinden başlar. Sözleşmenin imzalandığı gün, ilk satış veya internet sitesinin açıldığı tarih bu başlangıçla karıştırılmaz. Tescil kaydıyla kabul belgesinin tarihleri yan yana konulmalıdır.
Şirketin kabulünün hangi işlem ve taahhüdü kapsadığı açık olmalıdır. Genel bir kuruluş işlemleri onaylanmıştır ifadesiyle hangi sözleşmelerin üstlenildiği belirsiz bırakılmamalıdır. Borcun konusu, karşı taraf, tarih, tutar ve yükümlülükler kabul dosyasında belirlenir. Şirket adına kabul açıklamasını yapan organ veya kişinin yetkisi de ayrıca kontrol edilir. Tescille tüzel kişilik kazanılması, bütün geçmiş belgelerin kendiliğinden kabul edildiği anlamına gelmez; kabul koşulu ayrıca gerçekleşmelidir.
İki koşul birlikte sağlanırsa yalnız şirket sorumlu olur
TTK m.355/2'nin istisnası, açık bildirim ile üç ay içindeki şirket kabulü birlikte gerçekleştiğinde yalnız şirketin sorumlu olacağını düzenler. Bu sonucun her bir sözleşme bakımından ayrı incelenmesi gerekir. Şirketin bir kuruluş sözleşmesini kabul etmesi, aynı kişinin daha önce yaptığı bütün işlemleri kabul ettiği anlamına gelmez. Belge listesi ve kabul kapsamı açık tutulmalıdır.
İşlem yapan kişinin sorumluluktan çıktığını ileri sürdüğü dosyada sadece tescil belgesi sunulması yeterli değildir. Açık bildirim kaydı ve süresinde kabul de gösterilir. Karşı taraf ise kabulün kapsamına giren borçla farklı veya sonraki bir taahhüdü ayırmalıdır. Kanunun düzenlediği sonuç, şartların gerçekleştiği işlemle sınırlıdır. Şirketin borcu üstlenmesi, alacağın tutarını artırmaz veya daha önce yapılmış ödemeleri yok saymaz; mevcut borç hesabı korunarak muhatap belirlenir.
Kabul belgesinde neler bulunmalıdır?
Kabul dosyası, tescilden önceki işlemle sonradan oluşan şirket iradesi arasında bağlantı kurar. Sözleşme tarihi, taraflar, işin konusu, bedel ve ek yükümlülükler tek tek belirtilir. Değişiklik veya ek protokol varsa kapsamı ayrıca gösterilir. Şirketin yetkili organ kararı, temsil belgesi ve kabul açıklamasının muhataba iletilmesine ilişkin kayıt birlikte saklanır. Bu belgelerden biri diğerindeki belirsizliği tek başına gidermez.
Kuruluşta çok sayıda alım ve hizmet sözleşmesi yapılmışsa bir liste hazırlanması yararlıdır. Liste sadece toplam kuruluş maliyetini göstermemeli; her taahhüdün hukukî konusunu ve şirketçe kabul tarihini içermelidir. Borcun bir kısmı kabul edilmişse kalan kısmın durumu açıkça yazılır. Muhasebe kaydına alınan tutarla kabul edilen yükümlülük farklıysa gerekçesi açıklanır. Sözleşme haklarının ve borçlarının kapsamı, yalnız ödeme dekontu üzerinden varsayılmamalıdır.
Fiilî kullanım ile hukuki kabul aynı şekilde incelenmez
Şirketin tescilden sonra kiralanan yerde çalışması veya teslim edilmiş malı kullanması uyuşmazlık dosyasında önemli bir olgudur. Ancak bu olgunun hangi taahhüdün, hangi koşullarla ve hangi tarihte kabul edildiğini gösterdiği somut belgelerle değerlendirilmelidir. Salt kullanım kaydı üzerinden bütün sözleşme eklerinin kabul edildiği sonucuna otomatik geçilmez. Kabul iddiasının kapsamı, şirketin davranışları ve yazılı kayıtlarıyla birlikte belirlenir.
Bu nedenle işlem dosyası yalnız fiilî teslimle kapatılmamalıdır. Tescil sonrası yazışmalar, yetkili kararlar, ödeme planı ve borcun şirket hesabında izlenmesi saklanır. Kişisel sorumluluktan çıkış iddiası bakımından üç aylık süre ayrıca kontrol edilir. Kabulün gerçekleşip gerçekleşmediği tartışmalıysa olguların yerini soyut şirket zaten kullandı cümlesi almamalıdır. Her taahhüt kalemi ve onun kabulüne dayanak gösterilen davranış ayrı değerlendirilir.
Üç aylık süre geçtikten sonraki işlemler
TTK m.355'teki özel sonuç için kanun üç aylık kabul süresi öngörmüştür. Süre geçtikten sonra yapılan bir anlaşmanın otomatik olarak aynı özel sorumluluktan kurtuluş sonucunu doğurduğu söylenemez. Sonraki borç üstlenme veya sözleşme düzenlemeleri kendi hukuki koşullarıyla ayrıca incelenir. İşlem yapan kişinin önceki kişisel sorumluluğu, yalnız şirketle sonradan hazırlanmış bir iç protokole dayanılarak yok sayılmaz.
Karşı tarafın hangi değişikliği kabul ettiği de önem taşır. Şirketin kendi içinde tuttuğu kayıtla alacaklıya karşı borç ilişkisinin değişmesi aynı konu değildir. Sonraki anlaşma düzenlenirken asıl sözleşme, mevcut borçlu, ödenmiş tutarlar ve yeni kabulün kapsamı gösterilir. Üç aylık süre kaçırılmışsa belgeye geriye dönük tarih yazmak hukuki çözüm değildir. Gerçek tarihler korunarak sonradan yapılabilecek işlemin şartları değerlendirilmelidir.
Şirket hiç tescil edilmezse
TTK m.355/1'deki tüzel kişilik kazanımı gerçekleşmemişse, m.355/2'nin tescil sonrası şirket kabulüne dayanan istisnası da aynı biçimde uygulanamaz. İşlem yapanların kişisel sorumluluğu temel inceleme konusu olmaya devam eder. Kuruluşun planlanmış olması, alacaklının yalnız kurulmamış yapıya başvurmak zorunda olduğunu göstermez. Sözleşme ve taahhütlerde yer alan kişiler, borcun doğum şartlarıyla birlikte değerlendirilir.
Sözleşmenin yürürlüğü ayrıca kurulma veya tescil koşuluna bağlanmışsa bu şartın içeriği ayrı okunur. Şartın bulunması ile gelecekteki şirket adına açık bildirim yapılması aynı şey değildir. Biri sözleşmenin etkisini, diğeri m.355 bakımından temsil edilen yapının açıklanmasını ilgilendirir. Alacaklı ve işlem yapan kişi, metnin bu iki unsurunu ayırmalıdır. Kuruluş başarısız olduğunda peşin ödemeler, teslimler ve yapılan işler için hangi borçların gerçekten doğduğu ayrıca hesaplanır.
Kuruluş giderleri için özel hüküm
TTK m.355/3, şirketçe kabul edilmeyen kuruluş giderlerinin kurucular tarafından karşılanacağını düzenler. Aynı fıkrada kurucuların bu giderler için pay sahiplerine rücu hakkının bulunmadığı belirtilir. Bu düzenleme, her pay sahibine ortaklık oranında kuruluş masrafı dağıtılacağı yönündeki otomatik hesabı engeller. Hangi giderin kuruluş gideri olduğu ve şirketçe kabul edilip edilmediği belgelerle belirlenmelidir.
Kuruluş gideri ile şirketin tescil sonrası olağan işletme gideri aynı tarih ve nitelikte değildir. Hizmetin konusu, kimin sipariş ettiği, faturanın hangi işlem için düzenlendiği ve kabul kararı birlikte okunur. Şirketin gideri kabul etmemesi üzerine kurucunun bütün pay sahiplerine genel masraf faturası çıkarması m.355/3'teki rücu yasağını ortadan kaldırmaz. Gider hesabında gerçekten yapılmış harcamalar ve elde kalan avanslar ayrı gösterilir; belgeye dayanmayan toplamlar kullanılmaz.
Yeni şirketin sonraki yüksek bedelli alımları farklıdır
TTK m.356, kuruluş sonrasında belirli yüksek bedelli işletme veya mal devralma ve kiralama işlemleri için ayrı denetim getirir. Bu rejim, tescilden önce yapılan işlemlerin m.355 sorumluluğuyla aynı değildir. Anonim şirketin ilk iki yılında yüksek bedelli mal alımı ve kiralama başlığında bu ayrı onay ve değerleme kuralları incelenir. İşlemin zamanını yanlış seçmek, iki farklı kanuni yöntemin birbirinin yerine uygulanmasına yol açar.
Sözleşme tescilden önce imzalanmış, teslim ve ödeme tescilden sonra yapılmışsa yalnız ödeme tarihine bakılmamalıdır. Hangi taahhüdün ne zaman kurulduğu ve sonraki şirket kabulünün neyi kapsadığı belirlenir. Tescil sonrası bağımsız yeni işlem varsa onun kendi koşulları değerlendirilir. m.355'e göre kabul bulunması, başka bir özel hüküm uygulanacaksa onu otomatik kaldırmaz. Kronoloji ve işlem içeriği birlikte ele alınmalıdır.
Karşı taraf hangi belgeleri istemelidir?
Karşı taraf, sözleşme imzalanırken şirketin tescil durumunu doğrulamalıdır. Henüz tescil yoksa işlemi yapan gerçek veya tüzel kişiler ve verdikleri açıklama sözleşmede açık görünmelidir. Esas sözleşme örneği, kuruluş başvurusu ve planlanan unvan yardımcı belgelerdir; fakat tescil belgesinin yerini tutmaz. Tescil gerçekleştiğinde sicil bilgileri ve üç ay içindeki kabul kaydı takip edilir.
Alacak hesabında teslim, fatura, ödeme ve kabul ilişkisi birbirine bağlanır. Kişisel sorumluluğu devam eden kişiyle şirketin ödeme yaptığı işlem farklı sıfatlar içerebilir. Tahsil edilen tutarlar bakiye hesabından düşülmelidir; muhatap sayısının artması aynı borcun iki kez istenmesine izin vermez. Şirket işlemleri ve elektronik defterlerin devamı kayıt düzenini ilgilendirse de burada esas kanıt tescil öncesi sözleşme ile şirketin kabulüdür. Organ kayıtları gerçek işlem tarihlerini yansıtmalıdır.
Kurucular hangi kayıtları korumalıdır?
Kurucular, şirket adına yapılan bütün işlem ve taahhütleri ayrı bir kuruluş listesinde izlemelidir. Her satırda işlem tarihi, karşı taraf, imzalayan, tutar, ifa durumu ve açık bildirim kaydı bulunur. Şirket tescil edildikten sonra kabul kararı ve tarihi aynı satıra eklenir. Böylece üç aylık sürenin hangi işlemde tamamlandığı, hangisinde eksik kaldığı görünür olur. Genel bir maliyet toplamı bu hukuki kontrolü sağlamaz.
Gider ve avans belgeleri de kişisel hesaplarla karıştırılmadan tutulmalıdır. Kurucu tarafından ödenen tutar ile şirketçe sonradan karşılanan tutar eşleştirilir. Kuruluş masrafını kabul eden şirket kararı, hangi harcamaların kapsandığını belirtmelidir. Tescil gerçekleşmeden şirketin ayrı tüzel kişi gibi gösterilmesi yerine gerçek aşama açık yazılır. Bu açıklık, hem karşı tarafın yanlış muhataba yönelmesini hem kurucunun kişisel sorumluluğu fark etmeden yeni taahhütler vermesini önler.
Kuruluş tescili süresiyle kabul süresi karıştırılmaz
TTK m.354, esas sözleşmenin tescil ve ilanı için otuz günlük düzenleme içerir. Bakanlık izniyle kurulacak şirketlerde izin alınması, diğerlerinde m.335 uyarınca kuruluş bu hükmün başlangıç noktasıdır. TTK m.355'teki üç aylık kabul süresi ise tescilden sonra işler. Bu iki süre farklı işlemler içindir. Otuz günlük tescil takvimi, şirketin geçmiş taahhütleri kabul etmesine ilişkin üç ayın yerine geçmez. Kuruluş dosyasında her sürenin başlangıcı ve yapılacak işlem ayrı gösterilmelidir. Böylece tescil hazırlığı tamamlandı denilerek geçmiş sözleşmelerin kabul takviminin unutulması önlenir.
Sonuç dosyası işlem bazında kurulmalıdır
TTK m.355 bakımından her sözleşme için dört soru cevaplanır: işlem tescilden önce mi yapıldı, işlemi kim yaptı, ileride kurulacak şirket adına hareket edildiği açıkça bildirildi mi ve şirket üç ay içinde kabul etti mi? Kuruluş giderlerinde ayrıca m.355/3'ün kabul ve rücu düzeni incelenir. Her sorunun cevabı belirli belge ve tarihle eşleştirilmelidir.
Bu inceleme, şirket kurulduğu için herkes kurtuldu veya şirket kurulmadığı için hiçbir sözleşme bağlamaz şeklindeki genel sonuçları önler. Kanun, tescil öncesi işlem yapanların sorumluluğunu ve şirketin bunu üstlenmesinin özel koşullarını açıkça ayırır. Doğru dosya, kimin neyi taahhüt ettiğini ve kabulün hangi kapsamda gerçekleştiğini gösterir. Böylece alacaklı doğru muhatabı belirler; kurucular da kuruluş sürecini sonradan çözülemeyen kişisel borç uyuşmazlıklarına dönüştürmeden yönetir.
Sık sorulan sorular
Anonim şirket ne zaman tüzel kişilik kazanır?
TTK m.355/1’e göre ticaret siciline tescille kazanır. Esas sözleşmenin hazırlanması veya m.335 kapsamındaki kuruluş iradesi, tüzel kişiliğin tescille kazanılması koşulunun yerine geçmez.
Tescilden önce şirket adına sözleşme yapan kimdir, borcu kim taşır?
TTK m.355/2, şirket adına işlem yapan ve taahhüde girişenleri şahsen ve müteselsilen sorumlu tutar. Somut işlemde kimin taahhüt verdiği belirlenir; bütün gelecekteki pay sahipleri otomatik borçlu sayılmaz.
Şirket kurulunca kişisel sorumluluk otomatik kalkar mı?
Hayır. İşlemin ileride kurulacak şirket adına yapıldığı açıkça bildirilmiş olmalı ve taahhüt tescilden sonraki üç ay içinde şirketçe kabul edilmelidir. Kanunun iki koşulu birlikte aranır.
Üç aylık kabul süresi ne zaman başlar?
Şirketin ticaret siciline tescilinden başlar. Esas sözleşme imzası, kuruluş başvurusu veya ilk faaliyetin tarihi bu başlangıçla karıştırılmaz. Tescil ve kabul belgelerinin tarihleri birlikte kontrol edilir.
Şirketin malı kullanması her taahhüdü kabul ettiğini gösterir mi?
Kullanım önemli bir olgudur; ancak hangi sözleşme ve koşulların hangi tarihte kabul edildiği somut kayıtlarla incelenir. Bütün eklerin ve farklı taahhütlerin otomatik kabul edildiği sonucu çıkarılamaz.
Şirket hiç tescil edilmezse ne olur?
Tüzel kişilik ve tescil sonrası kabul istisnası gerçekleşmediğinden işlem yapanların kişisel sorumluluğu temel inceleme konusu olur. Sözleşmenin doğum ve yürürlük koşulları, yapılan ifalarla birlikte ayrıca değerlendirilir.
Şirketin kabul etmediği kuruluş giderini bütün ortaklar öder mi?
TTK m.355/3 bu giderlerin kurucularca karşılanacağını ve kurucuların pay sahiplerine rücu hakkı bulunmadığını düzenler. Giderin niteliği, tutarı ve şirketçe kabul edilip edilmediği belgelenmelidir.
Tescil sonrası ilk iki yıldaki mal alımı aynı hükme mi tabidir?
Hayır. TTK m.356 kuruluş sonrası belirli yüksek bedelli alım ve kiralamaları ayrıca düzenler. m.355 tescilden önceki işlem ve taahhüt sorumluluğudur. Tarih ve işlem içeriği ayrı belirlenir.
Resmî kaynak ve ilgili kanun maddeleri
Bu yazının kanuni dayanağı, Adalet Bakanlığının yayımladığı 6102 sayılı Türk Ticaret Kanunu hükümleridir. İlgili maddeler: 335, 354–355, 356. Kanun maddelerinin kapsamı, işlem türü ve taraf sıfatı birlikte değerlendirilmiştir.
İlgili hukuk rehberleri
- Şirket Ortağı Şirket Borcundan Sorumlu mu?
- Yeni Kurulan Anonim Şirkette Yüksek Bedelli Mal Alımı ve Kiralama: TTK 356 Onayı
- Şirket Birleşmesi ve Tür Değişikliğinde ETDS Defterlerinin Devamı
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
