Alacak Üzerinde İntifa Varsa Borç Kime Ödenir? Birlikte Tahsil ve Tevdi
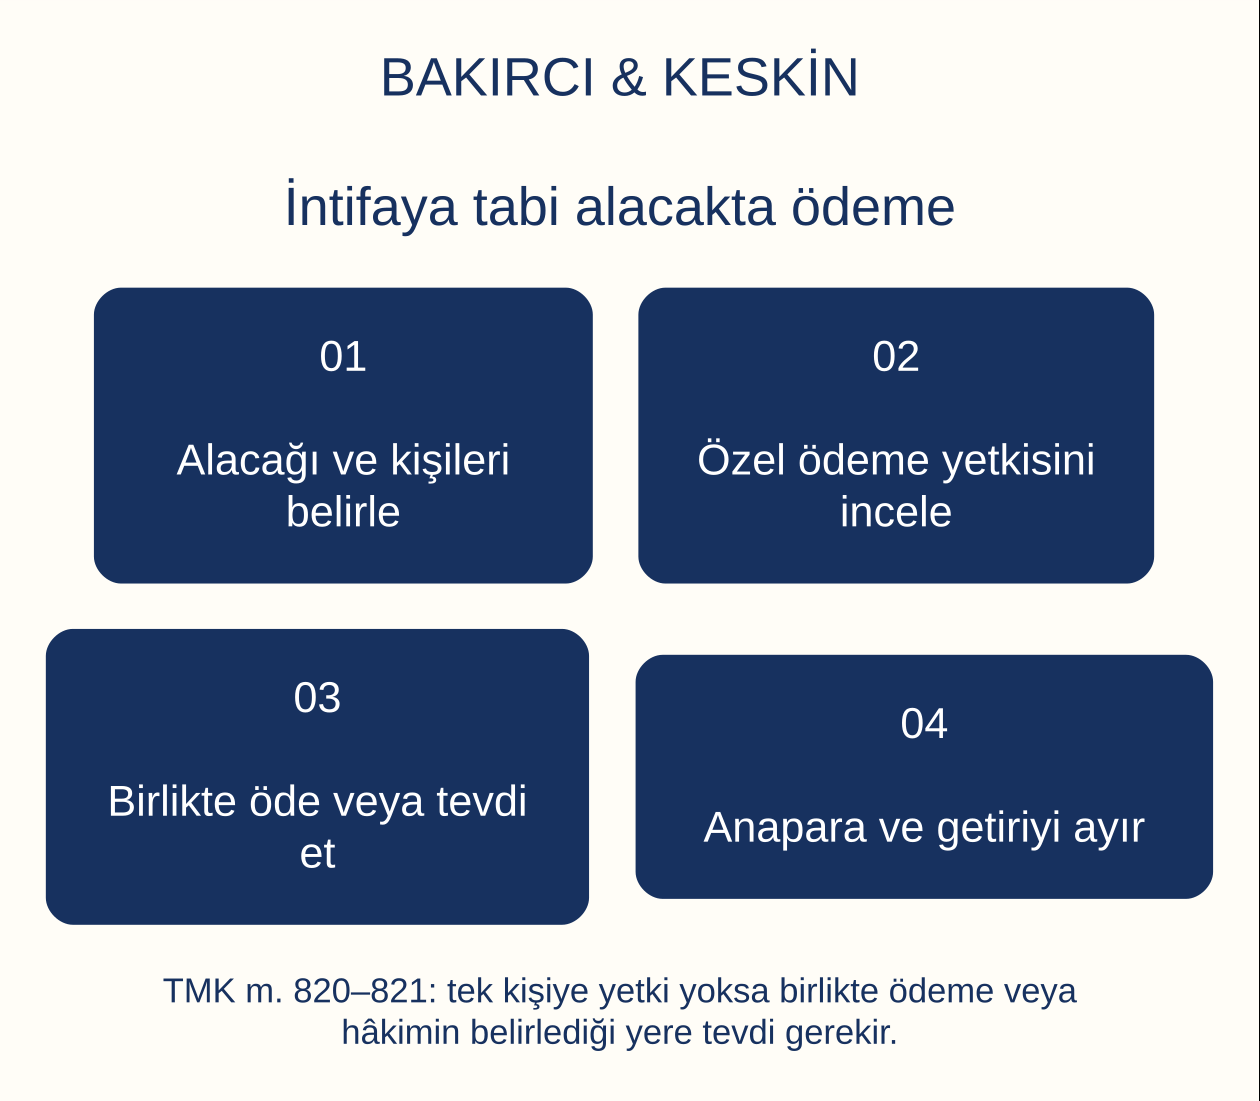
Bir alacak üzerinde intifa hakkı bulunması, borçlunun bedeli yalnız intifa sahibine ödeyerek her durumda borcundan kurtulacağı anlamına gelmez. Türk Medenî Kanunu m. 820, ödeme istemi ve ilgili işlemlerde alacaklı ile intifa sahibinin birlikte hareket etmesini düzenler. TMK m. 821’e göre bunlardan yalnız birine ödeme yapmaya yetkili kılınmamış borçlu, borcu ikisine birlikte ödemeli veya hâkimin belirleyeceği yere tevdi etmelidir. Bu düzen, anapara üzerindeki hak ile getiriden yararlanmayı birbirinden ayırır. Borç ödendiğinde intifa da mutlaka sona ermez; yerine getirilen edimin konusu, özellikle geri ödenen anapara intifaya tabi olur. Dolayısıyla doğru ödeme için üç şey belirlenmelidir: Alacağın sahibi kimdir, intifa hakkı kimdedir ve tek kişiye ödeme yetkisi gerçekten var mıdır? Hesap numarasının bildirilmesi, tek başına bu üç sorunun cevabı değildir. Bu yazı, alacağın devrini istemekten ayrı olarak mevcut borcun doğru muhataba ifasını inceler.
Üç farklı sıfat birbirine karıştırılmamalıdır
Alacağın borçlusu, asıl borcu yerine getirecek kişidir. Alacaklı, üzerinde intifa bulunan alacağın hak sahibidir. İntifa sahibi ise kanunun tanıdığı yararlanma yetkisini kullanır. Bir belgede bu kişilerin sıfatları doğru gösterilmeden ödeme ve ibra işlemleri güvenilir biçimde kurulamaz. İntifa sahibiyle alacaklı arasındaki ilişki, asıl borçlunun borcunun kaynağıyla aynı sözleşme olmayabilir. Borç sözleşmesi, intifanın kuruluş belgesi ve sonradan verilmiş tahsil yetkileri birlikte okunur. İki hak sahibinin aynı soyadı taşıması veya aynı adreste bulunması, birbirlerini sınırsız temsil ettikleri anlamına gelmez. Ödeme talebini imzalayan kişinin hangi yetkiyle hareket ettiği açıkça gösterilmelidir.
İntifa konusu alacağın kimliği belirlenir
TMK m. 794 intifanın haklar üzerinde kurulabilmesine, m. 795 ise alacaklarda kuruluş biçimine ilişkin hükümler içerir. Ödeme dosyasında intifanın hangi alacağı kapsadığı somutlaştırılmalıdır. Yalnız genel bir “bütün gelirler” ifadesiyle belirli borcun tamamı üzerinde aynı yetkinin bulunduğu varsayılamaz. Alacağın doğduğu işlem, borçlu, anapara, vade ve varsa senet veya hesap bilgisi eşleştirilir. Sonradan kısmi ödeme veya değişiklik olmuşsa güncel bakiye gösterilir. Kuruluş belgesi, başlangıç tarihi ve sona erme şartları da kayda alınır. Yanlış hesap numarası veya önceki sözleşmeye ait bakiye üzerinden yapılan ödeme, doğru kişiye yönelse bile borcun kapsamını tartışmalı hale getirir.
Getiriyi edinme hakkı anaparanın serbestçe tüketilmesi değildir
TMK m. 820’nin ilk cümlesi, alacak üzerindeki intifanın getiri edinme yetkisi verdiğini düzenler. Bu hüküm, intifa sahibini her durumda anaparayı kendi malvarlığına geçirip serbestçe tüketebilen kişi haline getirmez. Anaparanın tahsili ve korunması için m. 821’de ayrı kurallar vardır. Ödeme talebinde anapara, faiz ve diğer getiriler ayrılmalıdır. Tek toplam tutar, hangi kısmın asıl borcu kapattığını ve hangi kısmın intifa sahibinin yararlanmasına ilişkin olduğunu gizler. Alacaklı ile intifa sahibinin birlikte hareket etme yükümlülüğü de bu hak ayrımından bağımsız değildir. Getiriye hak kazanma ile borçluya yöneltilecek istemin usulü ayrı incelenir.
Faiz ve dönemsel gelir hangi döneme aittir?
TMK m. 805, intifaya konu sermayenin faizleri ve diğer dönemsel gelirlerinin, daha sonra muaccel olsalar bile intifanın başlangıcı ile sonu arasındaki dönem için intifa sahibine ait olduğunu düzenler. Bu nedenle ödeme günü ile gelirin ait olduğu dönem aynı kabul edilmemelidir. Hesapta başlangıç tarihi, bitiş tarihi ve gelirin hangi süreye ilişkin olduğu gösterilir. İntifanın sona ermesinden sonra yapılan ödeme, içindeki bütün getirilerin yeni döneme ait olduğunu kanıtlamaz. Aynı şekilde başlangıçtan önceki döneme ait gelir yalnız sonradan tahsil edildiği için otomatik olarak intifa sahibine yazılmaz. Ödeme belgesi, dönem ayrımını ve anapara bakiyesini birlikte göstermelidir.
Ödeme istemi neden birlikte yapılır?
TMK m. 820, borçluya karşı ödeme isteminin alacaklı ve intifa sahibi tarafından birlikte yapılmasını öngörür. Kanun, hak sahiplerinden birinin diğerinin konumunu yok sayarak bütün tahsil sürecini tek başına yönlendirmesini önleyen bir birlikte hareket düzeni kurar. Talep belgesinde iki kişinin iradesi veya geçerli temsil yetkisi görülebilmelidir. Birinin gönderdiği yazıda diğerinin adının yalnız anılması, onun talebe katıldığını tek başına göstermez. Yetkili temsilci kullanılıyorsa yetkinin bu alacağı ve istenen işlemi kapsaması gerekir. Borçlu, talepteki imza ve yetki durumunu asıl borç belgesiyle eşleştirir; ödeme usulünü tek taraflı beyana dayanarak değiştirmez.
Borçlunun ödeme bildirimi kime yöneltilir?
Aynı madde, borcunu ödemek isteyen borçlunun bildirimini hem alacaklıya hem intifa sahibine yöneltmesini ister. Böylece ödeme tarihi, tutarı ve ifa biçimi konusunda iki hak sahibinin de bilgilenmesi sağlanır. Sadece birine gönderilen bildirim, diğerine de yapılmış gibi kabul edilmemelidir. Bildirimde anapara ve getiri dökümü, vade, ödeme için önerilen usul ve varsa yetki belgesinin açıklanması istenir. Ulaşma kaydı korunur. Taraflardan birinin adresi veya temsilcisi değişmişse güncel bilgiler doğrulanır. İki kişiye bildirim yapılması borcu iki katına çıkarmaz; tek borcun, iki hak sahibinin kanuni konumu korunarak ödenmesini sağlar.
Yalnız bir kişiye ödeme yapılması hangi durumda mümkündür?
TMK m. 821, alacaklı veya intifa sahibinden birine ödeme yapmaya yetkili kılınmış olma durumunu ayrıca dikkate alır. Dolayısıyla birlikte ödeme kuralının uygulanmasında geçerli özel ödeme yetkisi bulunup bulunmadığı araştırılır. Yetkinin kimden geldiği, kapsamı ve yürürlükte olup olmadığı açıklanmalıdır. Yetki yalnız faiz tahsiline, belirli vadeye veya belirli tutara ilişkinse bütün anaparayı kapsadığı kabul edilmemelidir. Belgenin tarihi, imzaları ve ilgili alacakla bağlantısı incelenir. Bir kişinin kendi adına hesap numarası yazması, diğer hak sahibinin korunmasını ortadan kaldıran yetki belgesinin yerine geçmez. Yetki tartışmalıysa borçlu, kanundaki ortak ödeme veya tevdi düzenini değerlendirir.
Birlikte ödeme, parayı yarı yarıya bölmek değildir
TMK m. 821’deki ikisine birlikte ödeme, alacaklı ile intifa sahibinin aynı miktarda anapara sahibi olduğu anlamına gelmez. Hüküm ödeme usulünü düzenler. Anapara ve getiri üzerindeki hakların kapsamı ise intifa ilişkisine göre belirlenir. Bu nedenle borcun yarısını bir kişiye, yarısını diğerine göndermek tek başına kanuni çözüm olarak gösterilemez. Tarafların yetkili kabulü, ödeme biçimi ve borcun hangi kaleminin ifa edildiği açık olmalıdır. Ortak imzalı talimat varsa talimatın borçluya karşı kapsamı ve hak sahipleri arasındaki hesap düzeni ayrılır. Ödeme yöntemi, tarafların maddi haklarını fark ettirmeden değiştiren bir paylaşma anlaşmasına dönüştürülmemelidir.
İntifa, asıl borcun tutarını kendiliğinden artırmaz
TMK m. 820–821, alacağın yararlanma ve ifa düzenini belirler. Bu hükümler, asıl borcun kaynağında bulunmayan yeni bir anapara veya faiz borcunu tek başına yaratmaz. İki hak sahibinin talepte bulunması da aynı alacağın iki kez tahsil edilmesine izin vermez. Borç bakiyesi, kaynak sözleşme ve önceki ödemeler üzerinden doğrulanır. Hak sahipleri arasında anlaşmazlık bulunması, borçlunun vade ve ifa koşullarını tamamen göz ardı etmesini haklı kılan genel bir erteleme değildir. Ödeme kanuni usule uygun hazırlanır; tek kişiye yetki yoksa ortak ifa veya m. 821’deki tevdi yolu değerlendirilir. İki farklı talep yazısı gelmişse her birinin hangi alacağa ve döneme ilişkin olduğu belirlenir. Aynı anaparanın farklı başlıklarla tekrarlanması önlenir; ayrı bir gecikme veya gider iddiası varsa onun hukuki dayanağı ayrıca gösterilir.
Kişisel hesaba havale yapmak neden tek başına yeterli açıklama değildir?
Banka dekontu, bir tutarın hangi hesaba gönderildiğini gösterir. Ancak o hesabın bu borcun tahsili için yetkilendirilmiş hesaba ait olup olmadığını her durumda tek başına göstermez. TMK m. 821 açısından ödeme muhatabının kanuni veya verilmiş yetkisi ayrıca incelenir. Ödeme açıklamasına borcun adı yazılması da eksik yetkiyi kendiliğinden tamamlamaz. Borçlu, talimatı veren kişinin sıfatını ve diğer hak sahibinin konumunu doğrulamalıdır. Önceki dönemlerde aynı hesaba ödeme yapılmış olması, yeni veya değişmiş intifa ilişkisini inceleme gereğini ortadan kaldırmaz. İfa belgesiyle birlikte yetki ve kabul kayıtlarının saklanması, ödemenin hukuki niteliğinin sonradan gösterilmesini sağlar.
Hâkimin belirleyeceği yere tevdi ne işe yarar?
TMK m. 821, yalnız bir kişiye ödeme yetkisi bulunmayan borçluya, ikisine birlikte ödeme yanında hâkimin belirleyeceği yere tevdi yolunu gösterir. Tevdi, ödeme konusu değerin iki hak sahibinin hakları korunarak belirlenen yere bırakılmasıdır. Borçlunun tek başına dilediği hesabı seçip ona “tevdi hesabı” adını vermesi aynı işlem değildir. Başvuruda borç, hak sahipleri, intifanın kapsamı ve ödeme konusunun ne olduğu açıklanır. Alacak ve intifa belgeleriyle borç bakiyesi sunulur. Hâkimin belirlediği yer ve usule uygun işlem yapılması gerekir. Tevdi yolunun kullanılması, anapara ve getiri hesabının hazırlanması yükünü ortadan kaldırmaz; hangi borcun hangi miktarda ifa edildiği yine belirli olmalıdır.
Genel alacaklı temerrüdü tevdisi ile özel intifa düzeni
TBK m. 107, alacaklının temerrüdü halinde teslim edilecek şeyin tevdi edilmesiyle borçtan kurtulmaya ilişkin genel düzeni içerir. TMK m. 821 ise alacak üzerindeki intifada birine ödeme yetkisi bulunmayan borçlunun ifasını özel olarak düzenler. Başvurunun hukuki temeli doğru seçilmelidir. İntifa nedeniyle iki hak sahibinin bulunması ile alacaklının ifayı kabul etmemesi aynı olgu değildir. Dosyada hangi durumun gerçekleştiği açıkça yazılır. TBK m. 107’de belirli ticari mallara ilişkin farklı düzen bulunması, para borcunda m. 821’in hâkimce belirlenen yer kuralının görmezden gelinmesine dayanak yapılamaz. Her hükmün kendi koşulları korunmalıdır.
Anapara ödendiğinde intifa neyin üzerinde devam eder?
TMK m. 821, yerine getirilen edimin konusunun, özellikle geri ödenen anaparanın intifaya tabi olacağını düzenler. Böylece alacağın tahsil edilmesiyle intifanın ekonomik konusu ortadan kaldırılmaz; tahsil edilen değer üzerinde ilişki sürer. Ödeme belgesinde hangi tutarın anapara yerine geçtiği gösterilir. Bir alacağın kapanmış olması, intifa sahibine bütün tutarı sınırsız tüketme veya alacaklıya intifayı yok sayarak geri alma yetkisi vermez. Sona erme sebebi ayrıca gerçekleşmişse o durum incelenir. Hesapta hem kapanan alacak hem yerine geçen para aynı anda iki ayrı tam varlık olarak sayılmamalıdır. Malvarlığı hareketi açıkça izlenmelidir.
Anaparanın güvenilir ve getirili yere yatırılması
TMK m. 821’in son cümlesi, alacaklı veya intifa sahibinin anaparanın güvenilir ve getiri sağlayan bir yere yatırılmasını isteyebilmesini düzenler. İki unsur birlikte önemlidir: sermayenin korunması ve intifanın yararlanma amacının sürmesi. Yalnız yüksek getiri vaadi güvenilirlik incelemesinin yerine geçmez. Talepte anapara miktarı, önerilen uygulama, erişim ve tasarruf yetkileri açıklanır. Bu bir kanuni hak değerlendirmesidir; belirli yatırım ürünü için kazanç garantisi değildir. Yapılacak işlemin intifa sahibiyle alacaklının haklarını nasıl koruduğu belgelenmelidir. Sermayenin kime ait olduğu ve getirinin hangi dönemde kime yazılacağı ayrı kayıtlarla izlenir.
Alacak tehlikeye düşerse iki taraf nasıl hareket eder?
TMK m. 820, alacak tehlikeye düştüğünde alacaklı veya intifa sahibinden her birinin diğerinden iyi yönetimin gerektirdiği önlemlere katılmasını isteyebilmesini düzenler. Bu, yalnız vade geldiğinde ödeme talep etmeye indirgenmeyen koruma yetkisidir. Tehlikenin ne olduğu ve önerilen önlemin onunla ilişkisi somutlaştırılır. Süre, teminat, belge veya tahsil imkânına ilişkin hangi riskin bulunduğu açıkça gösterilir. Diğer taraftan intifa sahibinden güvence isteme konusu farklı maddelerde düzenlenmiştir. İntifa sahibinden güvence talebi, asıl borçluya ilişkin alacağın korunmasına katılma istemiyle karıştırılmamalıdır. İki koruma farklı muhataplara ve koşullara dayanır.
Kıymetli evrakta tasarruf yetkisi ayrıca denetlenir
TMK m. 820, kıymetli evrak üzerindeki tasarrufların da alacaklı ile intifa sahibi tarafından birlikte yapılmasını düzenler. Senedin fiziksel olarak bir kişinin elinde bulunması, diğer hak sahibinin konumunu ortadan kaldıran sınırsız tasarruf yetkisi olarak kabul edilemez. Senedin türü, intifanın kuruluşu ve işlem için gerekli şekil birlikte incelenir. Bu yazı, bütün kıymetli evrak türlerinde tek bir devir işlemi bulunduğunu varsaymaz; senede özgü kurallar saklıdır. Borçlu açısından sunulan senet, yetki belgesi ve talebin birbiriyle uyumu önemlidir. Ödeme sonrasında belgenin teslimi veya işlemin kaydı da ilgili borcun tekrar ileri sürülmesini önleyen açık bir belge düzenine bağlanmalıdır.
Kısmi ödeme hesapta nasıl gösterilir?
Alacağın bir kısmı ödenmişse ödenen anapara, getiri ve kalan bakiye ayrı tutulur. Kısmi ifanın kabulü ve borcun niteliği ayrıca değerlendirilir; iki hak sahibinin bulunması her borcun zorunlu olarak parçalara ayrılarak ödenebileceği anlamına gelmez. TBK m. 84, tamamı belli ve muaccel borçta alacaklının kısmi ifayı reddedebilmesini düzenler. Kabul edilen ödemenin hangi kaleme mahsup edildiği ve yerine geçen değerin intifa bakımından durumu belirtilir. Aynı kısmi ödeme hem anapara hem getiri borcundan tam tutarla düşülmemelidir. Kalan alacak üzerindeki intifa ile tahsil edilen para üzerindeki intifa ilişkisi hesapta ayrı izlenir.
Alacağın intifa sahibine devri ayrı bir aşamadır
TMK m. 822, intifa sahibine başlangıcı izleyen üç ay içinde alacak ve kıymetli evrakın kendisine devrini isteme hakkı tanır. Devir değerine bağlı bedel borcu ve kural olarak güvence yükümlülüğü bu özel düzenin parçalarıdır. Devir istemi göndermek, devrin bütün koşulları gerçekleşmiş gibi doğrudan tek başına tahsil yetkisi bulunduğunu göstermez. Bu işlem için intifaya tabi alacağın devri talebi ayrı hazırlanır. Borçluya yapılacak ödeme değerlendirmesinde devrin tamamlanıp tamamlanmadığı ve ne zaman hüküm doğurduğu belirlenir. Henüz yalnız talep aşamasındaki belgeyle önceki ödeme usulü kendiliğinden terk edilmemelidir.
İntifa sona ermişse ödeme öncesi hangi tarih incelenir?
TMK m. 797, gerçek kişi lehine intifanın hak sahibinin ölümüyle sona ermesini düzenler. Böyle bir durumda ödeme tarihinde hakkın devam edip etmediği belirlenir. Bununla birlikte intifa dönemine ait ve sonradan muaccel olan getiriler için m. 805’in dönem hesabı ayrıca önemini korur. Ölüm veya sona erme belgesi, gelir dönemi ve mevcut borç bakiyesi birlikte incelenir. İntifa hakkının kendisiyle daha önce doğmuş parasal hesaplar aynı değildir. Genel kuruluş ve sona erme çerçevesi intifa hakkına ilişkin temel kurallar yazısında açıklanmaktadır. Ödeme, sadece eski bir talimatın dosyada bulunmasına dayanılarak güncel hak sahipliği kontrol edilmeden yapılmamalıdır.
Ödeme dosyasının son kontrolü
Son dosyada borcun kaynağı, intifanın dayanağı, iki hak sahibinin kimliği ve varsa tek kişiye ödeme yetkisi bulunur. Ödeme tutarı anapara ile getiriyi ayırır. Birlikte kabul, geçerli yetkilendirme veya hâkimce belirlenen tevdi işlemi hangi yolla gerçekleşmişse belgeleri saklanır. Makbuz veya ibra metni, kimin hangi sıfatla neyi kabul ettiğini göstermelidir. Bir kişinin imzasıyla diğer kişinin haklarının da tamamen sona erdiği varsayılmamalıdır. Yerine geçen anaparanın nerede ve hangi yetki düzeniyle tutulduğu kaydedilir. Böylece TMK m. 820–821’in iki temel amacı, doğru kişiye ifa ve intifa konusunun korunması, aynı hesap içinde somut biçimde yerine getirilir.
Sık sorulan sorular
İntifa sahibinin hesabına ödeme her zaman borcu kapatır mı?
Hayır. TMK m. 821 uyarınca yalnız birine ödeme yetkisi yoksa borçlu iki hak sahibine birlikte ödeme veya hâkimin belirleyeceği yere tevdi yolunu uygulamalıdır. Yetki ayrıca doğrulanır.
Ödeme istemini kim yapmalıdır?
TMK m. 820, borçluya karşı ödeme isteminin alacaklı ile intifa sahibi tarafından birlikte yapılmasını düzenler. Geçerli temsil yetkisi varsa onun kapsamı ayrıca değerlendirilir.
Borçlu ödeme yapacağını yalnız alacaklıya bildirebilir mi?
Maddenin öngördüğü bildirim hem alacaklıya hem intifa sahibine yöneltilir. Bildirimin tutarı, dönemi ve ödeme biçimi açık olmalı; ulaşma kaydı korunmalıdır.
Birlikte ödeme borcu yarı yarıya paylaşmak mı demektir?
Hayır. Birlikte ödeme bir ifa usulüdür. Alacaklı ile intifa sahibinin anapara üzerinde eşit pay sahibi olduğu anlamına gelmez; anapara ve getiri hakları ayrı değerlendirilir.
Tek kişiye ödeme yetkisi yalnız faiz için verilmişse anaparayı da kapsar mı?
Yetkinin kapsamı belgeye göre belirlenir. Yalnız belirli getiri veya dönem için verilen yetki, açık dayanak olmadan bütün anaparaya genişletilmemelidir.
İstediğim bankaya yatırıp tevdi ettim diyebilir miyim?
TMK m. 821, hâkimin belirleyeceği yere tevdiyi düzenler. Borçlunun tek taraflı olarak seçtiği hesaba ödeme, bu özel usulle kendiliğinden aynı sonucu doğurmaz.
Anapara tahsil edilince intifa biter mi?
Yalnız tahsil nedeniyle bitmez. TMK m. 821, yerine getirilen edimin konusu ve özellikle geri ödenen anaparanın intifaya tabi olacağını düzenler. Sona erme sebebi ayrıca incelenir.
Anaparanın getirili bir yerde tutulmasını kim isteyebilir?
Alacaklı veya intifa sahibi, TMK m. 821 uyarınca anaparanın güvenilir ve getiri sağlayan bir yere yatırılmasını isteyebilir. Güvenilirlik ve getiri unsurları birlikte gözetilir.
Devir talebi gönderilmesi tek başına tahsil yetkisi verir mi?
TMK m. 822’deki istem, devir ve güvence koşullarıyla birlikte değerlendirilir. Yalnız talep yazısı gönderilmiş olması devrin tamamlandığını ve önceki ödeme düzeninin değiştiğini göstermez.
İntifa bittikten sonra ödenen faiz kime aittir?
TMK m. 805 gereğince intifanın başlangıcı ile sonu arasındaki döneme ait faiz ve dönemsel gelirler, sonra muaccel olsa da intifa sahibinin hak hesabına girer. Ödeme günüyle gelir dönemi ayrılır.
Dosyanın hazırlanması ve büro iletişimi
Mersin’de veya başka ilde intifaya tabi alacağın ifası hazırlanırken asıl borç, hak sahipliği ve yetki belgeleri birlikte değerlendirilir. Yerel işlem düzeni, TMK m. 821’in ortak ödeme veya hâkimce tevdi koşulunu kaldırmaz.
Resmî kaynaklar ve ilgili kanun maddeleri
- 4721 sayılı Türk Medenî Kanunu: m.794–795, 797, 805, 820–822.
- 6098 sayılı Türk Borçlar Kanunu: m.84, 107.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
