Anonim Şirket Kurucuları Ne Zaman İbra Edilebilir? TTK 559 ve Azlığın İtirazı
Anonim şirket kurucularının ibrası, kuruluş sorumluluğu bakımından TTK 559’un özel korumasına tabidir. Şirketin tescilinden itibaren dört yıl geçmeden, kurucuların, yönetim kurulu üyelerinin ve denetçilerin kuruluş ve sermaye artırımından doğan sorumlulukları sulh veya ibra yoluyla kaldırılamaz. Sürenin dolması da tek başına yeterli değildir: genel kurul onayı gerekir ve kanundaki sermaye oranını temsil eden azlık bu onayı engeller.
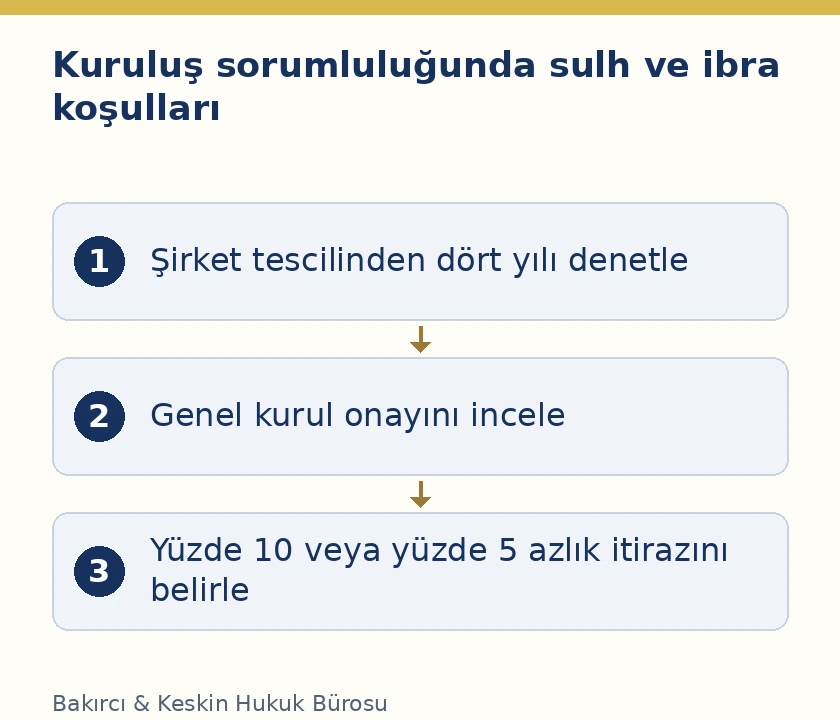
Halka açık olmayan anonim şirkette engelleme eşiği esas sermayenin onda biri, halka açık şirkette yirmide biridir. Bunlar sırasıyla yüzde 10 ve yüzde 5’tir. Kanun kişi sayısını veya yalnız toplantıya katılanların oy toplamını esas almaz. Bu yazı, kuruluş işlemlerinden doğan sorumluluğun kapatılmasını inceler; olağan faaliyet dönemindeki her yönetim kararını dört yıllık ibra yasağına bağlayan bir kural bulunmamaktadır. Kuruluşun gerçek tescil belgesi, kararın zaman koşulunu denetlemenin temel dayanağıdır.
TTK 559 neden olağan yıllık ibradan ayrılır?
Kuruluş işlemleri şirketin sermaye yapısını ve ilk malvarlığını oluşturur. Bu işlemlerden doğan sorumluluğun çoğunluk kararıyla hemen ortadan kaldırılması, sonradan pay edinenlerin ve şirketin korunması bakımından özel düzenlemeye bağlanmıştır. TTK 559, sulh ile ibrayı aynı sınırlama altında toplar. Tarafların işlemin başlığına uzlaşma, hesap kapatma veya sorumluluğu sona erdirme yazması, işlemin gerçek etkisinin incelenmesi gereğini ortadan kaldırmaz.
Olağan ibra bakımından TTK 558, açıklanan maddi olaylar ile şirketin ve belirli pay sahiplerinin dava hakkına ilişkin sonuçlar düzenler. Kuruluş sorumluluğunda ise önce TTK 559’un özel engelleri kontrol edilir. Genel kurulda çoğunluk sağlanmış olması, dört yıllık yasağı veya azlığın karşı çıkmasını etkisizleştirmez. Özel hükmün geçerlilik koşulları oluşmadan olağan ibra sonuçlarına dayanılarak sorumluluğun kapandığı ileri sürülemez.
Bu ayrım yalnız başlığın doğru yazılması meselesi değildir. Kararda hangi işlem ve hangi sorumluluk türünün kapatıldığı belirlenmelidir. Bir yıllık faaliyet raporunun görüşülmesi sırasında kuruluşta sermayenin ödenmiş gösterilmesi de ibra kapsamına alınmışsa, kuruluş kısmı ayrıca m.559 yönünden değerlendirilir. Aynı kararda birden fazla dönem ve işlem bulunması, hepsinin tek hukuki koşula tabi olduğu anlamına gelmez.
Hangi kişilerin hangi sorumluluğu kapsam içindedir?
TTK 559 kurucuları, yönetim kurulu üyelerini ve denetçileri sayar. Ancak bu kişilerin bütün özel borçlarını veya her türlü görev davranışını kapsamaz. Sınırlama, şirketin kuruluşundan ve sermaye artırımından doğan sorumluluk üzerindedir. İbra edilmek istenen kişinin sıfatı ile kapatılmak istenen sorumluluğun işlem bağlantısı birlikte gösterilir. Sadece kişinin bir dönem yönetim kurulu üyesi olması, bütün geçmiş ilişkilerinin kuruluş sorumluluğu sayılmasını sağlamaz.
Kuruluş belgelerinin yanlış, hileli, sahte veya gerçeğe aykırı olması TTK 549’da sorumluluk sebebi olarak düzenlenir. Bu madde belgeleri düzenleyenler ve beyanları yapanlar ile kusurları bulunan katılanları ayırır. TTK 550, sermaye taahhüdü veya ödemesi gerçekte tamamlanmadığı halde tamamlanmış gösterilmesini ve ödeme yetersizliğinin bilinmesi halini ayrıca ele alır. Her kişinin sorumluluğu kendi kanuni koşuluyla incelenir.
TTK 551 ise ayni sermaye veya devralınacak işletme ve ayınların değerlemesindeki yolsuzluklardan doğan zararı düzenler. Bu tür işlemlere ilişkin sorumluluğun sulh veya ibrayla sona erdirilmesi gündeme geldiğinde, işlem ile m.559 arasındaki kuruluş bağlantısı açıklanır. İbra kararı sorumluluğun gerçekten doğduğunu tek başına kanıtlamadığı gibi, ibra yasağı da bütün kurucuların mutlaka tazminat borçlusu olduğu anlamına gelmez.
Dört yıllık süre ne zaman başlar, neyi yasaklar?
TTK 559’un metni dört yıllık dönemi şirketin tescili tarihine bağlar. Kuruluş bakımından esas alınacak kayıt ticaret sicilindeki gerçek tescil tarihidir. Esas sözleşmenin imzalandığı gün, sermaye hesabına para yatırıldığı gün ve ilk genel kurul günü tescil tarihiyle aynı işlem değildir. Hazırlık aşamasındaki bir belgenin tarihi kullanılarak dört yıllık sürenin daha önce tamamlandığı sonucuna varılamaz.
Bu süre boyunca sayılan kuruluş sorumlulukları sulh ve ibra yoluyla kaldırılamaz. Yasak yalnız genel kurul toplantısında ibra oylaması yapılmasına indirgenemez; sorumluluğu kaldıran bir sulh de aynı hükümle karşılaşır. Tarafların anlaşmış olması, kurul kararının oybirliğiyle alınması veya sorumluluğun artık tartışılmak istenmemesi, kanunun zaman koşulunun yerine geçmez. Sözleşmeye yazılan özel bir tarih de kanuni başlangıcı değiştirmez.
Dört yılın tamamlanması, sorumluluğun kendiliğinden sona erdiği tarih değildir. Sürenin ardından genel kurul onayı ve azlığın karşı çıkmaması koşulları incelenir. Bu nedenle sicil tarihinden dört yıl geçtiği gerekçesiyle talep dosyasını kapatmak doğru değildir. Süre, sorumluluğu kaldıran işlemin ne zaman ve hangi ek koşullarla yapılabileceğini gösterir; hak sahibinin bütün taleplerini otomatik olarak düşüren bir sonuç kurmaz.
Dört yıldan sonra genel kurulun onayı neden gerekir?
TTK 559, dört yıllık dönem geçtikten sonra sulh ve ibranın ancak genel kurulun onayıyla geçerlilik kazanacağını belirtir. Yönetim kurulunun kendi sorumluluğunu tek başına kapatan kararı bu onayın yerine geçmez. Şirket adına imzalanmış bir sulh metninin varlığı ile o sulhun özel kanuni onay koşulunu karşılaması ayrı hususlardır. Yetkili imza kontrolü, genel kurul onayı kontrolünü ortadan kaldırmaz.
Genel kurulun önüne getirilen metinde sorumluluğun hangi kişiler, işlemler ve tutarlar bakımından sona erdirileceği açık olmalıdır. Belirsiz bir bütün geçmiş işlemler ifadesi, kararın kapsamını ve azlığın hangi uzlaşmaya karşı çıktığını denetlemeyi güçleştirir. Sulh kısmi ise korunacak ve kaldırılacak talepler ayrılır. İbra da açıklanan olaylarla bağlantılı biçimde değerlendirilir; hiç açıklanmayan olguların otomatik kapandığı kabul edilmez.
Genel kurul çağrısı, gündem, katılma hakkı ve oylama kuralları ayrıca uygulanır. TTK 559 bu süreç kurallarını ortadan kaldıran özel bir toplantı biçimi yaratmaz. Onayın alınabilmesi için dört yılın dolmuş olması ilk eşiktir; toplantının ve kararın usulüne uygunluğu ayrı incelemedir. Böylece tarihin uygun olduğu fakat karar sürecinin sakat bulunduğu durumlar gözden kaçırılmaz.
Yüzde 10 ve yüzde 5 azlığın engelleme hakkı
Halka açık olmayan şirketlerde esas sermayenin onda birini temsil eden pay sahipleri sulh veya ibranın onaylanmasına karşıysa genel kurul onay veremez. Halka açık şirketlerde bu sınır yirmide birdir. Eşiği aşmak şart değildir; kanunda belirtilen oranı temsil etmek yeterlidir. Karşı çıkanlar bir kişi olabileceği gibi gerekli sermaye miktarına birlikte ulaşan birden fazla pay sahibi de olabilir.
Hesabın paydası esas sermayedir. Toplantıya katılanların sermaye toplamını esas alıp bunun yüzde 10’unu hesaplamak, kanundaki ölçüyü değiştirmek olur. Aynı şekilde baş sayısı veya kullanılan oyların basit dağılımı, m.559’un sermaye oranını karşılamaz. Hazır bulunanlar listesi, pay sahipliği kayıtları ve temsil belgeleri üzerinden hangi sermayenin karşı çıkışa katıldığı belirlenir. Halka açıklık durumu da eşik belirlenmeden önce doğrulanır.
Bu hak, azlığın sulh veya ibra talebinin genel kurul tarafından mutlaka kabul edilmesini sağlama hakkı değildir. İşlevi, belirli orandaki karşı çıkış halinde onayı engellemektir. Azlık karşı çıkmamış olsa bile genel kurulun onay vermesi zorunlu hale gelmez. Kurul teklifi reddedebilir. Kanun, dört yıllık süre dolduğunda kuruculara kendiliğinden ibra edilme alacağı tanımamıştır.
Karşı çıkışın tutanağa geçirilmesi ve oy yasakları
Azlığın karşı çıkışı, genel kurul tutanağında kişiler ve temsil edilen sermaye ile izlenebilir şekilde yer almalıdır. Sulha mı, ibraya mı, yoksa metnin yalnız belirli kısmına mı karşı çıkıldığı açık belirtilir. Bu kayıt, TTK 559 koşulunun gerçekleşip gerçekleşmediğini değerlendirmeyi sağlar. Toplantı sonrasında tarafların farklı anlattığı sözlü tartışmalar yerine, karar ve karşı çıkışın belgeli içeriği esas alınabilir hale gelir.
TTK 436/2, yönetim kurulu üyeleriyle yönetimde görevli imza yetkisini haiz kişilerin, yönetim kurulu üyelerinin ibrasına ilişkin kararlarda kendilerine ait paylardan doğan oy haklarını kullanamayacağını düzenler. Bu yasak, kuruluş ibrası gündeme geldiğinde de gözden geçirilir. Kuruculuk, yönetim kurulu üyeliği ve pay sahipliği sıfatları birbirinden ayrılır; oy kullanacak kişinin hangi sıfatları taşıdığı tutanak öncesinde belirlenir.
TTK 436/1’deki kişisel işlem ve dava bağlantılı oy yasağı da sulh görüşmesinin konusuna göre ayrıca incelenir. Bir kişinin pay sahibi olması her gündem maddesinde sınırsız oy kullanabileceğini göstermez. Buna karşılık bütün kurucuların bütün şirket kararlarından dışlandığı da söylenemez. Oy yasağı, kanunda tanımlanan işlem ve kişi bağlantısıyla kurulmalıdır. Azlık hesabı ile oy hakkının kullanılabilirliği aynı veri tablosunda ayrı sütunlarla takip edilir.
Bilanço onayı özel ibra engellerini aşar mı?
TTK 424, aksine açıklık bulunmayan bilanço onayının belirli yöneticiler ve denetçiler bakımından ibra sonucunu doğurmasını düzenler. Ancak bazı hususların hiç veya gereği gibi belirtilmemesi ya da şirketin gerçek durumunun görülmesini engelleyen içerik bulunması ve bu konuda bilinçli hareket edilmesi halinde onama ibra etkisini doğurmaz. Bu genel kural, kuruluş sorumluluğuna ilişkin özel m.559 koşullarını kaldırmaz.
Bu nedenle kuruluş sorumluluğu tartışılırken yalnız yıllık bilanço onaylandı cümlesiyle inceleme bitirilemez. Hangi olayın finansal tablolarda ve genel kurulda açıklandığı, kararın kapsamı, dört yıllık dönem ve varsa azlık karşı çıkışı birlikte değerlendirilir. Şirketin hesaplarını kabul etmek ile belirli kurucu işlemlerinden kaynaklanan sorumluluğu kanuna uygun biçimde sona erdirmek aynı değerlendirme adımı değildir. Belgeler bu iki sonucu ayrı göstermelidir.
Bilgi alma hakkı kuruluş ibrasında nasıl kullanılır?
Pay sahibinin sulh veya ibra hakkında sağlıklı oy kullanabilmesi için işlemin dayanağını öğrenmesi gerekir. TTK 437/1, finansal tabloların, ilgili raporların ve kâr dağıtım önerisinin toplantıdan en az on beş gün önce incelemeye hazır bulundurulmasını düzenler. Kuruluş sorumluluğunun kapatılmasına ilişkin teklif incelenirken mevcut finansal kayıtlarla kuruluş belgeleri arasındaki bağlantı açıklaştırılır. Belgesiz bir genel güven açıklaması, somut sorumluluk incelemesinin yerine geçmez.
TTK 437/2 uyarınca pay sahibi genel kurulda şirket işleri hakkında yönetim kurulundan, denetimin şekli ve sonuçları hakkında denetçilerden bilgi isteyebilir. Soruların hangi kuruluş işlemi ve sulh kalemiyle ilgili olduğu belirtilmelidir. Bilgi hakkı ile bütün ticari defterleri koşulsuz kişisel kullanıma alma yetkisi aynı değildir. Bilgi alma ve özel denetim talebi bu ayrı kanuni adımları açıklar.
İbra kararı ile dava süreleri birbirine karıştırılmamalıdır
TTK 559’daki dört yıl, sorumluluk taleplerinin zamanaşımını düzenlemez. TTK 560 tazminat istemi bakımından zararın ve sorumlunun öğrenilmesinden başlayan iki yıllık ve fiilden başlayan beş yıllık süreyi; fiil daha uzun ceza zamanaşımına tabi ise bu sürenin uygulanmasını düzenler. Dört yıllık ibra engeli var diye tazminat isteminin süre kontrolü ertelenmez. Her sürenin başlangıcı ve hukuki işlevi ayrı yazılır.
Genel kurul kararının iptalinde TTK 445 ve 446 ayrıca değerlendirilir. İptal süresi karar tarihinden itibaren üç aydır; dava açabilecek kişiler ve koşulları kanunda sayılmıştır. Her sakatlığın mutlaka aynı tür iptal davasına tabi olduğu sonucu çıkarılmadan, kararın hukuki niteliği belirlenir. Genel kurul kararının iptali rehberi bu usul aşamasını kuruluş ibrasından ayrı ele alır.
Sorumluluğun kaldırılmasına ilişkin karar ile sorumluluğun esasına ilişkin dava da farklıdır. Kararın sakat olması, tazminatın bütün unsurlarının kanıtlandığı anlamına gelmez. Fiil, zarar, sorumluluk bağlantısı ve ilgili kanuni koşullar ayrıca gösterilir. Anonim şirket yönetim kurulu sorumluluğu incelemesi, ibra engeli aşıldıktan sonra veya geçerli ibra bulunmadığında tartışılacak bu ayrı yapıyı açıklar.
Kuruluş sulhu için karar metni nasıl somutlaştırılır?
Bir sulh teklifinde, kuruluş işleminin tarihi, sorumlu olduğu ileri sürülen kişi, tartışılan zarar ve karşılıklı yükümlülükler açık gösterilir. Şirketin hangi talepten ne ölçüde vazgeçeceği bilinmeden genel kurulun onay kapsamı değerlendirilemez. Ödeme taahhüdü içeren metinde tutar, vade ve yerine getirmenin sonucu ayrı yazılır. İmzalanmış teklifin varlığı, paranın gerçekten ödendiği veya bütün karşılıklı edimlerin tamamlandığı anlamına gelmez. Onay kararı ile ifa kayıtları birbirine eklenerek izlenir.
Azlığın karşı çıkışının hangi teklife yöneldiği de metnin sürümüyle ilişkilendirilir. Toplantıda tutarın veya sorumluluk kapsamının değiştirilmesi halinde, eski taslağa ilişkin açıklamalar yeni metnin aynen kabulü gibi gösterilemez. Son teklif, oylama sonucu ve karşı çıkış tutanakta aynı içerik üzerinden belirlenir. Bu kayıt düzeni yeni bir kanuni şekil şartı yaratmak için değil, TTK 559’un onay ve azlık koşullarının gerçekleşip gerçekleşmediğini açıklamak için gereklidir.
Kuruluş sorumluluğuyla olağan yönetim dönemi sorumluluğu aynı sulh içinde bulunuyorsa işlemler ayrı başlıklarla gösterilir. Dört yıllık engelin hangi kalem bakımından incelendiği, hangi olayların açıklandığı ve hangi taleplerin kapsam dışında bırakıldığı anlaşılır olmalıdır. Genel bir sorumluluktan kurtarma cümlesi, belirsizliğin sonuçlarını ortadan kaldırmaz. Tazminat tutarı tartışmalıysa bu tartışma ile sulhun geçerlilik koşulları ayrı açıklanır. Böylece ekonomik anlaşmanın içeriği ve şirketler hukukundaki onay koşulları birbirinin yerine kullanılmaz.
Sık sorulan sorular
Anonim şirket kurucuları kuruluşun hemen ardından ibra edilebilir mi?
Kuruluş sorumlulukları bakımından hayır. TTK 559, şirketin tescilinden itibaren dört yıl geçmeden sayılan sorumlulukların sulh ve ibra yoluyla kaldırılmasını yasaklar.
Dört yıl dolunca sorumluluk kendiliğinden kalkar mı?
Hayır. Sürenin ardından genel kurul onayı gerekir. Kanundaki azlık onaya karşıysa genel kurul sulh veya ibrayı onaylayamaz. Sürenin dolması tek başına ibra kararı değildir.
Halka açık olmayan şirkette hangi pay oranı onayı engeller?
Esas sermayenin onda birini, yani yüzde 10’unu temsil eden pay sahiplerinin karşı çıkması yeterlidir. Oran toplantıya katılan sermayeye göre değil, kanundaki esas sermaye ölçüsüne göre hesaplanır.
Halka açık şirkette karşı çıkma oranı kaçtır?
TTK 559 halka açık şirketlerde yirmide bir oranını belirler. Bu yüzde 5’tir. Şirketin halka açıklık niteliği doğrulanmadan hangi eşiğin uygulanacağı belirlenemez.
Azlık oranına birkaç pay sahibi birlikte ulaşabilir mi?
Evet. Kanun belirtilen sermayeyi temsil eden pay sahiplerinden söz eder. Karşı çıkanların payları ve temsil belgeleri birlikte değerlendirilir; yalnız kişi sayısı üzerinden hesap yapılmaz.
Yönetim kurulu kendi kararıyla kuruluş sorumluluğunu kaldırabilir mi?
TTK 559’un gerektirdiği genel kurul onayının yerine yönetim kurulu kararı konulamaz. Dört yıllık yasak da şirket adına sözleşme imzalanarak etkisiz hale getirilemez.
Bilanço onayı dört yıllık ibra yasağını aşar mı?
Hayır. TTK 424’ün bilanço onayına bağladığı genel ibra etkisi, kuruluş sorumluluğuna ilişkin özel m.559 koşullarını ortadan kaldırmaz. Açıklanan olaylar ve karar kapsamı ayrıca incelenir.
Yönetim kurulu üyesi kendi paylarıyla ibra oyu kullanabilir mi?
TTK 436/2’de belirtilen kişiler, yönetim kurulu üyelerinin ibra kararlarında kendilerine ait paylardan doğan oy haklarını kullanamaz. Kişisel işlem ve dava bağlantılı diğer oy yasağı da ayrıca değerlendirilir.
Dört yıl tazminat davası açmak için bekleme süresi midir?
Hayır. Dört yıl, belirli sorumlulukların sulh ve ibrayla kaldırılmasını sınırlar. Tazminat isteminin koşulları ve TTK 560’taki süreler ayrı incelenir; dört yıl bekleme zorunluluğu kurulamaz.
Azlık karşı çıkınca kurucuların tazminat borcu kesinleşir mi?
Hayır. Karşı çıkış, sulh veya ibra onayını engeller. Sorumluluğun varlığı, zarar ve talep tutarı kendi kanuni şartları ve delilleriyle ayrıca belirlenir.
Resmî kaynak ve kanun maddeleri
Açıklamaların dayanağı 6102 sayılı Türk Ticaret Kanunu m.559’dur. Olağan ibra için m.558; bilanço onayı için m.424; oy yasakları için m.436; bilgi alma için m.437; kararın iptali için m.445–446; kuruluş işlemlerindeki sorumluluk için m.549–551 ve m.553; tazminat zamanaşımı için m.560 birlikte değerlendirilir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
bakircipartners@gmail.com · +90 552 224 43 66 · WhatsApp
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
