İflas Eden Anonim Şirkette Yönetim Kurulu Ücretleri Geri Alınır mı? TTK 513
İflas eden anonim şirkette yönetim kurulu ücretlerinin iadesi, TTK 513’te özel koşullara bağlanmıştır. Şirketin iflasının açılmasından önceki son üç yılda, üyelerin hizmetleri karşılığında aldıkları paralar incelenir. Geri verme yükümlülüğü, uygun ücreti aşan ve bilanço uygun ücret esas alınarak tedbirli biçimde düzenlenseydi ödenmemesi gereken paralar içindir. İflas, bütün yönetim kurulu ödemelerini kendiliğinden hukuka aykırı hale getirmez.
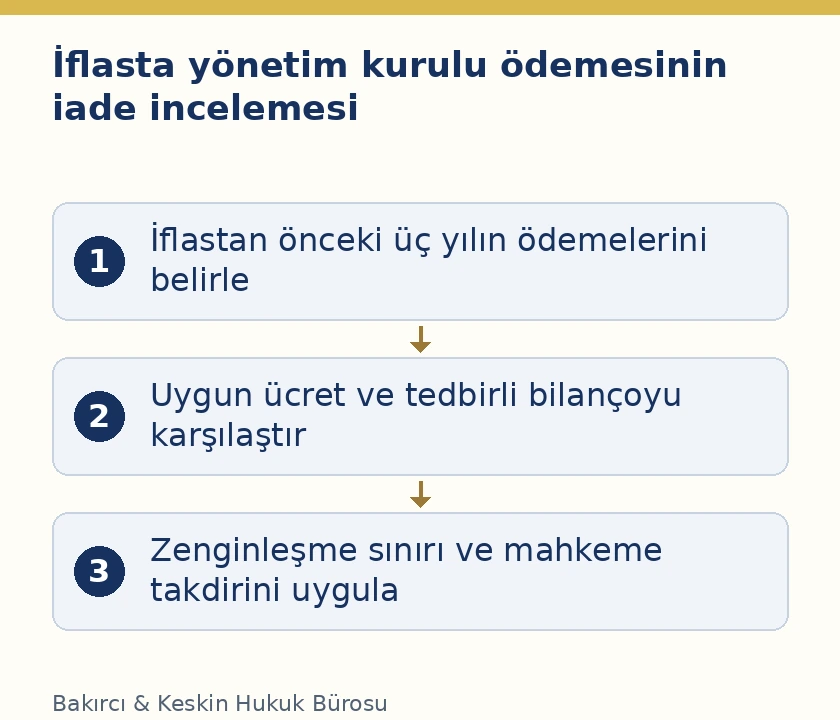
Kanun üç ayrı incelemeyi bir araya getirir: ödemenin zamanı ve hizmet karşılığı niteliği, uygun ücret ile ihtiyatlı bilanço değerlendirmesi, sebepsiz zenginleşme hükümlerinin geri vermeyi sınırlayan etkisi. Ayrıca TTK 513/3 mahkemeye olayın bütün gereklerini dikkate alma görevi verir. Bu nedenle yalnız son üç yıllık banka toplamını bulmak, geri alınacak tutarın belirlenmesi için yeterli değildir. Her ödeme için kanuni koşulların ayrı gösterilmesi, haklı hizmet bedeliyle geri istenen fazlalığın birbirinden ayrılmasını ve mahkemenin gerekçeli karar vermesini sağlar.
TTK 513 hangi kişileri ve hangi ödemeleri kapsar?
Maddenin muhatabı anonim şirketin yönetim kurulu üyeleridir. İncelenen para, kazanç payı veya başka ad altında bu kişilerin hizmetlerine karşılık aldıkları ödemedir. Huzur hakkı, ücret, prim veya ikramiye açıklamasının kullanılması tek başına iade incelemesini engellemez. Ödemenin hukuki ve ekonomik dayanağı belirlenir. Kanun, adlandırma yoluyla kapsamdan çıkarılabilecek dar bir kazanç payı düzenlemesi kurmamıştır.
Buna karşılık yönetim kurulu üyesine yapılan her transfer hizmet ücreti değildir. Üyenin şirkete verdiği borcun geri ödenmesi, şirket adına yaptığı gerçek giderin karşılanması ve pay sahipliği nedeniyle aldığı temettü farklı nedenlere dayanır. Aynı banka hareketinde birden fazla kalem bulunuyorsa hizmet karşılığını oluşturan bölüm ayrılır. TTK 513’ün konusu tespit edilmeden toplam transfer tutarına iade etiketi konulmaz.
Üyenin aynı zamanda çalışan, pay sahibi veya başka sözleşmenin tarafı olması, bu ayrımı daha önemli hale getirir. Görev kararı, hizmetin kapsamı, ücret belgesi ve ödeme kaydı birlikte okunur. Üyelik sıfatının ve ücretin ait olduğu dönemin belgelenmesi gerekir. İflas tarihindeki güncel yönetim listesi, geçmiş üç yıl içinde ücret alan bütün üyeleri tek başına göstermez.
İflas koşulu ve üç yıllık inceleme dönemi
TTK 513 şirketin iflası halinde uygulanır. Mali sıkıntı, borçların gecikmesi veya bilanço zararı, maddede belirtilen iflasın yerine geçmez. Başlangıç belgesi iflasın açıldığını ve açılma tarihini gösteren karardır. Üç yıllık dönem bu tarihten geriye doğru belirlenir. Genel kurulun yapıldığı gün, yeni yönetimin göreve başladığı gün veya alacaklının ödeme güçlüğünü öğrendiği gün başlangıç olarak kullanılamaz.
Kanun son üç yıl içinde alınan paralardan söz eder. Bu nedenle ücret kararının tarihi ile paranın alınma tarihi ayrı kaydedilir. Aynı yıllık ücret birkaç taksitte ödenmişse her taksit kendi gerçek tarihiyle incelenir. Muhasebede gider tahakkuku bulunması, aynı tarihte üyeye ödeme yapıldığını kanıtlamaz. Üç yıllık inceleme dönemi, paranın hangi hizmet dönemine ilişkin olduğu bilgisiyle birlikte değerlendirilir.
Bu üç yıl, iflasın açılmasından sonra üç yıl içinde dava açılabileceğini söyleyen bir zamanaşımı hükmü değildir. Özel geri verme incelemesine hangi geçmiş ödemelerin gireceğini belirler. Dava hakkının süresi ile geri bakılan ödeme aralığı farklı sorulardır. TTK 512’deki beş yıllık kâr payı süresi de yalnız komşu maddede bulunduğu için m.513’ün üç yıllık aralığının yerine yazılamaz.
Uygun ücreti aşma ve tedbirli bilanço birlikte aranır
TTK 513/1’de iki bağlantılı mali ölçüt vardır. Alınan para uygun ücreti aşmalıdır. Ayrıca bilanço uygun ücret miktarına göre tedbirli biçimde düzenlenseydi bu paranın ödenmemesi gerekmelidir. Yalnız yüksek ücret tespitiyle veya yalnız şirketin sonradan iflas etmesiyle bu inceleme tamamlanmaz. İlgili hizmetin karşılığı ve ödemenin şirketin mali görünümü içindeki yeri birlikte açıklanır.
Kanun uygun ücreti asgari ücretin belirli katı, sermayenin belli yüzdesi veya diğer çalışanların ücret ortalaması olarak tanımlamaz. Böyle bir otomatik hesap formülü üretilemez. Üyenin üstlendiği görev, fiilen sunduğu hizmet, sorumluluk alanı ve ücret düzeni değerlendirmede kullanılacak verilerdir. Şirketin büyüklüğü veya yüksek cirosu da tek başına sınırsız ücret ödenebileceği sonucunu doğurmaz.
İhtiyatlı bilanço değerlendirmesinde, ödemenin yapıldığı döneme ilişkin kayıtların korunması gerekir. Sonraki iflas sonucu geçmişteki bütün kalemlerin aynı ölçüde yanlış olduğunu göstermez. Buna karşılık ödeme anındaki borçların, karşılıkların ve mali durumun göz ardı edilmesi de gerçek değerlendirmeyi bozar. İnceleme, kayıtlardaki rakamların hangi nedenle değiştirildiğini ve uygun ücret esasının sonucu nasıl etkilediğini gösterebilmelidir.
Genel kurulun ücret kararı iade incelemesini engeller mi?
TTK 394, yönetim kurulu üyelerine tutarı esas sözleşmeyle veya genel kurul kararıyla belirlenmiş olmak şartıyla huzur hakkı, ücret, ikramiye, prim ve yıllık kârdan pay ödenmesine izin verir. Bu hüküm ücretin kurumsal dayanağını düzenler. TTK 513 ise şirket iflas ettiğinde belirli geçmiş ödemelerin hangi koşullarla geri verileceğini belirler. Ücret kararının varlığı, ikinci incelemeyi hükümsüz hale getirmez.
Karar ile ödeme arasındaki ilişki yine de önemlidir. Genel kurulun belirlediği tutar, gerçekten alınan ödeme ve hizmetin niteliği aynı belgelerle karşılaştırılır. Karar dışında yapılan ödeme ayrıca bir hukuka aykırılık meselesi doğurur. Ancak m.513 talebini yalnız karar bulunmamasına indirgemek, kanunun uygun ücret ve bilanço koşullarını eksik bırakır. Yönetim kurulu huzur hakkı ve ücretinin belirlenmesi bu aşamadan önceki kurumsal düzeni açıklar.
Sebepsiz zenginleşme hükümleri geri vermeyi nasıl sınırlar?
TTK 513/2, sebepsiz zenginleşme hükümleri gereğince alınması mümkün olmayan paralar için geri verme yükümlülüğü bulunmadığını belirtir. Bu atıf, iade hesabında göz ardı edilemez. Türk Borçlar Kanunu’nun 79. maddesi, geri isteme sırasında elden çıktığı ispat edilen kısım ile elde kalan zenginleşmeyi ayırır. Dolayısıyla alınan tutarın tamamının her durumda aynen geri verileceği söylenemez.
TBK 79’un ikinci fıkrası bu sınırın önemli istisnasını düzenler. Zenginleşen, parayı iyiniyetli olmadan elden çıkarmışsa veya elden çıkarırken ileride geri vermek zorunda kalabileceğini hesaba katması gerekiyorsa zenginleşmenin tamamını geri vermekle yükümlüdür. Sadece para harcandı açıklaması, kendiliğinden borcu sona erdirmez. Elden çıkışın niteliği, zamanı ve kişinin bilgisi ayrı değerlendirilir.
Aynı nedenle banka hesabında bakiye bulunmaması ile zenginleşmenin hukuken tamamen ortadan kalkması özdeş değildir. Ödemenin başka malvarlığı değerine dönüşmesi veya kişinin mali durumuna etkisi açıklanmalıdır. TBK 79 ilk fıkrada elden çıkmış kısmın ispatını zenginleşene yükler. Karşı tarafın bu savunması belgeyle incelenir; ne otomatik kabul edilir ne de TTK 513 var denilerek hiç dinlenmez.
Haksız kâr payı iadesi ve yönetici tazminatından farkı
TTK 512, haksız yere ve kötüniyetle alınan kâr payı ve hazırlık dönemi faizi için ayrı geri verme kuralı kurar; yönetim kurulu üyelerinin kazanç payları da bu düzenlemeye dahildir. TTK 513’ün ayırıcı noktası şirketin iflası ve hizmet karşılığı ödemelerin özel mali ölçütlerle incelenmesidir. İki madde aynı ödeme üzerinde tartışıldığında her birinin koşulları ayrı gösterilir; aynı para iki kez tahsil edilemez.
Pay sahibine yapılan temettünün m.512 çerçevesindeki geri istenmesi için anonim şirkette haksız kâr payı iadesi incelemesi kullanılabilir. Burada ele alınan konu ise hizmet karşılığında ödeme alan yönetim kurulu üyesinin iflas halinde özel geri verme yükümlülüğüdür. Pay sahibi sıfatı ile yönetici sıfatının aynı kişide bulunması, ödeme sebebini belirleme gereğini ortadan kaldırmaz.
Ayrıca görev ihlalinden doğan zarar ve tazminat, alınan ücretin geri verilmesiyle aynı talep değildir. TTK 553 ve devamındaki sorumluluk sisteminde ihlal, kusur, zarar ve ilgili kişinin sorumluluğu incelenir. Yönetim kurulu sorumluluk davası bu ayrı yapıyı açıklar. Bir üyenin ücret almış olması, şirketin bütün borçlarını kişisel malvarlığından ödemesi gerektiği anlamına gelmez.
Alacaklı sıfatı ve iflas dosyasıyla bağlantı
TTK 513/1 geri verme yükümlülüğünü şirket alacaklılarına karşı düzenler. Bu yüzden talep hazırlığında şirket alacağının dayanağı, alacaklı sıfatı ve iflasın durumu gösterilir. Üyeye ödenen parayı duymuş olmak tek başına talep hakkını açıklamaz. Alacak tutarı ile üyeden geri istenen hizmet ödemesi farklı hesaplar olduğundan, belgelerde bu iki miktar ayrı tutulur.
Şirketten alacağın iflas sürecinde kayda geçirilmesi ile yönetim kurulu üyesine yönelen özel istem aynı işlem değildir. İflas masasına alacak kaydı incelemesi bu ayrımı tamamlar. Bir kayıt başvurusunun yapılmış olması, m.513’teki ücretin aşırılığı ve bilanço koşullarının kanıtlandığı anlamına gelmez. Ödeme belgeleri, alacak kaydı ve iflas işlemleri birbirinin yerine kullanılmadan ilişkilendirilir.
İade hesabı ve mahkemenin takdir yetkisi
Hesap çalışması her üye ve her ödeme için ayrı yürütülür. Alınma tarihi, hizmet karşılığı tutar, uygun ücret değerlendirmesi, tedbirli bilanço sonucunda ödenmemesi gereken bölüm ve daha önceki gerçek iadeler gösterilir. Bir üyeye ait ödeme, sırf aynı kurulda yer aldığı için diğer üyeye yazılmaz. Ortak karar alınması ile belirli paranın hangi kişi tarafından alındığı farklı olgulardır.
TTK 513/3, mahkemenin olayın bütün gereklerini göz önünde tutarak takdir hakkını kullanacağını açıkça söyler. Bu takdir, kanuni koşulların veya hesap gerekçesinin atlanmasına izin vermez. Talep eden taraf hangi ödemenin hangi nedenle geri verilmesi gerektiğini açıklamalı; üye de hizmet, ücret ve geri verme sınırına ilişkin savunmasını somutlaştırmalıdır. Bilirkişi hesaplaması hukuki nitelendirmenin yerine geçmez; mahkeme kararının dayanağı denetlenebilir olmalıdır.
Sonuçta istenen tutar, banka hareketlerinin toplamından farklı çıkabilir. Hizmet dışı transferlerin ayrılması, uygun ücretin korunması, kanuni geri verme sınırlarının uygulanması ve önceki iadelerin düşülmesi aynı hesap üzerinde izlenir. Böylece şirketin iflasından doğan genel kayıp ile belirli üyeye yüklenen özel geri verme borcu birbirine karıştırılmaz. Kesin tutar, bu koşulların delillerle değerlendirilmesinden sonra belirlenir.
Hizmetin karşılığı değerlendirilirken hangi kayıtlar önem taşır?
Ücretin uygunluğu araştırılırken görevin yalnız adıyla yetinilmez. Yönetim kurulu üyeliğine seçilme kararı, görev dağılımı, temsil yetkisi, komite çalışmaları ve fiilen yerine getirilen işler birlikte ele alınır. Üyenin sunduğu hizmetin kapsamı açıklanmadan bütün kurul üyeleri için aynı ücretin uygun olduğu kabul edilemez. Tersine, yalnız görev unvanının farklı yazılması da yüksek ödemenin hizmetle ilişkisini tek başına kanıtlamaz. Her ödeme için dayanak ve karşılık eşleştirilir.
Toplantı tutanakları, raporlar ve gerçek iş kayıtları hizmet değerlendirmesine yardımcı olur. Ancak toplantı sayısı bütün yönetim faaliyetinin eksiksiz ölçüsü değildir. Genel kurulda belirtilen ücretin hangi görevleri karşıladığı, ayrıca ödeme yapılan faaliyetlerin bu kapsam içinde bulunup bulunmadığı gösterilir. Aynı hizmetin iki farklı ad altında ücretlendirilmiş olduğu ileri sürülüyorsa ilgili kararlar ve ödeme kayıtları birlikte sunulur. Sadece benzer dekont açıklamalarından kesin mükerrer ödeme sonucu çıkarılmaz.
Ücretin olağan olduğu savunması da dayanak gerektirir. Karşılaştırılan görevlerin kapsamı, sorumluluk düzeyi ve ödeme dönemleri belirtilmelidir. Başka bir şirketin tek ücret örneği, incelenen şirketin mali koşullarını ve hizmet ilişkisinin özelliklerini ortadan kaldırmaz. Değerlendirmenin amacı sektör için genel bir maaş tarifesi yaratmak değildir. Kanunun aradığı, somut hizmete uygun ücret ile o ücret üzerinden tedbirli şekilde düzenlenmiş bilançonun birlikte ortaya konulmasıdır.
Ödeme tablosu ile finansal inceleme nasıl birleştirilir?
İlk aşamada para akışı belirlenir: hangi üye, hangi tarihte, hangi tutarı ve hangi hizmet nedeniyle almıştır? İkinci aşamada ücretin karar dayanağı ve hizmetle bağlantısı incelenir. Üçüncü aşamada uygun ücret ve tedbirli bilanço hesabı yapılır. Bu sıra, gerçek ödeme bulunmayan bir muhasebe kaydının geri verilmesini istemeyi önler. Aynı zamanda alınmış paranın yalnız gider hesabı içinde görünmesi nedeniyle inceleme dışında kalmasını da engeller.
Banka bakiyesi, şirket cirosu, dönem kârı ve yönetim kuruluna ayrılan ücret farklı mali göstergelerdir. Hesapta para bulunması, m.513 bakımından ödemenin uygun olduğunu tek başına göstermez. Banka bakiyesinin sonradan azalması da geçmişteki bütün hizmet ödemelerini aşırı yapmaz. İnceleme raporu hangi dönemin hangi mali verisini kullandığını ve düzeltmenin sonucunu açıklar. Böylece iflasın yarattığı genel olumsuz görünümün, tek başına iade hesabının gerekçesine dönüşmesi engellenir.
Önceden yapılan geri ödemeler, mahsup iddiaları ve farklı para birimleri ayrı satırlarda gösterilir. Üyenin aldığı para ile şirketin muhasebede gider yazdığı brüt kalem farklıysa aradaki fark belgelenir. Kesinti ve ödeme kayıtları açıklanmadan tek bir toplam üzerinden sonuca gidilmez. Talep edilen anaparanın hangi transferlerden oluştuğu ve hangi tutarların neden dışarıda bırakıldığı hem alacaklı hem üye tarafından izlenebilir olmalıdır. Gerekçeli hesap, mahkemenin takdirini besleyen somut veri sağlar.
Sık sorulan sorular
Şirketin zarar etmesi TTK 513 için yeterli midir?
Hayır. TTK 513 şirketin iflası halini düzenler. Zarar veya nakit sıkıntısı tek başına bu özel hükmün iflas koşulunu karşılamaz. Başka sorumluluk ve geri verme sebepleri kendi şartlarıyla incelenir.
Son üç yıldaki bütün yönetim kurulu ücretleri geri alınır mı?
Hayır. Hizmet karşılığı alınan ödemenin uygun ücreti aşması ve tedbirli bilanço ölçütüne göre ödenmemesi gereken para olması gerekir. Ayrıca m.513/2’deki geri verme sınırı uygulanır.
Üç yıllık dönem hangi tarihten hesaplanır?
Şirketin iflasının açıldığı tarihten geriye doğru hesaplanır. Ödemelerin alınma tarihleri ayrı belirlenir. Yeni yönetimin seçilmesi veya alacaklının durumu öğrenmesi bu tarihin yerine geçmez.
Üç yıl dava açma süresi midir?
Maddenin üç yıllık ifadesi, iflastan önceki hangi ödemelerin inceleneceğini belirler. İflastan sonra başlayan üç yıllık dava zamanaşımı olarak okunamaz. İstem süresi ayrıca hukuki dayanağıyla değerlendirilir.
Genel kurulun onayladığı ücret de incelenir mi?
Evet. TTK 394 uyarınca ücret kararı bulunması, iflas halinde TTK 513’ün özel koşullarının incelenmesini engellemez. Kararın kapsamı ve gerçekten alınan ödeme yine belgelenir.
Uygun ücret için kanunda sabit yüzde var mı?
TTK 513 sabit bir sermaye yüzdesi veya ücret katsayısı belirlemez. Hizmet, ücret düzeni ve mali kayıtlar değerlendirilir. Mahkeme m.513/3 uyarınca olayın bütün gereklerini dikkate alır.
Yönetim kurulu üyesi parayı harcadığını söylerse borç biter mi?
Salt bu açıklama yeterli değildir. TBK 79 kapsamında elden çıkmış kısım ispatlanır; iyiniyetsiz elden çıkarma veya ileride iade ihtiyacını hesaba katma gereği varsa tamamını geri verme yükümlülüğü doğar.
Üyenin şirkete verdiği borcun geri ödenmesi bu maddeye girer mi?
TTK 513 hizmet karşılığı alınan paraları düzenler. Gerçek borç iadesi, hizmet ücretiyle aynı kalem değildir. Ödemenin dayanağı incelenerek ayrılır; banka açıklaması tek başına belirleyici kabul edilmez.
İade talebiyle şirketin bütün zararları aynı şey midir?
Hayır. Belirli ücretin geri verilmesi ile görev ihlalinden kaynaklanan zararın tazmini farklı taleplerdir. Yönetici sorumluluğunun diğer koşulları, yalnız ücret alınmış olmasıyla tamamlanmış sayılmaz.
Aynı ödeme iki farklı maddeye dayanılarak iki kez alınabilir mi?
Hayır. Farklı hukuki dayanakların tartışılması mükerrer tahsili haklı kılmaz. Daha önce iade edilen para hesapta gösterilir; kalan talep ve ödeme sebebi açık biçimde belirlenir.
Resmî hukuki dayanaklar
Özel iflas iadesinin dayanağı 6102 sayılı Türk Ticaret Kanunu m.513’tür. Ücret kararının kaynağı için m.394, haksız kâr payı ayrımı için m.512 ve yönetici tazminatı ayrımı için m.553 dikkate alınır. Geri vermenin kapsamındaki zenginleşme sınırı 6098 sayılı Türk Borçlar Kanunu m.79 üzerinden incelenir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
