Anonim Şirket Ortağından Sermaye Dışında Borç İstenebilir mi? TTK 480
Anonim şirket pay sahibine, sırf ortaklık sıfatı nedeniyle sınırsız para veya çalışma borcu yüklenemez. Türk Ticaret Kanunu m.480/1, kanuni istisnalar dışında esas sözleşmeyle pay bedeli ve varsa nominal değeri aşan prim dışında borç yükletilmesini engeller. Bu düzenleme tek borç ilkesi olarak anılır. Ancak ilke, kanunun açıkça düzenlediği ikincil edimleri veya özel karar koşullarını yok sayarak okunmaz. Hangi talebin hangi kanuni istisnaya dayandığı belirlenmelidir.
Şirketin zarar etmesi, sermayesini ödemiş pay sahibinin kendiliğinden yeni nakit borcu doğduğu anlamına gelmez. Bilanço zararını kapatma yükümlülüğü ve ikincil yükümlülük getiren esas sözleşme değişikliklerinde TTK m.421/2-a sermayenin tamamının oybirliğini arar. TTK m.480/4 ise pay devri onaya bağlı olduğunda belirli, tekrarlanan ve para dışındaki ikincil edimleri düzenler. Genel kurul çoğunluğu, bu ayrı sınırların yerine konulamaz.
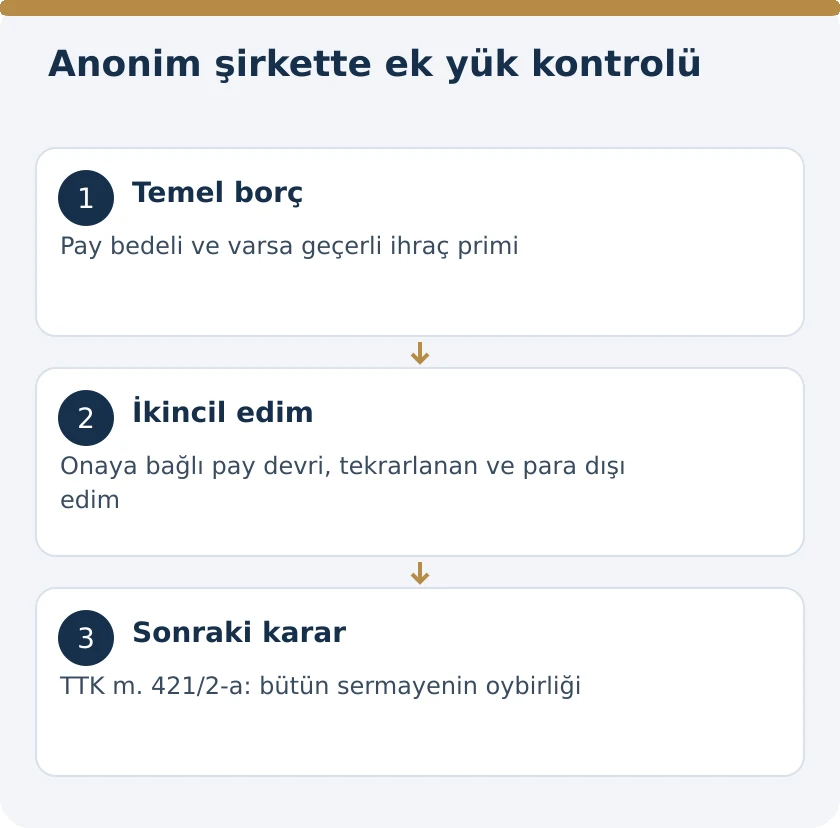
Tek borç ilkesi hangi ilişkiyi düzenler?
TTK m.480/1'in konusu, pay sahibine esas sözleşmeyle ortaklık sıfatından dolayı yükletilecek borçtur. Bu sınır, kişinin şirketle hiçbir başka sözleşme yapamayacağı anlamına gelmez. Pay sahibi şirkete ayrıca mal satmış, hizmet vermeyi üstlenmiş veya başka bir geçerli işlem yapmışsa bu ilişkinin kaynağı ayrı incelenir. Ortaklık borcu ile bağımsız sözleşme borcu aynı belgeye dayanmaz. Talep eden şirket, hangi hukuki ilişkiye başvurduğunu açıkça göstermelidir.
Şirketin işletme giderlerini karşılamak için bütün ortaklara yazı göndermesi, tek başına yeni ortaklık borcu kurmaz. Talep yazısında eski sermaye taahhüdü mü, ihraç primi mi, geçerli ikincil edim mi yoksa ayrıca kabul edilmiş sözleşme mi bulunduğu belirtilir. Hukuki dayanağı belirsiz bir borç bildirimini ortaklık oranıyla çarpmak sorunu çözmez. Önce borcun varlığı, sonra paya göre hesaplanacak miktar değerlendirilmelidir.
Pay bedeli ile ihraç primi ayrılır
Pay sahibi, taahhüt ettiği pay bedelini yerine getirir. TTK m.347, payların itibari değerin altında çıkarılmasını yasaklar; itibari değerin üzerinde çıkarılma için esas sözleşme hükmü veya genel kurul kararı arar. Bu üst bedel ile nominal sermaye tutarı farklı kalemlerdir. m.480/1, payın itibari değerini aşan primin ifasını açıkça tek borç sınırı içinde sayar. Prim, her durumda kanuna aykırı ek ortak ödemesi değildir.
Hesapta pay adedi, itibari değer, çıkarma bedeli ve prim ayrı gösterilmelidir. Genel kurulun daha sonra şirketin nakit ihtiyacına göre istediği para, geçmişte geçerli biçimde taahhüt edilmiş primle aynı şey değildir. İhraç belgeleri ve pay taahhüdü, talep tutarının kaynağını göstermelidir. Şirketin prim adını kullanması tek başına yeterli değildir. Gerçekten pay çıkarma işlemine bağlı ve ilgili kararlarla belirlenmiş bir ödeme bulunup bulunmadığı incelenir.
Kayıtlı sermayede primli pay yetkisi
TTK m.480/2, kayıtlı sermaye sistemini kabul eden anonim şirkette esas sözleşmeyle yönetim kuruluna primli pay çıkarma yetkisi verilebileceğini düzenler. Bu yetki, pay sahiplerinden her zaman ek nakit çağrısı yapma yetkisi değildir. Yönetim kurulunun hangi sermaye sistemi içinde ve hangi esas sözleşme sınırlarıyla işlem yaptığı belirlenir. Yetkilendirme hükmü ve ilgili ihraç kararı dosyada bulunmalıdır.
Yeni çıkarılacak payların primli olması, mevcut pay sahibinin her durumda bu payları almak zorunda olduğu anlamına gelmez. İlgili sermaye artırımı ve pay alma düzeni ayrıca incelenir. Eski paydan doğan borç ile yeni pay taahhüdü birbirine karıştırılmamalıdır. İşlemde yeni pay edinilmişse o taahhüdün tutarı ve ödeme koşulları esas alınır. Şirketin mevcut pay oranına bakarak bütün ortaklara aynı prim borcunu yüklediği varsayılamaz; somut ihraç ve kabul kayıtları değerlendirilir.
Esas sözleşmedeki genel yardım maddesi yeterli mi?
Şirket sözleşmesinde ortakların ihtiyaç oldukça şirkete destek vereceği yönündeki genel ifade, m.480'deki emredici sınırın yerine geçmez. İstenebilecek borcun konusu ve kanuni kaynağı belirli olmalıdır. Yönetimin her türlü işletme giderini ortaklara dağıtacağını söyleyen bir kayıt, sırf esas sözleşmeye yazıldığı için sınırsız ortak sorumluluğu oluşturmaz. Geçerli istisna ve karar koşulları gösterilmelidir.
Bu inceleme, şirketin sermayeyi koruma ihtiyacını yok saymak değildir. Şirket gerekli finansmanı kanunun izin verdiği araçlarla sağlar. Ancak kullanılan aracın sermaye artırımı, borç, zarar kapatma yükümlülüğü veya para dışındaki ikincil edim olduğu açık seçilmelidir. Hepsinin ortaklardan yardım istenmesi başlığına toplanması, farklı rıza ve şekil koşullarını görünmez kılar. Hukuki araç doğru belirlendiğinde ödeme istemi ve ortağın savunması da somutlaşır.
İkincil edim için pay devrinin onaya bağlı olması gerekir
TTK m.480/4, pay devirlerinin şirket onayına bağlı olduğu hâllerde esas sözleşmeyle ikincil edim yüklenmesini düzenler. Bu koşul, her anonim şirket payına kendiliğinden çalışma veya mal sağlama borcu bağlandığı anlamına gelmez. Payın devrine ilişkin düzenleme okunmalıdır. Nama yazılı pay devrinin şirket onayına bağlanması konusundaki kurallar, burada ikincil edimin dayandığı yapının belirlenmesine yardımcı olur.
Onaya bağlı devir, şirketin pay sahipliği çevresini kontrol etmesiyle ilgilidir. Buna rağmen ikincil borcun konusu ayrıca m.480/4'ün sınırlarına uymalıdır. Sadece pay devrine sınırlama yazılması, bütün para ve hizmet taleplerinin geçerli hâle geldiğini göstermez. Esas sözleşmede hangi paylara hangi yükün bağlandığı açık belirtilir. Devir onayı şartı ve ikincil edim hükmü aynı metin içinde tutarlı olmalıdır; biri diğerinin yerine geçen soyut yetki belgesi değildir.
İkincil edim para dışı ve tekrarlanan olmalıdır
TTK m.480/4'teki edimlerin belli zamanlarda tekrarlanması ve konusunun para olmaması aranır. Bu nedenle sürekli nakit destek talebine ikincil edim adı verilmesi hükmün açık para dışı koşulunu karşılamaz. Mal sağlama veya belirli hizmet türündeki yükler de konu, kapsam ve dönemleriyle tanımlanmalıdır. Şirketin ihtiyaç duyduğu her işin sınırsız biçimde ortağa bırakılması, belirli bir ikincil edim düzeni değildir.
İfa dönemi, miktar, nitelik ve teslim düzeni sözleşme metninden çıkarılmalıdır. Aynı yükün hangi payları takip ettiği ve pay devrinde nasıl açıklanacağı gösterilir. Tek seferlik bir mal katkısı ile tekrarlanan işletme edimi farklıdır. İşlemin sermaye olarak ayni varlık konulmasıyla bağlantısı varsa ilgili sermaye hükümleri ayrıca incelenir. Kanuni araçlar birbirinin yerine kullanılmadan seçilmelidir. Böylece aynı mal tesliminin hem sermaye borcu hem ayrı ikincil edim sayılması önlenir.
Sonradan yük getiren karar hangi çoğunluğu ister?
TTK m.421/2-a, bilanço zararlarının kapatılması için yükümlülük ve ikincil yükümlülük koyan esas sözleşme değişikliklerini sermayenin tamamını oluşturan pay sahiplerinin veya temsilcilerinin oybirliğine bağlar. Bu ifade yalnız toplantıya gelenlerin tamamının oy vermesi anlamına gelmez. Bütün sermaye paylarının iradesi aranır. Karar tutanağındaki toplam sermaye ile katılanların payları karşılaştırılmalıdır.
m.421/4, bu özel çoğunluk ilk toplantıda sağlanamazsa sonraki toplantılarda da aynı çoğunluğun aranacağını belirtir. İkinci toplantı yaparak kanuni eşiğin düşürüldüğü söylenemez. Buna karşılık oybirliği, yükümlülüğün içeriğinin kanunun diğer koşullarından bağımsız olduğu anlamına da gelmez. m.480'in maddi sınırları ve m.421'in karar koşulu birlikte değerlendirilir. Şirket dosyası hem bütün gerekli iradeleri hem de hukuka uygun borç içeriğini göstermelidir.
Bilanço zararı ortakların kendiliğinden borcu değildir
Şirket bilançosunda zarar bulunmasıyla pay sahibine doğrudan yeni borç yazılması aynı hukuki olay değildir. Zararın kapatılması için uygulanacak şirket hukuku işlemi belirlenmelidir. TTK m.421/2-a bu amaçla yükümlülük koyan esas sözleşme değişikliği kararları için özel oybirliği şartı getirir. Muhasebe zararının ortaklar hesabına paylaştırılması, gerekli şirket kararının ve hukuki dayanağın yerine geçmez.
Bu nedenle ortaklardan istenen tutar ile zarar tablosu arasındaki bağlantı açık kurulmalıdır. Zarar dönemi, kullanılan mali tablo, kararın konusu ve her pay sahibinin onayı gösterilir. Şirketin bütün borçlarının ödeme günü gelmiş olması da usul şartlarını ortadan kaldırmaz. Nakit sıkışıklığıyla bilanço zararı aynı kavram değildir; biri diğerine karıştırılarak yükümlülük yaratılmaz. Şirketin finansman ihtiyacı gerçek olsa bile talebin hangi kanuni işlemle karşılandığı açıklanmalıdır.
İkincil edimin senet ve ilmühaberde gösterilmesi
TTK m.480/4, ikincil yükümlülüklerin niteliği ve kapsamının pay senetleri veya ilmühaberlerin arkasına yazılabileceğini düzenler. Bu kayıt, payın ekonomik ve hukuki yükünü görünür kılar. Ancak senede yazılan ifade ile esas sözleşme arasında uyum bulunmalıdır. Esas sözleşmede kurulmamış bir borcun yalnız senedin arkasına basılması, kuruluş dayanağının yerine geçmez. Belgeler aynı yükü açıklamalıdır.
Payı devralacak kişi, yalnız nominal sermaye bedeline bakmamalıdır. Payla birlikte devam eden para dışı edimin dönem, kalite veya miktar koşulları ekonomik değeri etkiler. Senedin teslimi, şirket onayı ve hakların kaydı ayrı aşamalardır. Yükün kaldırıldığı veya değiştirildiği ileri sürülüyorsa güncel esas sözleşme ve kararlar kontrol edilir. Eski basılı senet üzerindeki kayıtla son geçerli sözleşme metni arasındaki fark, devir dosyasında açıklanmalıdır.
Sermaye koyan kişi verdiğini geri isteyebilir mi?
TTK m.480/3, pay sahiplerinin sermaye olarak şirkete verdiklerini geri isteyemeyeceğini düzenler; tasfiye payına ilişkin hakları saklı tutar. Şirkete ortak olurken verilen sermaye, ortağın dilediği gün çekebileceği kişisel mevduat değildir. Tek borç ilkesiyle sermayeyi geri isteme yasağı birlikte değerlendirilmelidir. İlke yeni borç yüklenmesini sınırlar; daha önce sermaye olarak verilen tutarı koşulsuz geri alma hakkı yaratmaz.
Şirketten ayrılma isteği, payın üçüncü kişiye devri ve şirket malvarlığından ödeme farklı işlemlerdir. Bir pay satışında bedeli kimin ödediği belirlenir. Pay sahibinin başka kişiden aldığı devir bedeliyle şirketten sermaye iadesi aynı hukuki temel değildir. Tasfiye sonucunda doğacak haklar da kendi rejimine tabidir. m.480/3'ün saklı tuttuğu tasfiye payı, şirket faaliyetine devam ederken her sermaye katkısının çekilebileceği anlamına gelmez.
Sermaye borcu gecikirse ek sonuçlar doğar
Tek borç ilkesi, sermaye borcunu zamanında yerine getirmeyen pay sahibinin hiçbir ek sonuçla karşılaşmayacağını göstermez. TTK m.482/1, süresinde ifa edilmeyen sermaye borcunda ihtar gerekmeksizin temerrüt faizi ödenmesini düzenler. m.482/3 esas sözleşmeyle temerrüt için sözleşme cezası öngörülmesini, dördüncü fıkra da şirketin tazminat haklarını saklı tutar. Bunlar, kanunun düzenlediği sermaye ihlali sonuçlarıdır.
Bu sonuçlarla şirketin sonradan istediği bağımsız finansman katkısı aynı değildir. Talep yazısında anapara, temerrüt faizi, varsa sözleşme cezası ve zarar kalemi ayrı gösterilir. Kanuni koşullar oluşmadan herhangi bir mali talebe sermaye gecikme sonucu adı verilmemelidir. Sermaye ödeme çağrıları, vadeler, gerçekleşen ödemeler ve sözleşme kayıtları birlikte incelenir. Pay sahibinin yükümlülüğü, geçerli taahhüdün ve ihlalin kapsamı üzerinden belirlenir.
Limited şirketteki ek ödeme rejimi buraya aynen taşınmaz
Limited şirkette ek ödeme yükümlülüğü, TTK m.603 ve ilgili hükümlerde özel olarak düzenlenmiştir. Limited şirket için yazılmış iki kat sınırı veya talep koşulu, anonim şirket pay sahibine doğrudan uygulanamaz. Şirket türleri arasında sermaye yapısı ve ortak yükümlülükleri bakımından farklı kurallar vardır. Aynı kişilerin iki şirketin ortağı olması, bu farkı ortadan kaldırmaz.
Anonim şirkette talep m.480 ve varsa kanuni istisna üzerinden kurulmalıdır. Limited şirket sözleşmesindeki bir ek ödeme maddesinin anonim şirket esas sözleşmesine aynen aktarılması, hükmü otomatik geçerli kılmaz. İkincil edimde para dışı ve tekrarlanma koşulu, karar aşamasında m.421 özel çoğunluğu ayrıca dikkate alınır. Şirketin türü, yükün kaynağı ve talep edilen edimin niteliği birlikte seçilmeden hazırlanan standart metinler hukuki sonucu yanlış gösterir.
Uyuşmazlıkta hangi belgeler yan yana konulur?
Dosyanın başlangıcında güncel esas sözleşme, önceki değişiklikler, pay taahhüdü ve sermaye ödeme belgeleri bulunur. Buna ihraç primi kararı, ikincil edim metni ve ilgili genel kurul tutanakları eklenir. Sermayenin tamamının onayı gereken işlemde temsil edilen paylar ve kullanılan oylar ayrı kontrol edilir. Şirketin talep yazısı bu hukuki dayanaklarla karşılaştırılır. Aynı borcun farklı belgelerde farklı adlarla gösterilmesi açıklığa kavuşturulmalıdır.
Genel kurul kararının iptali koşulları incelenirken kararın konusu ve sakatlığın türü belirlenir. Borç istemine itirazla şirket kararına yöneltilen dava aynı talep değildir. Pay sahibi hangi edimin geçersiz kurulduğunu, hangi hesap kaleminin hatalı olduğunu veya gerekli onayın bulunmadığını ayrı göstermelidir. Şirket de talebini sadece çoğunluk kararı var açıklamasına dayandırmamalıdır. Maddi içerik ve karar usulü birlikte denetlenmelidir.
Borç talebi doğru hukuki başlıkla kurulmalıdır
Şirket önce istenen edimi sınıflandırmalıdır: mevcut pay bedeli, geçerli prim, kanuni temerrüt sonucu, ikincil edim veya başka bir hukuki ilişkiden doğan borç. Bu sınıflandırmadan sonra ilgili karar, şekil ve rıza koşulları uygulanır. Talep edilen tutarın hesap çizelgesi, tek başına yükümlülük yaratmaz. Ortaklık oranı yalnız hukuken doğmuş bir borcun dağılımında anlam taşır; borcun varlığı sorununu çözmez.
TTK m.480'in sağladığı koruma, anonim şirketin sınırlı sorumluluk yapısı içinde pay sahibinin neyi taahhüt ettiğini bilmesidir. Kanuni istisnalar açık dayanaklarıyla uygulanır; genel şirket ihtiyacı bunların yerine konulmaz. İkincil edimlerde para dışı içerik ve pay devri koşulu, sonradan yük getiren kararlarda özel oybirliği ve sermaye iadesinde yasak birlikte gözetilir. Bu yaklaşım hem şirketin geçerli alacağını belirler hem de hukuki temeli bulunmayan ek borç taleplerini ayırır.
Sık sorulan sorular
Anonim şirkette tek borç ilkesi neyi ifade eder?
TTK m.480/1, kanuni istisnalar dışında esas sözleşmeyle pay sahibine pay bedeli ve varsa nominal değeri aşan prim dışında borç yüklenmesini engeller. Ayrı sözleşme borçları ve kanuni istisnalar kendi dayanaklarıyla incelenir.
Şirket zarar edince bütün ortaklara doğrudan ödeme çağrısı yapılır mı?
Zarar kaydı kendiliğinden yeni ortak borcu oluşturmaz. Bilanço zararlarının kapatılması için yükümlülük koyan esas sözleşme değişikliklerinde TTK m.421/2-a sermayenin tamamını temsil eden oybirliğini arar; hukuki içerik ayrıca denetlenir.
İkincil edim nakit ödeme olabilir mi?
TTK m.480/4’teki ikincil edimlerin konusu para olmamalı ve belli zamanlarda tekrarlanmalıdır. Pay devirlerinin şirket onayına bağlı olması ve esas sözleşme düzenlemesi de aranır. Nakit talebin adını değiştirmek yeterli değildir.
İkinci toplantıda oybirliği şartı düşer mi?
Hayır. TTK m.421/4, ikinci ve üçüncü fıkradaki özel çoğunlukların izleyen toplantılarda da aranacağını belirtir. İlk toplantıda şartın sağlanmaması sonraki toplantıyı daha düşük çoğunlukla karar vermeye yetkili kılmaz.
Primli pay bedeli yasak ek borç mudur?
Hayır. m.480/1 nominal değeri aşan primin ifasını açıkça kapsamına alır. Ancak primin TTK m.347 ve ilgili ihraç kararlarına dayanan gerçek bir pay çıkarma bedeli olduğu gösterilmelidir.
Ortak sermaye olarak verdiği parayı istediği gün geri alır mı?
Hayır. TTK m.480/3 sermaye olarak verilenlerin geri istenemeyeceğini düzenler ve tasfiye payı haklarını saklı tutar. Pay satışı, tasfiye payı ve şirketten sermaye çekilmesi farklı hukuki işlemlerdir.
Tek borç ilkesi sermaye gecikme faizini de engeller mi?
Hayır. TTK m.482 süresinde ifa edilmeyen sermaye borcu için temerrüt faizi ve diğer kanuni sonuçları düzenler. Bunlar hukuki temeli olmayan yeni finansman talebiyle aynı değildir.
Limited şirketin ek ödeme maddesi anonim şirkette aynen kullanılır mı?
Hayır. Limited şirketin m.603 rejimi anonim şirkete otomatik taşınmaz. Anonim şirket bakımından m.480’in sınırları, kanuni istisnalar ve m.421’deki ilgili karar çoğunlukları ayrı değerlendirilmelidir.
Resmî kaynak ve ilgili kanun maddeleri
Bu yazının kanuni dayanağı, Adalet Bakanlığının yayımladığı 6102 sayılı Türk Ticaret Kanunu hükümleridir. İlgili maddeler: 347, 421, 480, 482. Kanun maddelerinin kapsamı, işlem türü ve taraf sıfatı birlikte değerlendirilmiştir.
İlgili hukuk rehberleri
- Nama Yazılı Pay Devri Şirket Onayına Bağlanabilir mi? TTK 491-493 Rehberi
- Limited Şirkette Ek Ödeme Yükümlülüğü 2026: TTK 603-607 ve İki Kat Sınırı
- Anonim Şirket Genel Kurul Kararının İptali Nasıl İstenir? TTK 445-446 Üç Aylık Süre 2026
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
