Anonim Şirkette Sermaye Azaltımı ve Alacaklıların Korunması: TTK 473–475
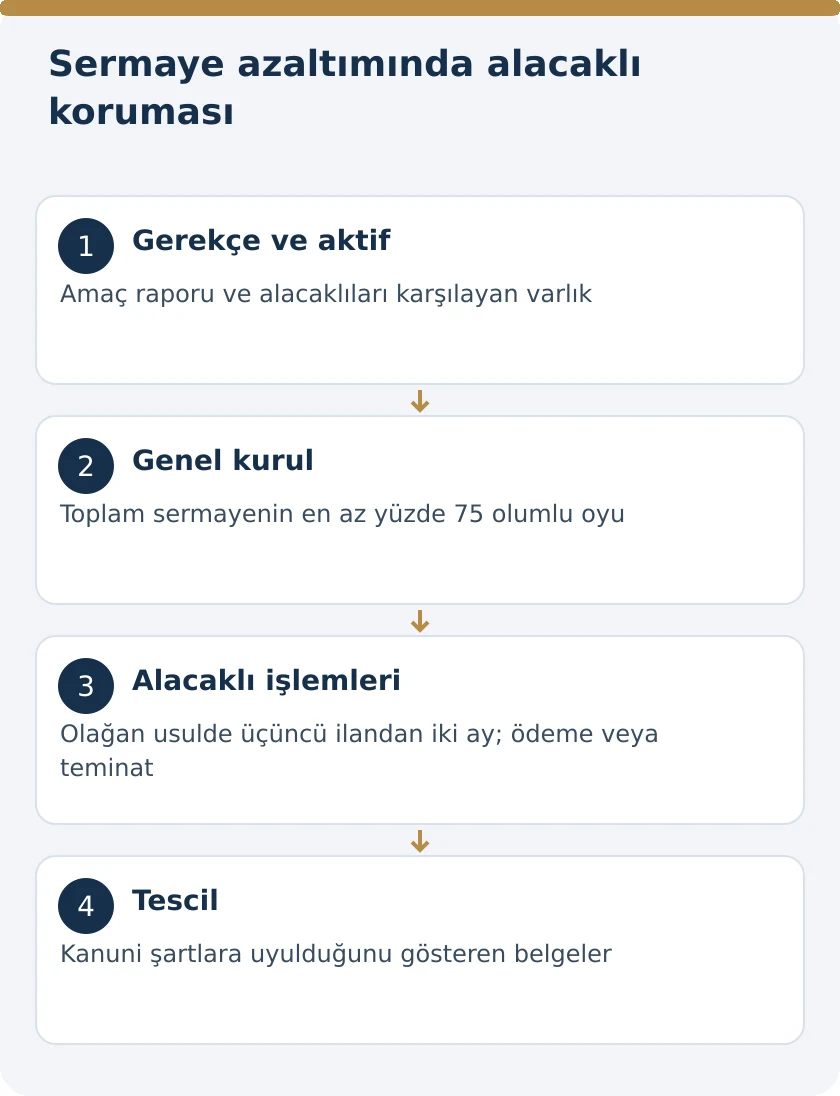
Anonim şirkette sermaye azaltımı, genel kurul kararıyla birlikte alacaklıların korunmasını, kanuni ilanları ve ticaret sicili tescilini gerektirir. TTK m.473–475 kapsamında azaltımın amacı ve yöntemi açıklanır; azaltımdan sonra alacaklıları tamamen karşılayacak aktifin varlığı belirlenir. Olağan çağrı düzeninde alacaklılar, Türkiye Ticaret Sicili Gazetesindeki üçüncü ilandan itibaren iki ay içinde ödeme veya teminat isteyebilir.
Bu rehber, TTK m.473–475 uyarınca tek başına sermaye azaltımına ve zarar kapatma istisnasına odaklanır. Azaltımla eş zamanlı sermaye artırımı, ayrı belge ve ödeme düzeni taşıdığı için ayrıca ayrıştırılır. Sermayeyi muhasebe kaydında düşürmek, ortaklara para göndermek veya yalnız bir karar almak kanuni azaltım sürecinin yerine geçmez.
Sermaye azaltımının amacı neden açıkça yazılmalıdır?
TTK m.473/1, azaltım sebepleri, amacı ve uygulanma yönteminin ayrıntılı ve hesap verme ilkelerine uygun açıklanmasını ister. Bu bilgiler genel kurul çağrısında, mektuplarda ve internet sitesi bildiriminde yer alır. Yönetim kurulu ayrıca rapor hazırlar ve genel kurulun onayına sunar.
Rapor yalnız “şirket ihtiyaçları” ifadesiyle sınırlanmaz. Azaltımın hangi sermaye tutarını etkilediği, nasıl gerçekleştirileceği ve ortaklara ödeme içerip içermediği işlem yapısına uygun açıklanır. Zarar nedeniyle bilanço açığının kapatılması ile şirketten değer çıkarılmasını içeren azaltım aynı gerekçeyle sunulmamalıdır. Amaç, uygulanacak alacaklı korumasını ve istisnaları doğrudan etkiler.
Yönetim kurulu raporu ile genel kurul kararı ayrı belgelerdir
M.473/1 uyarınca yönetim kurulunun hazırladığı rapor genel kurulca onaylanır ve onaylanan rapor tescil ve ilan edilir. Karar ise esas sözleşmenin değiştirilmesini ve azaltmanın ne şekilde yapılacağını içerir. Raporun bulunması, genel kurul kararının yerine geçmez.
Karar ve raporda eski sermaye, azaltılan tutar, yeni sermaye ve uygulama yöntemi birbirini doğrulamalıdır. Genel kurulun onayladığı raporla sicile sunulan rapor farklı içerik taşıyorsa işlem dosyasında belirsizlik doğar. Bu nedenle onaylanan metin ve eklerinin hangi sürüm olduğu açık tutulmalıdır. Ticaret Sicili Yönetmeliği m.79 da raporun ve ilgili kararın başvuruya eklenmesini düzenler.
Genel kurulda hangi karar çoğunluğu aranır?
TTK m.473/3, m.421/3’ün ilk cümlesine gönderme yapar. Buna göre şirket sermayesinin en az yüzde yetmiş beşini oluşturan payların sahiplerinin veya temsilcilerinin olumlu oyu gerekir. Hesabın tabanı yalnız toplantıya gelenlerin sermayesi değildir; şirket sermayesinin tamamıdır.
Hazır bulunanlar listesi, temsil belgeleri ve olumlu oy tutarları birlikte kontrol edilir. Toplantıya katılanların çoğunluğunun kabulü, toplam sermayenin yüzde yetmiş beşine ulaşmıyorsa bu özel nisabı karşılamaz. Sonraki toplantı yapılması da azaltım için kanunun aradığı olumlu oy oranının göz ardı edilmesini sağlamaz. Esas sözleşmedeki geçerli daha ağır düzenlemeler ayrıca incelenir.
Alacaklıları karşılayacak aktif hangi aşamada aranır?
TTK m.473/2, azaltımdan sonra şirket alacaklılarının haklarını tamamen karşılayacak miktarda aktif bulunduğu belirlenmeden azaltım kararı verilemeyeceğini düzenler. Bu şart, yalnız iki aylık ilan süresinin sonunda yapılacak biçimsel bir kontrol değildir. Kararın finansal dayanağını oluşturur.
Şirketin aktifleri, borçları ve azaltımın etkisi tutarlı bir hesapla ortaya konmalıdır. Sermaye hesabının yüksek görünmesi tek başına alacaklıların karşılandığını göstermez. Alacaklı koruması raporu, azaltımdan önceki ve sonraki durumu açıklamalıdır. Kayıtlarda bulunmayan veya tutarı yanlış gösterilen borçlar, finansal değerlendirmeyi ve kararın dayanağını etkiler; yalnız bilanço toplamlarını karşılaştırmakla yetinilmemelidir.
Mali müşavir ve denetçi raporu hangi hükme dayanır?
Ticaret Sicili Yönetmeliği m.79/1-ç, azaltıma rağmen alacaklıların haklarını tamamen karşılayacak aktifin varlığını belirleyen YMM veya SMMM raporunu arar. Kuruluşu ve esas sözleşme değişikliği Bakanlık iznine tabi şirketlerde aynı bent YMM raporunu belirtir.
M.79/2, denetime tabi şirketlerde ilgili raporun şirket denetçisi tarafından da düzenlenebilmesine izin verir. Bu raporun işlevi, yönetim kurulunun azaltım amacı raporundan farklıdır. Biri finansal yeterliliği belirlerken diğeri işlemin sebebini, amacını ve yöntemini açıklar. İki raporun aynı isim altında birbirinin yerine sunulması, aranan içeriklerin eksik kalmasına yol açar.
Sermaye hangi tutarın altına indirilemez?
TTK m.473/5, sermayenin m.332 ile belirlenen asgari tutarın altına indirilmesini yasaklar. M.332’deki yetkiyle çıkarılan 7887 sayılı Cumhurbaşkanı Kararı uyarınca anonim şirketler için asgari esas sermaye 250.000 TL; kayıtlı sermaye sistemindeki halka açık olmayan anonim şirketlerin asgari başlangıç sermayesi 500.000 TL’dir.
Tutarlar Ticaret Bakanlığının asgari sermaye açıklamasında yer alır. Şirketin sermaye sistemi ve varsa özel sektör mevzuatı ayrıca belirlenir. anonim şirketin asgari sermayesi hakkında ayrıntılı inceleme, azaltım sonrası tutarın kontrolüne yardımcı olur. Eski kanun metnindeki artırılmamış rakamlar güncel sınır gibi kullanılmamalıdır.
Alacaklılara kaç kez ve hangi aralıkla ilan yapılır?
TTK m.474/1, kararın internet sitesine konulmasının yanında Türkiye Ticaret Sicili Gazetesinde ve esas sözleşmede öngörülen şekilde, yedişer gün arayla üç kez ilan edilmesini düzenler. İlanda, alacaklıların iki aylık süre içinde alacaklarını bildirip ödeme veya teminat isteyebileceği açıklanır.
İlanların sayısı ve aralığı ayrı koşullardır. Tek bir ilanı farklı dosyalara eklemek, üç ayrı ilan yapılması anlamına gelmez. İlan metni doğru şirketi, azaltım kararını ve alacaklı başvurusunun konusunu açıkça göstermelidir. Sicil gazetesi nüshaları dosyada tarihleriyle saklanır; başvuru hazırlığında yalnız ilk ilan belgesi üzerinden süre hesabı yapılmaz.
İki aylık alacaklı süresi hangi tarihten başlar?
M.474/1, başlangıcı Türkiye Ticaret Sicili Gazetesindeki üçüncü ilan olarak belirler. Genel kurul kararı, ilk ilan, internet sitesine yükleme veya başvurunun sicile sunulduğu gün bu özel başlangıcın yerine geçmez. Takvim üçüncü gazete ilanıyla ilişkilendirilir.
İlan süresi ile ödeme veya teminat sağlama aşaması birlikte izlenmelidir. İki ayın dolması, bildirilen alacakların korunması gereğini ortadan kaldırmaz. Kanunun olağan düzeninde hem sürenin bitmesi hem bildirilen alacakların ödenmesi veya teminata bağlanması gerekir. Süreyi beklemek tek başına azaltımın bütün şartlarının tamamlandığını göstermez.
Bilinen alacaklıya ayrıca mektup gönderilir mi?
TTK m.474/1, şirketçe bilinen alacaklılara ayrıca çağrı mektupları gönderilmesini ister. Gazete ilanının yapılmış olması, bu ek yükümlülüğü kaldırmaz. Şirketin kayıtlarında bulunan alacaklılar ve iletişim bilgileri çağrı hazırlığında değerlendirilmelidir.
Alacaklı listesi, muhasebe kayıtlarıyla ve mevcut sözleşmelerle eşleştirilir. Mektubun hangi adrese ve ne zaman gönderildiği belgelenir. Bir alacaklının yalnız ticaret sicili ilanını kendiliğinden takip edeceği varsayımıyla bilinen alacaklı çağrısı atlanmamalıdır. Yanlış veya eski adres kullanımı da ayrıca incelenir; kayıtların güncelliği, çağrının gerçekten doğru kişiye yöneltildiğinin gösterilmesi bakımından önemlidir.
Alacaklı başvurusunda hangi bilgiler bulunmalıdır?
M.474, alacaklının alacağını bildirerek ödeme veya teminat istemesini düzenler. Başvuruda şirketin tam unvanı, alacağın hukuki sebebi, tutarı ve dayanak belgeleri anlaşılır biçimde gösterilmelidir. Alacağın şirketle hangi sözleşme veya işlemden doğduğu belirtilmeden yalnız toplam rakam yazılması incelemeyi eksik bırakır.
Bildirim tarihi ve şirkete ulaştığını gösteren kayıt korunur. Ödeme veya teminat talebinin hangi alacak kalemine ilişkin olduğu açıklanır. Birden fazla fatura, sözleşme veya takip varsa bunlar ayrı ilişkilendirilir. Böylece şirketin verdiği cevapta hangi tutarın kabul edildiği, hangi kısmın çekişmeli kaldığı ve hangi bölüm için koruma sağlandığı izlenebilir.
Teminat verildi denilmesi yeterli midir?
TTK m.475/1, teminatın yetersizliği hâlinde yargı yolunun açık olduğunu belirtir. Bu nedenle herhangi bir belgenin teminat başlığıyla sunulması, alacaklı korumasının otomatik tamamlandığı anlamına gelmez. Teminatın kapsamı ve gerçekten hangi alacağı güvenceye aldığı incelenir.
Teminat tutarı, yararlanacak alacaklı, geçerlilik süresi ve kullanılma koşulları açık olmalıdır. Şirket, ödeme veya teminat işlemlerini azaltım dosyasında belgelemelidir. Alacaklı açısından ise sağlanan güvenceyle bildirilen alacak arasındaki farkın yazılı biçimde ortaya konması önemlidir. Tartışma yalnız teminatın adına değil, somut güvence içeriğine dayanmalıdır.
Bilanço zararını kapatma istisnası hangi sınırla uygulanır?
TTK m.474/2, sermaye zararlar sonucunda bilançoda oluşan açığı kapatmak amacıyla ve bu açıklar oranında azaltılıyorsa yönetim kuruluna alacaklı çağrısından, ödeme ve teminattan vazgeçme imkânı tanır. Amaç ve tutar birlikte aranır. Şirketin herhangi bir zararının bulunması bütün azaltımlar için genel muafiyet yaratmaz.
Azaltılan miktarın hangi bilanço açığına karşılık geldiği gösterilir. Açığı kapatma sınırını aşan veya farklı amaç taşıyan bölüm, istisna varmış gibi sunulamaz. Bu hüküm, alacaklıların haklarını karşılayacak aktifin bulunmasına ilişkin m.473/2 şartını da metinden çıkarmaz. Her koşul kendi hukuki işleviyle uygulanır.
İstisna için yönetim kurulu kararı gerekli midir?
M.474/2’deki ifade, yönetim kurulunun vazgeçebilmesine ilişkindir; istisna kendiliğinden uygulanmış sayılmaz. Ticaret Sicili Yönetmeliği m.79/3, vazgeçmeye ilişkin yönetim kurulu kararının sicile sunulmasını açıkça düzenler. Şartlar sağlanıp bu karar sunulduğunda ilgili ilan ve ödeme veya teminat belgeleri aranmaz.
Kararda bilanço açığı, azaltım miktarı ve seçilen istisnanın dayanağı belirgin olmalıdır. “Zarar vardır” açıklamasıyla işlem dosyasının bütün alacaklı belgelerini kaldırmak doğru değildir. sermaye kaybı ve borca batıklık incelemesi finansal tedbir ihtiyacını açıklar; m.474/2 ise belirli azaltımda alacaklı çağrısının özel istisnasıdır.
Sermaye azaltımı şirket borçlarını azaltır mı?
Sermaye tutarının azaltılması, şirketin alacaklılara olan borçlarını aynı oranda sona erdiren bir borç indirimi değildir. TTK m.473/2 ve m.474, tam da alacaklı haklarının korunması için ayrı koşullar getirir. Sermaye hesabı ile şirket borcu farklı hukuki kalemlerdir.
Bu nedenle azaltım kararı, sözleşme borcunun daha düşük tutarla ödenmesini kendiliğinden haklı kılmaz. Alacaklıyla yapılacak ayrı bir ödeme veya ibra anlaşması kendi şartlarıyla değerlendirilir. Şirketin muhasebe kayıtlarında sermayenin değişmesi, alacaklının dayanak belgesini ve alacağının hukuki sebebini ortadan kaldırmaz. İşlem iletişiminde bu ayrım açık biçimde korunmalıdır.
Azaltımdan doğan defter kârı dağıtılabilir mi?
TTK m.473/4, sermaye azaltılması nedeniyle kayıtlara göre doğacak defter kârının yalnız payların yok edilmesinde kullanılabileceğini düzenler. Bu tutar, serbestçe dağıtılabilecek olağan faaliyet kârı gibi ele alınamaz. Muhasebe sonucunun hukuki kullanım sınırı vardır.
Azaltım raporunda kayıt etkisi açıklanırken defter kârı ve ortaklara yapılacak ödemeler ayrı gösterilmelidir. İlgili tutarın görünmesi, genel kurulun onu istediği amaçla kullanabileceği anlamına gelmez. Nakit dağıtım, zarar kapatma ve payların yok edilmesi başlıklarının aynı satırda birleştirilmesi, m.473/4’ün sınırını görünmez kılar. Finansal kayıtlar işlem türüyle uyumlu tutulmalıdır.
Pay senetleri geri verilmezse ne yapılır?
TTK m.475/2, azaltımın uygulanması için pay senetlerinin değiştirme, damgalama veya başka yöntemle azaltılması gerekiyorsa ilgili ihtara rağmen geri verilmeyen senetlerin şirketçe iptalini düzenler. Tebliğde geri verilmeyen senetlerin iptal edileceği yazılmalıdır.
Bu işlem, kayıp senedin mahkemeden iptalini istemekle aynı prosedür değildir. Buradaki yetki azaltım kararının uygulanmasına bağlıdır. Hangi senetlerin değiştirilmesi gerektiği, ihtarın içeriği ve geri verilen senetler kayıt altına alınır. İptal edilmesi gereken senetlerin tespiti, yalnız pay sahibinin adını listeden silmek şeklinde yürütülmez; kararın etkilediği senetler somutlaştırılır.
Geri verilen senetler değişim için yeterli olmazsa
TTK m.475/3, değiştirilmek üzere geri verilen senet miktarının karar uyarınca değişime yetmemesi hâlini ayrıca düzenler. İlgili senetler iptal edilerek karşılığında verilmesi gereken yeni senetler satılır ve paylarına düşen miktar şirkette saklanır.
Bu özel düzen, pay sahibinin ekonomik karşılığının kayıtsız bırakılmasına izin vermez. Satılan yeni senetler, satış tutarı ve ilgili kişinin payına düşen miktar ilişkilendirilmelidir. Şirkette saklanan tutarın kime ait olduğu açık tutulur. Genel sermaye azaltımı kaydı, bu bireysel hesapların tutulması gereğini ortadan kaldırmaz.
Sicile hangi belgeler sunulmadan tescil yapılamaz?
TTK m.475/4, m.473–475 koşullarına uyulduğunu gösteren belgeler sunulmadan azaltım kararı ve fiilî azaltımın tescilini engeller. Ticaret Sicili Yönetmeliği m.79–80, karar, rapor, değişmiş esas sözleşme, gerekli izinler ve alacaklı koruma belgelerini ayrıntılandırır.
Olağan usulde ilan nüshaları ile alacakların ödendiğini veya teminata bağlandığını gösteren belgeler dosyada bulunur. Kanuni zarar kapatma istisnasında hangi belgelerin aranmadığı, m.79/3 koşullarıyla belirlenir. Eksik bir belgeyi yalnız karar metninde tamamlanmış saymak, gerekli işlem ve belgelendirmenin yerine geçmez. Tescil başvurusu, gerçek işlem akışıyla aynı bilgileri taşımalıdır.
Alacaklı sermaye azaltımının iptalini hangi sürede ister?
TTK m.475/1’in olağan koruma şartlarına aykırı azaltımda alacaklılar, şirket merkezindeki asliye ticaret mahkemesinde azaltımın iptalini isteyebilir. Kanun, azaltım işleminin tescilinin ilanından itibaren iki yıllık süre belirler. Başlangıç genel kurul tarihi veya üçüncü alacaklı ilanı değildir.
Bu dava, TTK m.445–446 kapsamında genel kurul kararının iptali düzeniyle aynı süreye indirgenemez. Hangi kişinin hangi hukuki sebebe dayanarak başvurduğu belirlenir. Teminatın yetersizliği bakımından da m.475/1 yargı yolunu açık tutar; iki farklı uyuşmazlık aynı gerekçeyle sunulmamalıdır.
İlan ve dava takvimi nasıl ayrılır?
| İşlem | Kanuni ölçüt | İzlenecek belge |
|---|---|---|
| Alacaklı çağrılarının tekrarı | Yedişer gün arayla üç ilan | Her ilanı gösteren sicil gazetesi nüshası |
| Alacaklının ödeme veya teminat talebi | Üçüncü gazete ilanından itibaren iki ay | Üçüncü ilan ve alacağın bildirim kaydı |
| Azaltımın iptali davası | Azaltım tescilinin ilanından itibaren iki yıl | Tescil ve bu tescilin ilan belgesi |
Bu üç satır farklı işlem aşamalarına aittir. Üçüncü alacaklı ilanı, azaltım işleminin tamamlandığını duyuran tescil ilanıyla aynı belge kabul edilmez. Dosyada her gazete sayısının hangi işlevle saklandığı belirtilmelidir. Böylece iki aylık başvuru süresiyle iki yıllık dava süresi yanlış başlangıca bağlanmaz.
Şirketin başvuruya verdiği cevap veya alacaklının sonradan gönderdiği hatırlatma, kanunda gösterilen başlangıç belgelerinin yerine geçmez. Süre hesabı yapılırken ilanların tam metni ve tarihleri görülmeli; yalnız toplantı tutanağındaki geleceğe dönük ilan planına dayanılmamalıdır. Planlanan günle gerçekten yayımlanan gün arasında fark varsa esas alınacak kayıt açıklığa kavuşturulur.
Azaltımla birlikte artırım yapılacaksa neden ayrı plan gerekir?
Ticaret Sicili Yönetmeliği m.81–82, azaltımla aynı anda aynı veya daha yüksek tutarda artırım yapılmasının belge ve tescil düzenini ayrıca belirler. Eş zamanlı ve aynı tutardaki artırımda artırılan sermayenin tamamen ödendiğini gösteren banka mektubu; aşan bölüm varsa onun için de maddede belirtilen ödeme aranır.
Bu işlem, önce azaltımı tamamlayıp belirsiz bir gelecekte artırım yapma niyetiyle aynı değildir. Karar, esas sözleşme metni, ödeme ve tescil aynı işlem planını izlemelidir. Tek başına azaltım için hazırlanmış bir belge listesi, eş zamanlı yeniden yapılandırmanın bütün şartlarını karşılıyor kabul edilmemelidir.
Sık sorulan sorular
Anonim şirkette sermaye azaltımı hangi maddelerde düzenlenir?
Temel hükümler TTK m.473–475’tir. Sicil belgeleri Ticaret Sicili Yönetmeliği m.79–82’de düzenlenir; tek başına azaltım ve eş zamanlı artırım farklı değerlendirilir.
Karar için toplantıdaki oyların yüzde yetmiş beşi yeterli mi?
TTK m.473/3 ve m.421/3, şirket sermayesinin en az yüzde yetmiş beşini temsil eden olumlu oyu arar. Hesap yalnız toplantıya katılan sermaye üzerinden yapılmaz.
Alacaklı ilanı kaç defa yapılır?
Olağan düzende TTK m.474/1 uyarınca yedişer gün arayla üç defa ilan yapılır. Esas sözleşmedeki ilan şekli, internet sitesi bildirimi ve bilinen alacaklı mektupları da gözetilir.
Alacaklının iki aylık süresi nereden başlar?
Türkiye Ticaret Sicili Gazetesindeki üçüncü ilandan başlar. Genel kurul günü, ilk ilan veya internet sitesi tarihi bu başlangıcın yerine geçmez.
Bilinen alacaklıya ayrıca çağrı gerekir mi?
Evet. TTK m.474/1 şirketçe bilinen alacaklılara ayrıca çağrı mektubu gönderilmesini ister. Genel gazete ilanı bu ek yükümlülüğü kaldırmaz.
Zarar varsa alacaklı çağrısı her zaman atlanabilir mi?
Hayır. M.474/2 yalnız bilanço açığını kapatma amacıyla ve açık oranında azaltımda yönetim kuruluna istisna imkânı verir. Sicile ilgili yönetim kurulu kararı sunulur.
İki ay dolunca azaltım otomatik tamamlanır mı?
Hayır. Olağan usulde bildirilen alacakların ödenmesi veya teminata bağlanması ve diğer kanuni şartlar da tamamlanmalıdır. Sürenin dolması tescilin yerine geçmez.
Sermaye azaltımı şirketin borcunu da düşürür mü?
Hayır. Sermaye hesabının azaltılması alacaklı borçlarının aynı oranda sona ermesi değildir. Alacakların korunması TTK m.473–475’te ayrıca düzenlenmiştir.
Alacaklının azaltım iptal davası süresi nedir?
TTK m.475/1, azaltım işleminin tescilinin ilanından itibaren iki yıllık süre öngörür. Dava şirketin merkezindeki asliye ticaret mahkemesinde açılır.
Azaltımdan doğan defter kârı serbestçe dağıtılır mı?
TTK m.473/4 bu defter kârının yalnız payların yok edilmesinde kullanılabileceğini düzenler. Olağan ve serbest dağıtılabilir kâr gibi kullanılamaz.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
