Borçlu İflas Ederse Vadesi Gelmeyen Alacak Takas Edilir mi? TBK 142
Borçlu hakkında iflas açıldığında alacaklı, henüz vadesi gelmemiş alacağını müflise olan borcuyla takas edebilir. Bu yetkinin dayanağı Türk Borçlar Kanunu’nun 142. maddesidir. Ancak iflasın açılması bütün karşılıklı borçları takasa elverişli hâle getirmez. İcra ve İflas Kanunu’nun 200. maddesindeki yasaklar ve 201. maddesindeki takasa itiraz düzenlemesi birlikte uygulanır. Alacağın ne zaman kazanıldığı, müflise olan borcun ne zaman doğduğu ve tarafların kimliği sonucu doğrudan belirler.
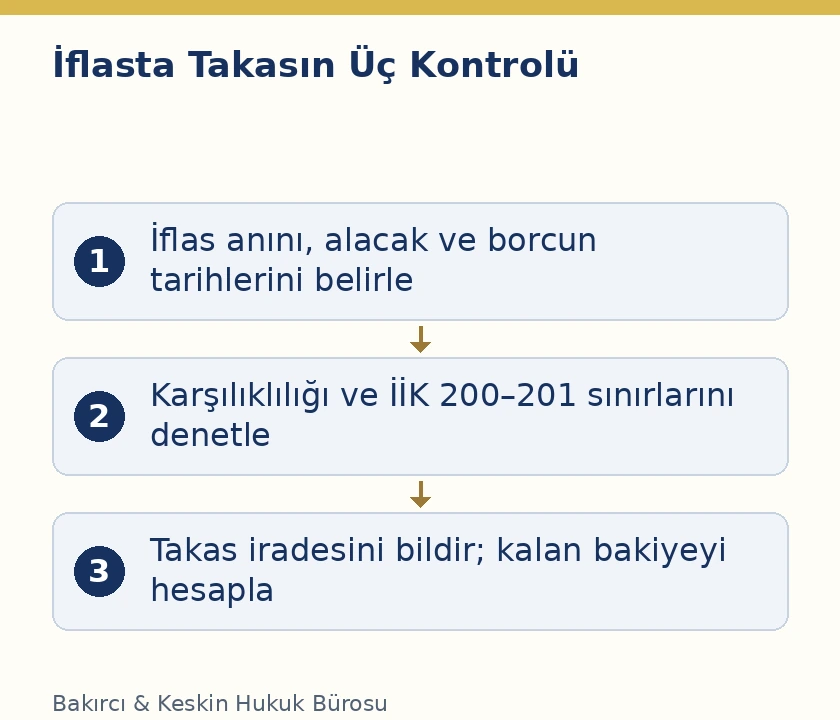
İflas dosyasında hem alacaklı hem borçlu konumunda bulunan kişinin iki hesabı vardır: iflas eden kişiden istediği tutar ve aynı kişiye ödemekle yükümlü olduğu tutar. TBK 142 bu karşılıklı ilişkiye yönelir. Üçüncü bir şirketin, ortağın veya yöneticinin alacağı kendiliğinden bu hesaba girmez. Takas hakkı, masanın bütün alacaklıları ilgilendiren tasfiye düzeni içinde, gerçek alacak belgelerine dayanılarak kullanılır.
TBK 142 genel takas kuralını hangi noktada değiştirir?
TBK 139’un genel kuralında iki kişinin birbirine para veya özdeş diğer edimleri borçlu olması ve her iki borcun muaccel bulunması aranır. Muacceliyet, alacağın ödeme zamanının gelmesini ifade eder. Alacağın doğmuş olması ile ödeme gününün gelmiş olması ayrı olgulardır. TBK 142, borçlunun iflasında alacaklıların alacaklarını muaccel olmasalar bile müflise olan borçlarıyla takas edebileceğini düzenleyerek bu şart bakımından özel hüküm getirir.
Madde yalnız vade engelini kaldırdığı ölçüde uygulanır. Ortada doğmuş bir alacağın bulunması, alacağın doğru kişiye ait olması ve iflasa özgü yasakların aşılmamış olması gerekir. İleride kurulması düşünülen sözleşmeden beklenen kazanç ile mevcut fakat ödeme günü gelmemiş alacak aynı hukuki konumda değildir. Henüz doğmamış bir talep, sırf gelecekte elde edilmesi beklendiği için TBK 142’ye dayandırılamaz.
Genel şartların bütünü için borç takasının karşılıklılık, edim türü ve bildirim şartları ayrıca incelenmelidir. İflas dosyasındaki özel soru, bu genel incelemenin üzerine eklenir: alacaklı, vade dolmadan takas hakkını kullanırken hangi iflas sınırlamalarına tabidir?
İflasın açıldığı an neden belirleyicidir?
İİK 165’e göre iflas hükümle açılır ve hükümde açılma anı gösterilir. Bir işletmenin kapanması, ödemelerini geciktirmesi, borca batıklık iddiası veya hakkında iflas davası açılması, tek başına iflasın açılması değildir. TBK 142’deki iflas durumunu belgelemek için mahkemenin hükmü ve hükümde gösterilen açılma anı esas alınır. İşletmenin faaliyetini durdurduğu gün, kanunun aradığı tarihin yerine geçirilemez.
Bu zaman bilgisi İİK 200 bakımından da zorunludur. Kanun, karşılıklı alacaklı ve borçlu sıfatlarının iflastan önce mi sonra mı kazanıldığını ayırır. İnceleme yalnız takas bildiriminin gönderildiği tarihe bakılarak yapılamaz. Alacağın ilk doğduğu tarih, sonradan devralındıysa devirle kazanıldığı tarih, karşı borcun doğum zamanı ve iflasın açılma anı aynı çizelgede gösterilmelidir.
İİK 184, iflas açıldığında müflisin haczi mümkün mallarının bir masa oluşturacağını düzenler. Bu nedenle takas, iki işletmenin kendi muhasebe kayıtlarını kapatmasından daha geniş sonuç doğurur. Masaya girmesi gereken bir alacağın takasla sona erdiği savunulduğunda, diğer alacaklılara dağıtılacak malvarlığı da etkilenir. İİK 200 ve 201’in tarih ve kötüye kullanım denetimi bu ortak tasfiye düzenini korur.
Takasta hangi alacak ve hangi borç karşılaştırılır?
Takas ileri süren kişi, müflisten alacaklı olmalı ve aynı zamanda müflise borçlu bulunmalıdır. İİK 200’ün başlangıç kuralı bu karşılıklılığı esas alır. Bir şirketten alacaklı olmak, o şirketin ortağına olan kişisel borcu kapatma yetkisi vermez. Grup şirketlerinin ortak yönetilmesi veya aynı ticari adla anılması da ayrı kişilere ait alacakları kendiliğinden birleştirmez.
Alacağın sonradan devralınmış olması hâlinde yalnız ilk sözleşmenin tarihini göstermek yeterli değildir. Devir belgesi, alacaklı sıfatının kim tarafından ve hangi tarihte kazanıldığını ortaya koyar. İflas açıldıktan sonra müflisin alacaklısı hâline gelen kişinin, alacağın eski bir sözleşmeden doğduğunu söylemesi İİK 200’deki zaman yasağını ortadan kaldırmaz. Kanunun baktığı olgu, takası kullanan kişinin alacaklı sıfatını kazanmasıdır.
Hesapta ayrıca anapara, faiz, masraf ve daha önce gerçekleşen ödemeler ayrılmalıdır. Bir ödemenin eski borç bakiyesinden düşülmesiyle bağımsız karşı alacağın takas edilmesi farklı işlemlerdir. Önceden ödenmiş bir kalemin yeniden karşı alacak gibi kullanılması aynı tutarı iki kez hesaba sokar. Belgelerin her biri hangi borca ait olduğunu gösterecek biçimde eşleştirilmelidir.
Vadesi gelmeyen alacak ve İİK 195 nasıl birlikte uygulanır?
İİK 195, taşınmaz rehniyle temin edilmiş alacaklar dışındaki müflis borçlarının iflasın açılmasıyla muaccel olacağını düzenler. Dolayısıyla birçok iflas alacağı bakımından vade değişikliği doğrudan bu hükümden kaynaklanır. TBK 142 ise takas bakımından muaccel olmayan alacakları da kapsayan özel yetkiyi belirtir. İki düzenleme birlikte okunur; taşınmaz rehni istisnası yokmuş gibi bütün alacakların aynı anda muaccel olduğu söylenemez.
Aynı maddede iflasın açıldığı güne kadar işlemiş faiz ve takip masraflarının anaparaya ekleneceği de düzenlenir. Vadesi gelmemiş faizsiz borçlar için ayrıca yıllık kanuni faiz üzerinden iskonto öngörülmüştür. Bu nedenle sözleşmede yazan nominal tutarın doğrudan takas tablosuna aktarılması yeterli değildir. İflas tarihindeki hesap değeri, alacağın faizli veya faizsiz yapısına ve uygulanacak kanuni hükme göre belirlenir.
İskonto işlemiyle alacağın hiç doğmamış olması birbirine karıştırılmamalıdır. Kanun, mevcut faizsiz borcun gelecekteki ödeme değerini iflas tarihine göre hesaplatır. Muhasebe kaydındaki rakamın düzeltilmesi, alacak hakkının başka kişiye geçmesi anlamına gelmez. Hesap raporunda kullanılan vade, faiz niteliği, gün sayısı ve oran dayanağı açıkça gösterilmelidir; TBK 142 her alacak için sabit bir netleştirme tutarı belirlemez.
İflastan sonra kazanılan alacak neden takas edilemez?
İİK 200’ün birinci yasak hâli, müflisin borçlusunun iflas açıldıktan sonra müflisin alacaklısı olmasıdır. Müflise zaten borçlu bulunan kişi, iflas sonrasında ona karşı bir alacak kazanarak kendi ödeme borcunu bu yolla kapatamaz. Burada alacağın hangi hukuki yolla kazanıldığı ve kazanma zamanı gösterilmelidir. Salt takas beyanının iflas sonrasına rastlamasıyla alacağın iflas sonrasında kazanılması aynı şey değildir.
İkinci yasak hâli ters yöndedir: Müflisin alacaklısı, iflas açıldıktan sonra müflisin veya masanın borçlusu olursa takas yapamaz. İflastan önceki alacağını, sonradan masaya karşı doğan borcuyla kapatmak bu yasağın kapsamındadır. Masayla yapılan yeni işlemden doğan ödeme yükümlülüğü, eski alacağın tahsil aracı hâline getirilemez.
Bu iki yasak ayrı ayrı denetlenir. İlkinde borçlu sıfatı eski, alacaklı sıfatı yenidir; ikincisinde alacaklı sıfatı eski, borçlu sıfatı yenidir. Dosyada yalnız bir faturanın düzenlenme tarihini göstermek bu ayrımı çözmez. Sözleşme, teslim, hizmetin tamamlanması, devir ve borç doğuran diğer olaylar hangi sıfatın ne zaman oluştuğunu belirler. Fatura tarihine tek başına hukuki doğum tarihi sonucu bağlanmamalıdır.
Hamiline senet ve ödenmemiş sermaye için özel yasaklar
İİK 200, alacaklının alacağının hamiline yazılı senede dayanmasını ayrıca takas yasağı olarak sayar. Bu nedenle senedin yalnız tutarı ve vadesi incelenmez; hamiline, emre veya nama yazılı niteliği de belirlenir. Hamiline yazılı senet için açıkça konulan yasağı, alacağın iflastan önce kazanıldığı gerekçesiyle yok saymak kanun metnine aykırıdır. Senedin türü belgenin tamamından kontrol edilir.
Aynı maddede anonim, limited ve kooperatif şirketlerin iflası için sermaye borcuna ilişkin özel düzenleme bulunur. Şirket sözleşmesi gereğince verilmesi gereken pay bedellerinin ödenmemiş kısmı veya taahhüt edilip konulmamış sermaye, şirketin borçlarıyla takas edilemez. Ortağın şirketten başka bir alacağı bulunması, bu sermaye borcunu kendiliğinden kapatmaz.
Sermaye koyma borcuyla şirkete karşı başka sebepten doğan borcun ayrılması bu yüzden zorunludur. Ticari defterde her iki kalemin ortak cari hesabında izlenmesi, hukuki niteliği değiştirmez. Sermaye taahhüdü, gerçekleşen ödeme, şirket sözleşmesi ve karşı alacağın sebebi ayrı belgelerle gösterilir. İflas takası hesabına yasaklı sermaye kaleminin dâhil edilmesi, bir hesap tercihinden ibaret değildir.
İflastan önce yaratılan alacağa ne zaman itiraz edilir?
İİK 201, iflastan önce kurulmuş her karşı alacağı yasaklamaz. Düzenleme, müflisin borçlusunun alacaklısının ödeme aczi içinde bulunduğunu bilerek, masanın zararına kendisine veya üçüncü kişiye takas yoluyla menfaat sağlamak amacıyla müflise karşı alacak oluşturmasını esas alır. Bu şartların bulunduğu takasa mahkemede itiraz edilebilir. Kanunun aradığı bilgi ve amaç unsurları atlanarak yalnız işlem tarihinden kötüye kullanım sonucu çıkarılamaz.
İnceleme için ödeme aczinin varlığı, bunu gösteren olgular, takası ileri süren kişinin bilgisi ve alacağın kurulma süreci ayrı başlıklarda ele alınır. Sözleşmelerin tarihleri, alacağın kazanılma bedeli, yazışmalar ve işlemin ekonomik içeriği bu olayların ispatıyla bağlantılı değerlendirilir. Alacağın iflastan önce kazanılmış olması, İİK 200’deki zaman yasağından farklı olarak İİK 201 denetimini sona erdirmez.
İİK 200’ün doğrudan takas yapılamayan hâlleri ile 201’in mahkemede itiraz düzenlemesi aynı hukuki cümleye dönüştürülmemelidir. Hangi yasağa veya itiraz sebebine dayanıldığı açık yazılmalıdır. Böylece taraf, yalnız genel bir “takas geçersizdir” iddiasıyla karşılaşmaz; tartışılan tarih, alacak edinimi, bilgi veya menfaat sağlama amacı somutlaşır.
Takas bildirimi kime ve hangi içerikle yöneltilir?
TBK 143’e göre takas iradesinin bildirilmesi gerekir. Karşılıklı alacakların muhasebede görünmesi borçları kendiliğinden sona erdirmez. Bildirimde takas edilen alacağın kaynağı, karşı borcun dayanağı, tutarlar ve takas iradesi anlaşılır biçimde açıklanmalıdır. Çok sayıda sözleşme bulunan ilişkide yalnız net bakiye yazılması, hangi borçların sona erdiği iddiasını belirsiz bırakır.
İİK 226, masanın kanuni temsilcisinin iflas idaresi olduğunu belirtir. İflas açıldıktan sonra masayı ilgilendiren takas açıklaması ve belgeleri, tasfiyenin yürütüldüğü dosya ve yetkili organ gözetilerek sunulur. İİK 191’de müflisin masa malları üzerindeki tasarruflarının alacaklılara karşı hükümsüz sayılması da dikkate alınır. Eski şirket yöneticisinin hesap mutabakatını imzalaması tek başına masanın hukuki durumunu belirlemez.
Gönderilen açıklamanın bir nüshası ve ulaştığını gösteren kayıt saklanmalıdır. Bildirimin tarihi ile takas şartlarının oluştuğu tarih aynı olmak zorunda değildir. TBK 143, borçların takas edilebilir oldukları anda küçük olan borç tutarı kadar sona ereceğini düzenler. Bunun yanında iflasın doğurduğu özel hesap ve yasaklar uygulanmaya devam eder; bildirim bu engelleri ortadan kaldıran bağımsız bir izin değildir.
Takas hesabı ve kalan alacak nasıl gösterilir?
Önce her alacağın kendi bakiyesi çıkarılır. Sözleşme bedeli, gerçekleşen ödemeler, iadeler, faiz ve masraflar birbirine karıştırılmadan kaydedilir. Sonra hangi tutarın takasa elverişli olduğu belirlenir. TBK 143’ün sonucu, küçük borç miktarınca karşılıklı sona ermedir. Daha büyük alacağın kalan kısmı takas nedeniyle kaybolmaz; o kısmın iflas dosyasındaki veya diğer borç ilişkisindeki durumu ayrıca gösterilir.
Takas beyanında kullanılan alacakla masaya kaydı istenen bakiye birbirini doğrulamalıdır. Aynı tutarın hem takasla tahsil edilmiş sayılması hem de hiç azalmamış alacak olarak yeniden istenmesi mükerrer hesap doğurur. Takas reddedilmişse veya belirli kalemler çekişmeliyse dosyada bu durum açıkça belirtilir. Alacak kaydı ile takas savunması arasındaki bağlantı, gizlenmiş tek bir net rakamla kurulamaz.
Masaya başvuru ve kayıt süreci için iflas masasına alacak kaydı ve sıra cetveli incelemesi ayrı bir hukuki işlemdir. TBK 142 kendi başına kayıt süresi veya sıra cetveline karşı dava süresi belirlemez. Takas hakkının bulunması, dosyadaki bildirimleri ve ilgili usul sürelerini izleme gereğini ortadan kaldırmaz.
Belgeler hangi hukuki soruyu cevaplamalıdır?
İflas hükmü açılma anını; sözleşme alacağın sebebini; teslim ve hizmet belgeleri ifanın gerçekleşmesini; devir sözleşmesi alacaklı sıfatının kazanılmasını; ödeme kayıtları mevcut bakiyeyi gösterir. Bu belgelerin tamamı aynı işlevi görmez. HMK 194 gereğince dayanılan vakıalar somutlaştırılır ve hangi delilin hangi vakıayı ispatladığı açıkça belirtilir. Dosya hazırlanırken belge adıyla ispat konusu yan yana yazılmalıdır.
HMK 190’daki genel ispat yükü kuralı, iddia edilen vakıaya bağlanan sonuçtan kendi lehine hak çıkaran tarafa yönelir. Takas ileri süren kişinin alacağını ve takas şartlarını ortaya koyması ile karşı tarafın İİK 201’deki itiraz olgularını ileri sürmesi farklı konulardır. Bir tarafın bütün dosyadaki her olumsuz ihtimali peşinen ispatlaması gerektiği şeklinde sınırsız bir yük kurulamaz.
Konsinye malın aynen masadan ayrılması veya başkasına ait satış bedelinin istenmesi, bu yazıdaki karşılıklı borç takasından farklıdır. Mülkiyet iddiası bulunan dosyalarda konsinye malların ve satış bedelinin iflas masasındaki durumu kendi şartlarıyla incelenir. Alacak kaydı, malın iadesi ve takas aynı talep gibi kullanılmamalıdır.
Sık sorulan sorular
1. Borçlu iflas edince vadesi gelmeyen alacak takas edilir mi?
TBK 142 bu yetkiyi tanır. Alacaklı, muaccel olmayan alacağını müflise olan borcuyla takas edebilir. Karşılıklılık ve ilgili genel şartlar yanında İİK 200’deki yasaklar ve 201’deki mahkemede itiraz düzenlemesi uygulanır. İflasın varlığı tek başına her alacağı takasa uygun kılmaz.
2. Şirketin kapanması TBK 142 için yeterli midir?
Hayır. İİK 165 uyarınca iflas hükümle açılır ve açılma anı hükümde gösterilir. İşyerinin kapanması, ödeme gecikmesi veya iflas davasının açılmış olması bu hükmün yerine geçmez. Takas incelemesinde mahkemenin belirlediği açılma anı esas alınır.
3. İflastan sonra devralınan eski alacakla takas yapılır mı?
Müflisin borçlusu iflas açıldıktan sonra müflisin alacaklısı olmuşsa İİK 200 gereğince takas yapamaz. Alacağın önceki sahibi bakımından daha eski tarihte doğması bu sonucu kaldırmaz. Takası kullanan kişinin alacaklı sıfatını ne zaman kazandığı belirlenir.
4. Eski alacak, iflas masasından sonradan alınan malın bedeline sayılır mı?
Müflisin alacaklısının iflas açıldıktan sonra müflisin veya masanın borçlusu olması İİK 200’de takas yasağıdır. Sonradan doğan masa borcu, önceden mevcut iflas alacağıyla tek taraflı kapatılamaz. Borcun doğum zamanı ve tarafı ayrı kaydedilir.
5. Ödenmemiş sermaye borcu şirketten olan alacakla kapatılır mı?
Anonim, limited ve kooperatif şirketlerin iflasında İİK 200’de sayılan ödenmemiş pay bedelleri ve taahhüt edilip konulmamış sermaye şirketin borçlarıyla takas edilemez. Ortağın başka bir alacağının bulunması bu özel yasağı ortadan kaldırmaz.
6. Hamiline yazılı senette takas yasağı var mı?
Evet. İİK 200, alacaklının alacağının hamiline yazılı senede dayanmasını takas yapılamayan hâller arasında sayar. Belgenin senet türü, tutarı ve kazanılma tarihi birlikte kontrol edilir. Yalnız alacağın eski olduğunun gösterilmesi bu yasağı aşmaz.
7. İflastan önce kazanılan bütün alacaklar korunur mu?
Hayır. İİK 201’in ödeme aczini bilme, masanın zararına takas menfaati sağlama amacı ve iflastan önce alacak oluşturma şartları gerçekleşmişse takasa mahkemede itiraz edilebilir. İflastan önceki tarih, bu denetimi tek başına dışlamaz.
8. Karşılıklı alacaklar kendiliğinden silinir mi?
Hayır. TBK 143 takas iradesinin bildirilmesini arar. Muhasebede karşılıklı kayıt bulunması tek başına hukuki takas değildir. Bildirimde hangi alacağın hangi borçla ve ne miktarda takas edildiği açıklanmalı; iflas dosyasındaki yetkili organ ve tasfiye düzeni gözetilmelidir.
9. İflas, bütün borçları istisnasız muaccel kılar mı?
Hayır. İİK 195, taşınmaz rehniyle temin edilmiş alacakları genel muacceliyet sonucunun dışında tutar. Vadesi gelmemiş faizsiz borçlarda kanuni faiz üzerinden iskonto düzenlemesi de bulunur. Bu nedenle hesapta her alacak aynı nominal tutarla işleme alınmaz.
10. Takastan sonra artan alacak nasıl izlenir?
TBK 143 gereğince küçük borç miktarınca karşılıklı sona erme gerçekleşir. Artan kısım ayrıca gösterilir ve ilgili alacak ilişkisinde takip edilir. İflas alacağı için kayıt ve sıra cetveli işlemleri kendi kurallarına tabidir; takas edilen tutar ikinci kez tahsil hesabına eklenmez.
Resmî mevzuat dayanakları
Bu yazının temel dayanakları 6098 sayılı Türk Borçlar Kanunu’nun 139, 142 ve 143. maddeleri, 2004 sayılı İcra ve İflas Kanunu’nun 165, 184, 191, 195, 200, 201 ve 226. maddeleri ile 6100 sayılı Hukuk Muhakemeleri Kanunu’nun 190 ve 194. maddeleridir. Başvuru dosyasında hangi borcun, hangi tarihte ve hangi kanuni şartla takasa girdiği bu hükümler üzerinden ayrı ayrı gösterilir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
