Çelik Konstrüksiyonda Metraj ve Tonaj Farkı: Yüklenicinin Son Hesabı Nasıl Denetlenir?
Çelik konstrüksiyonda ilk keşif miktarı ile son hakedişteki tonajın farklı olması, yükleniciye kendiliğinden ek bedel hakkı vermez. Önce bedelin götürü mü, birim fiyat üzerinden mi veya yaklaşık mı kararlaştırıldığı belirlenir. Ardından sözleşmenin hangi miktarı ücretlendirdiği incelenir: projeden hesaplanan teorik ağırlık, tartılan sevk ağırlığı ve yapıya gerçekten monte edilen malzeme aynı veri değildir. TBK m. 19 ve m. 479–482 bu hesabın hukuki çerçevesini oluşturur.
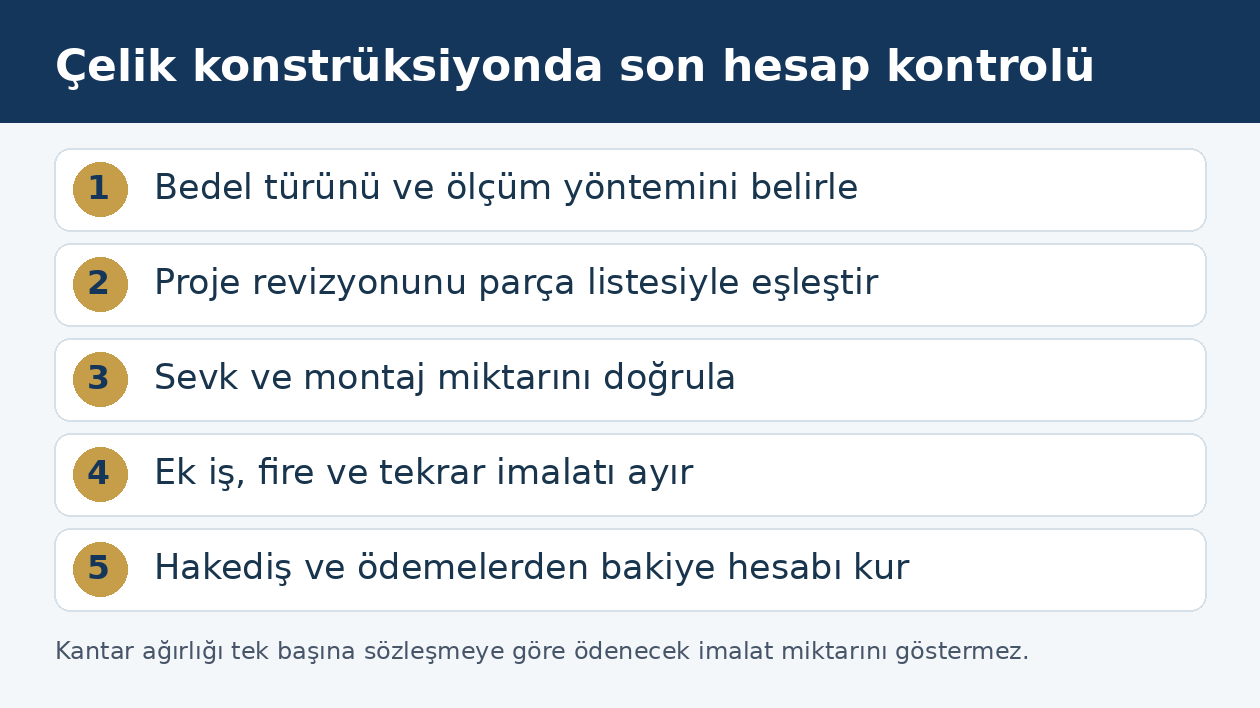
Uyuşmazlığın çözümü, yüklenicinin satın aldığı bütün çeliğin faturalarını toplamakla sınırlı değildir. Revize proje, kesim listesi, parça kodu, sevk belgesi, tartım kaydı ve montaj tutanağı aynı imalatla eşleştirilmelidir. Kapsam dışı ek iş, olağan üretim firesi, hatalı imalatın tekrarı ve gerçek proje artışı ayrı tutulmadan güvenilir son hesap kurulamaz.
İlk soru: Toplam bedel mi, miktar üzerinden ücret mi?
TBK m. 470, yüklenicinin eser meydana getirmeyi ve iş sahibinin bunun karşılığında bedel ödemeyi üstlendiği ilişkiyi düzenler. Belirli bir yapının çelik taşıyıcı sisteminin imalat ve montajı bu sonuç borcu üzerinden incelenir. Yalnız hazır profil satışıyla bütün konstrüksiyonun projeye uygun kurulması aynı borç değildir. Bu yazı özel hukuk sözleşmesine dayanan imalat ve montaj hesabını ele alır.
Teklifte kilogram birim fiyatının gösterilmesi, sözleşmenin mutlaka açık miktarlı birim fiyat işi olduğunu kanıtlamaz. Taraflar birim fiyatları yalnız belirli kapsamın sabit toplam bedelini oluşturmak için kullanmış olabilir. Buna karşılık toplam teklifin tahmini metraj üzerinden verildiği ve son bedelin ölçülen gerçek miktara göre bulunacağı açıkça kararlaştırılmışsa miktar hesabı esas alınır. TBK m. 19 gereği gerçek ortak irade belirlenir.
Bu ayrım ilk teklif, sözleşme, keşif özeti, ödeme programı ve değişiklik kayıtları birlikte okunarak yapılır. Hakedişle ödeme yapılması tek başına götürü bedeli birim fiyatlı işe dönüştürmez. Taraflardan birinin şirket içi maliyet tablosu da karşı tarafın kabul ettiği fiyat düzeninin yerine geçmez.
Götürü bedelde fazla tonaj hangi sonucu doğurur?
TBK m. 480/1 uyarınca götürü bedel kararlaştırılmışsa yüklenici eseri o bedelle meydana getirir. İş öngörülenden fazla emek ve masraf gerektirse bile kural olarak bedelin artırılmasını isteyemez. Aynı projenin ilk keşfinde bazı levha veya bağlantıların unutulması, bunları kendiliğinden yeni siparişe dönüştürmez. Yüklenicinin başlangıçtaki hesap eksikliği ile iş sahibinin sonradan değiştirdiği kapsam ayrılır.
Aynı maddenin ikinci fıkrası, başlangıçta öngörülemeyen veya öngörülüp taraflarca göz önünde tutulmayan durumların götürü bedelle yapımı engellemesi ya da son derece güçleştirmesi hâlinde uyarlama yolunu düzenler. Sırf beklenenden fazla çelik kullanılması bu koşulların gerçekleştiğini göstermez. Teknik sebep, sözleşmedeki risk paylaşımı ve olağan hesap riski birlikte değerlendirilir. Yüklenici bu hükme dayanarak tek taraflı yeni toplam fiyat belirleyemez.
TBK m. 480/3 gereğince işin öngörülenden az emek ve masrafla tamamlanması da götürü bedeli otomatik azaltmaz. Ancak projede yapılması gereken imalatın eksik bırakılması farklıdır. Daha verimli kesimle az malzeme kullanmak ile projedeki bağlantıyı hiç yapmamak aynı sonuç değildir. Götürü bedel ve ek ücret rehberi bu risk dağılımını açıklar.
Sözleşmede ücretlendirilen ağırlık nasıl tanımlanmış?
Birim fiyatlı hesapta kilogram veya ton sözcüğünün yanına ölçüm yöntemi de yazılmalıdır. Proje üzerinden hesaplanan teorik ağırlık esas alınmışsa malzeme kesitleri, uzunluklar ve kabul edilen birim ağırlık kaynağı gösterilir. Fiilî tartım esas alınmışsa hangi tartının, hangi aşamada ve hangi dara düzeniyle kullanılacağı belirlenir. Bu yöntemler aynı iş için birbirinin yerine açıklamasız kullanılamaz.
Sözleşme boşluğunda her çelik işine uygulanacak tek bir kanuni “ödenecek tonaj” formülü yoktur. TBK m. 19 uyarınca teklif belgeleri, teknik şartname, tarafların kabul edilmiş hesapları ve gerçek ortak irade incelenir. Ticari örf veya uygulama ileri sürülüyorsa varlığı ve somut işe uygulanabilirliği gösterilmelidir; bir yüklenicinin kendi uygulaması sektörün zorunlu kuralı sayılmaz.
Ölçü birimi de kontrol edilir. Kilogram, ton, metre, metrekare veya adet üzerinden fiyatlandırılan farklı kalemler aynı toplamın içine karıştırılmamalıdır. Taşıyıcı çelik için ton, kaplama için alan ve bağlantı grubu için adet öngörülmüşse her satır kendi ölçüsüyle hesaplanır. Birim dönüşümünün doğru yapılması, o miktarın sözleşme kapsamında ücretlendirilebilir olduğunu tek başına kanıtlamaz.
Proje, imalat ve montaj üç ayrı aşamadır
Son hesap tablosunda her parça için proje kodu, revizyon numarası, profil veya levha tanımı, miktar ve durum bilgisi bulunmalıdır. Tasarlanan parçanın imal edilmiş olması ile şantiyeye gönderilmesi; sevk edilen parçanın yerine monte edilmesi birbirinden farklıdır. Sözleşme bedeli hangi aşamaya bağlanmışsa miktar o aşamanın kayıtlarıyla doğrulanır.
Yapıya monte edilmiş parçaların esas alındığı hesapta depoda kalan yedek veya iptal edilmiş parçalar, açık bir sözleşme dayanağı olmadan tamamlanmış imalat gibi yazılamaz. Ancak iş sahibinin sonradan verdiği değişiklik nedeniyle kullanılmayan, önceden usulüne uygun üretilmiş parçalar ayrı talep konusu olarak incelenir. Bu parçaların neden kullanılmadığı ve yeniden değerlendirme imkânı ayrıca gösterilir.
Toplam tonajın tutması, tek tek kalemlerin doğru olduğunu garanti etmez. Bir bölümde fazla gösterilen malzeme ile başka bölümde atlanan imalat aritmetik olarak birbirini örtebilir. Bu nedenle yalnız genel toplam değil, parça ve iş grubu düzeyinde mutabakat yapılmalıdır. Birleştirme sonrası görünmeyen parçalar için montaj öncesi fotoğraflar ve kontrol tutanakları önem taşır.
Kantar fişi neyi ispatlar, neyi ispatlamaz?
Kantar fişi belirli tarihte tartılan yükün ağırlığına ilişkin delildir; tek başına bu yükün tamamının sözleşme konusu yapıya ait olduğunu veya monte edildiğini göstermez. Araç, sevk numarası, yük listesi ve parça kodlarıyla eşleştirme gerekir. Aynı araç farklı müşterilere mal taşıdıysa ayrıştırma yapılmadan toplam ağırlık tek işverene yüklenemez.
Brüt ve dara değerleri, tartım anları, kullanılan araç veya taşıma ekipmanı ve varsa yeniden tartım kayıtları incelenir. İade edilen parça tekrar sevk edildiğinde aynı malzemenin iki kez tonaja alınmaması gerekir. Düzeltilmiş bir fiş varsa ilk kayıt, düzeltme sebebi ve yeni ölçüm korunmalıdır. Yalnız sonradan hazırlanmış toplam Excel tablosu özgün tartım belgelerinin yerini tutmaz.
Ambalaj, taşıma sehpası ve bağlama ekipmanı sözleşmede ücretlendirilen çelik imalatın parçası değilse bunların kütlesi esas miktara eklenemez. Tartım cihazının veya kaydın doğruluğu tartışılıyorsa teknik inceleme yapılır. Hukuki uyuşmazlığın bir kısmı ölçümün doğruluğu, başka kısmı ölçülen şeyin sözleşmeye aidiyetidir; yalnız cihaz kontrolü ikinci sorunu çözmez.
Kaplama, cıvata ve yardımcı parçalar ayrıca ücretlendirilir mi?
Bağlantı levhası, cıvata, somun, ankraj, kaynak veya koruyucu kaplama bedelinin ana birim fiyata dahil olup olmadığı sözleşmeden belirlenir. Kanun bunların bütün projelerde aynı şekilde hesaplanacağını söylemez. Birim fiyat tarifinde imalatın tamamlanması için gerekli yardımcı unsurların dahil olduğu kabul edilmişse aynı unsurlar ayrıca ikinci bedel kalemine dönüştürülemez.
Kaplama işlemi ayrı fiyatlandırılmışsa kapsam ve ölçü belirlenmelidir. Çelik tonajının hangi aşamadaki ağırlığı esas aldığı açıklanmadan kaplama sonrası tartım kullanılması uyuşmazlık yaratır. Teknik rapor, sözleşmede kabul edilen ölçüm yöntemiyle kullanılan verinin uyuşup uyuşmadığını göstermelidir. Kaplama bedeli, çelik bedeli ve nakliye gideri aynı farkı birden fazla kez içermemelidir.
İş sahibinin istediği özellik değişikliği nedeniyle bağlantı veya kaplama sınıfı değiştirilmişse bu değişiklik eski ve yeni teknik tarifle belgelenir. İşin zorunlu asgari niteliğini sağlamak için gereken ve başlangıç kapsamına zaten giren unsur, sonradan ek iş olarak adlandırılamaz. İstenen yeni özelliğin gerçekten kapsam artışı olup olmadığı teknik ve sözleşmesel olarak birlikte incelenir.
Kesim firesi ve hatalı üretim kime aittir?
Yüklenicinin satın aldığı hammadde miktarı ile ortaya çıkan konstrüksiyon miktarı aynı değildir. Kesim firesi, artık malzeme ve yanlış imal edilip yeniden yapılan parçalar ayrılır. Sözleşme gerçek monte edilen miktarı ücretlendiriyorsa hammadde alış faturalarının tamamı son hakedişe aynen aktarılamaz. Fireyi karşılayan ayrıca kararlaştırılmış bir katsayı veya ücret hükmü varsa onun kapsamı uygulanır.
Yüklenicinin kendi üretim hatası nedeniyle imal edip kullanamadığı parça, iş sahibinin yeni siparişi sayılmaz. Aynı parçanın düzeltilmesi için harcanan çeliğin ikinci kez bedellendirilmesi, fiyat düzeni ve sorumluluk hükümleriyle bağdaşmalıdır. İş sahibinin revizyonundan doğan atıl parça ise farklı sebebe dayanır. İptal veya yeniden üretim nedeninin hangi tarafa ait olduğu kayıtlardan izlenir.
Malzemeyi iş sahibi sağlamışsa TBK m. 472/2 yükleniciye gereken özenle kullanma, hesap verme ve artanı iade etme borcu yükler. Bu durumda teslim edilen malzeme, esere giren miktar, açıklanan fire ve geri verilen artıklar ayrı hesaplanır. Son hakedişin kabul edilmesi, iş sahibine ait artan malzemenin mülkiyetini kendiliğinden yükleniciye geçirmez.
Proje revizyonu ne zaman ek tonaj bedeli doğurur?
Revizyonun tarih ve numarası tek başına ek iş hakkını belirlemez. Yeni çizimin başlangıç projesindeki hatayı düzeltip düzeltmediği, iş sahibinin talebiyle kapasiteyi artırıp artırmadığı veya yüklenicinin kendi imalat yöntemini değiştirip değiştirmediği araştırılır. Hangi değişikliğin kim tarafından istendiği ve sözleşme kapsamını nasıl etkilediği gösterilmelidir.
İş sahibinin yetkili temsilcisinin onayı, kapsam değişikliği bakımından önemlidir. Teknik çizimi teslim alan şantiye çalışanının her durumda yeni fiyatı da kabul etmeye yetkili olduğu varsayılmaz. İmalat onayı, statik uygunluk değerlendirmesi ve ticari bedel onayı ayrı belgelerdir. Ek iş talebi ile birim fiyatın kabulü aynı yazıda bulunmuyorsa anlaşma zinciri diğer kayıtlarla tamamlanır.
Gerçekten istenmiş ek iş için bedel belirlenmemişse TBK m. 481 uyarınca işin yapıldığı yer ve zamandaki eser değeri ile yüklenicinin giderleri esas alınır. Mevcut sözleşmedeki birim fiyatın bu ek işe uygulanacağı kararlaştırılmışsa önce o anlaşma incelenir. Bedeli belirlenmemiş eser rehberi tamamlayıcı hesabı açıklar; bu hüküm kararlaştırılmış fiyatı keyfî biçimde değiştirme aracı değildir.
Yaklaşık keşif ile açık miktarlı birim fiyat aynı mıdır?
Sözleşmede yaklaşık toplam bedel bulunduğunda TBK m. 481–482 sistemi değerlendirilir. Başlangıçtaki yaklaşık bedelin iş sahibinin kusuru olmadan aşırı ölçüde aşılacağı anlaşılırsa m. 482 iş sahibine özel haklar tanır. İş sahibinin arsası üzerinde yapılan eserde uygun bedel indirimi ve eser tamamlanmamışsa çalışmayı durdurarak tamamlanan kısım için hakkaniyete uygun bedel ödeme suretiyle fesih düzeni ayrıca korunur.
Kanunda bütün çelik işler için geçerli sabit bir aşım yüzdesi yazılı değildir. Sözleşmenin kapsamı, ilk hesabın dayanağı ve değişikliğin sebebi incelenir. İş sahibinin kendi onayladığı kapsam artışıyla yüklenicinin ilk keşif hatası aynı değerlendirmeye tabi tutulamaz. Birim fiyatların baştan kesin olduğu işte son miktarın ölçülecek olması da tek başına bütün sözleşmeyi yaklaşık bedelli sözleşme olarak nitelendirmeye yetmez.
Taraflar miktar toleransı veya ek onay eşiği kabul etmişse bu düzen açıkça uygulanır. Ancak “tolerans” ifadesi, projeye aykırı eksik veya farklı malzeme kullanma izni olarak yorumlanamaz. Ödeme hesabındaki kabul edilen miktar farkı ile teknik güvenlik gerekleri birbirinden ayrı konulardır.
Hakediş, sevk ve kabul imzalarının etkisi
Sevk belgesi, malın belirli yerde teslim alındığını; hakediş, belirli iş ve bedel hesabını; kabul tutanağı ise içeriğine göre eserin teslim ve inceleme durumunu gösterir. Bu belgelerin her birine aynı sonuç yüklenemez. “Malzeme alındı” imzası her durumda son metrajın, fiyatın ve ayıpsız ifanın birlikte kabulü değildir.
Ara hakedişlerin kesin hesabı bağlayıp bağlamadığı, sözleşmedeki kayıt ve belgenin içeriğine bağlıdır. Düzeltilebilir ölçüm cetveli, avans mahiyetindeki ödeme veya açık çekinceyle imzalanmış tutanak ayrı değerlendirilir. Kesin metraj mutabakatı ya da ibra niteliğindeki belge ise sonradan ileri sürülen talebi etkiler. İmza atılan belgenin tüm sayfaları ve ekleri korunmalıdır.
Ayıp bildirimi TBK m. 474 ve kabulün etkisi m. 477 çerçevesinde ayrıca incelenir. Metraj hesabına itiraz, görülmüş teknik ayıbın zamanında bildirilmesi yerine geçmez. Buna karşılık teknik kabul yapılmış olması da faturada iki kez yazılan aynı parçanın aritmetik olarak doğru olduğunu göstermez. Ödeme hesabı ve ayıp hakları ayrı fakat bağlantılı dosyalar olarak yürütülür.
Denetlenebilir son hesap nasıl kurulur?
Son hesapta ana sözleşme imalatı, onaylı ek işler, iptal edilen işler, sözleşmesel fiyat düzeltmeleri ve önceki ödemeler ayrı satırlarda gösterilir. Her miktar satırının proje ve ölçüm belgesine bağlantısı bulunmalıdır. Tek rakamlık toplam, hangi parçanın neden ücretlendirildiğini denetlemeye yetmez.
TBK m. 479’a göre bedel kural olarak eserin tesliminde muaccel olur. Parça parça teslim ve parçalara göre bedel kararlaştırılmışsa her parçanın bedeli tesliminde muaccel olur. Sözleşmedeki geçerli ödeme ve hakediş düzeni ayrıca incelenir. Miktarın tartışılması, bütün ödeme tarihlerinin kendiliğinden yok sayılmasını gerektirmez; kabul edilen ve tartışılan kısımlar açıklaştırılır.
TTK m. 21/2 faturanın alınmasından itibaren sekiz gün içinde içeriğine itiraz edilmemesine sonuç bağlar. İtirazda farkın kaynaklandığı parça, metraj veya hesap yöntemi belirtilmelidir. Fatura, hiç kararlaştırılmamış bütün ek işleri tek başına kurmaz; sözleşme ve gerçek ifa belgeleriyle birlikte değerlendirilir. Aynı ödeme farklı hakedişlerden iki kez düşülmemelidir.
Teknik inceleme ve uyuşmazlığın çözümü
HMK m. 266 kapsamında bilirkişi, onaylı proje ile fiilî imalatı ve hesap yöntemini karşılaştırır. Raporda kullanılan profil tablosu, ölçüm yöntemi, tartım belgesi ve revizyon tarihleri görünür olmalıdır. Hukuki bedel türünü ve taleplerin sonuçlarını mahkeme değerlendirir. Teknik inceleme, taraflardan birinin hazırladığı son tabloyu aynen tekrar etmekle tamamlanmış olmaz.
Sökülecek, kaplanacak veya sonradan görülmesi güçleşecek imalat için HMK m. 400 koşullarıyla delil tespiti değerlendirilir. Ticari işletmeler arasındaki uyuşmazlıkta TTK m. 4–5 görev kuralları; para ödenmesine ilişkin ticari alacak veya tazminat davasında m. 5/A dava şartı arabuluculuğu uygulanır. Görüşmeye yalnız fatura değil, karşılıklı miktar farklarını gösteren belgeli hesap tablosuyla gidilmelidir.
Sık sorulan sorular
Yüklenici daha çok çelik satın aldı diye ek bedel isteyebilir mi?
Hammadde alış miktarı tek başına ödenecek imalat miktarı değildir. Götürü bedelde TBK m. 480 uygulanır; birim fiyatlı işte sözleşmenin ölçüm yöntemi esas alınır. Gerçek kapsam artışı, üretim firesi ve yüklenicinin hesap hatası ayrı belirlenmelidir.
Teklifte kilogram fiyatı yazması götürü bedeli ortadan kaldırır mı?
Tek başına kaldırmaz. Birim fiyatlar sabit toplam bedelin hesaplanmasında kullanılmış olabilir. TBK m. 19 uyarınca tarafların nihai bedeli gerçek miktara mı yoksa belirli iş kapsamına mı bağladığı tüm sözleşme belgeleriyle belirlenir.
Kantar fişi bütün yükün hakedişe girmesini sağlar mı?
Hayır. Tartılan yükün sözleşmeye aidiyeti ve ücretlendirilen aşamaya ulaşıp ulaşmadığı ayrıca gösterilir. Sevk, parça kodu, montaj kaydı, dara ve iade hareketleri eşleştirilmelidir. Aynı parçanın tekrar sevki iki ayrı imalat miktarı değildir.
Teorik ağırlık mı gerçek tartım mı esas alınır?
Önce sözleşmede kabul edilen yöntem uygulanır. Her çelik konstrüksiyon için kanunda tek bir zorunlu ücret tonajı formülü bulunmaz. Yöntem açık değilse teklif, teknik tarif ve gerçek ortak irade TBK m. 19 uyarınca yorumlanır.
Cıvata ve bağlantı levhaları ayrıca faturalanır mı?
Bunların ana birim fiyata dahil olup olmadığı sözleşmeden belirlenir. Dahil edilmiş unsur aynı içerikle ikinci kez fiyatlandırılamaz. Sonradan istenen gerçek özellik veya kapsam değişikliği, başlangıçtaki zorunlu tamamlayıcı imalattan ayrılır.
Kesim firesi iş sahibine yüklenebilir mi?
Sözleşmenin bedel ve malzeme düzeni belirleyicidir. Monte edilmiş miktar üzerinden ücrette bütün alış firesi otomatik eklenemez. Malzemeyi iş sahibi sağladıysa TBK m. 472/2 özenli kullanma, hesap verme ve artanı iade borcunu ayrıca düzenler.
Onaylanan yeni proje ek fiyatın da kabulü müdür?
Teknik proje onayı ile ticari fiyat onayı aynı işlem değildir. Temsil yetkisi, onayın kapsamı ve ek iş görüşmeleri incelenir. Gerçekten istenmiş ek işin fiyatı belirlenmemişse şartlarıyla TBK m. 481 hesabı yapılır.
Yaklaşık tonaj her durumda sınırsız artabilir mi?
Hayır. Yaklaşık bedel rejiminin bulunduğu durumda TBK m. 482 aşırı aşım için özel haklar tanır. Kanunda bütün işler için sabit aşım yüzdesi yoktur. İş sahibinin kendi değişikliği ve yüklenicinin ilk keşif hatası farklı değerlendirilir.
Ara hakedişi imzaladıktan sonra metraj hatası ileri sürülür mü?
Belgenin kesin mutabakat mı, düzeltmeye açık ara hesap mı olduğu ve çekinceler incelenir. Sevk, teknik kabul ve ibra belgeleri aynı sonuçları doğurmaz. İmzanın kapsamı belirlenmeden bütün düzeltme haklarının kaybolduğu veya hiç etkilenmediği söylenemez.
Metraj uyuşmazlığında bilirkişiden ne istenmelidir?
Proje revizyonları ile fiilî imalatın parça bazında karşılaştırılması, sözleşmedeki ölçüm yönteminin uygulanması, tekrar sevklerin ayıklanması ve ana iş ile ek iş miktarının ayrılması istenir. Raporda hesap kaynağı görünür olmalı; hukuki değerlendirme mahkemeye bırakılmalıdır.
İstanbul ve Mersin’de çelik imalat hesabı için belgeler
İstanbul veya Mersin’deki çelik yapı işinde imalat atölyesinin, kaplama tesisinin ve montaj sahasının kayıtları aynı parça koduyla birleştirilir. Farklı şehirlerden gelen sevklerde aynı parçanın birden fazla tartımı özellikle ayrılmalıdır. Avukat incelemesine sözleşme, bütün proje revizyonları, hakediş ekleri, tartım belgeleri ve ödeme dökümü birlikte sunulur. İşin bulunduğu şehir, götürü bedeli veya kabul edilmiş ölçüm yöntemini değiştirmez; teknik delilin nerede korunacağı ve görev–yetki düzeni ayrıca belirlenir.
Kanun maddeleri ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu – Adalet Bakanlığı UYAP Mevzuat: m.19,470,472/2,474,477,479–482
- 6102 sayılı Türk Ticaret Kanunu – Adalet Bakanlığı UYAP Mevzuat: m.4–5,5/A,21/2
- 6100 sayılı Hukuk Muhakemeleri Kanunu – Adalet Bakanlığı UYAP Mevzuat: m.194,199,266,400
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
