Ciro Hedefi Tutmasına Rağmen Bayi Primi Ödenmiyor: Hesap ve Tahsil Yolu
Geçerli bir bayi prim anlaşmasında kararlaştırılan hedef ve diğer şartlar gerçekleşmişse, tedarikçi ödeme borcunu yalnız yeni ticari karar aldığını söyleyerek ortadan kaldıramaz. Bunun için önce hedefin hangi işlemler üzerinden ölçüldüğü ve primin hangi tarihte istenebilir hâle geldiği belirlenmelidir. Toplam fatura tutarı, tahsil edilmiş net alım ve bayinin son müşteriye yaptığı satış aynı ölçüt değildir.
Uyuşmazlıkta sözleşme, dönem başındaki prim duyurusu, ürün listesi, iade hareketleri ve ödeme koşulu birlikte incelenir. TBK m.1, 19–25, 90, 117, 170–171 ve 175 temel dayanaklardır. Burada konu, bağımsız bayinin hak kazandığı ticari primi tahsil etmesidir. İşçi primi, acentelik komisyonu, fesihte denkleştirme ve rekabete aykırı indirim sistemleri kendi hükümleriyle ayrıca ayrılmalıdır.
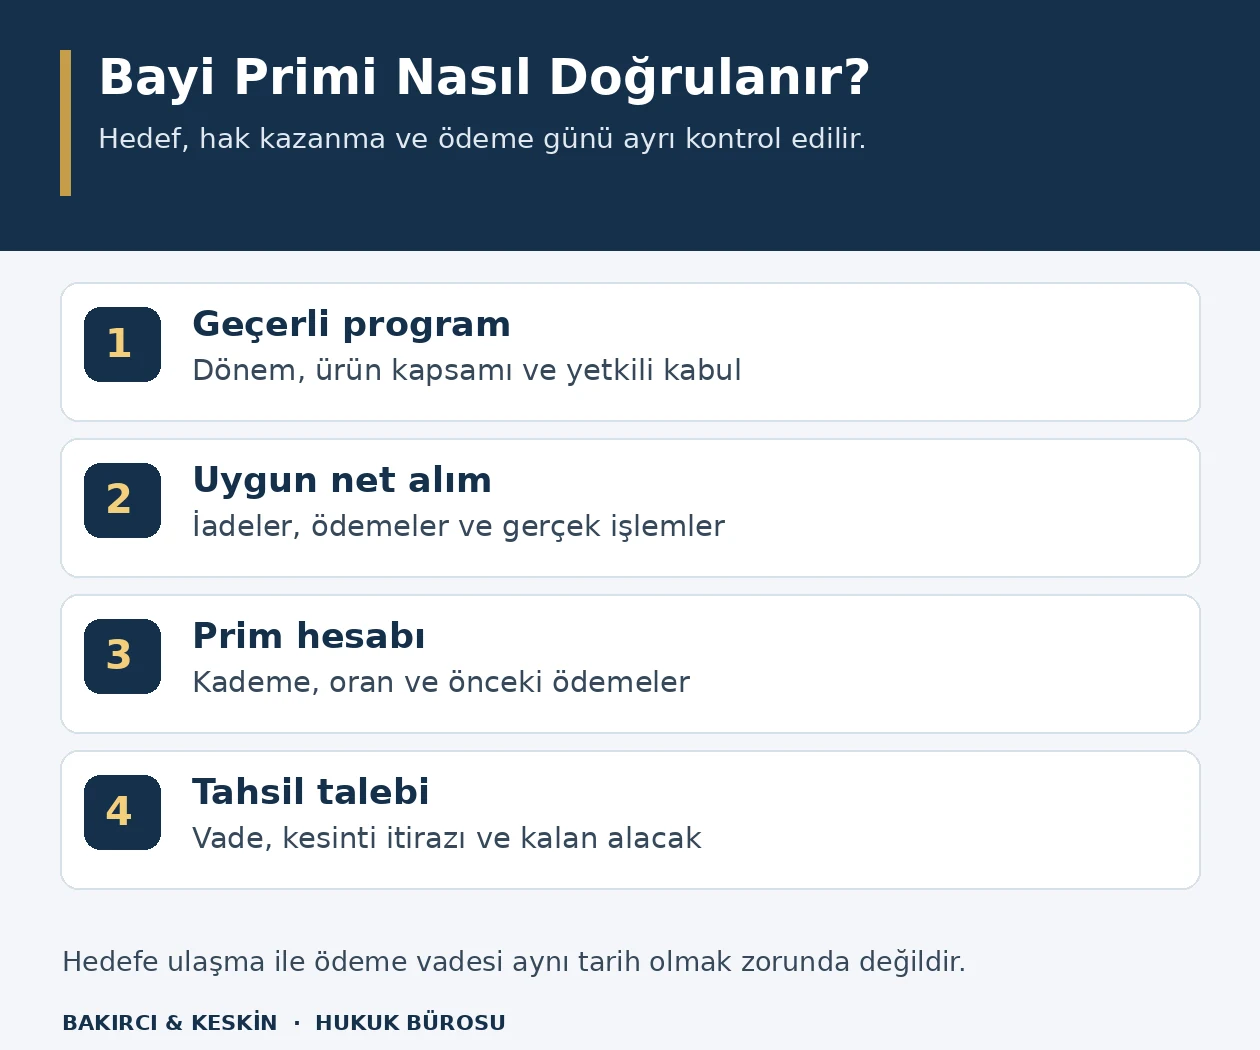
Prim alacağı hangi belgeye dayanır?
Bayilik sözleşmesindeki genel prim maddesi, yıllık hedef protokolü, kampanya duyurusu ve kabul edilen bayi portalı şartları aynı dosyada toplanır. Her yıl yeni hedef belirleniyorsa ilgili yıla ait metin bulunmalıdır. Önceki yıl ödeme yapılmış olması, sonraki yılın oranını ve koşullarını tek başına kesinleştirmez.
TBK m.1 karşılıklı ve uygun irade açıklamalarını; m.19 ise sözleşmenin gerçek içeriğinin belirlenmesini düzenler. Bu nedenle yazışmadaki prim vaadinin yalnız görüşme önerisi mi, kesin program mı olduğu incelenir. Geçerli özel şekil şartları saklı kalmak üzere, yalnız ayrıca ıslak imzalı hedef kâğıdı bulunmaması borcun yokluğunu göstermez.
Hedefi bildiren satış yöneticisinin şirketi bağlama yetkisi kontrol edilir. Şirketin onayladığı program ile çalışanın kişisel teşvik vaadi aynı değildir. TBK m.40–41 kapsamında yetkinin içeriği; m.46 kapsamında sonradan onay tartışması ayrı değerlendirilir. Şirketin hesaplayıp kısmen ödediği primler de ilişkiyi açıklayan belgeler arasında yer alır.
Sözleşmenin e-posta üzerinden kurulması ve ispatı hakkında e-posta ile sözleşme kurulması rehberi kullanılabilir. Prim dosyasında yazışmanın tamamı ve ekleri korunur. Yalnız oranı gösteren tek satır alınıp aynı metindeki ürün, dönem ve tahsilat şartları çıkarılmaz.
Ciro hedefi alım mı, nihai satış mı, tahsilat mı demektir?
Programın hedefi tedarikçiden alınan mal miktarı, malın parasal değeri veya bayinin müşterilerine yaptığı satış üzerinden kurulmuş olabilir. Belirleyici olan ciro sözcüğünün sözleşmede neyi ifade ettiğidir. Bayinin kendi muhasebesindeki yıllık satış toplamı, tedarikçinin net alım hedefiyle doğrudan karşılaştırılamaz.
Kapsama giren ürün kodları ve satış kanalları belirlenir. Bazı ürünlerin özel fiyatla satılması, kendiliğinden yıllık prim hesabından çıkarılabilecekleri anlamına gelmez; dışlama şartı gösterilmelidir. Buna karşılık açıkça program dışında bırakılmış ürün, yalnız aynı tedarikçiden alındığı için toplamın içine eklenemez.
Vergi dahil veya hariç tutar, dövizli alımlarda çevrim tarihi ve ürünlerin farklı birimlerle satılması hesap düzeninde açık olmalıdır. Sözleşme tutar esasına dayanırken yalnız adet üzerinden hedef değerlendirilmez. Adet hedefinde de koli, paket ve tek ürünün birbirine çevrilmesi satın alma kayıtlarıyla doğrulanır.
Birden fazla şubesi bulunan bayide, hedefin şirket toplamına mı şube bazına mı bağlandığı incelenir. Ayrı grup şirketleri için ortak hedef verilmişse kapsam metinden gösterilir. Ortak marka altında faaliyet göstermek, farklı tüzel kişilerin alımlarını her durumda tek prim hesabında toplama hakkı vermez.
Tedarikçinin son müşteriye doğrudan yaptığı satışlar bayinin bölgesinde gerçekleşmiş olsa da otomatik olarak bayi alım hedefi sayılmaz. Program bu işlemler için ayrıca katkı veya prim tanıyorsa kayıtları istenir. Bölge satış hacmi ile bayinin kendi ticari alımı aynı toplamda gösterildiğinde hangi sözleşme hükmünün uygulandığı açıklanmalıdır.
Yıl sonu faturaları ve sonraki iadeler hangi döneme yazılır?
Hesap dönemi takvim yılı, sözleşme yılı veya belirli kampanya tarihleri olabilir. Kesim gününde hangi olayın esas alındığı belirlenir: sipariş, fatura, sevk, teslim veya ödeme. Bir siparişin yıl bitmeden verilmesi, teslimi esas alan programda kendiliğinden o yılın hedefine eklendiğini göstermez.
İade faturaları asıl işlemle bağlanır. Önceki yılın satışına ait iadenin yeni yılın hedefinden düşülmesi sözleşmedeki hesap yöntemine göre incelenir. Geç düzenlenmiş iade belgesinin tarihi ile fiilî iade tarihi farklıysa bu fark saklanmaz. İade edilmeyen malın yalnız ihtilaflı olması da gerçekleşmiş iade gibi kaydedilmez.
Ayıplı ürünün aynı nitelikte yenisiyle değiştirilmesi, net alımı azaltan kesin iade ile aynı işlem değildir. İlk faturanın iptali ve yeni faturanın düzenlenmesi birlikte değerlendirilir. Aynı ürün hem eski kayıttan çıkarılıp hem yeni kayıtta programa alınmazsa gerçek miktar eksik hesaplanır.
Fiyat farkı, indirim düzeltmesi ve taşıma gideri de ayrı kalemdir. Prim matrahına dahil edilmeyen lojistik tutarının satış toplamında görünmesi sonucu değiştirmemelidir. Her düzeltme, hangi dönem ve ürün üzerinde etkili olduğu belirtilerek yapılır; tek bir negatif bakiye bütün işlemlerin gerekçesi yerine kullanılmaz.
Hedef aşılınca oran bütün alımlara mı uygulanır?
Prim sisteminin kademeli olması iki farklı hesap yaratır. Birinde eşik gerçekleştiğinde belirlenen oran bütün uygun dönem alımlarına uygulanır; diğerinde yalnız eşik üzerinde kalan bölüm farklı oran kazanır. Bu iki yöntem sözleşmede hangi şekilde kurulmuşsa hesap o yöntemle yapılır. Kanun bütün bayiler için ortak bir prim formülü belirlemez.
Hedefe yaklaşmış olmakla hedefe ulaşmak da ayrıdır. Program alt kademeler tanımıyorsa yalnız hedefin büyük kısmının gerçekleşmesi nedeniyle aynı oranın orantısal ödeneceği söylenemez. Kısmi hak kazanma, tolerans veya düzeltme hükmü varsa metindeki koşulları uygulanır. Programın ismi başarı primi diye sonradan yeni kademe üretilmez.
Hesap tablosunda uygun net alım, ulaşılan kademe, uygulanacak oran ve daha önce verilen avans ayrı gösterilir. Aylık ödenmiş geçici primlerin yıl sonunda nasıl kapatılacağı da incelenir. Aynı miktarın hem peşin iskonto hem yıl sonu primi olarak iki kez düşülmesi veya iki kez istenmesi önlenir.
Prim karşılığının para, ürün veya cari hesap indirimi olması da hesap sonucunu etkiler. Ürünle ödeme kararlaştırılmışsa bunun hangi ürün ve değer üzerinden gerçekleşeceği belirlenir. Tarafların para primi üzerinde anlaştığı dosyada tedarikçi tek yanlı olarak satılmayan stokunu ödeme yerine dayatamaz.
Bayinin vadesi gelmemiş borcu prim ödemesini engeller mi?
Prim şartında bütün faturaların ödenmiş olması ile yalnız vadesi geçmiş borç bulunmaması aynı düzenleme değildir. Tedarikçi ödeme yapmama gerekçesini hangi şartın ihlal edildiğine bağlamalıdır. Henüz vadesi gelmemiş faturanın varlığı, gecikmiş borç bulunmaması koşuluna kendiliğinden aykırılık oluşturmaz.
Hedef tutar tahsil edilmiş alımlar üzerinden hesaplanıyorsa banka giriş tarihi ve ödeme mahsupları incelenir. Bayinin ödeme yaptığı gün ile tedarikçinin işlemi kendi sistemine kaydettiği gün ayrılır. Havalenin hangi faturalara ilişkin olduğu, ödeme açıklaması ve tarafların kayıtlarıyla eşleştirilir.
Teminat olarak verilen çek, doğrudan nakit tahsilat gibi kabul edilmeden anlaşmanın ödeme düzeni içinde değerlendirilir. Vade, tahsil ve mahsup kayıtları görünür olmalıdır. Prim hesabında ödenmedi gösterilen tutarın başka cari hesaba yanlış yazıldığı iddiası, yalnız toplam banka çıkışına dayanılarak değil işlem bazında araştırılır.
Ödeme koşulunun bütün primi kaybettirip kaybettirmediği de açıkça okunur. Şart yalnız ödeme vadesini erteleyen bir düzenleme içeriyorsa hak kazanma şartı gibi kullanılamaz. TBK m.23, standart metindeki açık olmayan veya birden çok anlama gelen koşulun düzenleyenin aleyhine yorumlanmasını öngörür.
Tedarikçi hedefi veya oranı dönem içinde değiştirebilir mi?
Program yürürlükteyken hedefin artırılması, bazı ürünlerin çıkarılması veya oranın düşürülmesi sözleşme değişikliğidir. Değişikliğin hangi tarihte bildirildiği kadar taraflarca kabul edilip edilmediği de incelenir. Portalda yeni tablo görünmesi, önceki dönemin haklarının kendiliğinden silindiğini göstermez.
TBK m.20–21 uyarınca önceden hazırlanmış standart şartların sözleşmeye alınması belirli koşullara bağlıdır. M.24, düzenleyene karşı taraf aleyhine tek yanlı değişiklik yetkisi veren genel işlem koşullarını yazılmamış sayar. M.25 ise dürüstlük kurallarına aykırı biçimde karşı tarafın durumunu ağırlaştıran koşulların sınırını belirler.
Bu hükümler, tarafların gerçekten yeni hedef üzerinde anlaşmasını engellemez. Ancak yeni anlaşmanın yürürlük tarihi ve geçmiş döneme etkisi açık olmalıdır. Yeni ürün grubuna verilen ek teşvik, eski ürünlerde kazanılmış primin kaldırıldığı anlamına gelmez. İki programın birlikte veya ayrı uygulanacağı belge üzerinden belirlenir.
Değişikliğe ilişkin itiraz, eski ve yeni metinlerin farkını göstermelidir. Hangi ürünün hangi tarihte kapsamdan çıkarıldığı ve bunun hesap tutarını nasıl etkilediği yazılır. Dönem başındaki sayfa veya duyuru kaybolmadan saklanır; yalnız güncel portal görüntüsüyle bütün yılın koşulları yeniden kurulmaz.
Tedarikçi teslim yapmayarak hedefin gerçekleşmesini engellerse ne olur?
Prim hakkı gerçekleşip gerçekleşmeyeceği belirsiz hedefe bağlanmışsa TBK m.170 kapsamındaki geciktirici koşul hükümleri incelenir. M.171, koşul gerçekleşinceye kadar borçlunun gereği gibi ifayı engelleyecek davranışlardan kaçınmasını düzenler. Her satış programının hukuki yapısı kendi metnine göre belirlenir.
TBK m.175’in açık kuralına göre taraflardan biri koşulun gerçekleşmesine dürüstlük kurallarına aykırı biçimde engel olursa koşul gerçekleşmiş sayılır. Tedarikçinin hedefe yaklaşan bayinin kabul edilmiş siparişlerini gerekçesiz tutması veya sözleşmeye aykırı biçimde başka hesaba aktarması bu hüküm yönünden somut olarak incelenir.
Yalnız hedefin tutmaması ve teslimatın gecikmesi aynı dosyada bulunduğu için m.175’in şartları gerçekleşmiş kabul edilmez. Siparişin geçerli biçimde verildiği, tedarik yükümlülüğü, teslim kapasitesi, ret gerekçesi ve davranışın hedef üzerindeki etkisi gösterilir. Genel üretim kesintisiyle hedefi dürüstlüğe aykırı biçimde engelleme aynı olgu değildir.
Bayi tarafından kâğıt üzerinde oluşturulan gerçek dışı alımlar da hedefe dahil edilemez. M.175, koşulun dürüstlük kurallarına aykırı biçimde sağlanması durumunda gerçekleşmemiş sayılacağını ayrıca düzenler. Dönem sonu yapılan işlem, gerçek sipariş, teslim ve ödeme zinciriyle doğrulanmalı; yalnız prim kazanmak için gerçeğe aykırı hareket üretilmemelidir.
Bayilik sona erince geçmiş dönemin primi kaybolur mu?
Bayilik ilişkisinin sona ermesi, daha önce koşulları gerçekleşmiş her alacağı kendiliğinden ortadan kaldırmaz. Önce tamamlanan dönem için doğmuş prim, devam eden dönemin şartlı beklentisi ve gelecek dönem satış hedefi ayrılır. Her biri için ayrı hesap ve sözleşme hükmü gösterilir.
Program bütün yıl boyunca bayi olma veya ödeme tarihinde ilişkinin devam etmesi koşulu içeriyorsa bu şartın sözleşmeye girip girmediği ve geçerliliği incelenir. Buna karşılık metinde bulunmayan bir devam zorunluluğu, sırf bayi başka tedarikçiyle çalışmaya başladığı için sonradan eklenemez.
Dönem ortasında sona eren ilişkide otomatik orantılı prim hesabı kurulmaz. Kısmi dönem primi düzenlenmişse uygulanır; düzenleme yoksa koşulun yapısı ve sona erme nedeni değerlendirilir. Tedarikçinin hakkın doğmasını dürüstlüğe aykırı engellediği iddiası varsa m.175 incelemesi ayrıca yapılır.
Prim alacağı ile TTK m.122 kapsamında ileri sürülen denkleştirme talebi farklıdır. Prim, geçerli ticari programdaki edimden doğar; denkleştirme kendi kanuni koşullarına bağlıdır. Bir ödeme anlaşmasında bütün taleplerin kapatıldığı yazıyorsa bunun kapsamı incelenir; yalnız prim hesabının çözülmesiyle bütün fesih uyuşmazlığının bittiği varsayılmaz.
Prim sadece yeni mal alınırsa kullanılacak bakiyeye çevrilebilir mi?
Başlangıçtan itibaren sonraki alımlara uygulanacak indirim kararlaştırılmışsa hakkın kullanım yöntemi buna göre değerlendirilir. Nakit ödeme kararlaştırılmış primin sonradan yalnız yeni siparişle kullanılacak puana çevrilmesi ise aynı ifa değildir. TBK m.19 uyarınca gerçek anlaşma ve sonradan yapılan değişiklik belirlenir.
Prim bedelinin bayinin mal borcundan düşülmesi takas veya sözleşmesel mahsup düzeni içinde incelenir. TBK m.139 karşılıklı ve muaccel para alacaklarını; m.143 takas iradesinin bildirilmesini düzenler. Tedarikçinin hesapta tek satır düzeltme yapması, hangi borcun hangi tutarda sona erdiğini belirsiz bırakmamalıdır.
Kısmi prim ödemesi varsa banka dekontu, hesap açıklaması ve ödeme yazısı birlikte okunur. Ödemenin tamamlayıcı mı, avans mı yoksa sulh karşılığı mı olduğu belirlenir. Açıkça kabul edilmeyen kesintinin, yalnız bir kısmın tahsil edilmiş olması nedeniyle her durumda kesinleştiği söylenemez.
Yeni dönem sözleşmesiyle eski dönem priminden vazgeçildiği ileri sürülüyorsa ilgili hüküm açıkça gösterilmelidir. Eski alacağın silinmesi, sonraki dönem ticareti sürdürmenin teknik ayrıntısı değildir. İmzalayan kişinin yetkisi, feragatin kapsamı ve primin hangi döneme ait olduğu ayrıca kontrol edilir.
Tedarikçi hesap raporunu vermediğinde alacak nasıl somutlaştırılır?
Prim hesabının yalnız tedarikçi portalında tutulması, bayinin kendi alacak incelemesini yapmasını engellememelidir. Dönem boyunca indirilen hareketler, ürün listesi ve ödeme dökümleri saklanır. Hesap raporu istenirken dönem, bayi numarası, kapsam içi ürünler, iadeler ve uygulanan oran ayrı belirtilir.
Raporun verilmemesiyle hedefin gerçekleşmesi farklı olgulardır. Bayi, kendi elindeki faturalar ve teslim belgeleriyle ön hesabı oluşturur; eksik olan karşı taraf kayıtlarını gösterir. Yalnız tedarikçi ne hesapladıysa o doğrudur şeklinde yaklaşım da yalnız bayinin toplamına dayanarak kesin sonuç açıklamak da ispat incelemesini eksik bırakır.
HMK m.219–221 kapsamında, tarafın veya üçüncü kişinin elindeki gerekli belgelerin ibrazı mahkemeden istenebilir. İstenen kayıtlar uyuşmazlıkla ilişkili ve belirli olmalıdır. Belge ibrazı rehberi, ibraz yükümlülüğü ile yerine getirilmemesinin sonuçlarını açıklar.
Hesap raporu sonradan değiştirilmişse sürümler korunur. Aynı ürünün bir raporda uygun, başka raporda kapsam dışı görünmesinin nedeni sorulur. Portalın toplam rakamı değişse bile asıl işlem kayıtları üzerinden fark analizi yapılır. İnceleme, yalnız son ekranın doğruluğunu tartışmak yerine değişikliğin hangi kalemden doğduğunu belirler.
İade nedeni ürün ayıbı, müşteri talebi veya tedarikçinin geri çağırması olarak farklı kaydedilmişse kullanılan kodların açıklaması da istenir. Program bunlara farklı sonuç bağlıyorsa yanlış kod doğrudan prim hesabını etkiler. Kayıt düzeltmesi yapılırken ilk veri korunur ve düzeltmenin dayanağı gösterilir; geçmiş hareketin izi silinmez.
Prim davasında faturalar ve ticari defterler neyi ispatlar?
HMK m.190 uyarınca alacağa temel oluşturan olgular gösterilmelidir. Bayi, geçerli programı, kendi katılımını, hedefe dahil işlemleri ve koşulların gerçekleştiğini ortaya koyar. Tedarikçinin ödeme, iade veya başka kesinti savunmaları da ilgili belgelerle değerlendirilir. Alacak hesabı hukuki şarttan ayrı kurulmaz.
HMK m.199 kapsamında e-posta, portal kaydı ve elektronik hesap tablosu belge niteliği taşır. Ancak dosyanın şirket tarafından hazırlanmış olması, içeriğinin tartışmasız olduğu anlamına gelmez. Kaynağı, tarih bilgisi, eklerin bütünlüğü ve diğer hareketlerle uyumu incelenir.
Ticari defterlerin delil niteliği HMK m.222’nin şartlarına bağlıdır. Bayinin kendi hesabına prim alacağı yazması, tedarikçinin kabulünü tek başına oluşturmaz. Karşı tarafın defterleri, ödeme hareketleri ve dayanak belgeler birlikte incelenir. Muhasebe kaydıyla sözleşmede bulunmayan yeni prim oranı yaratılamaz.
Bilirkişi incelemesinde hukuki değerlendirme mahkemeye, teknik hesap HMK m.266 çerçevesindeki uzmana aittir. İncelenecek alternatifler açık verilmelidir: hangi ürünler, hangi kesim tarihi ve hangi kademe yöntemi. Yalnız tarafların iki farklı toplamını yan yana koymak, uyuşmazlığın nedenini çözmez.
Her prim şartı sözleşmede bulunduğu için geçerli midir?
Ödenmeyen primi talep ederken dayanak programın geçerliliği de incelenir. 4054 sayılı Kanun m.4–6 kapsamında rekabeti sınırlayan anlaşmalar, muafiyet ve hâkim durumun kötüye kullanılması kuralları vardır. M.56, m.4’e aykırı anlaşmalardan doğan edimlerin istenememesi sonucunu düzenler.
Bu nedenle rakipten mal almamaya veya bayinin yeniden satış fiyatını zorunlu biçimde belirlemeye bağlanan koşullar, yalnız prim formülü olarak okunmaz. İlgili pazar, uygulama ve hukuki istisnalar incelenir. Bütün hedef primlerinin yasak olduğu veya bütün prim kayıtlarının geçerli olduğu yönünde genel sonuç kurulamaz.
Sadakat indirimi ve rekabet hukuku rehberi bu farklı incelemeyi açıklar. Motorlu taşıt dağıtımı gibi özel kuralları bulunan alanlar da ayrıca değerlendirilir. Genel ticari prim alacağı açıklaması, sektöre özgü yasağın yerine geçmez.
Talep dosyasında hukuka uygun alım miktarına bağlı primle, tartışmalı başka koşulların etkisi ayrılır. Bir koşulun geçersizliği iddiasından bütün hesap bakiyesinin otomatik silindiği sonucu çıkarılmaz. Hükmün sözleşmeyle ilişkisi ve kalan borç üzerindeki etkisi ilgili emredici kurallar çerçevesinde belirlenir.
Prim ödenmezse ihtar, arabuluculuk ve dava nasıl hazırlanır?
TBK m.90 uyarınca ifa zamanı kararlaştırılmamış veya ilişkinin özelliğinden anlaşılmıyorsa borç doğumu anında muacceldir. Prim programında dönem sonu hesap kontrolü veya belirli ödeme günü varsa bu düzen incelenir. Hedefin gerçekleştiği gün ile ödeme vadesi aynı olmak zorunda değildir.
TBK m.117’deki temerrüt şartları, vade ve bildirim kaydıyla belirlenir. Tacirler arasında temerrüt, fesih ve dönme bildirimlerinde TTK m.18/3’te sayılan yöntemler gözetilir. İhtarda program dönemi, hesap dayanağı, yapılan ödeme ve istenen kalan tutar ayrı gösterilir. Belirtilmeyen bütün dönemler için aynı faiz başlangıcı kullanılmaz.
Her iki tarafın ticari işletmesiyle ilgili prim alacağında TTK m.4–5 kapsamında asliye ticaret mahkemesi görevlidir. Para alacağı, tazminat, itirazın iptali, menfi tespit ve istirdat taleplerinde TTK m.5/A kapsamındaki dava şartı arabuluculuk uygulanır. Uyuşmazlığın yalnız prim diye adlandırılması onu işçi alacağına dönüştürmez.
Başvuru dosyasının merkezinde doğrulanabilir bir dönem hesabı bulunmalıdır. Hangi şartın yerine getirildiği, hangi kayıtların dışlandığı, kesintinin neden kabul edilmediği ve kalan alacağın ne olduğu gösterilir. Bu düzen, hem eksik prim talebini hem aynı indirimin iki kez istenmesini önler; müzakere ve yargılama aynı açık veri üzerinden yürür.
Sık sorulan sorular
Hedefe ulaştım; tedarikçi prim programını iptal ederek ödeme yapmayabilir mi?
Geçerli programda hak kazanma şartları gerçekleşmişse sonradan alınan tek taraflı karar borcu kendiliğinden kaldırmaz. Programın kabulü, ilgili dönem ve değişiklik şartları incelenir. Genel işlem koşullarında karşı taraf aleyhine tek yanlı değişiklik yetkisi veren kayıtlar TBK m.24 uyarınca yazılmamış sayılır; yeni anlaşma iddiası ayrıca kanıtlanmalıdır.
Yıllık ciro hesabına KDV ve taşıma ücreti dahil edilir mi?
Hedefin tanımı ve geçerli hesap yöntemi belirleyicidir. Vergi dahil veya hariç tutar, taşımaya ait kalemler ve kapsam dışı ürünler ayrı gösterilmelidir. Bütün prim sözleşmelerinde aynı matrahın kullanılmasını öngören tek bir kural yoktur. Muhasebedeki toplam fatura rakamı, programın uygun net alım tutarıyla karıştırılmamalıdır.
Hedefin çoğunu gerçekleştirdim; orantılı prim isteyebilir miyim?
Kısmi kademe, tolerans veya orantılı hak kazanma düzenlenmişse o hüküm uygulanır. Yalnız hedefe yaklaşılmış olması her programda orantılı prim hakkı doğurmaz. Hedefin gerçekleşmesinin tedarikçi tarafından dürüstlüğe aykırı engellendiği iddiası ise TBK m.175 kapsamında ayrıca incelenir; bu iddia somut işlem kayıtlarına dayanmalıdır.
Tedarikçinin geciktirdiği sevkiyat nedeniyle hedef tutmadıysa ne olur?
TBK m.175, tarafın koşulun gerçekleşmesini dürüstlük kurallarına aykırı engellemesi hâlinde koşulun gerçekleşmiş sayılmasını düzenler. Geçerli sipariş, teslim yükümlülüğü, engelin nedeni ve hedef üzerindeki etkisi kanıtlanmalıdır. Her tedarik gecikmesi bu sonucu otomatik doğurmaz; genel üretim aksamasıyla dürüstlüğe aykırı engelleme ayrılır.
Vadesi gelmemiş mal borcu primi durdurur mu?
Programdaki koşul incelenir. Bütün alımların tahsil edilmiş olmasıyla yalnız vadesi geçmiş borç bulunmaması farklıdır. Henüz vadesi gelmeyen borç ikinci koşulu kendiliğinden ihlal etmez. Ödeme zamanını erteleyen kayıt da prim hakkını tamamen ortadan kaldıran şart gibi uygulanamaz; sözleşmenin açık içeriği esas alınır.
Bayilik sona erince önceki yılın primi de kaybolur mu?
Koşulları daha önce gerçekleşmiş prim, devam eden dönemdeki şartlı beklentiden ayrılır. Bayiliğin sona ermesi geçmişte doğmuş bütün alacakları kendiliğinden silmez. İlişkinin ödeme tarihinde sürmesini arayan hüküm varsa katılma ve geçerlilik denetimi yapılır. Prim alacağı ile fesihte denkleştirme talebi de ayrı hukuki kalemlerdir.
Nakit prim yerine yeni siparişte kullanılacak kredi verilebilir mi?
Başlangıçta sonraki alımlara indirim kararlaştırılmışsa bu yöntem uygulanır. Nakit ödeme üzerinde anlaşılmışsa tedarikçi borcu tek yanlı olarak yeni alışveriş zorunluluğuna çeviremez. Sonradan değişiklik anlaşması varsa kapsamı ve tarihi belirlenir. Cari hesaba düşülen tutarın hangi borcu kapattığı ayrıca açıkça gösterilmelidir.
Prim hesabını gösteren rapor yalnız tedarikçideyse nasıl ispat yapılır?
Bayi kendi faturaları, iadeleri, ödemeleri ve program belgeleriyle dönem hesabını kurar. Eksik karşı taraf kayıtlarını ürün ve tarih aralığıyla belirler. HMK m.219–221 kapsamında gerekli belgelerin ibrazı mahkemeden istenebilir. Raporun verilmemesi, tek başına bayinin açıklanan bütün tutarının kesinleştiği anlamına gelmez.
Prim faturası düzenlemek alacağın doğduğunu kanıtlar mı?
Fatura, alacağın sözleşmesel şartlarının gerçekleştiği incelemesinin yerine geçmez. Hedef programı, kapsam içi işlemler ve hak kazanma koşulları ortaya konulmalıdır. Kendi ticari defterine alacak kaydı yapılması da tek başına karşı tarafın kabulü değildir. HMK m.222 kapsamındaki defter şartları ve diğer deliller birlikte değerlendirilir.
Bayi prim alacağında dava öncesi arabuluculuk gerekir mi?
Her iki ticari işletmeyle ilgili para alacağı uyuşmazlığında TTK m.4–5 ve m.5/A hükümleri uygulanır. Dava şartı arabuluculuk sürecine hesap dönemi ve net talep açık sunulmalıdır. Görevli mahkeme asliye ticaret mahkemesidir. İşçinin ücretine bağlı prim ile bağımsız bayinin ticari primi aynı usul kapsamında değerlendirilmez.
Başvuru ve dosya hazırlığı
Bayi primi incelemesinde yıllık program, uygun net alımlar, iadeler, ödeme koşulları ve hesap kesintileri aynı dönem tablosunda karşılaştırılır. Bakırcı & Keskin Hukuk Bürosu, Mersin merkezli Türkiye geneli dosya yönetimi kapsamında İstanbul ve Mersin ofisleri üzerinden dağıtım ilişkilerinden doğan ticari alacakları değerlendirir. Prim sözleşmesi ve hesap hareketlerinin incelenmesi için iletişim sayfası kullanılabilir.
Resmî kaynaklar ve mevzuat
- 6098 sayılı Türk Borçlar Kanunu m.1, 12, 19–25, 40–41, 46, 90, 117, 139, 143, 170–171 ve 175
- 6102 sayılı Türk Ticaret Kanunu m.4, 5, 5/A, 18/3 ve 122
- 6100 sayılı Hukuk Muhakemeleri Kanunu m.190, 199, 219–222 ve 266
- 4054 sayılı Rekabetin Korunması Hakkında Kanun m.4–6 ve 56 — Rekabet Kurumu resmî metni
Mevzuat kontrol tarihi: 24 Ekim 2026.
İlgili hukuk rehberleri
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
