Çocuğa Miras Kalan Ev Satılabilir mi? Velayet, İzin ve Kayyım Ayrımı
Çocuğa miras kalan evin satışı hukuken mümkündür; fakat işlemi kimin yaptığı, alıcının kim olduğu ve satış bedelinin ne amaçla kullanılacağı ayrı ayrı incelenir. Velayet altındaki çocuk ile vasi tarafından temsil edilen çocuk aynı izin düzenine tabi değildir. Türk Medeni Kanunu m. 342, ana ve babanın yasal temsilini düzenlerken vesayet makamlarının iznine bağlı işlemleri velayetteki temsile doğrudan taşımamıştır. Buna karşılık çocuğun malının bakım ve eğitim için tüketilmesi, ebeveynle çıkar çatışması veya verilmiş bir koruma kararı ayrıca değerlendirilir.
Bu nedenle yalnızca tapudaki malik hanesine veya çocuğun yaşına bakarak “her satış için izin şarttır” yahut “anne istediği gibi satar” sonucu kurulamaz. Tapu işleminin geçerliliği, çocuğun temsil edilmesi ve elde edilen paranın korunması birbirini tamamlayan farklı konulardır. Aşağıdaki açıklamalar, çocuğun miras payını aile bütçesinin parçası saymadan, satış işleminin hangi belge ve hukuki sebeple yürütüleceğini gösterir.
Miras kalan evin sahibi çocuk, yöneticisi yasal temsilcidir
TMK m. 599 uyarınca miras, ölüm anında mirasçılara geçer. Mirasçı küçükse mülkiyet hakkı anneye veya babaya geçmez. Çocuk taşınmazın tamamının ya da tereke içindeki miras payının hak sahibidir. Ana ve babanın TMK m. 352 uyarınca yönetim hakkına sahip olması, onları malikin yerine geçiren bir mülkiyet devri değildir. Satışın ekonomik sonucu da bu ayrımı izler: çocuğun hakkına karşılık alınan bedel çocuğun malvarlığında kalır.
Önce mirasçılık belgesiyle çocuğun hangi terekeye ve hangi payla katıldığı belirlenir. Ardından tapudaki mülkiyet türü kontrol edilir. Evin tamamı çocuğa aitse işlem başka, birden çok mirasçının elbirliği mülkiyetindeki evin satışı başka kurallara dayanır. Çocuğun miras oranını doğrudan evin belirli odasına veya belli bir fiziksel bölümüne dönüştürmek doğru değildir. Genel intikal adımları için miras paylaşımı ve tapu işlemleri rehberiyle birlikte değerlendirme yapılmalıdır.
Çocuğun hangi mirasbırakandan hangi payı kazandığının belgelenmesinde veraset ilamının alınması başlangıç adımıdır. Bu belge çocuk adına satış yetkisi veren bir izin belgesi değildir; mirasçılık sıfatını ve payları gösterir. Satışın temsil ve bedel kullanım şartları ayrıca incelenir.
Velayet ile vesayet arasındaki ayrım neden satışın ilk sorusudur?
Velayet, kanunun ana ve babaya yüklediği hak ve görevler bütünüdür. TMK m. 342 kapsamında çocuk üçüncü kişilere karşı velayet yetkisiyle temsil edilir. Vesayette ise mahkemece atanmış vasi bulunur ve taşınmaz satışı için TMK m. 462’deki izin düzeni uygulanır. Vasiye ilişkin izin kuralının varlığı, velayet altındaki her çocuğun her satışında aynı mahkeme kararının aranacağı anlamına gelmez. Temsil sıfatını belirlemeden izin dilekçesi hazırlamak bu nedenle hatalıdır.
Anne veya babanın hayatta olması tek başına velayet yetkisinin varlığını kanıtlamaz. Boşanma kararı, velayetin kaldırılmasına ilişkin karar, ana ve babanın medeni durumu ve önceki koruma önlemleri birlikte okunur. Velayet kendisinde bulunmayan ebeveynin sırf nüfus kaydında anne veya baba olması satış yetkisi vermez. Çocuğa kayyım atanmışsa kararın yalnız belirli işlem için mi, yoksa mal yönetimi için mi verildiği ayrıca tespit edilir.
Üçüncü kişiye yapılan olağan satışta hangi temel kural geçerlidir?
TMK m. 342’nin üçüncü fıkrası, vesayet makamlarının iznine bağlı hususları velayette uygulanan temsil hükümlerinin dışında bırakır. Dolayısıyla velayet sahibi ebeveynin, menfaat çatışması bulunmadan ve mevcut bir yasak veya sınırlamayı ihlal etmeden çocuğu üçüncü kişiye karşı temsili, vasi satışına ilişkin genel izin kuralıyla aynı değildir. Ancak bu temsil yetkisi, her bedelin kabul edilebileceği veya çocuğun menfaatinden vazgeçilebileceği anlamını taşımaz.
Satışın gerçek niteliği önemlidir. Evi piyasa karşılığında paraya dönüştürmekle çocuğun servetini aile giderlerini karşılamak üzere tüketmek aynı işlem planı değildir. Alıcının kimliği, bedelin gerçekliği, ödeme akışı ve satış sonrası kullanım birlikte incelenmelidir. Tapu kaydında tedbir veya mahkemece belirlenmiş yönetim sınırı varsa temsil yetkisinin genel kuralı bu sınırlamayı ortadan kaldırmaz. Başvuruda bütün bu kayıtların açıkça gösterilmesi, eksik ya da yanıltıcı beyanla işlem yapılmasını önler.
Evi satmak ile satış parasını çocuğun ihtiyaçlarına harcamak farklıdır
TMK m. 355, çocuk mallarının gelirlerinin öncelikle çocuğun bakımı, yetiştirilmesi ve eğitimi için kullanılmasını düzenler; hakkaniyetin izin verdiği ölçüde aile ihtiyaçlarına harcamaya da yer verir. Gelir fazlası çocuğun mallarına eklenir. Kira geliriyle taşınmazın kendisi bu bakımdan ayrı tutulmalıdır. Evin satış bedelinin tamamını kira geliri gibi değerlendirmek, sermayenin korunmasına ilişkin düzeni etkisiz bırakır.
TMK m. 356’nın ikinci fıkrası, çocuğun bakımı, yetiştirilmesi ve eğitimi için zorunluluk bulunması hâlinde hâkimin ana ve babaya belirlediği miktarlarda çocuğun diğer mallarına başvurma yetkisi verebilmesini öngörür. Bu başvuruda hangi ihtiyacın neden başka kaynaklarla karşılanamadığı, ihtiyaç tutarı ve kullanılacak mal açıkça gösterilir. Genel bir “çocuğun yararına olacaktır” ifadesi, zorunluluğun ve miktarın belgelendirilmesinin yerini tutmaz. Satış planı sermayenin harcanmasını içeriyorsa bu hüküm özellikle değerlendirilir.
Anne veya baba alıcıysa neden çıkar çatışması doğar?
Çocuğun evini satın almak isteyen ebeveyn, bir yandan alıcı olarak düşük bedelle edinmek, diğer yandan çocuk adına uygun bedeli sağlamak konumundadır. Bu iki sıfat aynı işlemde karşı karşıya gelir. TMK m. 426/2, yasal temsilcinin menfaatiyle küçüğün menfaatinin çatıştığı işlerde temsil kayyımı atanmasını düzenler. Satış sözleşmesinin iki tarafını da aynı ebeveynin imzalamasıyla bu çatışma giderilmiş olmaz.
TMK m. 345 ise çocuk ile anne veya baba arasında ya da ebeveynin menfaatine çocukla üçüncü kişi arasında yapılan işlemle çocuğun borç altına girmesini kayyımın katılmasına ve hâkimin onayına bağlar. Alıcının bir akraba olması tek başına her işlemin aynı sonuca bağlanmasını gerektirmez; ancak ebeveyn hesabına hareket edilmesi, bedelin ebeveyne aktarılması veya ebeveyn borcunun kapatılması gibi unsurlar açıkça incelenir. İşlemin görünürde üçüncü kişiyle yapılması gerçek menfaat ilişkisini gizlememelidir.
Anne ile çocuk aynı evin mirasçılarıysa nasıl hareket edilir?
Birden çok mirasçı bulunduğunda TMK m. 640 uyarınca paylaşmaya kadar miras ortaklığı söz konusudur. Taşınmazın tamamı üzerinde tasarruf, bu ortaklığın kuralları içinde yapılır. Ebeveynin kendi miras payı yanında çocuğun payı için de işlem yapması, satışın her unsurunda otomatik olarak aynı menfaate sahip oldukları anlamına gelmez. Satış bedelinin bölüşümü, borçların kime yükletildiği ve karşılıklı talepler özellikle önemlidir.
Aynı bedelle dışarıya satış ile evin ebeveyne özgülenip çocuğa denkleştirme parası verilmesi birbirinden ayrılmalıdır. İkinci işlemde çocuğa verilecek miktar doğrudan ebeveynin yararıyla karşı karşıya gelir. Kayyım ihtiyacı, yalnız “her ikisi de mirasçı” etiketinden değil, yapılacak somut işlemin menfaat yapısından hareketle belirlenir. Paylaşma sözleşmesi imzalanacaksa temsil yetkisi ve gerekli onaylar satıştan önce çözülmeli; sonradan belge tamamlamanın her eksikliği gidereceği kabul edilmemelidir.
Satış bedeli nasıl belgelenir ve korunur?
Satış dosyasında taşınmazın değeri, kararlaştırılan bedel, çocuğa düşen miktar ve ödeme hesabı birbirini doğrulamalıdır. Çocuğun payına karşılık gelen para ile ebeveynin kendi payına ait para ayrı izlenir. Banka kaydı, ödemenin hangi taşınmaz ve hangi hak için yapıldığını göstermelidir. Paranın ebeveynin kişisel hesabından geçirilmesi mülkiyeti değiştirmez; buna rağmen hesapların karışması daha sonra açıklama ve geri verme bakımından ispat güçlüğü doğurur.
Mahkeme bir güvence, belirli hesaba ödeme veya kullanım sınırı koymuşsa işlem bu karara uygun kurulmalıdır. Karar bulunmayan her olayda kanunen aynı bloke hesabın zorunlu olduğu ileri sürülemez. Önemli olan çocuğun bedelinin korunması, yapılan yatırımın kaydının tutulması ve izin verilmiş harcamanın miktarının aşılmamasıdır. Satış sonrası başka taşınmaz alınacaksa çocuğun mülkiyetinin hangi payla devam edeceği ve ödeme kaynağı yeni tapu işlemiyle ilişkilendirilmelidir.
Değerleme ile ödeme koşulları neden birlikte incelenmelidir?
Çocuğun yararının incelenmesi yalnız ilan fiyatına bakılarak yapılmaz. Tapuda görünen pay, taşınmazın kullanımı, fiilen kimin oturduğu, mevcut kira ilişkisi ve ayni haklar satışın ekonomik karşılığını etkiler. Değer belirlenirken aynı nitelikteki taşınmazlara ilişkin verilerle mevcut kayıtlar birlikte değerlendirilmelidir. Bir aile ferdinin sözlü olarak uygun bulduğu fiyat, bağımsız bir değerlendirme veya belgeli ödeme planının yerini tutmaz. Çocuğun hakkının değer altında elden çıkarılmadığını açıklayan kayıtların saklanması önem taşır.
Bedelin vadeli ödenmesi planlanıyorsa, tapu devriyle alacağın tahsili arasındaki sürede çocuğun hangi güvenceye sahip olacağı da incelenir. Peşin bedel ile tahsil edileceği belirsiz bir alacak aynı ekonomik durumda değildir. Ödeme vadesi, taksitler, teminatın kapsamı ve borcun ödenmemesi hâlindeki başvuru imkânları sözleşmede açıkça yer almalıdır. Mahkeme belirli bir bedel veya ödeme yöntemi için karar vermişse, taraflar daha sonra bu koşulları çocuk aleyhine değiştirerek kararı genel satış yetkisi gibi kullanamaz.
Birden fazla taşınmaz tek bedelle devredilecekse çocuğun malına karşılık gelen tutarın ayrı belirlenmesi gerekir. Ebeveynin kendi taşınmazının fiyatıyla çocuğun taşınmazının fiyatını tek rakam içinde bırakmak, hangi maldan ne kadar gelir elde edildiğinin izlenmesini güçleştirir. Aynı şekilde alıcıya yapılan indirimlerin hangi paya yansıtıldığı açıklanmalıdır. Çocuğun payı hesabı, aile içindeki sözlü anlaşmaya veya sonradan yapılacağı söylenen bir ödemeye bırakılmamalıdır.
Ölüm veya boşanma sonrasında çocuk malları defterinin önemi
TMK m. 353, evlilik sona erdiğinde velayet kendisinde kalan eşe çocuğun malvarlığının dökümünü gösteren bir defteri hâkime verme ve malvarlığı veya yatırımlardaki önemli değişiklikleri bildirme yükümlülüğü getirir. Miras kalan evin satılarak önemli bir tutarın nakde dönüştürülmesi bu takip bakımından göz ardı edilmemelidir. Defter, yalnız satış günündeki tapu kaydını değil, sonrasındaki değer değişiminin izini de taşır.
Defterde taşınmazın kimlik bilgileri, çocuğun hakkı, varsa takyidatlar, gelirler, borçlar ve yeni yatırımlar birbirine bağlı şekilde gösterilmelidir. Mirasçılık belgesi, tapu kayıtları ve banka belgelerinin tarihlerine göre saklanması sonradan yapılacak denetimi kolaylaştırır. “Çocuğa daha sonra hesabını veririz” düşüncesiyle belgesiz nakit harcama yapılması, yönetim yükümlülüğünü gereği gibi yerine getirmez. Mevcut mahkeme dosyasının bildirim yöntemi ve karar kapsamı işlem hazırlığında incelenmelidir.
İzin veya kayyım başvurusunda hangi bilgiler sunulur?
Başvurunun konusu somut olmalıdır: çocuğun taşınmazdaki hakkı, satış gerekçesi, alıcı, önerilen bedel, bedelin nereye ödeneceği ve kullanılacak miktar ayrı yazılır. Velayet veya vesayet belgesi, mirasçılık belgesi, güncel tapu kaydı, değer tespitini destekleyen kayıtlar ve ihtiyaç belgeleri eklenir. Çocuğun bakım ve eğitim giderleri için sermayeye başvurulacaksa giderin niteliğiyle tutarı arasında açıklanabilir bağ kurulmalıdır.
Çocuk mallarının korunması ve velayet kapsamında TMK m. 356 uyarınca sermayeye başvurma izni, 4787 sayılı Kanun m. 4 gereğince aile mahkemesinin görev alanındadır. Temsil kayyımı atanması ise vesayet makamından istenir. TMK m. 397 uyarınca vesayet makamı sulh hukuk mahkemesidir; çıkar çatışmasına dayanan temsil kayyımı talebi TMK m. 426 kapsamında bu mahkemeye yöneltilir. Birden çok talep varsa her talebin dayanağı ve karar verecek makam ayrı gösterilir. Hazır dilekçedeki mahkeme adını değiştirip bütün talepleri tek başlık altında toplamak yeterli değildir.
Mahkeme kararı ve vekâletname birbirinin yerine geçmez
İşlemin avukat veya başka bir vekil aracılığıyla yürütülmesi, çocuğu temsil eden kişinin yetki sınırını genişletmez. Vekâletnameyi veren ebeveyn hangi işlemi hangi sıfatla yapabiliyorsa vekilin yetkisi de bu çerçevede değerlendirilir. Menfaat çatışması nedeniyle kayyımın katılması gereken bir işlem, ebeveynin üçüncü kişiye vekâlet vermesiyle çatışmasız hâle gelmez. Vekâletname, gerekli mahkeme kararına alternatif bir belge olarak kullanılmamalıdır.
Kararda yazılı taşınmaz, işlem türü ve bedelin kullanımına ilişkin sınırlar tapu hazırlığında tek tek kontrol edilir. Başka bir taşınmaz için verilmiş karar, açıklanmamış yeni satışa kendiliğinden uygulanmaz. Kayyımın görevinin bittiği veya velayet kararının değiştiği anlaşılıyorsa eski temsil belgesine dayanılmaz. İşlemden önce güncel kayıtların dosyaya alınması, sonradan çıkabilecek yetki tartışmasının önlenmesine hizmet eder.
Satış çocuğun malvarlığını tehlikeye düşürüyorsa ne yapılır?
TMK m. 360, ana ve babanın mal yönetiminde gereken özeni göstermemesi durumunda hâkimin uygun önlemler almasını sağlar. Yönetim talimatı verilmesi, bilgi ve hesap sunulması, malların tevdi edilmesi veya güvence gösterilmesi kanunda belirtilen araçlardandır. Taşınmazın satışa çıkarıldığını öğrenen ilgili, yalnız satış fikrine değil; düşük bedel, belirsiz ödeme veya çocuğun parasının başkasının borcuna ayrılması gibi somut tehlikeye dayanmalıdır.
Tehlike başka yolla önlenemiyorsa TMK m. 361 kapsamında yönetim kayyıma devredilebilir. Bu karar velayetin bütün yönleriyle kaldırılmasıyla aynı değildir. Tedbirin kapsamı, hangi mal ve hangi işlemlerin kayyım tarafından yürütüleceğini göstermelidir. Başvuru örneği gerektiğinde çocuk mallarının korunması dilekçesi kullanılabilir; satışa ilişkin kayıt ve ödeme planı somut dosyaya göre eklenmelidir.
Çocuk ergin olduğunda satışın hesabı kapanmış sayılır mı?
Çocuğun on sekiz yaşını doldurması, geçmişteki yönetimin bütün sonuçlarını ortadan kaldırmaz. TMK m. 362 uyarınca velayet veya yönetim hakkı sona erdiğinde mallar hesaplarıyla birlikte ergin çocuğa, vasiye veya kayyıma devredilir. Satılmış taşınmaz bakımından satış senedi, bedel tahsilatı, yeni yatırım ve hukuka uygun harcama kayıtları bu hesabın parçalarıdır. Ortada artık ev bulunmaması, açıklama yükümlülüğünü kaldırmaz.
TMK m. 363, geri vermede ana ve babanın vekil gibi sorumluluğunu düzenler. Dürüstlük kuralına uygun biçimde devredilen malın yerine alınan karşılık geri verilir; kanuna uygun olarak çocuk veya aile için yapılan harcamalar için tazminat doğmaz. Dolayısıyla satışın başından itibaren kayıt tutulması hem çocuğun hakkını hem de hukuka uygun davranan ebeveynin ispat imkânını korur. İşlem değerlendirmesi yalnız tapu imzasıyla tamamlanmaz.
Satış öncesinde uygulanabilir işlem sırası
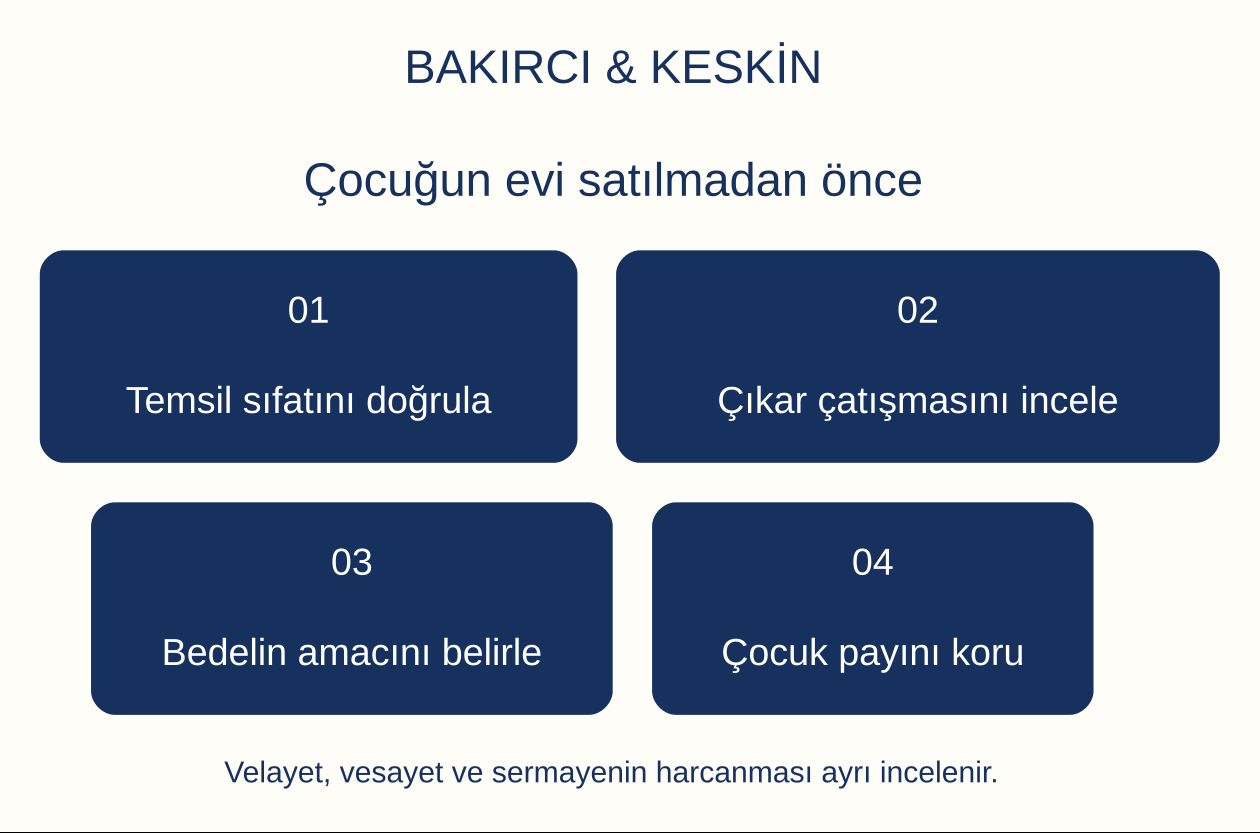
İlk aşamada çocuğun hak sahipliği ve temsil sıfatı doğrulanır. İkinci aşamada elbirliği, paylı mülkiyet, tapu sınırlamaları ve diğer mirasçıların katılımı incelenir. Üçüncü aşamada alıcıyla temsilci arasındaki menfaat ilişkisi belirlenir. Dördüncü aşamada satış bedelinin çocuğun malvarlığında korunacağı mı, belirli ihtiyaca harcanacağı mı açıklanır. Kayyım, hâkim onayı veya sermayeye başvurma yetkisi bu somut bilgiler üzerinden değerlendirilir.
Son aşamada tescil ve ödeme belgeleri aynı dosyada birleştirilir; çocuk malları defteri ve gerekli bildirimler güncellenir. Değerleme veya mahkeme kararı gereken bir süreçte bütün işin belirli sayıda günde biteceği söylenemez. Süreci hızlandıran unsur, yetkisiz imza veya eksik izinle ilerlemek değil; başlangıçta temsil, ödeme ve korunma belgelerinin doğru hazırlanmasıdır. Türk Medeni Kanunu’nun resmî metni üzerinden ilgili maddeler birlikte okunmalıdır.
Sık sorulan sorular
Çocuğun evini satmak için her durumda mahkemeden izin gerekir mi?
Hayır. Velayet ile vesayet ayrılır. TMK m. 342’deki temsil kuralı, vesayet makamlarının izin düzenini velayete otomatik taşımaz. Sermayenin ihtiyaç için kullanılması, menfaat çatışması ve mevcut koruma kararları ayrıca incelenir.
Anne, çocuğa miras kalan evi kendi adına satın alabilir mi?
İşlemde anne ile çocuğun menfaatleri karşı karşıya gelir. TMK m. 426 kapsamında temsil kayyımı ve işlemin niteliğine göre TMK m. 345’teki hâkim onayı değerlendirilmeden iki tarafın da anne tarafından temsil edilmesi yeterli değildir.
Baba öldüğünde çocuğun evi anneye mi geçer?
Hayır. Mirasçılık belgesinde çocuğa ait hak çocukta kalır. Anne kendi miras hakkını ve çocuk üzerindeki velayet yetkisini farklı sıfatlarla kullanır; yönetim yetkisi çocuğun mülkiyetini anneye aktarmaz.
Satış bedeli ailenin bütün borçlarına harcanabilir mi?
Çocuğun sermayesi aile bütçesinde sınırsızca kullanılamaz. Çocuk mallarının geliri ile ana malvarlığı ayrıdır. TMK m. 356 kapsamında diğer mallara başvurma, çocuğun bakım ve eğitimi için zorunluluk ve hâkimin belirlediği miktarla ilişkilidir.
Vasi tarafından satılan ev için izin kuralı nedir?
Vesayette taşınmaz satışı TMK m. 462 kapsamında vesayet makamının iznine tabidir. Vasi atanması kararı, bütün taşınmazları ayrıca izin almadan satma yetkisi olarak kullanılamaz; satışın usulü de vesayet hükümleriyle belirlenir.
Evin yerine çocuk adına başka ev alınması mümkün müdür?
Mülkiyetin bedel veya başka mal biçiminde sürdürülmesi mümkündür. Yeni taşınmazdaki çocuk payı, ödeme kaynağı, temsil yetkisi ve mevcut mahkeme kararları birlikte kontrol edilir. Yeni evin yalnız ebeveyn adına kaydı çocuğun parasını ebeveyne bağışlamış saydırmaz.
Çocukla anne aynı mirasta yer alınca her zaman kayyım gerekir mi?
Somut işlemde menfaat çatışması araştırılır. Özellikle evin anneye özgülenmesi, çocuğa ödenecek karşılık veya borç paylaşımı aynı yararı göstermez. Sadece ortak mirasçı sıfatına bakarak bütün işlemler için tek sonuç kurulmaz.
Çocuk malları defterine satış bildirilir mi?
TMK m. 353, evlilik sona erdiğinde velayet kendisinde kalan eşe defter verme ve malvarlığı veya yatırımlardaki önemli değişiklikleri bildirme yükümlülüğü getirir. Evin satılması ve bedelin yeni yatırıma dönüşmesi bu kapsamda değerlendirilir.
Düşük bedelle satış yapılmasını önlemek için ne istenir?
Somut tehlike belgelenerek TMK m. 360 kapsamında uygun koruma önlemleri istenir. Daha hafif önlemler yeterli değilse TMK m. 361 uyarınca yönetimin kayyıma verilmesi değerlendirilir. Talep, belirli taşınmaz ve riskle ilişkilendirilmelidir.
Çocuk ergin olunca geçmiş satış hesabını isteyebilir mi?
TMK m. 362 gereğince yönetim sona erdiğinde malvarlığı hesabıyla birlikte devredilir. TMK m. 363 kapsamında dürüstçe devredilen malın karşılığı, yapılan yatırımlar ve kanuna uygun harcamalar açıklanır. Erginlik, geçmiş yönetimin hesabını ortadan kaldırmaz.
Dosyanın hazırlanması ve büro iletişimi
İstanbul veya Mersin’de bulunan bir taşınmaz bakımından hazırlık, güncel tapu kaydı ile çocuğun temsil durumunun aynı dosyada incelenmesiyle başlar. Maliklerin başka şehirlerde bulunması, çocuğun hakkı için gerekli temsil ve izin incelemesini değiştirmez. Bakırcı & Keskin Hukuk Bürosunda Mersin merkezli Türkiye geneli dosya yönetimi, İstanbul ve Mersin ofisleri üzerinden; mirasçılık, aile mahkemesi veya vesayet işlemleri ve tapu aşaması arasındaki bağlantı gözetilerek yürütülür. İncelemede satışın gerekçesiyle birlikte bedelin çocuk adına nasıl korunacağı açıkça belirlenir.
Resmî kaynaklar ve ilgili kanun maddeleri
- 4721 sayılı Türk Medeni Kanunu — Bakanlık resmî metni: 342,345,352-356,360-363,397,426,462,599,640.
- 4787 sayılı Aile Mahkemelerinin Kuruluş, Görev ve Yargılama Usullerine Dair Kanun — UYAP Mevzuat: 4.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
