Dampinge Karşı Geçici Teminatın İadesi: Kesin Vergi Farkı
Dampinge karşı geçici önlem için alınan teminatın tasfiyesi, kesin vergiyle karşılaştırılarak yapılır. 3577 sayılı İthalatta Haksız Rekabetin Önlenmesi Hakkında Kanun m.14’e göre kesin vergi teminattan düşükse fark geri ödenir; yüksekse bu geçici teminata bağlı işlemler yönünden fark tahsil edilmez. Soruşturma kapatılırsa geçici önlem kaldırılır ve teminat iade edilir. Bu kurallar, sonraki bütün ithalatlarda eski düşük oranın geçerli kalacağı veya her türlü damping iadesinde aynı başvuru yolunun kullanılacağı anlamına gelmez.
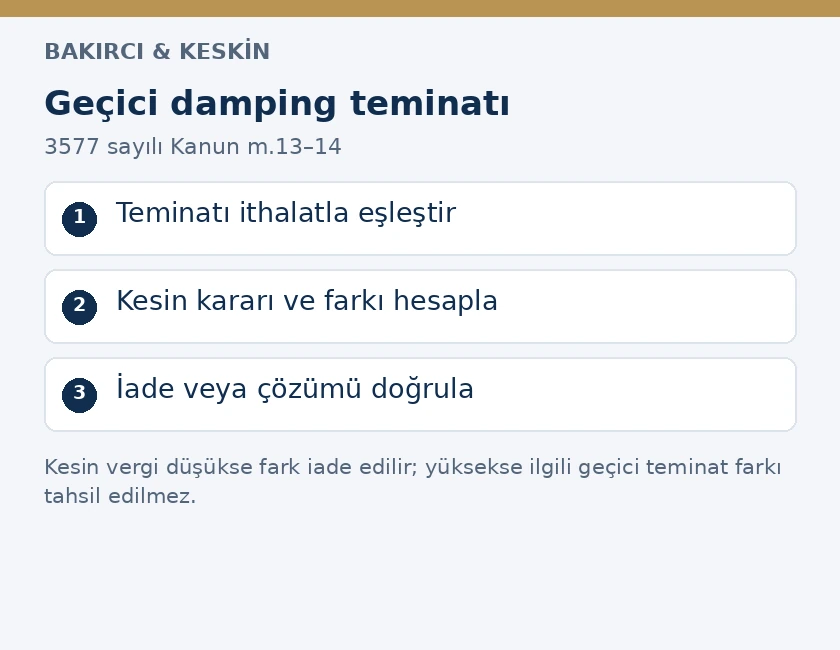
İthalatçı önce elindeki ödemenin veya güvencenin hangi işleme dayandığını belirlemelidir. Geçici damping önlemi, kesin verginin tahsili, firma belgesinin doğruluğu araştırılırken alınan güvence ve başka gümrük rejimleri için verilen teminat farklı hukuki sebeplere dayanır. Banka dekontunda yalnız “gümrük teminatı” yazması bu ayrımı yapmaya yetmez. Beyanname, geçici önlem tebliği, teminat kaydı ve soruşturmanın sonuç kararı aynı dosyada eşleştirildiğinde hangi tutarın geri verileceği denetlenebilir hâle gelir.
Geçici damping teminatı neden alınır?
3577 sayılı Kanun m.12 uyarınca soruşturma sırasında dampingli veya sübvansiyonlu ithalatın varlığı ve zarara yol açması hakkında ön belirlemeler yapılmışsa teminat şeklinde geçici önlem uygulanabilir. Önlemin işlevi soruşturma sürerken zararı önlemektir. Kurulca belirlenen marj veya miktar kadar ya da zararı gidermeye yeterli daha düşük düzeyde güvence öngörülür. Karar Bakanlık onayıyla alınır ve Resmî Gazete’de yayımlanır. Şikâyet dilekçesinin verilmesi tek başına geçici vergi veya teminat borcu doğurmaz.
M.12, soruşturmanın açılmasından itibaren ilk altmış gün içinde geçici önlem uygulanmamasını düzenler. Normal geçerlilik dört aydır. Damping soruşturmasında Türkiye’ye ihracatın önemli kısmını gerçekleştiren ihracatçıların talebi ve maddede belirtilen karar usulüyle altı aya çıkabilir. Damping marjından daha düşük kesin önlemin yeterliliğinin incelendiği durumda bu süreler sırasıyla altı ve dokuz ay olarak belirlenebilir. Bu süreler teminatın uygulandığı döneme ilişkindir; soruşturma sonucunda farkın nasıl tasfiye edileceği ayrıca m.13 ve m.14’ten belirlenir.
Teminatın bağlı olduğu işlem nasıl belirlenir?
Kanun m.8, dampinge karşı verginin veya telafi edici verginin mükellefini ilgili malı ithal eden gerçek ve tüzel kişiler olarak belirler. M.9’a göre tutarlar gümrük idarelerince ithalatta alınan diğer vergilerden ayrı tahsil edilir veya teminata bağlanır. Bu ayrılık iade hesabında da korunmalıdır. Bir beyannamede ödenmiş bütün vergilerin toplamını, geçici damping teminatı olarak göstermek yanlış tutar üzerinden talep oluşturur. Her vergi ve güvence kendi kodu, dayanağı ve hesabıyla ayrılır.
Dosyada geçici önlem tebliğinin eşya tanımı, ülke kapsamı, firma ayrımı ve yürürlük tarihi görülmelidir. İthal edilen kalemle tebliğ kapsamı eşleşmiyorsa konu yalnız oran farkı değildir; uygulamanın dayanağı ayrıca tartışılır. GTİP, menşe ve gümrük kıymeti uyuşmazlıkları bu incelemenin ayrı alanlarıdır. Ürünün teknik niteliği, menşei veya firma kimliği yanlış belirlenmişse teminat karşılaştırmasına geçmeden önce bu maddi temel açıklığa kavuşturulur.
İthalatçının tedarikçiyle yaptığı sözleşmede vergi ve masrafların satıcıya bırakılması, gümrük dosyasındaki mükellef ve teminat kaydını kendiliğinden değiştirmez. Temsilci aracılığıyla işlem yapılması da iade alacağının kime ait olduğunu tek başına belirlemez. Gümrük beyannamesinde temsil ile güvenceyi fiilen sağlayan kişi ve adına işlem yapılan ithalatçı ayrı ayrı gösterilir. Başvuru, idarenin kayıtlarındaki işlem ve hak sahipliğiyle uyumlu kurulmalıdır.
Kesin vergi düşükse fark geri ödenir
M.14’ün ilk fıkrası, kesinleşen verginin daha önce alınan teminattan düşük kalması hâlinde farkın geri ödenmesini emreder. Hesap, aynı ithalat işlemi üzerinde karşılaştırılabilir tutarlarla yapılır. Teminatın tamamı iade edilip kesin verginin yok sayılması söz konusu değildir; kesinleşen yükümlülüğe karşılık gelen bölüm ayrılır ve fazla kalan bölüm tasfiye edilir. Kesin kararın hangi firma ve ürün için hangi oran veya miktarı belirlediği bu nedenle önem taşır.
Orana dayalı önlem ile birim miktara dayalı önlem aynı hesap tablosuyla doğrudan karşılaştırılamaz. Beyannamedeki miktar, ölçü birimi, uygulama esası ve ilgili tebliğin hesabı aynı işlem bazında gösterilmelidir. Birden çok ürün veya üretici bulunan beyannamede tek toplu yüzde kullanılması yanlış iade talebi doğurur. İthalatçı her satır için geçici güvenceyi, kesin yükümlülüğü ve aradaki farkı ayrı çıkarmalıdır. Toplam tutar, satır bazındaki denetlenebilir hesabın sonucu olmalıdır.
Teminatın şekli de tasfiye belgesini etkiler. Nakden verilen tutarın geri ödenmesi ile teminat mektubunun çözülmesi aynı idari kayıt değildir. Talep metni hangi güvencenin, hangi tutarda ve hangi işlem numarasıyla sona erdirileceğini belirtmelidir. Mektup birden fazla işlem için kullanılmışsa yalnız ilgili kısım yönünden çözüm istenir; diğer işlemlerin yükümlülükleri silinmez. Şirket muhasebesindeki karşılık kaydı, gümrük idaresinin teminatı çözdüğünü gösteren belge yerine geçmez.
Kesin vergi daha yüksekse fark neden tahsil edilmez?
M.14, kesin verginin geçici teminatı aşması hâlinde aradaki farkın tahsil edilmemesini düzenler. Bu, geçici önlem döneminde ilgili teminata bağlanmış ithalatın tasfiyesine ilişkin özel kuraldır. Sonuç tebliği yürürlüğe girdikten sonra yapılacak yeni ithalatlar için kesin oran yerine eski düşük geçici oranı kullanma hakkı vermez. İthalatçı kayıtları geçici dönem ve kesin önlem dönemi olarak ayırmalıdır. Aynı ürünün aynı satıcıdan alınması dönem farkını ortadan kaldırmaz.
Bu hüküm, beyannameye ilişkin her sonradan tespit ve cezayı etkisiz kılan genel bir güvence değildir. Geçici teminat ile kesin vergi karşılaştırması dışında kalan yanlış miktar, farklı ürün, firma bilgisi veya başka vergi uyuşmazlıkları kendi dayanaklarıyla incelenir. Talepte “fark alınamaz” ifadesi kullanılıyorsa hangi farktan söz edildiği gösterilmelidir. M.14 kapsamındaki oran veya miktar karşılaştırmasını, ayrı bir maddi beyan uyuşmazlığıyla karıştırmak hem hesap hem hukuki sebep bakımından dosyayı belirsizleştirir.
Soruşturma kapatılırsa teminatın tamamı iade edilir
M.14’ün ikinci fıkrasına göre soruşturmanın kapatılmasına karar verilirse geçici önlemler kaldırılır ve alınan teminatlar geri verilir. Buradaki dayanak resmî kapatma kararıdır. Kanunun Ek m.1 hükmü; damping veya sübvansiyonun bulunmaması, bunlardan kaynaklanan zararın bulunmaması, şikâyet konusunun ortadan kalkması ve ihmal edilebilir düzeyler gibi kapatma sebeplerini düzenler. İade dosyasında kararın ilgili ürün, ülke ve ithalat işlemleriyle bağlantısı açıkça kurulur.
Şikâyetin geri çekildiğini bildiren üretici yazısı, tek başına Kurulun kapatma kararı değildir. Ek m.1, geri çekilme hâlinde kapatmaya karar verilebileceğini düzenler; şirketler arası anlaşma idari dosyayı kendiliğinden kapatmaz. İthalatçı resmî sonuç tebliğini ve uygulama talimatını izlemelidir. Geçici önlem döneminin sona ermesi de soruşturmanın hangi kararla sonuçlandığını incelemeyi gereksiz kılmaz. İade talebinin ekinde yalnız haber veya tedarikçi açıklaması bulunması yeterli değildir.
Zarar tehdidine dayanan kesin önlemde özel koşul
Kanun m.13, kesin önlemin maddi zarar tehdidine veya bir üretim dalının kurulmasının fiziki olarak gecikmesine dayanması hâlinde geçici teminatın tahsili için ek belirleme arar. Kurulun, maddi zararın geçici önlem uygulanması nedeniyle oluşmadığını belirlemesi gerekir. Böyle bir belirleme yoksa geçici önlem olarak alınmış teminat iade edilir. Bu kural, kesin vergi konulmuş her dosyada geçici teminatın koşulsuz tahsil edileceği yönündeki genellemeyi sınırlar.
Bu nedenle nihai kararın yalnız sonuç bölümündeki oran okunmaz; zarar tespitinin türü ve m.13 bakımından yapılan belirleme de incelenir. Maddi zarar, zarar tehdidi ve kuruluşun fiziki gecikmesi kanunda farklı biçimde sayılmıştır. İthalatçı, iade talebinde hangi belirlemenin bulunmadığını veya hangi bölümün özel koşulu karşılamadığını somut olarak göstermelidir. Aynı oranda kesin vergi konulmuş olması, bu ayrı tahsil koşulunu incelemenin gereksiz olduğu anlamına gelmez.
Taahhüt kabulü veya askıya alma otomatik tam iade değildir
Kanun m.11 kapsamında fiyat veya başka nitelikte kabul edilen taahhüt nedeniyle soruşturmanın durdurulması ya da sonuçlandırılması, taahhüt yürürlüğe girene kadar uygulanmış geçici önlemlerin gerektirdiği tahsilatı engellemez. 99/13482 sayılı Karar m.5 de bu ayrımı destekler. Taahhüt metninin tarihi, yürürlüğü ve kapsadığı firma ile eski teminatların bağlı olduğu ithalatlar ayrı kontrol edilir. “Soruşturma durdu” ifadesi, geçmiş bütün güvencelerin iadesi için tek başına yeterli hukuki sebep değildir.
Kesin önlemin Karar m.9 uyarınca askıya alınması da soruşturmanın önlemsiz kapatılmasıyla aynı sonuç değildir. Özellikle m.9’un korunma önlemi uygulanan mallara ilişkin özel fıkrası, ilgili kararın ileriye dönük işlemesini ve önceki tahsilatın bu nedenle geri istenememesini düzenler. Bu özel hüküm bütün iade yollarını kapatan genel bir yasak olarak genişletilmez. İthalatçı önce kararın hangi askıya alma hükmüne dayandığını, sonra talep ettiği eski tutarın hukuki sebebini belirlemelidir.
Teminat iadesi talebi hangi belgelerle hazırlanır?
Kanun m.15, gümrük mevzuatının bu Kanuna aykırı olmayan usul ve şekil hükümlerinin tescil, tahakkuk, tahsil, geri verme ve teminat işlemlerinde uygulanmasını düzenler. Özel m.14 kuralı korunurken gümrük dosyasının işlem belgeleri tamamlanır. Başvurunun konusu, talep edilen tutar ve hukuki sebep aynı hesap tablosunda gösterilmelidir. Birden çok beyannamenin tek başvuruda sunulması hâlinde her işlem ayrıca tanımlanır; toplam talebin hangi kayıtlardan oluştuğu anlaşılır olmalıdır.
- İthalatçının ve varsa temsilcisinin bilgileri ile başvuru yetkisini gösteren kayıt.
- Her beyannamenin numarası, tarihi, eşya kalemi, firma ve menşe bilgisi.
- Geçici önlem tebliği ile nakit veya teminat mektubuna ilişkin işlem numarası ve tutar.
- Kesin önlem veya kapatma tebliği; m.13 uygulanıyorsa zarar tespitinin ilgili bölümü.
- Satır bazında geçici güvence, kesin yükümlülük ve iadesi veya çözümü istenen fark hesabı.
Belge listesi rastgele çok sayıda ek toplamaktan oluşmaz. Her ek, ileri sürülen hukuki koşulu göstermelidir. Kapatma kararı için tamamı, düşük kesin vergi için fark, m.13’teki özel koşul için ise ilgili belirleme eksikliği açıklanır. İdareden gelen cevapta eksik belge isteniyorsa hangi işlemin doğrulanamadığı ayrılır. Teminatın başka bir borca bağlı kısmı bulunuyorsa bu da dosyada belirtilir. Böylece talebin kapsamı ile idari kararın kapsamı karşılaştırılabilir hâle gelir.
Gerçek damping marjının azalmasına dayalı iade ayrı yoldur
Karar m.10 ve İthalatta Haksız Rekabetin Önlenmesi Hakkında Yönetmelik m.37, kesin önleme esas damping marjı veya sübvansiyon miktarının ortadan kalkması ya da azalması nedeniyle fazla ödenmiş vergi için ayrı iade mekanizması düzenler. İthalatçı, tahsil tarihinden itibaren altı ay içinde delilleriyle Genel Müdürlüğe yazılı başvurur. Bu başvuru yalnız iki tebliğ oranını karşılaştırmaz; gerçek marjı gösteren normal değer, ihracat fiyatları ve ilgili üretici verileri gerekir.
M.37 uyarınca yeterli delil içeren başvurudan sonra karar normal olarak on iki ay içinde verilir; gerektiğinde süre on sekiz aya uzatılabilir. İade kararı sonrasında ödeme için doksan günlük süre düzenlenmiştir. Bu takvim özel gerçek marj iadesine aittir; m.14 kapsamındaki her geçici teminat iadesi için aynı altı aylık başvuru ve aynı karar süresi ilan edilemez. İki yolun makam, delil ve inceleme yapısı ayrıdır. Dilekçenin başlığında hangi mekanizmaya başvurulduğu net olmalıdır.
İthalatçı ile yabancı üretici veya ihracatçı bağlantılı değilse ve gerekli bilgiler kısa sürede sağlanamıyorsa m.37’deki özel bilgi sunum usulü incelenir. Üreticinin bilgileri daha sonra doğrudan Genel Müdürlüğe verme beyanı, maddede aranan koşullarla başvuruya eklenir. Deliller makul sürede sunulmazsa başvuru reddedilir. Bu nedenle satıcının yalnız “marj düştü” demesi yeterli değildir. İthalatçı talebini gerekli mali ve ticari kayıtların kim tarafından, hangi kapsamda sunulacağıyla birlikte hazırlamalıdır.
Yeni ihracatçı incelemesinde alınan teminat
Kanunun Ek m.2 hükmü, ilk soruşturma döneminde ilgili malı ihraç etmemiş üretici veya ihracatçının talebi üzerine açılan gözden geçirmede özel güvence düzenler. Sonuç kararı yürürlüğe girene kadar, başvuranın ihracatına ilişkin uygulanmakta olan kesin önlem teminata bağlanır. Soruşturma sonunda bu teminat için m.14 uygulanır. Dolayısıyla ilk geçici önlem dosyası dışında, kanunun açık göndermesiyle aynı tasfiye kuralının uygulandığı bir inceleme daha vardır.
Ancak her yeni kurulan şirket veya yeni fatura düzenleyen tacir bu sıfatı otomatik kazanmaz. Yönetmelik m.36; soruşturma döneminde Türkiye’ye ilgili malı ihraç etmemiş olma, önleme tabi üretici veya ihracatçılarla bağlantılı olmama ve sonraki ihracat ya da önemli miktarda ihracata yönelik geri dönülemez sözleşme yükümlülüğünü kanıtlama şartlarını düzenler. İade dosyasında gözden geçirme kararının gerçekten ilgili firmayı kapsadığı gösterilir. Başka üreticinin yeni ihracatçı kararından dolaylı yararlanma sonucu çıkarılamaz.
Malın satıcıya iadesi farklı hükme tabidir
M.14’ün üçüncü fıkrası, satış sözleşmesine aykırılığı nedeniyle iade veya imha edilmek istenen mal için daha önce alınmış damping veya telafi edici verginin geri verilmesini gümrük mevzuatının ilgili hükümlerine bağlar. Buradaki sebep soruşturmanın kapanması veya kesin verginin düşük belirlenmesi değildir; ithal eşyanın satış sözleşmesine aykırılığıdır. Eşyanın gerçekten aynı eşya olduğu, aykırılık, iade veya imha işlemi ve ilgili gümrük koşulları ayrıca kanıtlanır.
Satıcıyla bedel iadesi anlaşması yapılması, gümrükte tahsil edilmiş verginin kendiliğinden geri verilmesini sağlamaz. İade faturası, taşıma kaydı ve ithalat beyannamesi arasında ürün ve miktar bağlantısı kurulur. Gümrük vergilerinin geri verilmesine ilişkin genel inceleme yapılırken de somut geri verme sebebi doğru belirlenmelidir. Geçici teminatın m.14/1 tasfiyesi ile aykırı malın m.14/3 kapsamındaki iadesi aynı başvuru gerekçesi olarak yazılmamalıdır.
Ret veya eksik iade kararında uyuşmazlık sebebi ayrılır
İade edilmediğinde önce idarenin gerekçesi belirlenir: İşlemin geçici önlem dışında görülmesi, eşya veya firma eşleşmesinin reddi, kesin tutarın farklı hesaplanması, başvuru yetkisi ya da başka borca bağlı teminat bulunması aynı uyuşmazlık değildir. Yazılı karar ve tebliğ kaydı alınmalıdır. İtiraz veya dava yolu belirlenirken kararın türü, makamı ve uygulanacak özel hükümler esas alınır. Tek bir genel süreyi bütün damping ve gümrük kararlarına uygulamak doğru değildir.
Şirket içi hesap ile idare hesabı arasındaki fark, satır bazında gerekçelendirilmelidir. İthalatçı yalnız talep ettiği toplamı tekrarlamak yerine hangi beyannamede hangi m.14 sonucu uygulanmadığını göstermelidir. Teminat çözülmüşse bankaya ve muhasebeye yansıyan kayıtlar da kontrol edilir. İade kararıyla fiilî geri ödeme veya mektubun serbest bırakılması ayrı tamamlanma aşamalarıdır. Dosya, kararın alınması kadar bu kararın ilgili güvence üzerinde uygulanmasının doğrulanmasıyla sonuçlandırılır.
Sık sorulan sorular
Kesin damping vergisi geçici teminattan düşükse ne olur?
3577 sayılı Kanun m.14/1 uyarınca aradaki fark geri ödenir. Aynı ithalatın kesin yükümlülüğüne karşılık gelen bölüm ayrılır; teminatın tamamının her durumda iadesi söz konusu değildir. Beyanname, ürün, firma ve hesap unsurları eşleştirilerek fark belirlenir.
Kesin vergi daha yüksek çıkarsa ek tutar tahsil edilir mi?
M.14/1, daha önce alınan geçici teminatı aşan farkın tahsil edilmemesini düzenler. Kural ilgili geçici teminata bağlı işlemlerin tasfiyesine ilişkindir. Kesin karar yürürlüğe girdikten sonraki yeni ithalatlarda eski düşük oranı kullanma hakkı vermez.
Soruşturma kapatılırsa teminatın tamamı alınır mı?
M.14/2 gereğince geçici önlem kaldırılır ve alınmış teminat iade edilir. Kapatmanın resmî kararının ilgili ürün ve işlemleri kapsadığı gösterilir. Şikâyetin geri çekildiğine dair özel bir yazı, tek başına Kurulun kapatma kararının yerine geçmez.
Şikâyet geri çekildiğinde gümrük teminatı kendiliğinden çözülür mü?
Hayır. Kanunun Ek m.1 hükmünde geri çekilme hâlinde kapatmaya karar verilebileceği düzenlenir. İdari sonuç kararı takip edilmelidir. İthalatçı yalnız tedarikçi veya şikâyetçi açıklamasına dayanarak teminatın çözüldüğünü kabul edemez.
Zarar tehdidi nedeniyle kesin vergi konulursa geçici teminat tahsil edilir mi?
M.13, maddi zararın geçici önlem sayesinde oluşmadığına ilişkin Kurul belirlemesini arar. Bu belirleme yoksa geçici teminat iade edilir. Kesin verginin oranı yanında zarar tespitinin türü ve ilgili özel belirleme de incelenmelidir.
Fiyat taahhüdünün kabulü eski teminatın tamamını iade ettirir mi?
Hayır. M.11, taahhüdün yürürlüğünden önceki geçici önlemlerin gerektirdiği tahsilatı saklı tutar. Soruşturmanın durdurulması veya sonuçlandırılması ile geçmiş güvence tasfiyesi ayrı değerlendirilir. Taahhüdün tarihi, firma kapsamı ve ilgili ithalatlar eşleştirilir.
Gerçek marja dayalı vergi iadesinde başvuru süresi nedir?
Yönetmelik m.37 kapsamında tahsil tarihinden itibaren altı ay içinde Genel Müdürlüğe delilli yazılı başvuru yapılır. Bu özel yol, gerçek damping marjının veya sübvansiyon miktarının azalmasına dayanır. M.14’teki her geçici teminat iadesiyle aynı prosedür değildir.
Doksan günde ödeme kuralı bütün damping iadelerinde geçerli mi?
M.37’deki doksan günlük ödeme süresi, gerçek marja dayalı özel iade kararından sonraki ödemeye ilişkindir. Aynı maddede yeterli başvurudan sonra on iki, gerektiğinde on sekiz aylık karar süresi bulunur. Bu takvim bütün teminat tasfiyelerine otomatik aktarılmaz.
Yeni ihracatçı incelemesindeki teminata hangi kural uygulanır?
Kanunun Ek m.2 hükmü soruşturma sonunda alınan teminat için m.14’e gönderme yapar. Yeni ihracatçı sıfatının ve firma kapsamının ilgili kararla doğrulanması gerekir. Her yeni satıcı veya yeni kurulmuş şirket bu inceleme statüsünü kendiliğinden kazanmaz.
Ayıplı mal satıcıya gönderilince damping vergisi otomatik döner mi?
Hayır. M.14/3, satış sözleşmesine aykırı malın iade veya imhasında ilgili gümrük geri verme hükümlerine gönderme yapar. Aykırılık, aynı eşya bağlantısı ve gümrük koşulları kanıtlanır. Ticari iade faturası tek başına vergi iadesini sonuçlandırmaz.
Resmî dayanaklar
- 3577 sayılı Kanun m.8–15, Ek m.1–2
- 99/13482 sayılı Karar m.5, m.9–10
- Yönetmelik m.36–37
- Ticaret Bakanlığı damping ve sübvansiyon ulusal mevzuatı
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
