Unreal Engine Telif Bedeli: Brüt Gelir, İlk Milyon ve Raporlama
Unreal Engine’in standart telif hesabı, geliştiricinin banka hesabına kalan net paranın doğrudan yüzde beşi değildir. Önce ürünün Royalty Product kapsamı belirlenir; ardından ürüne atfedilen dünya çapındaki brüt gelir ve sözleşmede sayılan istisnalar ayrılır. Standart oran yüzde beştir. Ürün başına ilk bir milyon dolarlık ömür boyu gelir istisnası ile takvim çeyreğine ilişkin 10.000 doların altındaki gelir istisnası farklı koşullara dayanır.
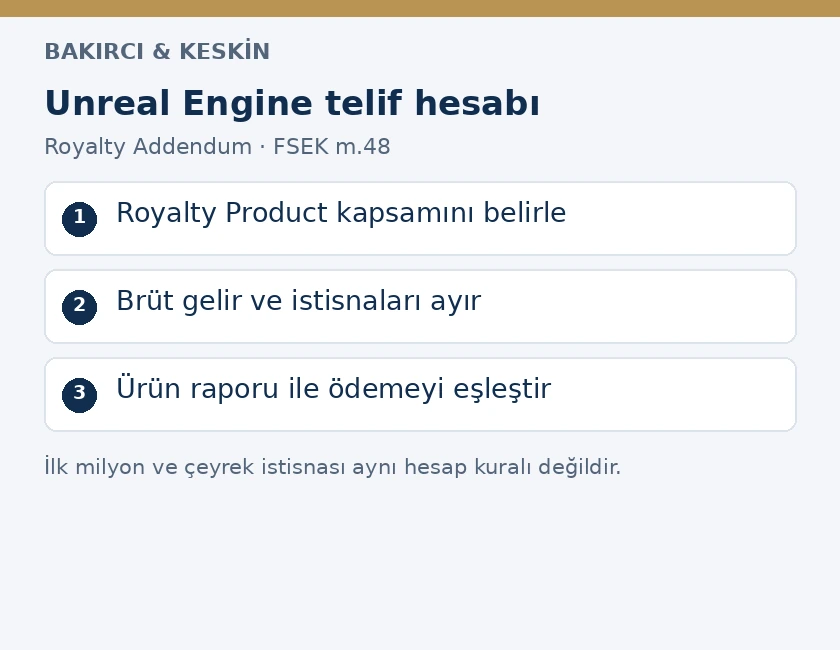
Bu inceleme 24 Ekim 2026 tarihinde erişilen Epic Games EULA metni, Royalty Addendum ve güncel değişiklik kaydı esas alınarak hazırlanmıştır. Özel olarak müzakere edilmiş motor sözleşmesi bulunanlar kendi sözleşmelerini ayrıca incelemelidir. Ürün telifi, geliştirici koltuğu ücreti, yayıncı komisyonu ve Türk hukukunda eser sahipliği aynı borç veya hak değildir. Hesap dosyasının bu ayrımları açık göstermesi gerekir.
Her Unreal Engine kullanımı aynı bedel rejimine mi tabidir?
EULA bölüm 3 ve 4, kullanımın niteliğine göre telif bedeli ve geliştirici koltuğu düzenini ayırır. Royalty Product geliştirmeye ilişkin kullanım ile başka ürün veya hizmetlerin geliştirilmesi aynı koşullara tabi olmayabilir. Belirli bir dağıtımın telifsiz olması, bütün koltuk yükümlülüklerinin de kendiliğinden kalktığını göstermez. Önce teslim edilen şeyin ve yapılan kullanımın sözleşmedeki sınıfı belirlenmelidir.
Bu ayrım için proje adı yeterli değildir. Çalışır oyun, motor kodu içermeyen görüntü çıktısı, müşteriye teslim edilen uygulama ve kullanılan geliştirme araçları farklı nesnelerdir. Ürünün hangi kodu içerdiği, çalışmak için neye ihtiyaç duyduğu ve kime dağıtıldığı kaydedilir. Sadece ücretsiz indirilen bir motor kullanıldığını söylemek, son ürünün bütün dağıtım ve gelir yükümlülüklerini açıklamaz. İzin kapsamı gerçek teslimle eşleştirilmelidir.
Royalty Product hesabında ürün birimi nasıl belirlenir?
Royalty Addendum, ürüne ilişkin geliri esas alır. Bu nedenle stüdyonun bütün faaliyetlerini tek bir oyun geliri gibi toplamakla aynı oyunun gelirlerini mağaza hesaplarına bölerek ayrı ürünler gibi göstermek birbirinden farklı hatalardır. Dosyada ürünün kimliği, satış kanalları ve ilgili sürümleri açık bulunmalıdır. Hesap, ticari raporlardaki her satırın ayrı bir hukuki ürün olduğu varsayımına dayanamaz.
Güncel EULA, bir ürünün belirli portlarını aynı Royalty Product kapsamında ele alır. Farklı platforma uyarlama veya bağlantılı çoklu platform sürümü için sözleşmenin Port tanımı okunmalıdır. Bir konsol sürümünün farklı mağaza numarası taşıması, otomatik olarak yeni bir milyon dolarlık ayrı istisna yaratmaz. Buna karşılık farklı bir ürünün aynı şirket tarafından çıkarılması da tek başına bütün ürünleri birleştirme sebebi değildir; tanım ve gerçek içerik karşılaştırılır.
Brüt gelir neden yayıncı ödemesinden farklıdır?
Royalty Addendum, ürüne atfedilen dünya çapındaki brüt gelirden hareket eder; parayı kimin topladığı tek başına hesabı değiştirmez. Yayıncı veya mağazanın müşteriden tahsil ettiği tutarla geliştiriciye aktardığı bakiye aynı değildir. Platform komisyonunun veya yayıncı payının düşüldüğü net ödeme, sözleşmedeki brüt gelir hesabının yerine doğrudan kullanılamaz. Her kesintinin ayrıca sözleşmede tanınmış istisnaya dayanıp dayanmadığı belirlenmelidir.
Yayıncı raporu yalnız geliştiriciye ödenecek bakiyeyi gösteriyorsa telif incelemesi için gerekli brüt gelir bilgisi eksik kalır. Sözleşmede rapor formatı, satış kanalı, dönem ve kesinti kalemleri açıkça düzenlenmelidir. Raporu hazırlayan tarafın kullandığı muhasebe başlığı tek başına Epic’e karşı hesap yöntemini değiştirmez. Geliştirici, yayıncıyla paylaşımı ve motor sağlayıcısına karşı yükümlülüğü ayrı çizelgelerde takip etmelidir.
Hangi gelirler ürünle bağlantılı olarak incelenir?
Satış bedelinin yanında ürün içi işlemler, reklam geliri, ürüne erişim sağlayan abonelik düzenleri ve ürüne atfedilen diğer ödemeler Royalty Addendum kapsamıyla karşılaştırılır. Gelirin başka bir tahsilat şirketine veya yayıncı hesabına yönelmesi, ürünle bağlantısını kendiliğinden ortadan kaldırmaz. Her kalemin neden hesaba alındığı veya hangi açık istisna nedeniyle çıkarıldığı belgelenmelidir. Yalnız gelirin adını değiştirmek yeterli değildir.
Ürüne bağlı gelirle şirketin başka işlerinden doğan tutar ayrılmalıdır. Bu yazıdaki ürün telifi, başka motorlardaki şirket toplam finansmanına dayanan plan uygunluğu hesabıyla aynı değildir. Yatırım, hizmet ödemesi veya bağış başlığı taşıyan bir tutarın gerçek karşılığı araştırılır; ürün erişimi ya da ürün içi yararla bağlantısı varsa ilgili hüküm değerlendirilir. Bütün şirket gelirlerini ayrım yapmadan telif matrahı saymak da doğru yöntem değildir.
İlk bir milyon dolar istisnası nasıl uygulanır?
Standart düzen, her Royalty Product bakımından ömür boyu brüt gelirin ilk bir milyon ABD dolarını istisna kapsamında ele alır. Bu sınır her takvim yılında yeniden başlayan yıllık bir muafiyet değildir. Ürünün önceki dönemlerde elde ettiği gelirler toplamın belirlenmesinde önemlidir. Yayıncının değişmesi veya tahsilat hesabının başka bankaya taşınması ürünün gelir geçmişini kendiliğinden sıfırlamaz.
İstisnanın hangi dönemde ne ölçüde kullanıldığı kaydedilmelidir. Son çeyrek raporunun yanında ürünün baştan itibaren birikmiş gelir tablosu bulunmalıdır. Farklı mağazalardan gelen raporlar aynı ürünle eşleştirilir; para birimi ve dönem farklılıkları açıklanır. Yalnız o ay geliştiricinin hesabına gelen tutara bakarak ilk milyonun kullanılıp kullanılmadığı belirlenemez. Ürünün toplam geçmişi ile dönemsel ödeme kaydı ayrı işlev görür.
Çeyreklik 10.000 dolar kuralı neyi ifade eder?
Royalty Addendum, ürünün bir takvim çeyreğinde elde ettiği brüt gelirin 10.000 ABD dolarından az olduğu durum için ayrı istisna düzenler. Buradaki ifade 10.000 doların altında olmayı esas alır; tam 10.000 dolar aynı koşul değildir. Ayrıca bu kural, her yüksek gelirli çeyrekte ilk 10.000 doların otomatik olarak düşüleceği genel bir indirim gibi uygulanamaz. Koşulun gerçekleşip gerçekleşmediği önce belirlenir.
Takvim çeyreğiyle mağazanın ödeme dönemi veya yayıncının hesap kesim ayı aynı olmayabilir. Rapor hazırlanırken gelirin ilgili çeyreğe nasıl dağıtıldığı gösterilmelidir. Bankaya geç aktarılmış ödeme, tek başına gelirin başka çeyreğe ait olduğunu kanıtlamaz. Muhasebe uygulaması ve sözleşmedeki gelir tanımı birlikte incelenir; farklı dönem kayıtlarının tutarsız kullanılmasıyla yapay biçimde düşük çeyrek sonucu oluşturulamaz. Her kaydın dayandığı satış dönemi korunmalıdır.
Release Form ile ilk milyon istisnası arasında güncel ilişki
Güncel EULA değişiklik kaydı, güncelleme 20’de Release Form verilmesinin ilk bir milyon dolarlık istisnadan yararlanma koşulu olmaktan çıkarıldığını açıkça belirtir. Önceki metindeki şartı güncel düzenlemeye aynen taşımak hatalıdır. Bununla birlikte formun kendi bildirim yükümlülüğü ortadan kalkmış değildir. Bildirim borcu ve gelir istisnasının koşulları ayrı başlıklar altında okunmalıdır.
Royalty Addendum bölüm 2, ilgili ürünün gelir getirecek dağıtımından önce veya önceden dağıtılmış üründe gelir yaratılmaya başlanmadan önce bildirim düzeni kurar. Formun gönderildiği tarih ve ürünle bağlantısı saklanmalıdır. Geç bildirim konusunda yapılacak inceleme, eski bir kaynakta yazan otomatik istisna kaybına dayandırılamaz. Hangi sözleşme sürümünün uygulandığı, kabul edilen değişiklikler ve tartışılan kullanım dönemi birlikte belirlenmelidir.
Yüzde 3,5 oranı bütün ürünlere uygulanır mı?
Standart oran yüzde beştir; Launch Everywhere with Epic Release koşullarını karşılayan ürünler için yüzde 3,5 oranlı özel düzen vardır. Epic’in lisans açıklaması ile EULA’daki bütün uygunluk koşulları birlikte okunmalıdır. Ürünün yalnız Epic Games Store’da bulunması, kendiliğinden her satışa indirimli oran uygulanacağını kanıtlamaz. Uygunluk tarihi ve ilgili dağıtım şartları açık kayıtlara dayanmalıdır.
İndirim koşullarının hangi tarihten itibaren karşılandığı, gelir raporunun dönemlendirilmesini etkiler. Uygunluk şartları incelenmeden geçmiş bütün gelire aynı oran uygulanmamalıdır. Yayıncı sözleşmesinde indirimli oranı sağlama görevi kime bırakılmışsa, bu görev açıkça yazılmalıdır. Pazarlama planı veya mağazaya başvuru yapılmasıyla fiilen gerekli dağıtım koşullarının karşılanması aynı değildir. Raporun kullandığı oran, belgeyle doğrulanabilen uygunluk durumunu yansıtmalıdır.
Yayıncı avansı telif hesabında nasıl ayrılır?
Royalty Addendum, ürüne ilişkin avans ödemelerini ve belirli avanslar üzerinden ödenmiş telifin sonraki telif hesabında mahsup edilmesini ayrı düzenler. Avansın yayıncı tarafından daha sonra geliştirici payından geri alınması, motor lisansındaki gelir hesabını kendiliğinden değiştirmez. Avans sözleşmesinin konusu, hangi ürüne ait olduğu ve Epic’e daha önce hangi ödeme yapıldığı birlikte incelenmelidir.
Aynı ekonomik tutarın sonraki satış raporunda ikinci kez telif yüküne dönüşmesini önleyen mahsup koşulları belgelenmelidir. Buna karşılık her yayıncı kesintisini avans mahsubu olarak göstermek doğru değildir. Pazarlama gideri, dağıtım komisyonu, geri alınabilir avans ve ayrı hizmet bedeli farklı kalemlerdir. Yayıncı raporu bunları tek satırda topluyorsa ayrıntılı döküm istenmelidir. Geliştiricinin kendi gelir payı hesabı, motor telifinin hesap çizelgesiyle eşleştirilmelidir.
İstisnalar belgesiz genel gider indirimi midir?
Royalty Addendum’da sayılan istisnalar, geliştiricinin bütün işletme giderlerini düşürebileceği genel bir net kâr hesabı oluşturmaz. Her dışarıda bırakılan gelir veya ödeme kalemi ilgili sözleşme hükmüne bağlanmalıdır. Personel ücreti, reklam harcaması veya şirketin diğer giderleri yalnız maliyet olduğu için brüt gelirden otomatik çıkarılamaz. Gelir istisnası ile işletmenin ticari kazancını belirleyen gider hesabı ayrı tutulur.
İstisnaya ilişkin dayanak belge de ürünle bağlantılı olmalıdır. Başka ürünün mağaza raporu veya başka şirketin vergi kaydı aynı satırın kanıtı sayılamaz. Kullanılan döviz dönüşümünün yöntemi ve dönemi açıklanır; sağlayıcının rapor sistemiyle uyumsuz toplama yöntemleri giderilir. Hesabın yeniden denetlenebilmesi için brüt tutar, kabul edilen istisna, kalan matrah ve oran ayrı sütunlarda gösterilmelidir. Sadece ödenecek son rakam yeterli açıklama değildir.
Royalty Addendum m.4(b)(v), Fab Marketplace veya Epic Games Store üzerinden ürün satış gelirlerini ve Epic’in ödeme hizmetleriyle yapılan sonraki ürün içi satın almaları ayrıca dışarıda bırakır. M.4(b)(x), son kullanıcıya yansıtılan satış vergisi veya KDV’yi; m.4(b)(xi) ise Epic MegaGrants finansmanını ayrı istisna sayar. Bu kalemler, sıradan mağaza komisyonu veya işletme gideriyle aynı değildir. Rapor her istisnayı ilgili kanala ve belgeye bağlamalıdır.
Raporlama ve ödeme için kırk beş gün ne zaman başlar?
Royalty Revenue elde edilen takvim çeyreğinin bitiminden itibaren kırk beş gün içinde ürün bazında raporlama ve ödeme düzeni vardır. Ürün bildirimi, dönemsel gelir raporunun yerine geçmez. Epic’in resmî raporlama açıklaması, portal üzerinden yürütülen süreçle özel anlaşmaların ayrı durumunu açıklar. Hangi ürünün hangi rapora dahil edildiği ve işlem onayının tarihi kaydedilmelidir.
Yayıncıdan hesap beklemek, Epic’e karşı raporlama süresini kendiliğinden uzatan genel bir kural değildir. Yayıncı sözleşmesindeki rapor tarihi, geliştiricinin kendi dış yükümlülüğünü karşılayacak biçimde düzenlenmelidir. Eksik rapor veya tartışmalı kalem varsa bunun ne olduğu yazılı olarak bildirilir. Raporun verilmesi, ödemenin yapılması ve ödeme eşleştirmesinin tamamlanması farklı kayıtlarla doğrulanır; portalda taslak oluşturulması tek başına bütün borcun ifası sayılmaz.
Yayıncı sözleşmesinde hangi kayıtlar bulunmalı?
Türk hukukuna tabi yayıncı veya raporlama sözleşmesinde TBK m.26 çerçevesinde taraflar edimlerin kapsamını belirler. Ürün, gelir kanalları, brüt satış bilgisi, kesintilerin ayrıntısı, raporlama takvimi ve inceleme hakkı açık yazılmalıdır. Motor telifini kimin hazırlayıp kimin ödeyeceği ayrı görevler olabilir. Yalnız bütün masraflar yayıncıya aittir ifadesi, teknik rapor sorumluluğunun ayrıntısını göstermeyebilir.
Geliştiricinin Epic’e karşı borcuyla yayıncıdan talep edeceği gider veya hesap düzeltmesi aynı ilişki değildir. Tarafların kendi aralarında gideri paylaşması, üçüncü kişinin lisans hükmünü kendiliğinden değiştirmez. Yayıncı ödeme yaptığını söylüyorsa hangi ürün, dönem ve hesap adına ödediği doğrulanmalıdır. Sözleşme sona erdiğinde geçmiş dönem raporlarına erişim ve düzeltme sürecinin devamı düzenlenmelidir; ticari ilişkinin bitmesi eski kayıtların yok edilmesini haklı kılmaz.
Eksik rapor veya yanlış hesap için tazminat
TBK m.112, Türk hukukuna tabi borcun hiç veya gereği gibi ifa edilmemesinden doğan zararın değerlendirilmesinde temel hükümdür. Önce raporu hazırlayan kişinin üstlendiği borç belirlenir. Yanlış hesap, geç teslim ve hiç açıklanmayan gelir farklı aykırılıklardır. Zarar ve nedensellik gösterilir; borçlunun kusursuzluğunu ispatına ilişkin kural ayrıca uygulanır. Her hesap farkı otomatik olarak toplam oyun gelirini tazminat yapmaz.
Normalde ödenmesi gereken motor telifiyle yanlış rapor nedeniyle oluşan ek kayıp ayrılır. Gereksiz fazla ödeme, belgelenmiş ek inceleme gideri veya zamanında düzeltme yapılmaması nedeniyle doğan başka kayıplar kendi dayanaklarıyla hesaplanır. Aynı tutar farklı adlarla tekrar istenemez. Borcun ifasını talep etmek, hesap kayıtlarına erişmek ve tazminat istemek ayrı sonuçlardır; başvuruda hangisinin hangi belgeye dayandığı açık belirtilmelidir.
Oyun üzerindeki eser sahipliği ve motor ruhsatı
FSEK m.8, m.18, m.22 ve m.48 kapsamında eser sahipliği, çalışan ilişkisi, çoğaltma ve ruhsat ayrı incelenir. Motor için telif ödenmesi, oyunun bütün özgün unsurlarının Epic’e devri anlamına gelmez. Stüdyonun özgün kaynaklarıyla motor kodu, satın alınan varlık paketleri ve üçüncü kişi eserleri ayrı hak zincirlerine sahiptir. Yazılımın telif hakkı bu genel ayrımın temelini oluşturur.
FSEK m.52’de yazılılık ve ayrı hakların belirtilmesi, ilgili mali hak sözleşmelerinde önem taşır. Stüdyo kendi geliştiricilerinden gerekli hakları edinmemişse motor ücretini ödemek bu eksikliği gidermez. Çalışanın yazdığı kod üzerindeki haklar ile bağımsız yüklenici teslimi ayrıca değerlendirilir. Oyunun yayıncıya devri, motor lisansındaki devretme yetkisinin de otomatik kazanıldığı anlamına gelmez; FSEK m.49 ve geçerli lisans koşulları birlikte incelenir.
Delil dosyası ve uygulanacak hukuk
HMK m.199 bakımından mağaza raporları, hesap yazışmaları ve elektronik teslim kayıtları belge olarak değerlendirilir. Raporların sonradan değişmesi veya silinmesi riski varsa delil tespiti için m.400’deki hukuki yarar koşulu incelenir. Teknik ve mali uzman hesap yöntemini açıklayabilir; HMK m.266 ve m.279/4 uyarınca hukuki nitelendirme uzmanın görevine bırakılmaz. Raporun veri kaynağı ve dönemi somut olmalıdır.
EULA bölüm 16’da New York hukuku seçimi bulunur. MÖHUK m.23 ve m.28 çerçevesinde Türkiye için istenen fikrî hak koruması ile sözleşmeye uygulanacak hukuk ayrı belirlenir. Yerel yayıncıyla yapılan başka sözleşme de aynı metin değildir. Dosyada sağlayıcıya karşı lisans borcu, yayıncıya karşı hesap talebi ve oyunun eser sahipliği iddiası birbirinden ayrılmalıdır; tek üründen doğmaları bütün talepleri aynı hukuka ve aynı muhataba bağlamaz.
Sık sorulan sorular
Unreal Engine’de standart telif oranı nedir?
Royalty Product için standart oran yüzde beştir. Hesap, sözleşmedeki brüt gelir ve istisna düzenine göre yapılır. Uygun ürünlerde yüzde 3,5’lik özel program ayrı koşullara bağlıdır.
Yayıncının bana gönderdiği net tutar esas alınır mı?
Net ödeme tek başına yeterli değildir. Ürüne atfedilen dünya çapındaki brüt gelir ve sözleşmedeki istisnalar ayrılır. Yayıncı veya mağaza kesintisi otomatik genel indirim değildir.
İlk bir milyon dolar her yıl yeniden başlar mı?
Hayır. Bu istisna ürünün ömür boyu brüt gelirinin ilk bir milyon doları içindir. Yıllık sıfırlanmaz; yayıncı veya banka hesabı değişikliği de ürünün gelir geçmişini kendiliğinden sıfırlamaz.
Her çeyrek ilk 10.000 dolar düşülür mü?
Hayır. İlgili istisna ürünün takvim çeyreğindeki brüt gelirinin 10.000 dolardan az olması koşuluna bağlıdır. Yüksek gelirli her çeyreğe uygulanan genel bir ilk dilim indirimi değildir.
Port için ayrı bir milyon dolar istisnası doğar mı?
Güncel EULA’nın Port tanımına giren sürümler aynı Royalty Product kapsamında değerlendirilir. Farklı mağaza numarası veya platform adı tek başına bağımsız ürün ve yeni istisna oluşturmaz.
Release Form geç verilirse ilk milyon mutlaka kaybolur mu?
Güncelleme 20, formu ilk milyon istisnasının koşulu olmaktan çıkarmıştır. Formun kendi bildirim borcu devam eder. Eski şart güncel metne otomatik taşınmamalıdır.
Raporlama süresi kaç gündür?
Royalty Revenue elde edilen takvim çeyreğinin bitiminden itibaren kırk beş gün içinde ürün bazında rapor ve ödeme düzeni vardır. Release Form dönemsel gelir raporunun yerine geçmez.
Epic Games Store’da bulunmak yüzde 3,5 için yeterli mi?
Tek başına yeterli değildir. Launch Everywhere with Epic Release düzeninin bütün güncel koşulları ve uygunluk tarihi doğrulanmalıdır. İndirim otomatik ve geçmişe etkili varsayılamaz.
Telif ödemesi oyunun bütün haklarını Epic’e geçirir mi?
Hayır. Motor ruhsatı ile stüdyonun özgün eser unsurları üzerindeki hakları ayrı ilişkilerdir. FSEK m.8, m.18, m.48 ve m.52 kendi konularına göre uygulanır.
Yayıncının yanlış raporu için hangi hüküm önemlidir?
Türk hukukuna tabi sözleşmede TBK m.112 kapsamında üstlenilen rapor borcu, aykırılık, zarar ve nedensellik incelenir. Olağan motor telifiyle hatanın doğurduğu ek kayıp ayrı hesaplanır.
Resmî dayanaklar ve lisans kaynakları
- Unreal Engine EULA ve Royalty Addendum; güncel EULA değişiklik kaydı, güncelleme 20 ve 21; resmî lisans açıklaması; resmî telif raporlama açıklaması.
- 5846 sayılı FSEK: m.8, 18, 22, 48, 49 ve 52; 6098 sayılı TBK: m.26 ve 112.
- 6100 sayılı HMK: m.199, 266, 279/4 ve 400; 5718 sayılı MÖHUK: m.23 ve 28.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
