Lebensversicherung in der Türkei gepfändet: Eintritt und Monatsfrist nach TTK 1505
Kurz und klar: Artikel 1505 TTK ermöglicht bei den gesetzlich beschriebenen Pfändungs- oder Insolvenzfällen den Eintritt des Begünstigten anstelle des Versicherungsnehmers. Zustimmung und Mitteilung an den Versicherer sind erforderlich. Die Monatsfrist beginnt bei Kenntnis der Pfändung beziehungsweise mit Insolvenzeröffnung. Gläubigerrechte bleiben nach Absatz 2 zu beachten.
Haben Sie eine allgemeine Frage zu diesem Artikel? Anonym fragen
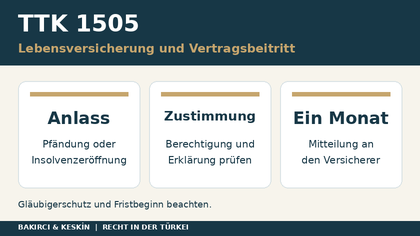
Kurzübersicht
| Prüffrage | Rechtsgrundlage | Entscheidender Punkt |
|---|---|---|
| Auslöser | TTK 1505 Abs. 1 | Pfändung der Vertragsforderung oder Insolvenz des Versicherungsnehmers. |
| Eintritt | TTK 1505 Abs. 1 und 3 | Namentlicher Begünstigter; ersatzweise Ehegatte und Kinder unter den gesetzlichen Voraussetzungen. |
| Zustimmung | TTK 1505 Abs. 1 | Zustimmung des Versicherungsnehmers prüfen. |
| Mitteilung | TTK 1505 Abs. 4 | Ein Monat; richtige Anknüpfung und Zugang beim Versicherer sichern. |
| Gläubigerschutz | TTK 1505 Abs. 2 | Begrenzte Pflicht bei der dort geregelten Kündigung durch den Versicherer. |
Versicherungsforderung gepfändet: ein anderer Fall als ein gepfändetes Auto
Artikel 1505 TTK steht im Abschnitt über die Lebensversicherung. Er betrifft bestimmte Forderungen des Versicherungsnehmers aus dem Versicherungsvertrag, die vorläufig oder endgültig gepfändet werden, sowie die Eröffnung eines Insolvenzverfahrens über den Versicherungsnehmer. Der Gegenstand ist damit nicht einfach jede versicherte Sache, die ein Vollstreckungsbeamter vorfindet. Eine Pfändung an einem versicherten Auto oder an einer Maschine ist von der hier behandelten Forderungspfändung zu unterscheiden.
Diese Einordnung entscheidet über den richtigen rechtlichen Ansatz. Artikel 1457 enthält einen besonderen Zahlungsweg bei Pfändung einer versicherten Sache; Artikel 1505 ermöglicht unter seinen Voraussetzungen einen Wechsel der Vertragspartei in der Lebensversicherung. Die beiden Vorschriften dürfen nicht als austauschbare Instrumente dargestellt werden. Für die Akte muss daher zunächst feststehen, welches Recht gepfändet wurde, wem es zusteht und auf welchen Vertrag sich die Maßnahme bezieht. Eine allgemeine Nachricht, es gebe Schulden oder eine Vollstreckung, reicht für die Anwendung des Artikels 1505 nicht aus.
Namentlich benannter Begünstigter: die vorrangige Ausgangslage
Nach Artikel 1505 Absatz 1 TTK kann der namentlich bezeichnete Begünstigte anstelle des Versicherungsnehmers Vertragspartei werden, wenn die dort beschriebenen Pfändungs- oder Insolvenzvoraussetzungen vorliegen. Eine beliebige wirtschaftlich interessierte Person ist nicht allein wegen ihres Interesses bereits dieser Begünstigte. Maßgeblich ist die wirksame Benennung in der konkreten Vertragslage.
Die ursprüngliche Police und spätere Änderungen der Begünstigtenbestimmung werden deshalb zusammen gelesen. Ein älteres Dokument kann eine Person nennen, deren Stellung später verändert wurde. Umgekehrt muss eine ausdrücklich benannte Person von einer lediglich allgemein umschriebenen Gruppe unterschieden werden. Für die Prüfung werden Name, Identitätsdaten, maßgebliche Erklärung und deren zeitliche Einordnung festgehalten. Ein Zahlungsauftrag oder eine verwandtschaftliche Beziehung ersetzt nicht automatisch die namentliche Benennung. Bei Unsicherheiten sind die dem Versicherer vorliegenden Fassungen anzufordern, bevor eine Eintrittserklärung im falschen Namen abgegeben wird.
Zustimmung des Versicherungsnehmers bleibt erforderlich
Artikel 1505 Absatz 1 knüpft den Eintritt des Begünstigten ausdrücklich an die Zustimmung des Versicherungsnehmers. Die bestehende Begünstigtenstellung allein bewirkt daher keinen automatischen Austausch der Vertragspartei. Für den Vorgang müssen sowohl die Eintrittsberechtigung als auch die erforderliche Zustimmung festgestellt werden. Eine einseitige Mitteilung, die Police werde ab sofort übernommen, beantwortet diese zusätzliche Voraussetzung nicht vollständig.
Die Zustimmung sollte eindeutig den betroffenen Versicherungsvertrag und den beabsichtigten Wechsel bezeichnen. Sie ist von einer bloßen Erlaubnis zu unterscheiden, Auskünfte einzuholen oder eine Prämie zu bezahlen. Wird eine Person vertreten, sind Identität und Befugnis des Erklärenden gesondert zu prüfen. Die Mitteilung an den Versicherer und die Zustimmung des bisherigen Versicherungsnehmers erfüllen unterschiedliche Funktionen. Beide gehören deshalb nachvollziehbar in die Akte. Artikel 1505 darf nicht als allgemeine Vollmacht zur Umgehung eines laufenden Insolvenz- oder Vollstreckungsverfahrens verstanden werden. Die übrigen verfahrensrechtlichen Fragen bleiben eigenständig zu beurteilen.
Kein namentlicher Begünstigter: Ehegatte und Kinder
Artikel 1505 Absatz 3 regelt die Ersatzkonstellation. Ist kein Begünstigter oder kein namentlich bestimmter Begünstigter angegeben, geht das in Absatz 1 beschriebene Recht auf den Ehegatten und die Kinder des Versicherungsnehmers über. Die Vorschrift nennt diese Personengruppe ausdrücklich. Sie ist nicht gleichbedeutend mit einem allgemeinen Eintrittsrecht sämtlicher gesetzlicher Erben oder sämtlicher Angehöriger.
Die Akte muss daher zeigen, weshalb Absatz 3 einschlägig sein soll. Zunächst wird die Begünstigtenbestimmung geprüft; danach werden die betreffende familiäre Stellung und die konkret handelnden Personen dokumentiert. Gibt es mehrere Berechtigte, darf ihre rechtliche Behandlung nicht allein durch die Behauptung ersetzt werden, der zuerst Antwortende bekomme die ganze Police. Die gesetzliche Regel ist anhand der tatsächlichen Beteiligten und der weiteren einschlägigen Vorschriften umzusetzen. Sie ändert nicht automatisch andere Erb- oder Familienrechtsverhältnisse. Auch in dieser Konstellation müssen die Voraussetzungen des beschriebenen Eintrittsrechts und die Mitteilung an den Versicherer sorgfältig bearbeitet werden.
Die Monatsfrist: Kenntnis der Pfändung und Eröffnung der Insolvenz unterscheiden
Artikel 1505 Absatz 4 enthält eine Ausschlussfolge: Unterbleibt die Mitteilung an den Versicherer innerhalb eines Monats, erlischt das in Absatz 1 beschriebene Recht. Der Wortlaut unterscheidet den Beginn nach Kenntnis der Pfändung vom Beginn mit der Eröffnung der Insolvenz. Eine pauschale Aussage, die Frist beginne in beiden Fällen erst bei persönlicher Kenntnis aller Beteiligten, würde diese gesetzliche Formulierung nicht genau wiedergeben.
Ebenso ist ein Monat nicht ohne Weiteres als dreißig Tage zu behandeln. Eine konkrete Berechnung erfordert das maßgebliche Ereignis und die anwendbaren Regeln der Fristberechnung. Für die Akte werden Pfändungsunterlagen, Kenntnisnachweise oder die Entscheidung über die Insolvenzeröffnung gesichert. Ein späteres Schreiben des Versicherers lässt die gesetzlich maßgebliche Frist nicht automatisch neu beginnen. Ein Wohnsitz in Deutschland begründet ebenfalls keine pauschale Verlängerung. Die Prüfung der Frist hat deshalb Vorrang vor einem langen allgemeinen Schriftwechsel über den wirtschaftlichen Nutzen der Übernahme.
Der richtige Empfänger der Eintrittsmitteilung ist der Versicherer
Absatz 4 verlangt eine Mitteilung an den Versicherer. Die bloße Information eines Angehörigen, eines bisherigen Vermittlers ohne geklärte Befugnis oder eines sonstigen Beteiligten sollte daher nicht als sicherer Ersatz für die gesetzlich erforderliche Mitteilung behandelt werden. Auch die Anforderung eines Kontoauszugs aus dem Vollstreckungsverfahren ist keine Eintrittserklärung gegenüber dem Versicherer.
In der Erklärung werden Police, bisheriger Versicherungsnehmer, Eintrittsberechtigter und der beabsichtigte Parteiwechsel eindeutig genannt. Die erforderliche Zustimmung und die tatsächliche Grundlage der Berechtigung werden nachvollziehbar zugeordnet. Die Übermittlung muss in einer rechtlich geeigneten und beweisbaren Weise erfolgen. Artikel 1505 benennt im betreffenden Absatz nicht pauschal eine bestimmte notarielle Form für jeden Fall; zusätzliche Form- und Vertretungsfragen sind gesondert zu prüfen. Entscheidend ist, dass eine wirksame Erklärung den richtigen Empfänger innerhalb der maßgeblichen Zeit erreicht. Ein lediglich gespeicherter, nicht versandter Entwurf erfüllt diese Funktion nicht.
Vertragsübernahme ist keine sofortige Auszahlung der Todesfallsumme
Der Eintritt nach Artikel 1505 betrifft die Stellung als Vertragspartei. Er bedeutet nicht, dass durch Pfändung oder Insolvenz sofort die volle vereinbarte Todesfallleistung fällig wird. Die versicherte Gefahr, der Versicherungsfall und die Leistungsbedingungen bleiben eigenständige Fragen. Ein Begünstigter kann deshalb nicht allein wegen des Eintrittsrechts die Auszahlung der gesamten Versicherungssumme an sich verlangen.
Bei der Entscheidung sind auch die künftigen Pflichten zu beachten. Wer eine Vertragsstellung übernimmt, muss deren Inhalt kennen. Police, Nachträge, Prämienplan und bestehende Verpflichtungen werden vor der Erklärung geprüft. Eine voraussichtliche Leistung wird von bereits entstandenen und fälligen Forderungen getrennt. Ein Versicherungsvertrag kann wirtschaftliche Werte enthalten, deren Höhe nicht mit der auf dem Deckblatt genannten maximalen Leistung identisch ist. Für eine sachliche Beratung ist deshalb eine nachvollziehbare Auskunft über die konkret maßgeblichen Vertragswerte erforderlich. Weder eine bloße Werbeprognose noch die Summe der historischen Überweisungen ersetzt diese Prüfung.
Gläubigerschutz nach Absatz 2: Eine begrenzte, nicht grenzenlose Verpflichtung
Wird der Begünstigte Vertragspartei und kündigt der Versicherer den Vertrag, verpflichtet Artikel 1505 Absatz 2 den Eingetretenen zur Deckung der Forderungen des pfändenden Gläubigers oder der Insolvenzmasse bis zu dem Betrag, den der Versicherungsnehmer vom Versicherer verlangen könnte. Dieser gesetzliche Gläubigerschutz darf bei der Beschreibung des Eintrittsrechts nicht weggelassen werden. Die Gestaltung ist kein pauschaler Weg, bestehende Gläubigerrechte ersatzlos zu beseitigen.
Die Norm ist zugleich nicht als unbegrenzte Übernahme aller persönlichen Schulden des bisherigen Versicherungsnehmers zu beschreiben. Ihr Betrag und ihre Voraussetzungen sind am Gesetzestext zu messen. Zu dokumentieren sind die betroffene Forderung, die Vertragsbeendigung durch den Versicherer und der Betrag, der dem bisherigen Versicherungsnehmer aus dem Versicherungsverhältnis zugestanden hätte. Eine frei geschätzte Summe genügt nicht. Bestehen Streitfragen über den Wert oder die Kündigung, werden sie gesondert aufgearbeitet. Die gesetzliche Begrenzung und das jeweilige Gläubigerrecht müssen zusammen betrachtet werden.
Kündigung durch den Versicherer und Wertberechnung gesondert feststellen
Absatz 2 nennt die Kündigung des Vertrags durch den Versicherer als Teil seines Regelungszusammenhangs. Die Wirkung einer solchen Erklärung ist nicht allein anhand ihrer Überschrift festzustellen. Es muss geprüft werden, welcher Vertrag beendet werden soll, zu welchem Zeitpunkt und auf welcher rechtlichen Grundlage. Die Feststellung des Eintritts und die Prüfung einer späteren Beendigung sind unterschiedliche Arbeitsschritte.
Die Wertberechnung sollte die maßgeblichen Vertragsdaten, bereits erfolgte Leistungen und mögliche Abzüge offenlegen. Eine allgemeine Angabe zur Versicherungssumme beantwortet nicht automatisch den Betrag, den der bisherige Versicherungsnehmer tatsächlich verlangen konnte. Für eine Überprüfung werden die vertragliche Abrechnung und ihre Berechnungsgrundlage angefordert. Auch Währung und Stichtag müssen klar sein. Eine Zahlung oder eine angebotene Abfindung sollte nicht ungeprüft mit einer umfassenden Erledigungserklärung verbunden werden. Die rechtliche Reichweite solcher Erklärungen wird neben dem Anspruch aus Artikel 1505 untersucht.
Nicht verwechseln: Insolvenz des Versicherungsnehmers und Insolvenz des Versicherers
Artikel 1505 betrifft die Eröffnung einer Insolvenz über den Versicherungsnehmer. Die Insolvenz des Versicherers ist ein anderer Sachverhalt. Für sie enthält Artikel 1506 TTK eine besondere Vorschrift, unter anderem zu mathematischen Rückstellungen bei den dort bezeichneten längerfristigen Versicherungen. Es wäre daher unzutreffend, die Monatsregel und das Eintrittsrecht aus Artikel 1505 allein wegen wirtschaftlicher Schwierigkeiten des Versicherungsunternehmens anzuwenden.
Auch ein bloßes Gerücht über Zahlungsprobleme ist nicht gleichbedeutend mit der gesetzlichen Insolvenzeröffnung. Die Akte braucht die konkrete Entscheidung und die Identität des betroffenen Rechtsträgers. Bei grenzüberschreitenden Sachverhalten ist zusätzlich zu bestimmen, welche Rechtsordnung und welche Verfahrenswirkungen gelten. Eine deutsche Insolvenzentscheidung wird nicht ohne weitere rechtliche Prüfung mit jeder türkischen Verfahrensfolge gleichgesetzt. Der vorliegende Beitrag erklärt die materiellen Regeln des türkischen Handelsgesetzbuchs und ersetzt nicht die Untersuchung internationaler Insolvenzfragen. Der richtige Ausgangssachverhalt muss vor jeder Fristberechnung feststehen.
Kein Instrument für fingierte Begünstigungen oder rückdatierte Erklärungen
Die gesetzlich geregelte Möglichkeit setzt tatsächlich bestehende Voraussetzungen voraus. Begünstigtenbestimmungen, Zustimmungen und Mitteilungen werden mit ihren wirklichen Daten dokumentiert. Eine nachträgliche Veränderung, die den Vorgang nur so erscheinen lassen soll, als sei eine frühere Berechtigung oder fristgerechte Erklärung vorhanden gewesen, ist keine rechtmäßige Anwendung des Artikels 1505.
Für die Beratung wird der vorhandene Vertragsstand offen und vollständig dargestellt. Dazu gehören auch Unterlagen, die einer gewünschten Rechtsposition entgegenstehen. Bereits zugestellte Pfändungen oder eröffnete Verfahren werden nicht verschwiegen. Die Rechte des Gläubigers beziehungsweise der Insolvenzmasse sind ausdrücklich in die Prüfung einzubeziehen. Eine klare Trennung zwischen legalem Eintrittsrecht und einer behaupteten Vermögensabschirmung schützt vor falschen Erwartungen. Die Vorschrift erlaubt eine bestimmte vertragliche Neuordnung unter ihren Bedingungen; sie stellt keine allgemeine Garantie dar, dass Gläubiger den wirtschaftlichen Wert des Vertrags nicht mehr berücksichtigen dürfen.
Unterlagen und Ablauf für Begünstigte in Deutschland
Eine geordnete Akte beginnt mit der vollständigen Police und sämtlichen Änderungen der Begünstigtenbenennung. Danach folgen die Pfändungsunterlagen beziehungsweise die Entscheidung über die Insolvenzeröffnung, Nachweise des maßgeblichen Kenntniszeitpunkts, Identitätsunterlagen und die Zustimmung des Versicherungsnehmers. Die geplante Eintrittsmitteilung wird mit dem Nachweis der Übermittlung an den Versicherer verbunden.
Die Prüfung sollte in dieser Reihenfolge erfolgen: Anwendungsfall feststellen, Eintrittsberechtigung klären, Fristbeginn sichern, Zustimmung prüfen, Erklärung rechtlich korrekt abgeben und den Zugang dokumentieren. Die spätere schriftliche Bestätigung des Versicherers ist wertvoll, ersetzt aber nicht die eigenständige Kontrolle der rechtzeitigen Mitteilung. Bestehen mehrere Beteiligte oder widersprüchliche Unterlagen, werden diese Fragen offen gekennzeichnet. Eine persönliche Anreise allein für die erste Aktenprüfung ist nicht generell erforderlich. Förmliche Handlungen verlangen jedoch die nötige Vertretung und gegebenenfalls die dafür einschlägigen Unterlagen in der rechtlich erforderlichen Form.
Welche Fragen nach dem Eintritt offenbleiben können
Nach einer bestätigten Übernahme ist die neue Vertragsstellung mit der Prämien- und Leistungsakte abzugleichen. Der Versicherer sollte die beteiligten Personen und die fortgeltenden Vertragsdaten richtig führen. Das Eintrittsrecht ersetzt nicht jede weitere Verpflichtung aus der Police. Ebenso ist die Behandlung des Vollstreckungs- oder Insolvenzverfahrens weiterhin nach dessen maßgeblichen Regeln zu beurteilen.
Für einen späteren Streit werden Versicherungsanspruch, Gläubigerforderung und die Verpflichtung nach Artikel 1505 Absatz 2 separat begründet. Eine allgemeine Zusage, alle Fragen seien durch einen Parteiwechsel erledigt, wäre rechtlich zu weitgehend. Auch der Gerichtsstand und die konkrete Klageart ergeben sich nicht allein aus dieser Norm. Bakırcı & Keskin Hukuk Bürosu prüft die Unterlagen mit Türkei-Bezug aus Mersin. Vor weiteren Schritten werden Fristen, Anspruchsinhaber, Zuständigkeit und erforderliche Vollmachten gesondert bestimmt. Die gesetzliche Monatsfrist wird dabei nicht mit den Verjährungsfristen anderer Ansprüche gleichgesetzt.
Häufige Fragen
Wann greift Artikel 1505 TTK bei einer Lebensversicherung?
Die Vorschrift erfasst die vorläufige oder endgültige Pfändung der dort genannten vertraglichen Forderungen des Versicherungsnehmers sowie die Eröffnung seiner Insolvenz. Nicht jede allgemeine Schuldenlage genügt.
Wer darf anstelle des Versicherungsnehmers eintreten?
Grundsätzlich der namentlich benannte Begünstigte mit Zustimmung des Versicherungsnehmers. Fehlt eine solche Benennung, enthält Absatz 3 eine Regel zugunsten des Ehegatten und der Kinder.
Benötige ich die Zustimmung des bisherigen Versicherungsnehmers?
Artikel 1505 Absatz 1 nennt diese Zustimmung ausdrücklich. Eine bestehende Begünstigtenstellung allein bewirkt keinen automatischen Parteiwechsel.
Wie lang ist die Mitteilungsfrist?
Absatz 4 verlangt die Mitteilung an den Versicherer innerhalb eines Monats. Der Wortlaut knüpft an Kenntnis der Pfändung beziehungsweise an Eröffnung der Insolvenz an; die konkreten Daten müssen getrennt geprüft werden.
Sind ein Monat und dreißig Tage dasselbe?
Nicht pauschal. Die konkrete Fristberechnung richtet sich nach dem maßgeblichen Ereignis und den anwendbaren Berechnungsregeln. Eine frei angenommene Tageszahl ersetzt diese Prüfung nicht.
Genügt eine Nachricht an einen Angehörigen oder an das Vollstreckungsamt?
Artikel 1505 Absatz 4 verlangt eine Mitteilung an den Versicherer. Andere Informationen ersetzen die gesetzlich erforderliche Erklärung an den richtigen Empfänger nicht automatisch.
Bekomme ich durch den Eintritt sofort die volle Todesfallleistung?
Nein. Der Eintritt betrifft die Vertragsstellung. Versicherungsfall, Fälligkeit und Leistungsumfang sind gesondert zu prüfen.
Muss ich damit sämtliche Schulden des Versicherungsnehmers übernehmen?
Absatz 2 regelt unter seinen Voraussetzungen eine gegenüber Gläubiger oder Insolvenzmasse begrenzte Verpflichtung bis zu dem Betrag, den der Versicherungsnehmer vom Versicherer verlangen könnte. Das ist keine pauschale Übernahme sämtlicher Schulden.
Gilt dieselbe Regel, wenn das Versicherungsunternehmen insolvent ist?
Nein. Artikel 1505 betrifft die Insolvenz des Versicherungsnehmers. Die Insolvenz des Versicherers wird insbesondere in Artikel 1506 gesondert behandelt.
Was geschieht, wenn die Mitteilung zu spät erfolgt?
Nach Artikel 1505 Absatz 4 erlischt das dort geregelte Eintrittsrecht bei nicht rechtzeitiger Mitteilung. Andere Ansprüche und Fristen müssen unabhängig davon geprüft werden.
Rechtsquellen und weiterführende Beiträge
Adalet Bakanlığı: Türk Ticaret Kanunu Nr. 6102; TBMM: parlamentarische Originalfassung; Türkiye Sigorta Birliği: Artikel 1505 und 1506. Maßgeblich ist Artikel 1505 TTK. Artikel 1457 und Artikel 1506 werden nur zur Abgrenzung anderer Fälle herangezogen. Die parlamentarische Originalfassung ist nicht mit einer konsolidierten aktuellen Gesetzesfassung gleichzusetzen.
Pfändung einer versicherten Sache: anderer Zahlungsweg; Lebensversicherung auf eine andere Person; Vollständige Police anfordern.
Türkeiweite Mandatsbearbeitung und Kontakt in Mersin
Für die rechtliche Erstprüfung können die vollständige Police, alle Nachträge, der Schriftwechsel und die vorhandenen Belege digital übermittelt werden. Bakırcı & Keskin Hukuk Bürosu betreut Mandate mit Bezug zur Türkei aus Mersin. Die Übermittlung von Unterlagen allein ersetzt keine Mandatsannahme. Für gerichtliche Schritte werden Anspruchsberechtigung, Zuständigkeit, Fristen und die erforderliche Vollmacht gesondert geprüft.
Autor: Av. Halil Bakırcı. Allgemeine rechtliche Fachinformation; die Bewertung einer konkreten Versicherungsakte richtet sich nach den tatsächlich vereinbarten Bedingungen und den nachgewiesenen Umständen. Kontakt zur Kanzlei.
Büro Istanbul – Polaris Plaza, Maslak / Sarıyer
Bakırcı & Keskin Hukuk Bürosu
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul
Unsere physischen Büros in Istanbul und Mersin koordinieren Angelegenheiten in der Türkei nach Maßgabe der Zuständigkeit und der erforderlichen örtlichen Schritte. Bitte geben Sie bei der Terminvereinbarung Ihren bevorzugten Standort an.
Kontakt zu einer rechtlichen Angelegenheit
In Ihrer ersten Nachricht können Sie das Thema, Ihren Wohnort beziehungsweise Ihr Land sowie ein etwaiges Zustellungs- oder letztes Verfahrensdatum kurz angeben. Bitte senden Sie keine Identitätsnummern, Gesundheitsdaten oder persönlichen Unterlagen. Eine Nachricht allein stellt keine Rechtsberatung dar und begründet kein Mandatsverhältnis.
Entdecke mehr von Bakırcı & Keskin Hukuk Bürosu
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.
