Versicherte Sache in der Türkei gepfändet: Zahlung an das Vollstreckungsamt nach TTK 1457
Kurz und klar: Wird eine versicherte Sache in der Türkei gepfändet, regelt Artikel 1457 TTK den Zahlungsweg der Versicherungsentschädigung. Bei rechtzeitiger Information wird der Versicherer durch Zahlung an das zuständige Vollstreckungsamt frei. Der Vollstreckungsbeamte muss die Versicherung ermitteln und den Versicherer darauf hinweisen, dass bis zu einer weiteren Mitteilung nur die Zahlung an das Amt befreiend wirkt. Die Vorschrift ersetzt weder die Deckungsprüfung noch die Verteilung im Vollstreckungsverfahren.
Haben Sie eine allgemeine Frage zu diesem Artikel? Anonym fragen
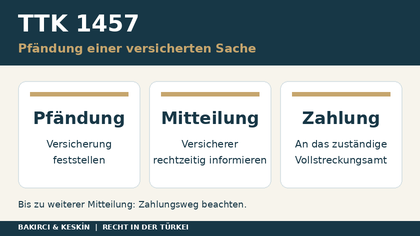
Kurzübersicht
| Schritt | Gesetzliche Grundlage | Erforderliche Zuordnung |
|---|---|---|
| Versicherte Sache gepfändet | TTK 1457 | Pfändungsakte und versichertes Objekt identifizieren. |
| Versicherung feststellen | TTK 1457 | Vollstreckungsbeamter fragt den Schuldner nach Versicherer und Versicherung. |
| Versicherer informieren | TTK 1457 | Rechtzeitige und nachweisbare Information über den Zahlungsweg. |
| Entschädigung auszahlen | TTK 1457 | Bis zu weiterer Mitteilung an das zuständige Vollstreckungsamt. |
| Deckung und Betrag | Insbesondere TTK 1409, 1459–1461 | Keine automatische Entschädigung allein wegen einer Pfändung. |
Pfändung und Versicherungsfall sind unterschiedliche Ereignisse
Eine in der Türkei versicherte Maschine, ein Warenbestand oder ein anderer Vermögensgegenstand kann Gegenstand einer Pfändung werden. Dadurch entsteht nicht automatisch ein Versicherungsfall. Die Pfändung betrifft zunächst das Vollstreckungsverfahren und die rechtliche Behandlung des Vermögens. Ob eine Entschädigung aus einem Versicherungsvertrag geschuldet ist, richtet sich daneben nach dem versicherten Risiko, dem tatsächlichen Ereignis und den wirksamen Vertragsbedingungen.
Artikel 1457 des türkischen Handelsgesetzbuchs Nr. 6102 verbindet beide Bereiche hinsichtlich des Zahlungswegs. Er beantwortet, wohin der rechtzeitig informierte Versicherer die geschuldete Entschädigung mit befreiender Wirkung leisten kann. Diese Regel ist besonders wichtig, wenn eine regulierbare Beschädigung und eine Pfändung zeitlich zusammentreffen. Für die Akte werden deshalb Pfändungsdatum, Schadenmeldung, Versicherungsprüfung und Zahlung getrennt dokumentiert. Die Aussage, eine Sache sei gepfändet, ersetzt keine Bezifferung des Versicherungsanspruchs. Umgekehrt darf eine vorhandene Deckung nicht dazu führen, dass der gesetzlich bestimmte Zahlungsweg ignoriert wird.
Was Artikel 1457 TTK ausdrücklich anordnet
Nach Artikel 1457 TTK wird der Versicherer bei Pfändung einer versicherten Sache durch Zahlung der Entschädigung an die Vollstreckungsdirektion frei, sofern er rechtzeitig informiert wurde. Der zweite Teil der Vorschrift beschreibt die Tätigkeit des Vollstreckungsbeamten: Er fragt den Schuldner, ob die gepfändeten Sachen versichert sind und bei welchem Versicherer. Erfährt er von der Versicherung, weist er den Versicherer darauf hin, dass bis zu einer weiteren Mitteilung nur die Zahlung an das Vollstreckungsamt schuldbefreiend wirkt.
Der Normtext enthält damit mehrere konkrete Voraussetzungen. Die gepfändete Sache muss der Versicherung zugeordnet werden können. Die Information des Versicherers muss rechtzeitig erfolgen. Die Zahlung muss dem zuständigen Vollstreckungsverfahren zugeordnet sein. Ein allgemeiner Hinweis, der Schuldner habe irgendwo Versicherungen abgeschlossen, erfüllt diese Anforderungen nicht ohne weitere Angaben. Die Mitteilung sollte die betroffene Sache und das Vollstreckungsaktenzeichen so bezeichnen, dass der Versicherer sie mit seiner Police und der Schadenakte abgleichen kann.
Der Vollstreckungsbeamte muss nach der Versicherung fragen
Die gesetzliche Ermittlung betrifft zunächst die Information des Schuldners über die gepfändeten Sachen. Der Vollstreckungsbeamte soll feststellen, ob Versicherungsschutz besteht und wer Versicherer ist. Für eine praktische Bearbeitung sind die Antworten im Zusammenhang mit dem Pfändungsprotokoll zu dokumentieren. Versicherername, Policennummer und versichertes Objekt erleichtern die richtige Zuordnung. Eine nur mündlich weitergegebene Firmenbezeichnung kann bei ähnlichen Namen oder mehreren Versicherungen zu Verwechslungen führen.
Der Gläubiger sollte vorhandene zuverlässige Angaben zum Versicherungsschutz dem Verfahren zugänglich machen. Daraus folgt aber nicht, dass er eigenmächtig an die Stelle der amtlichen Behandlung tritt oder beliebige Auskünfte ohne rechtliche Grundlage verlangen kann. Die Prüfung richtet sich nach dem Verfahren und den zulässigen Informationswegen. Ein Eigentümer oder Schuldner sollte den tatsächlichen Versicherungsstand vollständig und korrekt angeben. Veraltete Policen werden von laufenden Verträgen getrennt. Die gesetzliche Frage betrifft die gepfändeten Sachen, nicht automatisch sämtliche Vermögenswerte des Schuldners.
Die gepfändete Sache muss in Police und Schadenakte wiedererkennbar sein
Eine Entschädigung kann nur dann dem richtigen Verfahren zugeordnet werden, wenn die Identität des betroffenen Gegenstands klar ist. Bei Maschinen sind Typ, Seriennummer, Standort und gegebenenfalls Inventarnummer wichtig. Bei Warenbeständen können Lagerort, versicherte Bestandskategorie und die genaue Beschreibung der gepfändeten Positionen erforderlich sein. Die Angaben müssen mit der tatsächlich einschlägigen Police abgeglichen werden.
Eine allgemeine Unternehmensversicherung bedeutet nicht ohne Weiteres, dass jeder im Betrieb vorgefundene Gegenstand derselben Deckung zugehört. Bei mehreren Standorten oder mehreren Eigentümern ist eine besonders sorgfältige Zuordnung nötig. Auch eine Versicherungsentschädigung für einen anderen Gegenstand darf nicht allein wegen ähnlicher Bezeichnung in dieselbe Pfändungsakte eingeordnet werden. Für die anwaltliche Vorbereitung empfiehlt sich eine Gegenüberstellung von Pfändungsprotokoll, Police und Schadenbericht. Jede abweichende Beschreibung wird als Klärungspunkt vermerkt. Diese sachliche Zuordnung verhindert Fehler, bevor Geld an eine falsche Stelle überwiesen wird.
Rechtzeitige Information: Keine erfundene feste Tagesfrist
Artikel 1457 verlangt eine rechtzeitige Unterrichtung des Versicherers. Er nennt hierfür in seinem Wortlaut keine allgemeine feste Zahl von Tagen. Die Prüfung darf deshalb nicht mit einer frei erfundenen Sieben- oder Zehntagesfrist arbeiten. Entscheidend ist, dass der Versicherer im maßgeblichen Zusammenhang vor der rechtlich relevanten Auszahlung über den gesetzlich vorgesehenen Zahlungsweg informiert ist.
Die Akte sollte den Versand, den Inhalt und den Zugang der Mitteilung dokumentieren. Eine im Vollstreckungsamt erstellte, aber nicht nachweisbar übermittelte Nachricht ist von einer beim Versicherer eingegangenen Mitteilung zu unterscheiden. Umgekehrt ist ein späterer interner Bearbeitungsvermerk nicht automatisch der erste Zeitpunkt der Kenntnis. Bei Unklarheiten werden Originalnachrichten, Zustellbelege und Eingangsbestätigungen abgeglichen. Die zeitliche Reihenfolge muss mit dem tatsächlichen Zahlungsvorgang verbunden werden. Nur so lässt sich sachgerecht beurteilen, welche Wirkung eine bereits geleistete Entschädigung hatte. Ein bloßes Datum auf einem Schreiben genügt für diese vollständige Prüfung nicht.
Befreiende Zahlung an das zuständige Vollstreckungsamt
Die in Artikel 1457 geregelte Zahlung erfolgt an die zuständige Vollstreckungsdirektion, nicht automatisch auf das Privatkonto des Gläubigers. Der Versicherer benötigt die korrekte Zuordnung zum Verfahren. Aktenzeichen, Empfängerangaben und Zahlungszweck sind deshalb sorgfältig zu prüfen. Eine Zahlung an eine unbeteiligte Stelle wird nicht schon durch ihre allgemeine Bezeichnung als Vollstreckungszahlung richtig.
Der Zahlungsbeleg sollte den Betrag und den betroffenen Schaden beziehungsweise Versicherungsanspruch erkennen lassen. Nach Eingang ist die Verbuchung im richtigen Verfahren zu kontrollieren. Bei einer Teilzahlung muss aus der Abrechnung hervorgehen, welchen Teil der Versicherer reguliert hat und welche Positionen noch offen sind. Die Befreiungswirkung der Zahlung und die spätere Verteilung des Geldes sind unterschiedliche Fragen. Die gesetzliche Regel des Artikels 1457 ersetzt keine Prüfung der innerhalb des Vollstreckungsverfahrens maßgeblichen Ansprüche und Rangverhältnisse. Eine pauschale Behauptung, der erste benannte Gläubiger erhalte zwingend die gesamte Entschädigung, wäre deshalb zu weitgehend.
Die Prüfung von Deckung und Schadenshöhe bleibt bestehen
Auch bei ordnungsgemäßer Mitteilung muss der Versicherer nur eine tatsächlich geschuldete Versicherungsleistung erbringen. Artikel 1409 TTK bildet den Ausgangspunkt für den Zusammenhang mit dem vertraglich vorgesehenen Risiko. Bei Sachversicherungen sind außerdem der tatsächliche Schaden, der Versicherungswert und die Versicherungssumme nach den einschlägigen Vorschriften, insbesondere den Artikeln 1459 bis 1461, zu unterscheiden.
Die Pfändung verwandelt einen nicht versicherten Vorgang nicht in eine gedeckte Gefahr. Sie beseitigt ebenso wenig einen bereits bestehenden Versicherungsanspruch nur deshalb, weil ein Vollstreckungsverfahren läuft. Für die Beteiligten sind zwei Aktenstränge nötig: die versicherungsrechtliche Leistungsprüfung und die vollstreckungsrechtliche Behandlung der Zahlung. Die Schadenmeldung, Gutachten und Reparaturbelege betreffen den ersten Bereich. Pfändungsprotokoll, amtliche Mitteilung und Verbuchung betreffen den zweiten. Eine rechtliche Stellungnahme sollte beide Bereiche zusammenführen, ohne ihre Voraussetzungen zu vermischen. So wird erkennbar, ob der Streit den Betrag oder lediglich den Zahlungsempfänger betrifft.
Die Regel begründet nicht automatisch ein unmittelbares Zahlungsrecht jedes Gläubigers
Artikel 1457 beschreibt den gesetzlichen Weg über das Vollstreckungsamt. Er darf nicht als pauschale Ermächtigung verstanden werden, jede Entschädigung direkt vom Versicherer auf das eigene Gläubigerkonto zu verlangen. Welcher Beteiligte welche Anträge stellen kann und wie der Betrag verteilt wird, richtet sich nach dem konkreten Vollstreckungsverfahren und den dafür einschlägigen Regeln.
Ein Gläubiger aus Deutschland sollte deshalb zunächst das Aktenzeichen, den Stand der Pfändung und die wirksame Mitteilung an den Versicherer überprüfen lassen. Bestehen mehrere Vollstreckungen oder konkurrierende Rechte, müssen diese in der Akte sichtbar sein. Die Versicherungspolice allein entscheidet nicht sämtliche Rangfragen. Auch eine Bestätigung des Versicherers über die Höhe einer voraussichtlichen Entschädigung ist von einer vollstreckungsrechtlichen Auszahlungsentscheidung zu unterscheiden. Für die Anspruchsverfolgung werden deshalb Versicherungsanspruch und Berechtigung im Vollstreckungsverfahren jeweils gesondert begründet. Das vermeidet Forderungsschreiben an den falschen Empfänger.
Pfändung nach Artikel 1457 und Grundpfandrecht nach Artikel 1456
Artikel 1456 TTK betrifft beschränkte dingliche Rechte an einem versicherten Gegenstand, etwa ein einschlägiges Pfandrecht. Artikel 1457 behandelt dagegen die Pfändung. Obwohl beide Vorschriften Auswirkungen auf die Versicherungsentschädigung haben können, sind ihre Voraussetzungen nicht identisch. Eine finanzierende Bank ist nicht allein wegen ihrer Rolle mit einem Pfändungsgläubiger gleichzusetzen.
Bei einem Gegenstand, an dem mehrere Rechte bestehen, werden deren Entstehung, Inhalt und Mitteilung gesondert dokumentiert. Die rechtliche Prüfung darf die besonderen Anforderungen eines beschränkten dinglichen Rechts nicht durch die bloße Behauptung einer Pfändung ersetzen. Ebenso kann aus einer dinglichen Sicherheit nicht ohne Weiteres der für eine konkrete Pfändung vorgeschriebene Zahlungsweg abgeleitet werden. Die Unterlagen sollten daher Registerangaben beziehungsweise Sicherungsunterlagen von Pfändungsbeschlüssen und amtlichen Mitteilungen unterscheiden. Bei Überschneidungen ist eine abgestimmte Prüfung erforderlich, ohne aus einem einzelnen Gesetzesartikel eine vollständige Verteilungsordnung abzuleiten.
Wenn eine Zahlung bereits veranlasst oder ausgeführt wurde
Eine bereits erfolgte Auszahlung erfordert eine genaue zeitliche Prüfung. Maßgeblich sind unter anderem der Kenntnisstand des Versicherers, der Inhalt der vorherigen Mitteilungen und der tatsächliche Zahlungsempfänger. Eine Überweisungsanweisung, eine Bankbuchung und die endgültige Gutschrift sind als tatsächliche Vorgänge voneinander zu unterscheiden. Artikel 1457 stellt die rechtzeitige Unterrichtung ausdrücklich in den gesetzlichen Zusammenhang der Befreiung.
Die Beteiligten sollten deshalb nicht vorschnell jede frühere Zahlung als unwirksam oder jede Auszahlung an den Eigentümer als ordnungsgemäß behandeln. Es werden die Originalbelege und Zustellnachweise ausgewertet. Bei einer fehlerhaften Zuordnung kommen unterschiedliche rechtliche Fragen in Betracht, deren Anspruchsgrundlagen gesondert festzustellen sind. Der Artikel enthält keine pauschale Regel, nach der der Empfänger jede Summe ohne weitere Prüfung an eine beliebige anfragende Person überweisen müsste. Eine Rückabwicklung oder weitere Zahlung verlangt eine nachvollziehbare rechtliche Grundlage und einen verifizierten Empfänger.
Bis zu einer weiteren Mitteilung: Änderungen am Vollstreckungsstand nachweisen
Der Wortlaut des Artikels 1457 knüpft den beschriebenen Zahlungsweg an die amtliche Mitteilung bis zu einer weiteren Benachrichtigung. Änderungen des Verfahrensstands sollten deshalb nicht ausschließlich durch private Nachrichten behauptet werden. Wird die Pfändung aufgehoben oder betrifft eine spätere Entscheidung nur einen Teil des Gegenstands, ist der genaue Inhalt der maßgeblichen Unterlage zu prüfen.
Der Versicherer benötigt eine verlässliche Grundlage dafür, ob seine bisherige Zahlungsanweisung fortbesteht. Eine Erklärung des Schuldners, die Angelegenheit sei erledigt, ist von einer entsprechenden verfahrensrechtlichen Mitteilung zu unterscheiden. Für die Akte werden das neue Dokument, seine Reichweite und der Zugang beim Versicherer festgehalten. Bei mehreren Verfahren ist ausdrücklich zu klären, auf welches Aktenzeichen sich die Änderung bezieht. Eine teilweise Aufhebung darf nicht ungeprüft als vollständige Freigabe aller Versicherungsansprüche verstanden werden. Die Kontrolle des Zahlungswegs wird deshalb bis zur tatsächlichen Abwicklung fortgeführt.
Welche Unterlagen ein Gläubiger aus Deutschland benötigt
Für die Erstprüfung sind die Vollstreckungsgrundlage, das Aktenzeichen, das Pfändungsprotokoll und die Angaben zum Versicherer wichtig. Hinzu kommen die Police beziehungsweise verlässliche Angaben zu ihrem Inhalt, die Schadenmeldung und vorhandene Erklärungen über die Entschädigung. Die Mitteilung an den Versicherer wird mit ihrem Zugangsnachweis gesondert abgelegt.
Ein übersichtliches Aktenblatt kann den gepfändeten Gegenstand, das versicherte Interesse, den Versicherungsfall, den derzeitigen Regulierungsstand und mögliche Teilzahlungen zusammenführen. Unterschiedliche Währungen werden nicht durch einen unbegründeten Umrechnungskurs vermischt. Die genaue Forderungsberechnung gehört zum konkreten Anspruch. Für eine anwaltliche Tätigkeit müssen außerdem Vertretung und Vollmacht geklärt sein. Die digitale Übersendung dieser Unterlagen ermöglicht eine erste rechtliche Prüfung, ersetzt aber keine förmliche Mandatsannahme oder notwendige Verfahrenshandlung. Vor allem laufende Fristen werden unabhängig vom allgemeinen Schriftwechsel überwacht.
Die Perspektive von Eigentümer und Versicherungsnehmer
Auch der Eigentümer oder Versicherungsnehmer benötigt eine nachvollziehbare Abrechnung. Er sollte wissen, welcher Versicherungsanspruch festgestellt wurde, welcher Betrag an das Vollstreckungsamt gelangt ist und wie die Zahlung in der Schadenakte behandelt wird. Eine gesetzlich vorgegebene Zahlung an das Amt ist nicht mit einer vollständigen Ablehnung des Versicherungsschutzes gleichzusetzen.
Bestehen Einwendungen gegen die Pfändung, gegen die Identität des Gegenstands oder gegen die Entschädigungshöhe, werden sie getrennt geltend gemacht. Ein versicherungsrechtlicher Einwand ersetzt nicht automatisch den dafür erforderlichen vollstreckungsrechtlichen Schritt. Umgekehrt erledigt ein Streit über die Pfändung nicht ohne Weiteres die Schadenmeldung. Der Versicherungsnehmer sollte daher Unterlagen zum Versicherungsfall weiter geordnet bereithalten, soweit gesetzliche Mitwirkungspflichten bestehen. Die konkrete Rechtsposition hängt vom Vertrag und dem Verfahrensstand ab. Eine Umleitung von Zahlungen zur Umgehung einer wirksamen Pfändung ist keine sachgerechte Lösung des Streits.
Die abschließende Kontrolle: Zahlung, Aktenzuordnung und offene Fragen
Vor Abschluss der Bearbeitung werden Zahlungsbeleg und Verbuchung miteinander abgeglichen. Es muss erkennbar sein, welcher Betrag unter welchem Aktenzeichen eingegangen ist und welche Forderungen weiterhin offenstehen. Eine unvollständige Zahlung wird nicht allein wegen des Zahlungseingangs als vollständige Regulierung behandelt. Ebenso werden erhaltene Beträge nicht mehrfach geltend gemacht.
Für gerichtliche oder vollstreckungsrechtliche Schritte sind die jeweils passenden Anträge, Zuständigkeiten und Fristen eigenständig zu bestimmen. Artikel 1457 ist eine konkrete Vorschrift zum Zahlungsweg; er ersetzt keine vollständige Verfahrensordnung. Die rechtliche Bearbeitung verbindet deshalb die Versicherungsakte mit der Vollstreckungsakte. Aus dem Wohnsitz eines Beteiligten in Deutschland folgt weder automatisch eine deutsche Gerichtszuständigkeit noch ein Wegfall des türkischen Zahlungswegs. Eine geordnete, nachweisbare Chronologie ist die wichtigste Grundlage, um Fehler rechtzeitig zu erkennen und gezielt zu beanstanden.
Häufige Fragen
Wohin zahlt der Versicherer bei einer gepfändeten Sache?
Nach Artikel 1457 TTK wirkt bei rechtzeitiger Information grundsätzlich die Zahlung der geschuldeten Entschädigung an das zuständige Vollstreckungsamt befreiend. Die amtliche Mitteilung und der konkrete Verfahrensstand sind maßgeblich.
Entsteht durch die Pfändung automatisch ein Versicherungsfall?
Nein. Versicherte Gefahr, Versicherungsereignis und Leistungsumfang sind gesondert zu prüfen. Artikel 1457 regelt den Zahlungsweg, nicht eine automatische Entschädigung wegen jeder Pfändung.
Wer muss die Versicherung der gepfändeten Sache ermitteln?
Artikel 1457 verpflichtet den Vollstreckungsbeamten, den Schuldner nach dem Versicherungsschutz und dem Versicherer der gepfändeten Sachen zu fragen. Die Angaben werden dem betroffenen Objekt zugeordnet.
Nennt Artikel 1457 eine feste Siebentagesfrist?
Nein. Die Norm verlangt rechtzeitige Information, nennt dafür aber keine allgemeine feste Tageszahl. Der Zugang der Mitteilung und der Zahlungsvorgang müssen konkret geprüft werden.
Kann ein Gläubiger das Geld direkt auf sein Privatkonto verlangen?
Der in Artikel 1457 beschriebene Weg führt zum zuständigen Vollstreckungsamt. Die spätere Auszahlung und Verteilung richten sich nach dem konkreten Verfahren und sind gesondert zu beurteilen.
Ist ein Grundpfandrecht dasselbe wie eine Pfändung?
Nein. Artikel 1456 betrifft beschränkte dingliche Rechte, Artikel 1457 die Pfändung. Bei mehreren Rechten müssen Voraussetzungen und Wirkungen jeweils gesondert geprüft werden.
Was ist, wenn der Versicherer bereits gezahlt hat?
Kenntnisstand, Zugang der Mitteilungen, Zeitpunkt und Empfänger der Zahlung sind festzustellen. Die rechtliche Wirkung lässt sich nicht allein aus der Tatsache einer Überweisung ableiten.
Wie lange gilt der mitgeteilte Zahlungsweg?
Der Gesetzestext spricht von der Zahlung an das Amt bis zu einer weiteren Mitteilung. Änderungen des Verfahrensstands müssen verlässlich dokumentiert und dem Versicherer zugeordnet mitgeteilt werden.
Werden Versicherungsschutz und Schadenshöhe durch die Pfändung festgelegt?
Nein. Deckung, Schaden, Versicherungswert und Versicherungssumme bleiben versicherungsrechtliche Prüfungsgegenstände. Eine Pfändungsmitteilung ersetzt keine Schadenberechnung.
Lässt sich der Vorgang aus Deutschland prüfen?
Ja. Vollstreckungsakte, Versicherungsdaten, Schadenunterlagen, Mitteilungen und Zahlungsbelege können digital geordnet werden. Förmliche Vertretung und erforderliche Verfahrensschritte werden separat geklärt.
Rechtsquellen und vertiefende Beiträge
Adalet Bakanlığı: Türk Ticaret Kanunu Nr. 6102; TBMM: parlamentarische Originalfassung; Türkiye Sigorta Birliği: Versicherungsrecht im sechsten Buch. Maßgeblich ist insbesondere Artikel 1457. Die Artikel 1409, 1456 und 1459–1461 dienen der Abgrenzung. Die parlamentarische Originalfassung ist nicht mit einer konsolidierten aktuellen Fassung gleichzusetzen.
Versicherungspolice und Unterlagen anfordern; Kosten der Schadensermittlung; Teilschaden und Kündigung.
Türkeiweite Mandatsbearbeitung und Kontakt in Mersin
Bakırcı & Keskin Hukuk Bürosu betreut grenzüberschreitende Angelegenheiten mit Türkei-Bezug aus Mersin. Für die Erstprüfung werden Versicherungs- und Vollstreckungsunterlagen zusammengeführt. Die Übersendung von Dokumenten allein ersetzt keine Mandatsannahme. Fristen, Zuständigkeit und erforderliche Vollmachten werden vor förmlichen Schritten eigenständig geprüft.
Autor: Av. Halil Bakırcı. Allgemeine rechtliche Fachinformation; die Beurteilung einer konkreten Auszahlung richtet sich nach dem tatsächlichen Verfahrensstand und den nachgewiesenen Mitteilungen. Kontakt zur Kanzlei.
Büro Istanbul – Polaris Plaza, Maslak / Sarıyer
Bakırcı & Keskin Hukuk Bürosu
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul
Unsere physischen Büros in Istanbul und Mersin koordinieren Angelegenheiten in der Türkei nach Maßgabe der Zuständigkeit und der erforderlichen örtlichen Schritte. Bitte geben Sie bei der Terminvereinbarung Ihren bevorzugten Standort an.
Kontakt zu einer rechtlichen Angelegenheit
In Ihrer ersten Nachricht können Sie das Thema, Ihren Wohnort beziehungsweise Ihr Land sowie ein etwaiges Zustellungs- oder letztes Verfahrensdatum kurz angeben. Bitte senden Sie keine Identitätsnummern, Gesundheitsdaten oder persönlichen Unterlagen. Eine Nachricht allein stellt keine Rechtsberatung dar und begründet kein Mandatsverhältnis.
Entdecke mehr von Bakırcı & Keskin Hukuk Bürosu
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.
