Versicherungspolice in der Türkei anfordern: TTK 1424
Kurz und klar: Artikel 1424 TTK verpflichtet den Versicherer zur Aushändigung einer unterzeichneten Police: binnen 24 Stunden bei Abschluss durch ihn oder seinen Agenten, in den anderen Fällen binnen fünfzehn Tagen. Bei Verlust kann der Versicherungsnehmer auf eigene Kosten Ersatz verlangen. Ohne Police folgt der Vertragsnachweis den allgemeinen Regeln.
Haben Sie eine allgemeine Frage zu diesem Artikel? Anonym fragen
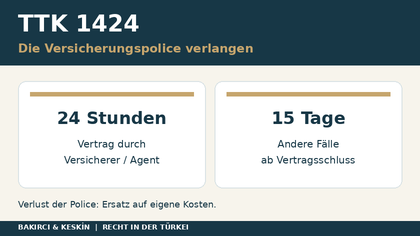
Kurzübersicht
| Prüffrage | Rechtsgrundlage | Entscheidender Punkt |
|---|---|---|
| Versicherer / Agent schließt ab | TTK 1424 Abs. 1 | Aushändigung binnen 24 Stunden nach Vertragsschluss. |
| Andere Abschlussfälle | TTK 1424 Abs. 1 | Aushändigung binnen fünfzehn Tagen. |
| Verspätete Herausgabe | TTK 1424 Abs. 1 | Haftung für den dadurch verursachten Schaden. |
| Police verloren | TTK 1424 Abs. 2 | Neue Police auf Kosten des Versicherungsnehmers. |
| Police nicht ausgehändigt | TTK 1424 Abs. 3 | Vertragsnachweis nach allgemeinen Regeln. |
Die Police ist ein geschuldetes Dokument, nicht bloß eine Serviceleistung
Wer eine Versicherung für eine Wohnung, ein Fahrzeug oder einen Betrieb in der Türkei abschließt, benötigt die vollständige Police. Sie dokumentiert den vereinbarten Schutz und enthält wesentliche Bedingungen. Artikel 1424 des türkischen Handelsgesetzbuchs Nr. 6102 begründet dafür eine eigene Herausgabepflicht des Versicherers. Die Aussage, man könne die Police irgendwann später im Büro abholen, beantwortet diese gesetzliche Pflicht nicht. Zugleich darf das Fehlen der Police nicht vorschnell mit dem vollständigen Fehlen eines Vertrags gleichgesetzt werden.
Für die rechtliche Prüfung werden deshalb drei Fragen getrennt: Ist ein Vertrag zustande gekommen? Wann war die Police zu übergeben? Welche Ansprüche entstehen, wenn sie verspätet oder überhaupt nicht ausgehändigt wird? Eine bereits bezahlte Prämie ist ein wichtiger Beleg, ersetzt aber nicht sämtliche Feststellungen zum Vertrag. Umgekehrt macht die Nichtherausgabe der Urkunde eine anderweitig nachgewiesene Vereinbarung nicht automatisch unbeachtlich. Diese Unterscheidung ist besonders für Eigentümer in Deutschland wichtig, die den Vertragsabschluss aus der Ferne organisiert haben und lediglich eine Zahlungsbestätigung besitzen.
24 Stunden bei Abschluss durch den Versicherer oder seinen Agenten
Nach Artikel 1424 Absatz 1 TTK muss eine von den zuständigen Personen unterzeichnete Police innerhalb von 24 Stunden nach Vertragsschluss ausgehändigt werden, wenn der Vertrag vom Versicherer selbst oder seinem Agenten abgeschlossen wurde. Ausgangspunkt ist somit der tatsächliche Vertragsabschluss. Nicht jede erste Anfrage, jedes unverbindliche Angebot oder jede vorbereitende Übermittlung von Daten ist bereits ein solcher Abschluss.
Für die Akte sind insbesondere Annahmeerklärungen, datierte Bestätigungen, die Angaben des Agenten und die Dokumentation des vereinbarten Versicherungsbeginns zusammenzustellen. Diese Unterlagen helfen, die zeitliche Reihenfolge festzustellen. Der Versicherungsbeginn und das Datum der Annahme müssen dabei nicht dieselbe Funktion erfüllen. Die rechtliche Einordnung sollte nicht nur auf einer später aufgedruckten Policennummer beruhen. Ist der maßgebliche Abschlusszeitpunkt nachgewiesen, wird die Herausgabe daran gemessen. Ein Versicherer kann die Frist nicht allein dadurch neu beginnen lassen, dass er das Dokument intern erst später erstellt.
Die 15-Tage-Regel betrifft die anderen Abschlussfälle
Für die anderen Fälle nennt Artikel 1424 Absatz 1 eine Frist von fünfzehn Tagen. Die Vorschrift enthält also nicht eine allgemeine Auswahlmöglichkeit, nach der jeder Versicherer selbst zwischen 24 Stunden und fünfzehn Tagen wählen könnte. Zuerst ist der konkrete Abschlussweg festzustellen, dann wird die dazugehörige Frist angewendet. Besonders bei mehreren Vermittlungspersonen sollten deren Rollen nicht allein aus einer Werbebezeichnung abgeleitet werden.
Ein Versicherungsagent, ein sonstiger Vermittler und ein vom Eigentümer eingeschalteter Ansprechpartner sind rechtlich nicht automatisch gleichzustellen. Welche Person den Vertrag tatsächlich geschlossen hat und in welcher Funktion sie handelte, muss aus den Unterlagen hervorgehen. Eine Rechnung eines Dienstleisters belegt nicht schon dessen Stellung als Agent des Versicherers. Die Anfrage sollte deshalb den Versicherer, die beteiligte Vermittlungsstelle und die vorhandenen Abschlussunterlagen identifizieren. Die gesetzliche Unterscheidung bleibt auch bei Kommunikation auf Deutsch bestehen; die Sprache der Korrespondenz ändert den Abschlussweg nicht.
Antrag, Annahme, Deckungsbeginn und Übergabe gesondert datieren
Eine saubere Chronologie verhindert falsche Fristberechnungen. Auf einem Blatt sollten das Datum des Antrags, die Annahme, der vereinbarte Versicherungsbeginn, die erste Prämienzahlung und die tatsächlich erfolgte Übermittlung der Police stehen. Jeder Eintrag erhält einen konkreten Beleg. Eine im Nachhinein aus Erinnerungen erstellte Chronologie muss kenntlich machen, welche Daten feststehen und welche noch geklärt werden müssen.
Bei elektronischer Kommunikation sind Originalnachrichten und Anhänge besonders nützlich. Das bloße Datum einer lokal gespeicherten Datei zeigt nicht zuverlässig, wann sie dem Versicherungsnehmer übermittelt wurde. Eine erneut heruntergeladene PDF-Datei kann ein späteres Speicherdatum erhalten, ohne dass dadurch der ursprüngliche Zugang widerlegt wäre. Entsprechend sollte ein Versicherer einen behaupteten früheren Versand mit der tatsächlich versandten Fassung verbinden können. Für eine rechtliche Forderung auf Ersatz eines Verzögerungsschadens ist diese Abfolge zentral: Ohne gesicherten Übergabezeitpunkt lässt sich weder die behauptete Verspätung noch ihre konkrete Folge zuverlässig beurteilen.
Was zur vollständigen Police gehört: Artikel 1425 TTK
Artikel 1425 Absatz 1 verlangt, dass die Police die Rechte der Parteien, Verzugsregelungen sowie allgemeine und gegebenenfalls besondere Bedingungen enthält und leicht lesbar gestaltet ist. Eine alleinige Deckungsübersicht ohne die maßgeblichen Bedingungen beantwortet daher nicht automatisch die Frage nach einer vollständigen Dokumentation. Die anfordernde Person sollte die ursprüngliche Police, Nachträge und die tatsächlich einbezogenen Bedingungen mit ihrem jeweiligen Versionsstand benennen.
Bei einem versicherten Gebäude sind insbesondere das bezeichnete Objekt, die versicherten Interessen, Summen und vereinbarten Deckungen miteinander abzugleichen. Bei mehreren Verträgen sollte für jede Police eine separate Liste bestehen. Nicht jede später veröffentlichte Fassung eines Bedingungswerks ist bereits Bestandteil des früheren Vertrags. Die vollständige Dokumentensammlung verhindert, dass ein Anspruch anhand einer falschen oder nachträglich geänderten Fassung bewertet wird. Eine gut lesbare Kopie ist für die Bearbeitung wichtiger als eine große Zahl schlecht lesbarer Bildschirmfotos. Fehlende Seiten und Anhänge sollten bei der Anforderung ausdrücklich bezeichnet werden.
Keine Police erhalten: Der Vertrag ist nach allgemeinen Regeln zu beweisen
Artikel 1424 Absatz 3 ordnet für den Fall der Nichtherausgabe der Police an, dass der Vertragsnachweis den allgemeinen Vorschriften folgt. Die gesetzliche Aussage ist nicht gleichbedeutend mit einer automatischen Anerkennung aller vom Kunden behaupteten Bedingungen. Es müssen Vertragsschluss und Inhalt anhand der zulässigen Beweismittel festgestellt werden. Ebenso wenig darf der Versicherer allein aus seiner eigenen unterbliebenen Dokumentenübergabe auf das Nichtbestehen jeder Vereinbarung schließen.
In die Prüfung gehören der Antrag, seine Annahme, Korrespondenz mit dem Versicherer, Zahlungsunterlagen und weitere vorhandene Bestätigungen. Welche Beweismittel für welche Tatsachen ausreichen, ist eine eigenständige verfahrensrechtliche Frage. Eine allgemeine Zahlungsquittung kann die Zahlung dokumentieren, ohne jede Deckungsposition zu beweisen. Eine ausdrückliche Bestätigung eines bestimmten Objekts kann wiederum mehr aussagen als ein unverbindliches Angebot. Deshalb sollten die Unterlagen nicht nur gesammelt, sondern dem jeweils zu beweisenden Punkt zugeordnet werden. Das erleichtert die spätere rechtliche Bewertung und verhindert pauschale Schlussfolgerungen.
Beginn des Versicherungsschutzes ist eine zusätzliche Frage
Die Herausgabepflicht nach Artikel 1424 ist von der Verantwortlichkeit des Versicherers nach Artikel 1421 zu unterscheiden. Artikel 1421 enthält grundsätzlich die Anknüpfung an die Prämienzahlung beziehungsweise erste Rate, mit dem dort geregelten Vertragsvorbehalt und der Sonderregel für bestimmte Gütertransportversicherungen. Die Aushändigung der Police ist deshalb nicht die einzige denkbare Voraussetzung für jede Frage des Versicherungsschutzes.
Aus einer verspäteten Urkunde darf weder ein pauschaler Deckungsverlust noch eine grenzenlose rückwirkende Deckung abgeleitet werden. Bei einem inzwischen eingetretenen Schaden sind Vertragsabschluss, Prämienzahlung, versichertes Risiko und Schadenszeitpunkt zusammen zu prüfen. Die Nichtherausgabe des Dokuments bildet einen eigenen rechtlichen Vorwurf. Ob der Schaden nach dem bestehenden Vertrag gedeckt war, bleibt daneben zu beurteilen. Für Mandanten aus Deutschland ist diese Trennung besonders wichtig: Sie sollten nicht allein auf den Eingang einer PDF-Datei warten, wenn bereits ein Versicherungsfall gemeldet oder eine andere Frist überwacht werden muss.
Verlorene Police: Ersatzurkunde auf eigene Kosten
Artikel 1424 Absatz 2 gibt dem Versicherungsnehmer bei Verlust der Police das Recht, vom Versicherer eine neue Police zu verlangen; die Kosten trägt in diesem Fall der Versicherungsnehmer. Das ist ein anderer Sachverhalt als die erstmalige, vom Versicherer geschuldete Aushändigung. Eine Versicherung sollte deshalb nicht jede erneute Dokumentenanforderung ungeprüft als kostenpflichtigen Verlustfall behandeln.
In der Anfrage ist klarzustellen, ob das Dokument niemals eingegangen, nur unvollständig übermittelt oder nach Empfang verloren worden ist. Wer bereits eine Kopie besitzt, sollte sie beifügen, um Verwechslungen zu vermeiden. Die Ersatzanforderung sollte die richtige Vertragsperiode und vorhandene Nachträge nennen. Sie bewirkt nicht automatisch einen Neuabschluss oder eine Verlängerung des Vertrags. Auch die ursprünglichen Rechte werden nicht allein dadurch neu bestimmt, dass ein Ersatzdokument ein aktuelles Ausstellungsdatum trägt. Für die Abrechnung empfiehlt es sich, den verlangten Kostenbetrag und seine Zuordnung zur Ersatzurkunde schriftlich bestätigen zu lassen.
Verspätete Aushändigung und der konkret verursachte Schaden
Artikel 1424 Absatz 1 nennt ausdrücklich die Verantwortlichkeit des Versicherers für Schäden, die aus der verspäteten Aushändigung entstehen. Die Vorschrift ersetzt jedoch nicht den Nachweis eines tatsächlich entstandenen Schadens und des Zusammenhangs mit der Verspätung. Der bloße Ablauf der Frist ergibt nicht automatisch einen Zahlungsanspruch in Höhe der Versicherungssumme oder eine frei gewählte Vertragsstrafe.
Für die Anspruchsvorbereitung werden die verspätete Übergabe, die konkrete nachteilige Folge und die dazugehörigen Kosten getrennt dokumentiert. Eine bereits unabhängig von der Dokumentenlage bestehende Ausgabe darf nicht allein wegen ihres zeitlichen Zusammenhangs als Verzögerungsschaden verbucht werden. Rechnungen, Zahlungsnachweise und der Anlass der jeweiligen Maßnahme gehören in die Akte. Ein eigener Zeitaufwand ist nicht ohne weitere rechtliche Grundlage mit einem beliebig festgesetzten Stundensatz abzurechnen. Die Forderung muss den tatsächlich begründbaren Schaden abbilden. Diese sorgfältige Trennung stärkt eine belastbare Anspruchsbegründung und vermeidet überhöhte oder unklare Positionen.
Abweichungen zwischen Angebot, Vereinbarung und späterer Police
Artikel 1425 Absatz 2 behandelt nachteilige Abweichungen der dort bezeichneten Policen- und Nachtragsunterlagen vom Antrag oder den vereinbarten Bestimmungen. Deshalb sollte eine spät eingehende Police nicht ungeprüft abgelegt werden. Der Vergleich erfolgt mit der tatsächlich angenommenen Vertragsgrundlage, nicht mit einem beliebigen älteren Werbeangebot. Versicherungsnehmer, Versicherter und Begünstigter können unterschiedliche Interessen haben; die Norm nennt ihren Schutz ausdrücklich.
Eine Vergleichstabelle kann Objektbezeichnung, Versicherungssummen, Deckungsumfang, Selbstbehalte und besondere Bedingungen gegenüberstellen. Jede behauptete Abweichung erhält einen Verweis auf beide Dokumente. Eine später wirksam vereinbarte Änderung ist dabei von einer einseitig anders ausgefertigten Urkunde zu unterscheiden. Das Dokumentenproblem wird nicht dadurch gelöst, dass lediglich eine neue Policennummer genannt wird. Umgekehrt ist nicht jede redaktionelle Änderung eine inhaltlich nachteilige Abweichung. Für eine Beanstandung sollten die konkreten Unterschiede und ihre Bedeutung für den vereinbarten Schutz erkennbar sein.
Elektronische Unterlagen vollständig und unverändert sichern
Eine digitale Bearbeitung aus Deutschland setzt eine nachvollziehbare Dokumentenablage voraus. Die Datei der Police sollte zusammen mit der Übermittlungsnachricht, allen Anhängen und gegebenenfalls einer Bestätigung des Versicherers gespeichert werden. Eine bloße Bildschirmaufnahme aus einer App kann wesentliche Anlagen auslassen. Ein Link auf ein Portal ist ebenfalls vom tatsächlich abrufbaren Dokument und der maßgeblichen Version zu unterscheiden.
Artikel 1424 verlangt eine von den zuständigen Personen unterzeichnete Police. Ob ein elektronisches Dokument die maßgeblichen rechtlichen Anforderungen erfüllt, ist anhand seiner konkreten Form zu prüfen; aus einem eingescannten Namenszug sollte nicht pauschal auf sämtliche Eigenschaften einer rechtlich anerkannten elektronischen Signatur geschlossen werden. Für die Anforderung empfiehlt sich eine eindeutig dem Vertrag zugeordnete, vollständige und lesbare Fassung. Bereits vorhandene Dateien dürfen nicht verändert werden, um eine bestimmte Darstellung des Abschlusses zu stützen. Korrekturen und neue Fassungen werden zusätzlich abgelegt, damit der ursprüngliche Stand überprüfbar bleibt.
Die Anforderung richtig adressieren und nachvollziehbar formulieren
Artikel 1416 TTK nennt für Mitteilungen des Versicherungsnehmers den Versicherer oder den Agenten, der den Vertrag geschlossen oder vermittelt hat. Die Anfrage sollte deshalb nicht ausschließlich an einen beliebigen Dienstleister gehen, dessen Rolle ungeklärt ist. Versicherer, Police und betroffene Vertragsperiode sind eindeutig zu bezeichnen. Eine schriftliche Aufforderung sollte erklären, ob die erstmalige Herausgabe, fehlende Anlagen oder eine Ersatzurkunde nach Verlust verlangt werden.
Der Zugang ist zu sichern. Angaben zu einem behaupteten Abschlussdatum sollten mit den vorhandenen Bestätigungen verbunden werden. Bei unvollständiger Lieferung sind die fehlenden Bestandteile einzeln zu nennen. Eine eigene Antwortfrist darf nicht als identisch mit der gesetzlichen 24-Stunden- oder 15-Tage-Regel bezeichnet werden. Sie erfüllt eine andere Funktion im Schriftwechsel. Zugleich sollte eine offene Schadenmeldung nicht bis zur Klärung aller Dokumentenfragen zurückgestellt werden. Die Bearbeitung muss Herausgabeanspruch, Schutz des Versicherungsfalls und sonstige Fristen parallel auseinanderhalten.
Schutzvorschriften und Durchsetzung aus Deutschland
Artikel 1452 Absatz 3 erfasst unter anderem die Artikel 1422 bis 1426 und verbietet nachteilige Abweichungen für Versicherungsnehmer, Versicherte und Begünstigte. Eine Vertragsklausel, die die gesetzliche Dokumentenpflicht zulasten der geschützten Person verändert, ist daher nicht schon wegen ihrer Aufnahme in ein Formular maßgeblich. Die konkrete Abweichung muss allerdings benannt und rechtlich geprüft werden; der gesamte Vertrag wird dadurch nicht pauschal gegenstandslos.
Vor gerichtlichen Schritten sind Anspruchsinhaber, Versicherungsart, Streitgegenstand und Zuständigkeit gesondert zu bestimmen. Artikel 1424 schreibt nicht für jeden Einzelfall eine einheitliche Klageart oder ein einziges zuständiges Gericht vor. Die Erstprüfung kann mit digitalen Unterlagen beginnen. Für ein förmliches Vorgehen werden jedoch die Vertretung und notwendige Vollmachten sowie etwaige weitere Verfahrensvoraussetzungen geprüft. Die Kanzlei benötigt insbesondere die tatsächliche Abschlusskommunikation und alle bisherigen Anfragen. Nur so lassen sich die Herausgabepflicht, die behauptete Verspätung und ein möglicher Schaden nachvollziehbar voneinander abgrenzen.
Häufige Fragen
Wann muss eine türkische Versicherung die Police herausgeben?
Artikel 1424 Absatz 1 unterscheidet 24 Stunden bei Abschluss durch den Versicherer oder seinen Agenten und fünfzehn Tage in den anderen Fällen. Maßgeblich ist der konkrete Vertragsschluss, nicht jede unverbindliche Anfrage.
Darf der Versicherer immer die längere Frist nutzen?
Nein. Die Frist hängt vom gesetzlich beschriebenen Abschlussweg ab. Die fünfzehn Tage sind keine frei wählbare Verlängerung der 24-Stunden-Regel.
Ist ohne Police automatisch kein Vertrag vorhanden?
Nein. Artikel 1424 Absatz 3 verweist für den Nachweis eines Vertrags bei fehlender Police auf die allgemeinen Beweisregeln. Abschluss und Inhalt müssen anhand der verfügbaren Unterlagen festgestellt werden.
Ersetzt eine Prämienquittung sämtliche Versicherungsbedingungen?
Nein. Die Quittung dokumentiert zunächst die Zahlung. Welche Deckung vereinbart wurde, muss aus den dafür maßgeblichen Erklärungen und weiteren Belegen hervorgehen.
Kann ich bei Verlust eine neue Police verlangen?
Ja. Artikel 1424 Absatz 2 erlaubt eine Ersatzanforderung beim Versicherer auf Kosten des Versicherungsnehmers. Dieser Verlustfall ist von der unterbliebenen erstmaligen Aushändigung zu unterscheiden.
Beginnt die Versicherung erst beim Erhalt der Police?
Das lässt sich nicht allein aus Artikel 1424 beantworten. Für den Beginn der Versichererhaftung sind insbesondere Artikel 1421, die Prämienzahlung und die wirksamen Vereinbarungen zu prüfen.
Was muss die Police enthalten?
Artikel 1425 Absatz 1 nennt die Rechte der Parteien, Verzugsregelungen sowie allgemeine und gegebenenfalls besondere Bedingungen und verlangt eine leicht lesbare Gestaltung. Fehlende Anlagen sollten ausdrücklich angefordert werden.
Gibt es automatisch eine Pauschale für verspätete Übergabe?
Artikel 1424 begründet die Haftung für den durch die Verspätung entstandenen Schaden, aber keine frei wählbare Pauschale. Schaden und Zusammenhang mit der verspäteten Aushändigung müssen belegt werden.
Was ist bei einer abweichend ausgefertigten Police zu tun?
Die tatsächliche Vereinbarung und das später gelieferte Dokument sind zu vergleichen. Artikel 1425 Absatz 2 ist bei den dort geregelten nachteiligen Abweichungen zu berücksichtigen.
Kann die Anforderung aus Deutschland erfolgen?
Ja. Die Anfrage sollte den richtigen Versicherer beziehungsweise zuständigen Agenten erreichen, den Vertrag eindeutig bezeichnen und einen Zugangsnachweis ermöglichen. Gerichtliche Schritte erfordern eine gesonderte Verfahrensprüfung.
Rechtsquellen und weiterführende Beiträge
Adalet Bakanlığı: Türk Ticaret Kanunu Nr. 6102; TBMM: vom Parlament angenommener Gesetzestext (Originalfassung); Türkiye Sigorta Birliği: Gesetzestext des sechsten Buches, Versicherungsrecht. Im Mittelpunkt stehen die Artikel 1424 und 1425; die Artikel 1416, 1421 und 1452 werden zur Abgrenzung herangezogen. Die TBMM-Veröffentlichung zeigt die parlamentarische Originalfassung und nicht sämtliche späteren Änderungen.
Prämienzahlung und Beginn des Schutzes; Kündigung nach Teilschaden; Vertragspflichten und Kündigung.
Türkeiweite Mandatsbearbeitung und Kontakt in Mersin
Für die rechtliche Erstprüfung können die vollständige Police, alle Nachträge, der Schriftwechsel und die vorhandenen Belege digital übermittelt werden. Bakırcı & Keskin Hukuk Bürosu betreut Mandate mit Bezug zur Türkei aus Mersin. Die Übermittlung von Unterlagen allein ersetzt keine Mandatsannahme. Für gerichtliche Schritte werden Anspruchsberechtigung, Zuständigkeit, Fristen und die erforderliche Vollmacht gesondert geprüft.
Autor: Av. Halil Bakırcı. Allgemeine rechtliche Fachinformation; die Bewertung einer konkreten Versicherungsakte richtet sich nach den tatsächlich vereinbarten Bedingungen und den nachgewiesenen Umständen. Kontakt zur Kanzlei.
Büro Istanbul – Polaris Plaza, Maslak / Sarıyer
Bakırcı & Keskin Hukuk Bürosu
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul
Unsere physischen Büros in Istanbul und Mersin koordinieren Angelegenheiten in der Türkei nach Maßgabe der Zuständigkeit und der erforderlichen örtlichen Schritte. Bitte geben Sie bei der Terminvereinbarung Ihren bevorzugten Standort an.
Kontakt zu einer rechtlichen Angelegenheit
In Ihrer ersten Nachricht können Sie das Thema, Ihren Wohnort beziehungsweise Ihr Land sowie ein etwaiges Zustellungs- oder letztes Verfahrensdatum kurz angeben. Bitte senden Sie keine Identitätsnummern, Gesundheitsdaten oder persönlichen Unterlagen. Eine Nachricht allein stellt keine Rechtsberatung dar und begründet kein Mandatsverhältnis.
Entdecke mehr von Bakırcı & Keskin Hukuk Bürosu
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.
