Schadensgutachten in der Türkei: Kosten nach TTK 1426 zurückfordern
Kurz und klar: Nach Artikel 1426 TTK muss der Versicherer angemessene Ausgaben ersetzen, die Versicherungsnehmer, Versicherte oder Begünstigte zur Feststellung des Risikos oder des Umfangs der Versicherungsleistung tätigen. Das Gesetz erfasst auch erfolglos gebliebene Untersuchungen. Nicht jede beliebige Rechnung ist deshalb erstattungsfähig: Zweck, Angemessenheit, tatsächliche Ausgabe und eine mögliche Unterversicherung sind getrennt zu prüfen.
Haben Sie eine allgemeine Frage zu diesem Artikel? Anonym fragen
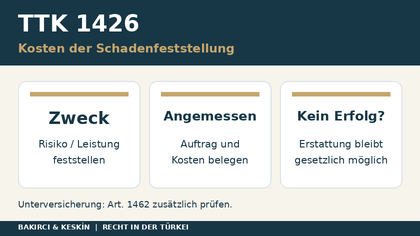
Kurzübersicht
| Prüfschritt | Norm | Bedeutung |
|---|---|---|
| Ermittlungszweck | TTK 1426 Abs. 1 | Risiko oder Umfang der Versicherungsleistung feststellen. |
| Angemessene Ausgabe | TTK 1426 Abs. 1 | Auftrag, Rechnung und Zusammenhang dokumentieren. |
| Untersuchung erfolglos | TTK 1426 Abs. 1 | Fehlender Erfolg allein schließt den Ersatz nicht aus. |
| Unterversicherung | TTK 1426 Abs. 2, 1462 | Entsprechende Anwendung der gesetzlichen Verhältnisregel prüfen. |
| Schadenminderung | TTK 1448 | Eigenständige Grundlage; keine Vermischung mit Ermittlungskosten. |
Warum die Gutachterrechnung einen eigenen Anspruch betrifft
Nach einem Schaden an einer türkischen Immobilie oder einem versicherten Betrieb muss häufig zuerst festgestellt werden, was beschädigt wurde und welche Ursache zugrunde liegt. Dafür entstehen Aufwendungen, bevor über die eigentliche Entschädigung entschieden ist. Die Rechnung eines technischen Sachverständigen ist jedoch nicht mit der Reparaturrechnung gleichzusetzen. Artikel 1426 des türkischen Handelsgesetzbuchs Nr. 6102 regelt ausdrücklich bestimmte angemessene Ermittlungsausgaben. Der Anspruch darf deshalb nicht allein mit dem Hinweis übergangen werden, die beschädigte Sache werde bereits gesondert bewertet.
Für eine rechtliche Prüfung werden drei Beträge auseinandergehalten: der versicherte Schaden, die Ausgaben zur Feststellung des Risikos oder der Leistung und weitere Kosten aus anderen Maßnahmen. Eine Gesamtrechnung mit der Überschrift Schadensregulierung erschwert diese Trennung. Der Auftrag sollte erkennen lassen, welche Untersuchung beauftragt wurde und weshalb sie für die Feststellung erforderlich beziehungsweise sachlich geeignet war. Die tatsächliche Rechnung und der entstandene Bericht werden miteinander verbunden. So lässt sich der gesetzliche Kostenanspruch prüfen, ohne jede Ausgabe pauschal als Schaden am versicherten Gegenstand zu behandeln.
Der gesetzliche Kern: Zweck, Beteiligte und angemessene Kosten
Artikel 1426 Absatz 1 TTK bezeichnet die Ausgaben des Versicherungsnehmers, des Versicherten und des Begünstigten. Sie müssen der Feststellung des Risikos, der Entschädigung oder des Umfangs der Zahlungspflicht dienen und angemessen sein. Das Gesetz hält ausdrücklich fest, dass die Ausgaben auch dann zu ersetzen sind, wenn sie nutzlos geblieben sind. Absatz 2 ordnet bei Unterversicherung die entsprechende Anwendung von Artikel 1462 an.
Diese Voraussetzungen bilden kein allgemeines Versprechen, jede Rechnung eines beliebigen Dienstleisters vollständig zu bezahlen. Der Versicherungsbezug, der Untersuchungszweck und die konkrete Ausgabe bleiben nachzuweisen. Ebenso darf der Versicherer nicht ausschließlich auf das Endergebnis der Untersuchung abstellen. Die spätere Feststellung, dass ein bestimmter technischer Verdacht sich nicht bestätigt hat, beantwortet die Frage der Angemessenheit noch nicht. Eine strukturierte Kostenaufstellung ordnet deshalb jede Position einem konkreten Auftrag und einem konkreten Prüfziel zu. Diese Zuordnung ist der Ausgangspunkt für eine sachliche Abrechnung.
Wer die Ausgabe getätigt hat und wer Ersatz verlangt
Versicherungsnehmer, versicherte Person und Begünstigter sind im Gesetz getrennt genannt. In einem grenzüberschreitenden Immobilienfall kann die Person, welche die Prämie zahlt, von der Eigentümergesellschaft oder dem Begünstigten abweichen. Deshalb sollte die Anspruchsakte nicht nur den Namen auf dem Bankkonto enthalten. Die Stellung der fordernden Person im Versicherungsverhältnis und ihre Beziehung zur konkreten Ausgabe müssen nachvollziehbar sein.
Wird die Untersuchung durch eine Hausverwaltung organisiert, ist zu klären, wer Auftraggeber war, wer die Rechnung schuldet und für wessen Rechnung gezahlt wurde. Eine Quittung ohne diese Zuordnung kann den Zahlungsvorgang belegen, aber nicht sämtliche Anspruchsvoraussetzungen. Ein von einer deutschen Gesellschaft beauftragter türkischer Sachverständiger sollte seine Leistungen dem versicherten Objekt und dem richtigen Auftraggeber zuordnen. Diese Dokumentation dient nicht der Vermehrung von Formalitäten. Sie verhindert, dass der Versicherer zu Recht nach dem Anspruchsinhaber fragt oder eine Ausgabe irrtümlich einem unbeteiligten Dritten zugerechnet wird. Bei mehreren Beteiligten ist eine doppelte Erstattung derselben Position auszuschließen.
Der Ermittlungsauftrag muss die richtige Frage beantworten
Ein zweckmäßiger Auftrag benennt das versicherte Objekt, das bekannte Schadensbild und die noch offenen Fragen. Dazu können die technische Ursache, die Abgrenzung beschädigter Teile oder die für den Leistungsumfang maßgeblichen Feststellungen gehören. Die rechtliche Deckungsentscheidung sollte nicht als bereits feststehendes Ergebnis in den Auftrag eingebaut werden. Ein Bericht, der lediglich die gewünschte Position bestätigt, ohne die Ursache zu untersuchen, besitzt einen anderen Erkenntniswert als eine nachvollziehbare technische Prüfung.
Die Akte sollte zeigen, welche Informationen vor Beauftragung vorlagen und welche zusätzlichen Feststellungen benötigt wurden. Diese zeitliche Einordnung hilft bei der Frage, ob die Ausgabe nachvollziehbar war. Besteht bereits ein aussagekräftiger Bericht, sollte der Zweck eines weiteren Gutachtens erklärt werden. Eine zusätzliche Untersuchung kann eine andere offene Frage betreffen; sie ist nicht schon deshalb überflüssig, weil ein Versicherer zuvor einen Gutachter eingeschaltet hat. Umgekehrt ist eine bloße Wiederholung ohne erkennbaren Zusatznutzen nicht automatisch angemessen. Entscheidend ist der konkrete Inhalt, nicht die Zahl der beauftragten Personen.
Angemessenheit: Wie der Betrag nachvollziehbar wird
Artikel 1426 enthält keine pauschale Euro- oder Lira-Grenze für sämtliche Ermittlungen. Die verlangte Erstattung muss sich daher mit der Art und dem Umfang der tatsächlich erbrachten Leistung begründen lassen. Ein detailliertes Angebot, der vereinbarte Untersuchungsumfang und eine aufgeschlüsselte Rechnung sind dafür hilfreicher als eine nachträgliche Pauschalsumme. Arbeitszeit, Anfahrt, Messung und Laborleistung sollten voneinander unterscheidbar sein, soweit sie berechnet werden.
Die Angemessenheit ist nicht allein durch die Unterschrift des Auftraggebers bewiesen. Ebenso kann der Versicherer nicht ohne sachliche Begründung jede privat vereinbarte Vergütung auf einen selbst gewählten Betrag kürzen. Bei Streit sollten die konkrete Leistung, ihre sachliche Bedeutung und der verlangte Betrag gegenübergestellt werden. Ein Preisvergleich kann die Prüfung unterstützen, wenn tatsächlich vergleichbare Leistungen verglichen werden. Ein einfacher Sichttermin und eine umfangreiche Laboranalyse sind keine identischen Angebote. Die Forderung sollte außerdem bereits erhaltene Erstattungen ausweisen. Transparenz über Teilzahlungen erleichtert eine genaue Berechnung des noch offenen Betrags.
Eine erfolglose Untersuchung ist nicht automatisch ausgeschlossen
Der Gesetzestext berücksichtigt ausdrücklich, dass eine Untersuchung ohne Nutzen bleiben kann. Damit wird eine reine Rückschau vermieden, nach der nur erfolgreiche Ermittlungen bezahlt würden. Ein technischer Verdacht kann sachlich überprüfungsbedürftig gewesen sein und sich später als unzutreffend erweisen. Der fehlende Erfolg allein ist nach Artikel 1426 deshalb keine ausreichende Ablehnungsbegründung.
Das bedeutet nicht, dass Zweck und Angemessenheit bedeutungslos werden. Die Darlegung sollte erklären, welche Frage untersucht wurde, warum sie im Zeitpunkt der Beauftragung offen war und welche Arbeit tatsächlich geleistet wurde. Ist ein Bericht unbrauchbar, weil vereinbarte Untersuchungen gar nicht durchgeführt wurden, entsteht zusätzlich eine andere Frage nach der Leistung des beauftragten Dienstleisters. Diese wird nicht durch den Satz über nutzlose Ausgaben erledigt. Der Anspruch gegen den Versicherer und mögliche Ansprüche aus einem fehlerhaft ausgeführten Gutachterauftrag müssen getrennt betrachtet werden. Ein pauschaler Verweis auf eine erfolglose Untersuchung beantwortet beide Rechtsverhältnisse nicht vollständig.
Unterversicherung: Der Verweis auf Artikel 1462
Artikel 1426 Absatz 2 ordnet bei Unterversicherung eine entsprechende Anwendung von Artikel 1462 an. Die Kostenfrage darf deshalb nicht unabhängig von Versicherungssumme und Versicherungswert betrachtet werden. Artikel 1462 betrifft grundsätzlich die anteilige Entschädigung bei einem Teilschaden, wenn die Versicherungssumme geringer als der Versicherungswert ist, soweit keine abweichende Vereinbarung besteht. Für den Kostenanspruch muss der gesetzliche Verweis rechtlich nachvollziehbar umgesetzt werden.
Eine Kürzung sollte daher nicht mit einer unkommentierten Prozentzahl erfolgen. Zu dokumentieren sind die maßgebliche Versicherungssumme, der zugrunde gelegte Versicherungswert, die Berechnung des Verhältnisses und einschlägige Vertragsregelungen. Erst danach lässt sich feststellen, ob und in welchem Umfang sich die Unterversicherung auf die geltend gemachten Ermittlungskosten auswirkt. Die Frage, ob überhaupt Unterversicherung vorliegt, ist nicht allein anhand der Höhe einer einzelnen Reparaturrechnung zu beantworten. Versicherungswert, eingetretener Schaden und Ermittlungsrechnung sind unterschiedliche Größen. Der Beitrag behandelt diesen Kostenverweis; eine vollständige Bewertung des versicherten Vermögens erfordert die dafür notwendigen Unterlagen.
Abgrenzung zu Reparaturen und zur Schadenminderung nach Artikel 1448
Eine Maßnahme kann der Feststellung eines Schadens dienen oder dessen Ausweitung verhindern. Diese Zwecke müssen bei der Abrechnung auseinandergehalten werden. Artikel 1448 TTK enthält eigenständige Regeln über Maßnahmen zur Verhütung und Verminderung von Schäden sowie zur Wahrung von Rückgriffsrechten. Er regelt auch angemessene Kosten und einen besonderen Vorschuss. Daraus lässt sich aber kein allgemeiner, in Artikel 1426 ausdrücklich nicht so formulierter Vorschussanspruch für jede beliebige Untersuchung ableiten.
Bei einer Rechnung mit mehreren Leistungen sollte die Aufteilung den tatsächlichen Tätigkeiten folgen. Diagnose, vorläufige Sicherung und endgültige Instandsetzung sind nicht schon deshalb dieselbe Position, weil ein Betrieb sie am selben Tag ausgeführt hat. Der Versicherungsnehmer sollte nach Möglichkeit eine verständliche Leistungsbeschreibung verlangen. Die rechtliche Prüfung ordnet anschließend jede Ausgabe der einschlägigen Grundlage zu. Notwendige Schutzmaßnahmen werden nicht aus bloßer Sorge um die Abrechnung aufgeschoben. Zugleich werden der Ausgangszustand und die ausgeführten Arbeiten soweit möglich dokumentiert, damit die spätere Untersuchung durch die Veränderung nicht unnötig erschwert wird.
Privates Schadensgutachten ist kein gerichtlicher Kostenbeschluss
Die Erstattung einer zur Schadensermittlung veranlassten Ausgabe nach Artikel 1426 ist von gerichtlichen Kostenentscheidungen zu unterscheiden. Ein privat eingeholter Bericht kann der Vorbereitung und Bezifferung eines Versicherungsanspruchs dienen. Die Vergütung eines gerichtlich bestellten Sachverständigen, ein gerichtlicher Vorschuss und die Kosten der anwaltlichen Prozessvertretung unterliegen dagegen zusätzlichen verfahrensrechtlichen Regeln. Der Gesetzesartikel macht diese unterschiedlichen Positionen nicht automatisch zu einheitlichen Ermittlungskosten.
Auch die Bezeichnung Gutachten entscheidet nicht allein über den Beweiswert. Der Inhalt des Berichts, seine Methodik und seine Einordnung im jeweiligen Verfahren sind gesondert zu beurteilen. Der Anspruch auf Kostenerstattung verleiht einem privaten Bericht keine verbindliche Wirkung gegenüber dem Gericht. Eine sachliche Klagebegründung sollte deshalb darlegen, was der Bericht technisch belegt und auf welcher Grundlage seine Kosten verlangt werden. Eine doppelte Erstattung derselben Rechnung über verschiedene Anspruchsbezeichnungen ist zu vermeiden. Die genaue Abgrenzung hilft sowohl bei der außergerichtlichen Regulierung als auch bei einer späteren Kostenentscheidung.
Welche Nachweise eine belastbare Kostenaufstellung benötigt
Jede Kostenposition sollte mit Auftrag, Leistung, Rechnung und Zahlungsnachweis verknüpft werden. Zusätzlich gehört der Zusammenhang mit dem versicherten Ereignis in die Tabelle. Als Arbeitsfelder eignen sich Datum, Dienstleister, Untersuchungsgegenstand, konkret beantwortete Frage, Betrag, Währung und bereits erhaltene Erstattung. Nicht vorhandene Belege dürfen nicht durch nachträglich fingierte Dokumente ersetzt werden. Offene Nachweise werden als offen gekennzeichnet und beim jeweiligen Aussteller angefordert.
Bei einer Rechnung in einer anderen Sprache sollte die Übersetzung eindeutig mit dem Original verbunden bleiben. Eine Übersetzung ersetzt das Originaldokument nicht. Ebenso ist die Angabe eines Fremdwährungsbetrags von der Frage zu trennen, welcher Betrag in welcher Währung rechtlich gefordert wird. Ein ohne Grundlage gewählter Wechselkurs macht die Abrechnung nicht nachvollziehbarer. Für die juristische Bearbeitung wird die Berechnungsmethode offengelegt. Kosten, die ein anderer Beteiligter bereits übernommen hat, müssen angegeben werden. Diese Transparenz verhindert, dass sachlich berechtigte Forderungen durch unklare oder doppelt angesetzte Positionen beeinträchtigt werden.
Einwendungen des Versicherers gezielt beantworten
Eine Ablehnung kann sich gegen den Zweck, die Höhe oder den Nachweis einer Ausgabe richten. Die Antwort sollte genau diesen Einwand behandeln. Bestreitet der Versicherer den Bezug zum Versicherungsfall, werden Auftrag und Bericht dem gemeldeten Ereignis zugeordnet. Bestreitet er den Betrag, werden Leistungsumfang und Preisbestandteile erläutert. Beruft er sich allein auf fehlenden Untersuchungserfolg, ist die ausdrückliche Regelung des Artikels 1426 Absatz 1 relevant.
Eine standardisierte Antwort, nach der sämtliche Kosten zwingend zu erstatten seien, genügt dagegen nicht. Die konkrete Anspruchsgrundlage und ihre Voraussetzungen müssen auch auf Versicherungsnehmerseite erkennbar bleiben. Bei einem angebotenen Teilbetrag sollte die Abrechnung prüfen, ob die Zahlung nur eine unstreitige Position betrifft oder ob mit ihrer Annahme weitere Erklärungen verbunden werden sollen. Eine Erledigungserklärung wird nicht ungeprüft unterschrieben. Die Rechnung des Gutachters und die Vereinbarung mit dem Versicherer sind unterschiedliche Dokumente. Ihre jeweiligen rechtlichen Wirkungen werden gesondert festgestellt.
Die Ermittlungskosten nicht in einer pauschalen Hauptforderung verstecken
Eine verständliche Zahlungsaufforderung trennt die Versicherungsentschädigung von den Ermittlungsausgaben. Die Hauptforderung wegen des Sachschadens wird mit ihren eigenen Nachweisen beziffert. Daneben wird der Kostenanspruch nach Artikel 1426 mit einer positionsbezogenen Aufstellung erklärt. Sonstige Ansprüche werden nur dann aufgenommen, wenn ihre eigene Grundlage benannt werden kann. Damit ist für den Versicherer erkennbar, worüber tatsächlich entschieden werden soll.
Ein Streit über den Hauptschaden beantwortet nicht automatisch jede Frage zu den Untersuchungsaufwendungen. Umgekehrt begründet die Vorlage einer Gutachterrechnung nicht ohne Weiteres den gesamten behaupteten Versicherungsschaden. Der rechtliche Zusammenhang ist anhand des Vertrags und der tatsächlich untersuchten Fragen zu beurteilen. Besonders bei mehreren Schadensmeldungen müssen Rechnungen dem richtigen Vorgang zugeordnet werden. Eine Untersuchung, die verschiedene Ereignisse betrifft, sollte ihren Aufwand verständlich aufschlüsseln. Die Forderung bleibt auf tatsächlich begründbare Positionen beschränkt. Allgemeine Verwaltungs- oder Reiseaufwendungen werden nicht allein wegen ihres zeitlichen Zusammenhangs ungeprüft als Ermittlungsaufwand bezeichnet.
Die Bearbeitung aus Deutschland organisieren
Mandanten in Deutschland können die Erstprüfung durch eine geordnete digitale Akte vorbereiten. Neben der Police werden der Auftrag an den Sachverständigen, sein Bericht, die Rechnung, der Zahlungsnachweis und die Korrespondenz mit dem Versicherer benötigt. Bei technischen Anhängen sind Originaldateien sinnvoll, soweit sie die durchgeführte Untersuchung dokumentieren. Eine verkleinerte Bildschirmkopie kann Messwerte oder Einzelheiten unlesbar machen.
Das Objekt und der gemeldete Versicherungsfall sollten in allen Unterlagen eindeutig identifizierbar sein. Bei gemeinschaftlichem Eigentum oder einer beteiligten Gesellschaft ist außerdem die Rolle des Auftraggebers zu klären. Die Kanzlei kann auf dieser Grundlage den gesetzlich erfassten Zweck, die Angemessenheit und den möglichen Einfluss einer Unterversicherung prüfen. Eine persönliche Anreise allein zur ersten Dokumentensichtung ist dafür nicht generell erforderlich. Ob weitere tatsächliche Untersuchungen vor Ort nötig sind, ist eine andere Frage und hängt von den offenen technischen Punkten ab. Solche Maßnahmen werden nicht mit einer bloßen rechtlichen Aktenprüfung verwechselt.
Gesetzlicher Schutz und der passende Verfahrensweg
Artikel 1452 Absatz 3 TTK schützt unter anderem die Artikel 1422 bis 1426 vor nachteiligen Änderungen zulasten des Versicherungsnehmers, Versicherten oder Begünstigten. Eine Klausel, welche den gesetzlichen Erstattungsanspruch zu deren Nachteil verändert, ist daher anhand dieser Schutzvorschrift zu prüfen. Es muss konkret bezeichnet werden, welche gesetzliche Regel durch welche Klausel nachteilig abgeändert werden soll. Nicht jede Bedingung wird dadurch insgesamt unwirksam.
Für eine förmliche Durchsetzung sind Anspruchsinhaber, Versicherungsart, Streitgegenstand und Zuständigkeit separat zu bestimmen. Artikel 1426 legt nicht für alle Versicherungsfälle dieselbe Klageart und dasselbe Gericht fest. Auch Verjährung und etwaige vorgerichtliche Verfahrensvoraussetzungen erfordern eine eigenständige Prüfung. Die Kostenforderung sollte nicht allein deshalb liegen bleiben, weil die Schadenregulierung noch diskutiert wird. Eine Fristenkontrolle berücksichtigt den konkreten Anspruch und seine rechtliche Einordnung. Der Schriftwechsel mit dem Versicherer ersetzt nicht automatisch die Maßnahmen, die zur Wahrung von Fristen im Einzelfall notwendig sind.
Häufige Fragen
Muss der türkische Versicherer mein Schadensgutachten bezahlen?
Artikel 1426 erfasst angemessene Ausgaben der gesetzlich genannten Personen zur Feststellung des Risikos oder des Umfangs der Versicherungsleistung. Ob eine konkrete Gutachterrechnung diese Voraussetzungen erfüllt, ist anhand von Auftrag, Leistung und Nachweisen zu prüfen.
Sind erfolglose Untersuchungen ausgeschlossen?
Nein. Artikel 1426 Absatz 1 nennt ausdrücklich auch nutzlos gebliebene Ausgaben. Zweck, tatsächliche Ausgabe und Angemessenheit bleiben dennoch Voraussetzungen.
Reicht die Vorlage einer Rechnung?
Eine Rechnung ist ein wichtiger Nachweis, erklärt aber nicht zwingend den gesamten Zusammenhang. Auftrag, Bericht, Versicherungsbezug und Zahlungsunterlagen sollten die konkrete Forderung nachvollziehbar machen.
Gibt es eine allgemeine Höchstvergütung nach Artikel 1426?
Die Vorschrift nennt keine einheitliche Geldpauschale. Maßgeblich ist die gesetzlich verlangte Angemessenheit der konkreten Ausgabe; Leistungsumfang und Betrag müssen nachvollziehbar sein.
Wirkt sich Unterversicherung auf die Ermittlungskosten aus?
Artikel 1426 Absatz 2 verweist bei Unterversicherung auf die entsprechende Anwendung des Artikels 1462. Versicherungssumme, Versicherungswert und einschlägige Vertragsregelungen sind deshalb zu prüfen.
Sind Reparaturkosten dasselbe wie Ermittlungskosten?
Nein. Diagnose, Feststellung des Leistungsumfangs, Schadenminderung und endgültige Reparatur verfolgen unterschiedliche Zwecke. Eine gemischte Rechnung sollte entsprechend aufgeschlüsselt werden.
Sind alle Rechtsanwalts- und Prozesskosten nach Artikel 1426 ersatzfähig?
Nein. Die Norm ist keine allgemeine Erstattungsregel für sämtliche Rechtsverfolgungskosten. Gerichtliche Kosten und anwaltliche Vergütung sind nach ihren eigenen rechtlichen Grundlagen zu beurteilen.
Verlangt Artikel 1426 für jede Untersuchung einen Vorschuss?
Ein allgemeiner Vorschussanspruch für jede Untersuchung ist dort nicht ausdrücklich geregelt. Die besondere Vorschussregel des Artikels 1448 betrifft die dort geregelten Maßnahmen und ist getrennt zu prüfen.
Kann der Versicherungsvertrag den gesetzlichen Schutz verschlechtern?
Artikel 1452 Absatz 3 schützt auch Artikel 1426 vor nachteiligen Abweichungen für die gesetzlich genannten Personen. Die konkrete Klausel muss mit der gesetzlichen Vorgabe verglichen werden.
Welche Unterlagen kann ich aus Deutschland übersenden?
Police, Gutachterauftrag, Bericht, Rechnung, Zahlungsbelege und der vollständige Schriftwechsel bilden die Grundlage. Bei mehreren Beteiligten werden zusätzlich Auftraggeber und Anspruchsinhaber geklärt.
Amtliche Rechtsquellen und weiterführende Beiträge
Adalet Bakanlığı: Türk Ticaret Kanunu Nr. 6102; TBMM: parlamentarische Originalfassung des Gesetzes; Türkiye Sigorta Birliği: sechstes Buch, Versicherungsrecht. Rechtsgrundlagen sind insbesondere Artikel 1426, 1448, 1452 und 1462. Die parlamentarische Originalfassung ersetzt nicht die Prüfung späterer Änderungen.
Vollständige Versicherungspolice anfordern; Vertragsobliegenheiten und Kündigung; Versichererkündigung nach Teilschaden.
Türkeiweite Mandatsbearbeitung und Kontakt in Mersin
Bakırcı & Keskin Hukuk Bürosu betreut Mandate mit Bezug zur Türkei aus Mersin. Für eine Erstprüfung werden die vollständigen Versicherungsunterlagen und die nach Positionen geordneten Kostennachweise benötigt. Die Übersendung von Dokumenten allein ersetzt keine Mandatsannahme. Zuständigkeit, Fristen und notwendige Vollmachten werden vor gerichtlichen Schritten gesondert geprüft.
Autor: Av. Halil Bakırcı. Allgemeine rechtliche Fachinformation; keine Zusage über den Ausgang einer konkreten Kostenforderung. Kontakt zur Kanzlei.
Büro Istanbul – Polaris Plaza, Maslak / Sarıyer
Bakırcı & Keskin Hukuk Bürosu
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul
Unsere physischen Büros in Istanbul und Mersin koordinieren Angelegenheiten in der Türkei nach Maßgabe der Zuständigkeit und der erforderlichen örtlichen Schritte. Bitte geben Sie bei der Terminvereinbarung Ihren bevorzugten Standort an.
Kontakt zu einer rechtlichen Angelegenheit
In Ihrer ersten Nachricht können Sie das Thema, Ihren Wohnort beziehungsweise Ihr Land sowie ein etwaiges Zustellungs- oder letztes Verfahrensdatum kurz angeben. Bitte senden Sie keine Identitätsnummern, Gesundheitsdaten oder persönlichen Unterlagen. Eine Nachricht allein stellt keine Rechtsberatung dar und begründet kein Mandatsverhältnis.
Entdecke mehr von Bakırcı & Keskin Hukuk Bürosu
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.
