Dernek Kapanınca Para ve Mallar Kime Geçer? Tasfiye İşlemleri
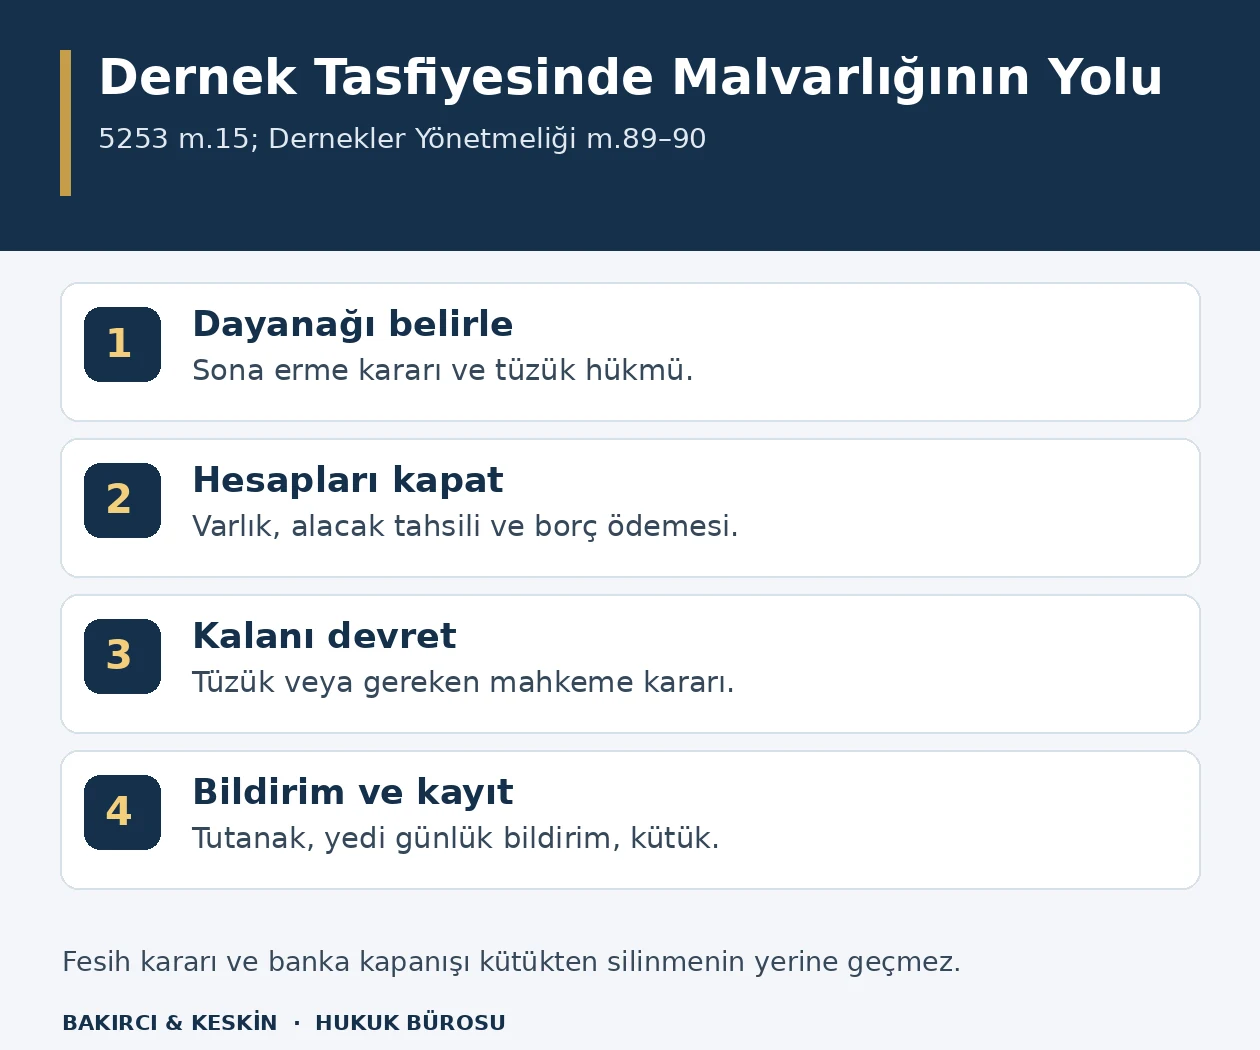
Dernek kapanınca banka parası ve mallar kendiliğinden üyelere veya son başkana geçmez. 5253 sayılı Dernekler Kanunu m.15 ile Dernekler Yönetmeliği m.89–90 uyarınca tasfiye yapılır; alacaklar tahsil edilir, borçlar karşılanır ve kalan malvarlığı tüzüğe veya gerekli durumda mahkeme kararına göre devredilir. Kütük kaydının silinmesi bu işlemlerin tamamlanmasından sonraki aşamadır. Fesih kararı, malvarlığı devri ve resmî kayıt kapanışı ayrı işlemler olarak yürütülmelidir.
Fesih kararı derneğin bütün işlemlerini aynı gün bitirir mi?
Hayır. TMK m.52, sona eren tüzel kişinin kişiliğinin tasfiye sırasında, ehliyeti tasfiye amacıyla sınırlı olarak devam edeceğini düzenler. Derneğin feshedilmesi, kalan banka bakiyesini, borçları, alacakları ve devam eden hukuki ilişkileri yok saydırmaz. Bu ilişkilerin kapatılması için dernek tasfiye çerçevesinde işlem yapmaya devam eder.
TMK m.87’de kendiliğinden sona erme; m.88’de genel kurulun fesih kararı; m.89’da mahkeme kararıyla fesih ayrı düzenlenmiştir. Tasfiye dosyasında sona erme sebebi açık bulunmalıdır. Genel kurulun aldığı karar ile kendiliğinden sona ermenin tespiti birbirinin yerine kullanılan belgeler değildir. İşlemlerin başlangıcı da bu ayrımdan etkilenir.
Genel kurulun fesih kararındaki toplantı ve oy koşulları dernek fesih kararı içeriğinde ele alınmıştır. Buradaki inceleme, kapanış kararından sonra para, mal ve hakların nasıl sonuçlandırılacağıdır. Fesih tutanağının düzenlenmesi tasfiye tutanağının yerine geçmez.
Tasfiye amacıyla sınırlı devam, dernek faaliyetlerini eski kapsamıyla süresiz sürdürme yetkisi vermez. İşlemin alacakların toplanmasına, borçların ödenmesine veya kalan varlığın devrine hizmet ettiği anlaşılmalıdır. Yeni işlem yapılırken bunun tasfiye amacıyla bağlantısı ve yetkili kişiler açık gösterilir.
Tasfiyede önce tüzüğün hangi hükmü okunur?
5253 sayılı Kanun m.15, genel kurul kararıyla feshedilen veya kendiliğinden sona erdiği tespit edilen derneğin para, mal ve haklarının tasfiyesini tüzükteki esaslara bağlar. Bu nedenle son yürürlükteki tüzük ve tasfiyeye ilişkin değişiklikler birlikte okunmalıdır. Kuruluş yılındaki eski metinle işlem yapmak güncel düzenlemeyi dışarıda bırakabilir.
Tüzük, kalan malvarlığının devrini belirli kuruluşa veya genel kurulun vereceği karara bağlamış olabilir. Somut metinde ne yazdığı görülmeden her dernek için aynı devir yolu belirlenemez. Genel kurula bırakılmış konu hakkında gerçekten karar alınıp alınmadığı, kararın kapsamı ve devralacak kişinin kimliği açıklaştırılır.
Tüzükteki devir hükmü, borçların ödenmesinden önce bütün malvarlığını çıkarmanın izni değildir. Yönetmelik m.89’daki tahsilat ve borç ödeme sırası korunur. Devredilecek olan kalan değer belirlenmeden, yalnız banka hesabındaki güncel bakiyeye bakılarak kesin devir tutarı hesaplanmamalıdır.
Tüzük hükmü ile fiilî ödeme talimatı arasındaki fark da önemlidir. Genel kurulun belirlediği alıcı başka, bankaya verilen hesap başka kişiye aitse bu uyumsuzluk giderilmelidir. Dernek malvarlığını devralacak kuruluşun tam adı ve kayıt bilgileriyle ödeme veya teslim belgesi eşleşmelidir.
Tasfiyeyi kim yürütür ve hangi tarihte başlar?
Dernekler Yönetmeliği m.89/a, tüzüğe göre yürütülen tasfiyede son yönetim kurulu üyelerinden oluşan tasfiye kurulunu görevli kılar. Bu kurulu, herhangi bir üyenin kendi kendisini yetkili ilan etmesiyle değiştirmek mümkün değildir. Son yönetim kurulunun kimlerden oluştuğu ve görev kayıtları tasfiye başlangıcında belirlenmelidir.
İşlemler, feshe ilişkin genel kurul kararının alındığı veya kendiliğinden sona erme hâlinin kesinleştiği tarihten başlar. Yönetmelik bu iki başlangıcı ayrı ifade eder. Dernek merkezinin kapatıldığı, anahtarın bırakıldığı veya bankaya ilk başvurunun yapıldığı gün kendiliğinden kanuni başlangıç sayılmaz.
Tasfiye süresince bütün işlemlerde derneğin adı tasfiye hâlinde olduğunu gösterecek biçimde kullanılır. Bu, karşı tarafın işlemin hangi sıfat ve amaçla yapıldığını anlamasını sağlar. Kapanış sonrasında imzalanan belge, eski faaliyet dönemindeki olağan işlem gibi sunulmamalıdır.
Kurul içindeki iş dağılımı belgelerin toplanmasını ve teslimlerin yapılmasını düzenleyebilir. Ancak tasfiye görevinin bir kişiye fiilen bırakılmış olması, yetki ve sorumluluk incelemesini gereksiz kılmaz. Kimlerin hangi işlemi yaptığı, hangi belgeleri teslim aldığı ve hangi karara dayandığı kaydedilir.
Tasfiye başlangıcında hangi varlık ve borçlar belirlenir?
Dernekler Yönetmeliği m.89, tasfiye kurulunun önce hesapları incelemesini ister. Defterler, alındı ve harcama belgeleri, tapu ve banka kayıtları ile diğer belgeler tespit edilerek varlık ve yükümlülükler tutanağa bağlanır. Başlangıç tutanağı sadece kasada görülen nakdin sayılması değildir.
Banka hesapları, taşınmazlar, araçlar, demirbaşlar, tahsil edilecek aidat ve diğer alacaklar, depozito ve avanslar ayrı gösterilir. Borç tarafında tedarikçi, çalışan, kira, kamu yükümlülüğü ve diğer sözleşme kalemleri hukuki dayanaklarıyla belirlenir. Henüz faturası gelmemiş fakat mevcut işlemden doğan yükümlülükler de araştırılır.
Dernekte bulunan her eşya derneğin malı olmayabilir. Kiralanmış, ödünç alınmış veya saklanmak üzere bırakılmış mal tasfiye varlığıyla karıştırılmaz. Mülkiyet ve kullanım belgesi incelenir; üçüncü kişinin malı yanlışlıkla başka kuruluşa devredilmemelidir. Buna karşılık yöneticinin evinde veya özel depoda bulunan dernek malı da envanterden çıkarılamaz.
Başlangıç kayıtları sonraki işlemlerle karşılaştırılabilmelidir. Bir varlık satılmışsa satış bedeli, bir alacak tahsil edilmişse tahsilat, bir borç ödenmişse ödeme aynı kayıt zincirine bağlanır. Böylece tasfiye sonunda kalan tutarın nereden oluştuğu açıklanır.
Aidat ve diğer alacaklar kapanış nedeniyle silinir mi?
Yönetmelik m.89, dernek alacaklarının borçlulardan tahsil edilmesini öngörür. Derneğin kapanması, mevcut bir alacağın hiçbir işlem yapılmadan ortadan kalktığı anlamına gelmez. Alacağın kaynağı, borçlu, tutar, vade ve daha önceki ödemeler belirlenir. Tartışmalı tutar, kesin tahsil edilmiş para gibi hesapta gösterilmez.
TMK m.70’teki aidat yükümlülüğü bakımından üyelik dönemi ve tüzük düzeni önemlidir. Dernekten ayrılan veya çıkarılan üye, üyelikte bulunduğu sürenin ödentisini ödemekle yükümlüdür. Bununla birlikte sonradan oluşturulmuş gerekçesiz borç listesi, kanun ve tüzükteki dayanağın yerine geçmez. Üyelik tarihleri ve ilgili dönem aidat kararları karşılaştırılır.
Tahsilatın hangi alacağı kapattığı açık kaydedilir. Borçlunun başka kişi adına ödeme yapması, havale açıklamasındaki hata veya kısmi ödeme durumu ayrıca gösterilir. Sadece toplam banka girişi, bütün aidat alacaklarının doğru kişilerden tahsil edildiğini kanıtlamaz.
Bir alacağın tahsili uyuşmazlık nedeniyle tamamlanamıyorsa bu durum tasfiye süresi bakımından da önem taşır. Dosyada hangi işlemin devam ettiği ve tamamlamayı neyin engellediği açıklanır. Üç aylık süre sonunda kendiliğinden uzama varsaymak yerine, yönetmelikteki haklı nedene dayalı ek süre yolu değerlendirilir.
Derneğin borçları ne zaman ve hangi kaynaktan ödenir?
Yönetmelik m.89, borçlu olduğu belirlenen derneğin alacaklılarına çağrı yapılmasını ve gerekiyorsa malların paraya çevrilerek alacaklılara ödeme yapılmasını düzenler. Alacakların tahsili ve borçların ödenmesi, kalan varlığın devrinden önce ele alınır. Tasfiye, mevcut borçları ödemeden parayı başka kuruluşa aktarma işlemi değildir.
Borcun derneğe ait olduğu ve miktarı doğrulanmalıdır. Yetkili işlem, fatura, sözleşme, teslim ve ödeme kayıtları birlikte okunur. Bir yönetici kendi kişisel giderini dernek borcu olarak gösteriyorsa yalnız bu beyanla ödeme yapılamaz. Buna karşılık yöneticinin dernek için verdiği gerçek borç veya yaptığı belgeli avans, sırf yönetici olduğu için yok sayılamaz.
Borçların tamamını karşılamayan malvarlığı varsa, sıradan bir devir tutanağıyla eksiklik giderilmiş sayılmaz. Borç ödeme aczi ve ilgili hukuki yollar ayrıca değerlendirilir. TMK m.87’de borç ödemede aczin kendiliğinden sona erme nedenleri arasında bulunması, alacaklıların haklarının ortadan kalktığı anlamına gelmez.
Ücret, vergi, prim veya kira borcu gibi farklı ilişkiler için kendi mevzuatı uygulanır. Dernek tasfiye hükmü bunların özel ödeme ve sorumluluk kurallarını tek süreye dönüştürmez. Hesapta her kalemin alacaklısı, borç sebebi ve kapanış belgesi ayrı tutulur.
Üyeler veya başkan kalan paradan pay alabilir mi?
Üyelik veya başkanlık sıfatı tek başına dernek malvarlığında kişisel mülkiyet payı yaratmaz. TMK m.56, derneği kazanç paylaşma dışındaki ortak amaç için kurulan tüzel kişi olarak tanımlar. Bu nedenle kapanış bakiyesini üye sayısına bölmek, şirket ortaklığı tasfiyesi gibi otomatik uygulanacak bir yöntem değildir. Kanun ve tüzükteki devir düzeni esas alınır.
Bir üyenin dernekten gerçek alacağı bulunması ise farklı meseledir. Ödünç, masraf avansı veya başka geçerli hukuki ilişkiyle oluşmuş alacak, aidat ve bağıştan ayrılır. Talep sahibinin üye olması alacağı ne otomatik haklı kılar ne de kendiliğinden ortadan kaldırır. Borcun belgeleri ve tasfiye hesabındaki yeri belirlenir.
TMK m.50, organların işlemleriyle tüzel kişiyi borçlandırmasını ve kendi kusurlarından kişisel sorumluluğunu düzenler. Kapanış, geçmişteki kişisel kusuru kendiliğinden silmez. Ancak her dernek borcu da bütün yöneticilerin kişisel borcuna dönüşmez. Ayrıntılı ayrım dernek yöneticilerinin sorumluluğu rehberinde açıklanmıştır.
Devam eden kira, hizmet ve proje sözleşmeleri nasıl kapatılır?
Tasfiye kararı, derneğin taraf olduğu bütün sözleşmeleri aynı gün ve aynı koşullarla sona erdiren genel bir fesih bildirimi değildir. TMK m.52’deki sınırlı devam ve Yönetmelik m.89’daki hesap incelemesi, devam eden ilişkilerin ayrıca belirlenmesini gerektirir. Sözleşmenin sona erme yöntemi, bildirim şartı, tamamlanmış işin bedeli ve geri verilecek mal veya para birbirinden ayrılır. Dernek adına işlem yapan tasfiye kurulu, hangi sözleşmenin hangi tarihte sonuçlandırıldığını kayda geçirir.
Kiralanan merkez bakımından anahtar teslimi, kira borcu, depozito alacağı ve eşyaların tahliyesi ayrı kalemlerdir. Merkez boşaltılmış olsa bile depozitonun geri alınması tamamlanmamış olabilir. Bu alacak tasfiye hesabından kaybolmamalıdır. Aynı şekilde peşin ödenmiş hizmet bedeli, kullanılmayan avans veya karşı tarafa ait ekipman, sözleşmenin gerçek hükümleri ve ifa durumu üzerinden sonuçlandırılır.
Bir proje veya yardım anlaşmasında paranın belirli amaçla kullanılması ve bakiye için iade yükümlülüğü varsa, ilgili sözleşme okunmadan tutarın serbest devir bakiyesi olduğu kabul edilmez. Kamuya veya başka kuruluşa ait kullanım hakkı ile derneğin kendi mülkiyeti de ayrılır. Amaç, bütün sözleşmelere yeni bir ortak sonuç yüklemek değil, tasfiye envanterindeki her hakkın gerçekten devredilebilir ve her borcun gerçekten kapanmış olup olmadığını belirlemektir.
Kalan para, taşınmaz ve demirbaşlar nasıl devredilir?
Alacakların tahsili ve borçların ödenmesinden sonra kalan varlık, tüzükteki esaslara uygun devredilir. Para için doğru hesap ve ödeme açıklaması; demirbaş için kimliği, adedi ve teslim alanın yetkisi; taşınmaz için tapu işlemi ve devir dayanağı ayrı belirlenir. Bütün mal grupları yalnız tek imzalı teslim listesiyle aynı şekilde devredilemez.
Tasfiye tutanağı, malvarlığının nereye gittiğini göstermekle birlikte özel şekle tabi işlemlerin yerine geçmez. Taşınmaz devrinde gereken resmî işlem ayrıca yapılır. Bir malın başka derneğin deposuna götürülmesiyle o mala ilişkin bütün hukuki devrin ve kaydın tamamlandığı varsayılmamalıdır.
Devralan kuruluş adına teslim alan kişinin yetkisi doğrulanır. Kuruluşun eski yöneticisi veya yalnız gönüllüsü, görevini belgelemeksizin her malı teslim almaya yetkili sayılmaz. Devir belgesinde devreden ve devralan tüzel kişilerin adıyla temsilcilerin sıfatları ayrı yazılır. Fiziksel teslim ve hukuki devir tarihleri farklıysa kayıtlar bunu göstermelidir.
Hangi durumda malvarlığını devralacak derneği mahkeme belirler?
5253 m.15, tüzükte tasfiyenin genel kurul kararına bırakıldığı hâlde karar alınmaması veya genel kurulun toplanamaması ile mahkeme kararıyla fesih durumlarını düzenler. Bu hâllerde bütün para, mal ve hakların, mahkeme kararıyla amaca en yakın ve kapatılma tarihinde en fazla üyeye sahip derneğe devri öngörülür. Her durumda başkanın tercih ettiği kuruluşu seçebileceği söylenemez.
Yönetmelik m.89/b, son yönetim kuruluna yapılan tebligata rağmen tasfiyenin yapılmamasını da mahkeme yoluna ilişkin düzenleme içinde belirtir ve devralacak derneğin aynı ilde bulunmasını arar. Amaç yakınlığı ile üye sayısı iki ayrı ölçüttür. Sadece benzer ad veya kişisel yakınlık, kanuni seçimi tamamlamaz.
Mahkeme yoluyla tasfiyede işlemler kararda belirtilen esaslara göre yapılır ve tamamlandığı ilgili mülkî idare amirliğine bildirilir. TMK m.87’deki kendiliğinden sona erme tespiti için sulh hâkimine başvuru hükmü, bütün malvarlığı ve borç uyuşmazlıklarını aynı isteme dönüştürmez. Tespit talebi, tasfiye işlemi ve bağımsız alacak iddiası ayrı hukuki konulardır.
Fesih soruşturması veya davası sürerken mal devredilebilir mi?
5253 m.15’in üçüncü fıkrası özel bir bekleme kuralı getirir. Feshedilmesi için hakkında soruşturma veya dava açılmış dernek, fesih ve buna bağlı mal devri kararı alırsa, soruşturma ve dava sonuçlanıncaya kadar devir yapılmaz. Bu hüküm, süreç devam ederken genel kurul kararıyla malvarlığını hızla çıkarma yolunu sınırlar.
Kural, her türlü sıradan dava dosyası bulunduğunda bütün tasfiyenin süresiz durması şeklinde genişletilmemelidir. Kanunun aradığı bağlantı, derneğin feshedilmesine yönelik soruşturma veya davadır. Dosyanın konusu ve alınmış kararlar görülmeden yalnız dava var denilerek bu fıkra uygulanamaz.
Bekleyen devir, malların korunmasını ve kayıtların tutulmasını gereksiz kılmaz. Tasfiye kurulu hangi işlemin neden tamamlanmadığını belgelemelidir. Devir kararının tarihi ile fiilen yapılabilecek devir tarihi aynı olmayabilir. Bekleme kuralı ve üç aylık tasfiye süresine ilişkin ek süre ihtiyacı somut dosya üzerinden birlikte izlenir.
Üç ay, yedi gün ve beş yıl hangi işlemlere aittir?
Yönetmelik m.89/a uyarınca tasfiye işlemleri, mülkî idare amirliklerince haklı nedenle verilen ek süreler dışında üç ay içinde tamamlanır. Bu süre son yönetim kurulunun istediği tarihte başlattığı serbest takvim değildir. Fesih genel kurul kararı veya kendiliğinden sona ermenin kesinleşmesiyle bağlantılı başlangıç belgesi esas alınır.
Para, mal ve hakların tasfiye ve intikal işlemleri tamamlandıktan sonra tasfiye kurulu, durumu yedi gün içinde dernek merkezinin bulunduğu yerin mülkî idare amirliğine yazıyla bildirir. Tasfiye tutanağı bu yazıya eklenir. Yedi günlük süre, fesih kararından itibaren bütün tasfiyenin bitirileceği süre değildir; işlemlerin tamamlanmasından sonraki bildirim süresidir.
Üç ay içinde sonuçlanmayı engelleyen haklı neden varsa ek süre istenir ve verilen karar dosyada saklanır. Talep göndermekle ek sürenin mutlaka verildiği veya sınırsız uzadığı sonucu çıkarılamaz. Hangi işin kaldığı, neden tamamlanamadığı ve gerekli süre açıklanmalıdır.
Beş yıllık düzenleme ise defter ve belgelerin saklanmasına ilişkindir. Bu üç süre birbirinin yerine kullanılamaz. Tasfiye bitişi, bildirim tarihi ve arşiv sorumluluğu ayrı kayıtlar olduğunda kapanışın hangi aşamasının tamamlandığı anlaşılır.
Tasfiye tutanağı ve dernek arşivi kimde kalır?
Yönetmelik m.89, tasfiyeye ilişkin bütün işlemlerin tutanakta gösterilmesini ister. Başlangıç varlığı, tahsilatlar, ödenen borçlar, satılan veya devredilen mallar, teslim belgeleri ve kalan işlemler birbirine bağlanmalıdır. Yalnız bütün işlemler bitmiştir cümlesi, bu hareketlerin ne olduğunu açıklamaz. Tutanak ve ekleri hesap denetimine elverişli olmalıdır.
Defter ve belgeleri tasfiye kurulu sıfatıyla son yönetim kurulu üyeleri saklar; görev bir yönetim kurulu üyesine de verilebilir. Bu özel tasfiye arşivi için yönetmelik beş yıl öngörür. Kayıtları kimin hangi adreste ve hangi erişim düzeniyle koruyacağı belirsiz bırakılmamalıdır. Fiziksel defterlerle elektronik kayıtlar birlikte değerlendirilir.
Derneğin faaliyeti sırasındaki genel belge saklama düzeni ile tasfiye sonrası özel kural ayrı okunmalıdır. Dernek belgelerinin saklanması yazısı olağan dönem kayıtlarını açıklar. Başka mevzuattan doğan belge yükümlülükleri ve devam eden hukuki işlemler de ayrıca gözetilir; kapanış, bütün arşivi aynı gün ortadan kaldırma yetkisi değildir.
Kütük kaydı ne zaman silinir ve kapanış nasıl doğrulanır?
5253 m.15, tasfiye ve devir tamamlandıktan sonra kütük kaydının silinmesini düzenler. Yönetmelik m.90, tasfiye sonucunun bildirilmesi üzerine merkezdeki kaydın ilgili il müdürünün onayıyla silineceğini belirtir. Şubeler ve yabancı kuruluşlara ilişkin kayıtlar için aynı maddede ayrıca düzenlemeler vardır. Sadece banka hesabının kapatılması kütük işleminin yerine geçmez.
Son kontrolde üç belge karşılaştırılır: sona erme dayanağı, tamamlanan tasfiye ve devir tutanağı, kütük kapanışına ilişkin resmî kayıt. Biri diğerinin yokluğunu kendiliğinden gidermez. Bildirim yapılmış fakat kayıt henüz sonuçlandırılmamışsa işlem durumu ilgili idari birimden takip edilir.
Ayrıca dernek adına mevcut sözleşme ve hesapların kapanışı doğrulanır. Kira depozitosunun iadesi, bankadaki son masraf, teslim edilmemiş eşya veya devam eden alacak dosyası hesapsız bırakılmamalıdır. Bu kontrol, yeni borç yaratacak olağan faaliyet sürdürmek için değil, tasfiye amacıyla sınırlı kalan işlerin tamamlanıp tamamlanmadığını belirlemek içindir.
Sık sorulan sorular
Dernek kapanınca kasadaki para üyelere dağıtılır mı?
Üyelik sıfatı tek başına tasfiye payı veya dernek malında kişisel mülkiyet yaratmaz. 5253 m.15 ve Yönetmelik m.89 uyarınca borçlar ve alacaklar sonuçlandırıldıktan sonra kalan varlık tüzüğe veya gerekli mahkeme kararına göre devredilir. Üyenin gerçek ve belgeli alacağı varsa ayrı değerlendirilir.
Tasfiyeyi son başkan tek başına mı yapar?
Yönetmelik m.89/a, tüzüğe göre yürütülen tasfiyede son yönetim kurulu üyelerinden oluşan tasfiye kurulunu esas alır. Başkanlık sıfatı tek başına bütün malvarlığı üzerinde kişisel tasarruf yetkisi vermez. Görev ve temsil kayıtları ile yapılan işlemler açıkça belgelenmelidir.
Tasfiye ne zaman başlar?
Tüzüğe göre tasfiyede işlemler feshe ilişkin genel kurul kararının alındığı veya kendiliğinden sona erme hâlinin kesinleştiği tarihten başlar. Merkezin fiilen kapatılması ya da banka hesabının sonradan kapatılması aynı başlangıç değildir. Sona erme dayanağı ve tarihi dosyada açık bulunmalıdır.
Üç aylık tasfiye süresi uzatılabilir mi?
Yönetmelik m.89/a, mülkî idare amirliklerince haklı nedene dayalı verilen ek süreleri saklı tutar. Uzama otomatik değildir. Kalan işlemler ve tamamlamayı engelleyen neden gösterilerek ek süre istenir; verilen karar ile kapsamı takip edilir. Başvuru yapılması sınırsız süre kazanıldığı anlamına gelmez.
Tasfiye bitince yedi gün içinde ne yapılır?
Para, mal ve hakların tasfiye ve intikali tamamlandıktan sonra durum, yedi gün içinde dernek merkezinin bulunduğu yerin mülkî idare amirliğine yazıyla bildirilir ve tasfiye tutanağı eklenir. Bu süre, fesih kararından itibaren bütün tasfiyenin yedi günde bitirilmesi anlamına gelmez.
Tüzük genel kurula bırakmış ama devir kararı alınmamışsa ne olur?
5253 m.15 ve Yönetmelik m.89/b’deki mahkeme yoluna ilişkin koşullar incelenir. Genel kurul kararının bulunmaması veya toplanamaması hâlinde yönetim istediği kişiye serbestçe devir yapamaz. Amaç yakınlığı, kapatılma tarihindeki üye sayısı ve yönetmelikteki il bağlantısı dikkate alınır.
Fesih davası sürerken genel kurul mal devri kararı alabilir mi?
5253 m.15, fesih için soruşturma veya dava açılmış derneğin fesih ve bağlı mal devri kararı alması hâlinde, süreç sonuçlanıncaya kadar devri engeller. Kararın bulunması tek başına fiilî devri serbest bırakmaz. Her sıradan alacak davası bu özel kuralla aynı değildir.
Derneğin borçları kapanışla silinir mi?
Hayır. Yönetmelik m.89 alacakların tahsilini ve derneğin borçlarının ödenmesini tasfiye içinde düzenler. TMK m.52 de kişiliği tasfiye amacıyla sınırlı sürdürür. Borcun türüne ilişkin özel hükümler korunur; tasfiye kararı alacaklının hakkını veya kişisel teminatı kendiliğinden ortadan kaldırmaz.
Tasfiye belgeleri kaç yıl ve kim tarafından saklanır?
Yönetmelik m.89/a, son yönetim kurulu üyelerini tasfiye kurulu sıfatıyla defter ve belgeleri saklamakla görevlendirir; görev bir üyeye verilebilir. Süre beş yıldır. Arşivin kime teslim edildiği belgelenmeli, başka mevzuat ve devam eden işlemlerin gerektirdiği kayıt yükümlülükleri ayrıca gözetilmelidir.
Banka hesabı kapatılınca dernek kütükten silinmiş olur mu?
Hayır. 5253 m.15 ve Yönetmelik m.90 tasfiye ve devir tamamlanması, sonucun bildirilmesi ve ilgili resmî kayıt işlemini düzenler. Banka hesabının kapanışı bunlardan yalnız farklı bir mali işlemdir. Kütük kaydının silinmesi ilgili idari kayıt üzerinden ayrıca doğrulanmalıdır.
Başvuru ve dosya hazırlığı
Dernek tasfiyesi dosyasında son tüzük ve sona erme kararı, başlangıç envanteri, tahsilat ve ödeme belgeleri, devir tutanağı ve bildirim kayıtları birlikte incelenir. Mersin merkezli Türkiye geneli dosya yönetimi için İstanbul ve Mersin ofisleri üzerinden iletişim kurulabilir.
Resmî kaynaklar ve mevzuat
- 5253 sayılı Dernekler Kanunu m.15
- Dernekler Yönetmeliği m.89–90, güncel resmî tam metin
- 4721 sayılı Türk Medenî Kanunu m.50, 52–53, 56, 70 ve 87–89
Mevzuat kontrol tarihi: 24 Ekim 2026.
İlgili hukuk rehberleri
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
