Emre Yazılı Ödeme Vaadi Nedir? Bono Hükmündeki Senedin TTK 830 İstisnaları
Emre yazılı ödeme vaadi, TTK 830’da düzenlenen ve belirli koşullarla bono hükmünde sayılan bir senettir. Metninde bono olarak gösterilmemiş olmalı, açıkça emre yazılı düzenlenmeli ve bononun diğer unsurlarını içermelidir. Kanun buna rağmen iki özel istisna koyar: araya girerek ödeme hükümleri uygulanmaz ve çek, poliçe ile bonolara özgü icra takip yoluna başvurulamaz.
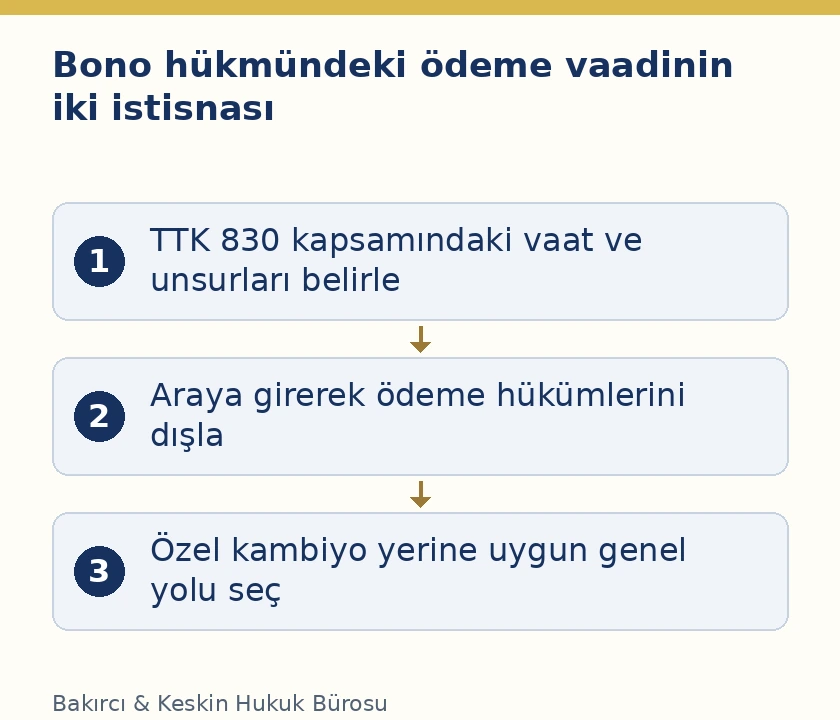
Bu nedenle bono hükmündedir ifadesi, belgenin her bakımdan olağan bono ile aynı olduğu anlamına gelmez. TTK 830/2 özellikle takip usulünü ayırır. Belgenin ödeme borcu doğurması, devri, düzenleyenin sorumluluğu ve icrada kullanılacak yol ayrı değerlendirilir. İlk soru belgenin gerçekten bu özel senet türüne girip girmediğidir; sadece başlığında bono kelimesinin bulunmaması tek başına yeterli bir tanı değildir.
TTK 830 hangi ödeme vaatlerini kapsar?
Maddenin ilk koşulu, senedin metninde bono olarak gösterilmemesidir. Bunun yanında açık emre kaydı ve bononun diğer kanuni unsurları aranır. İmza bulunan her borç belgesi, bu koşullar incelenmeden emre yazılı ödeme vaadi kabul edilemez. Bir kişinin para borcu bulunduğunu belirtmesiyle, kanunun tanımladığı biçimde devredilebilir senet düzenlemesi aynı işlem değildir. Belgenin bütün metni ve imza düzeni birlikte okunur.
Ödeme vaadinde düzenleyen, belirli bedeli kendisinin ödeyeceğini taahhüt eder. Emre yazılı havalede ise başka bir kişiye ödeme emri yöneltilir. TTK 830 ile m.826’nın ayrımı bu borçlanma yapısında başlar. Üçüncü kişiden ödeme istenen bir belge, sırf emre kaydı taşıdığı için doğrudan düzenleyenin ödeme vaadi olarak nitelendirilemez. Kimin borç altına girdiği ve metindeki fiilin işlevi belirlenmelidir.
Kanunun açık emre kaydı araması da bağımsız koşuldur. Bu kayıt, sonradan yapılan bir tahsil yazışmasıyla veya belge sahibinin devretme isteğiyle kendiliğinden oluşmaz. Senedin hangi haliyle düzenlenip teslim edildiği korunur. Bir makbuzun, borç ikrarının veya sözleşme ekinin ticari ilişkide kullanılması, m.830’daki bütün unsurların bulunduğunu kanıtlamaz. Ticari amaç ile özel senet niteliği ayrı değerlendirilir.
Bono ve emre yazılı senet ibareleri neden birlikte kontrol edilir?
TTK 776/1-a, bono için metinde bono veya emre yazılı senet ifadesini kabul eder. Belge başka dildeyse o dildeki karşılık dikkate alınır. Bu nedenle Türkçe bono kelimesi bulunmayan fakat kanunun kabul ettiği diğer ibareyi taşıyan belge, sırf ilk sözcük yok diye m.830’a alınmaz. Önce olağan bononun adlandırma şartının karşılanıp karşılanmadığı doğru biçimde saptanmalıdır.
Açık emre kaydı ile bono adlandırması aynı inceleme alanı değildir. TTK 830, bono olarak gösterilmeyen fakat açıkça emre düzenlenen ödeme vaadini ele alır. Metindeki belirli bir kişinin emrine ödeme yapılacağı açıklaması değerlendirilirken, TTK 776’nın senedin adlandırılmasına ilişkin şartı ayrıca okunur. Bir koşulu diğerinin yerine geçirmek, özel takip yasağına tabi belgeyle olağan bononun karıştırılmasına neden olur.
Geçerli bononun zorunlu unsurları incelemesi, m.776 ve m.777’nin genel düzenini açıklar. Buradaki özel mesele, bu genel düzenin adlandırma koşulunu taşımayan fakat m.830’daki diğer koşulları karşılayan senedin durumudur. Değerlendirme formun üst başlığıyla sınırlı tutulmaz; kanunun senet metni için aradığı ifadeler ve ödeme taahhüdü birlikte incelenir.
Kayıtsız ve şartsız belirli bedel ödeme vaadi
TTK 776/1-b, kayıtsız ve şartsız belirli bir bedeli ödeme vaadini arar. TTK 830 bononun diğer unsurlarına gönderme yaptığı için bu temel koşul burada da önem taşır. Ödenecek tutarın belirli olması ve ödeme taahhüdünün kanunun aradığı açıklıkta kurulması gerekir. Gelecekte gerçekleşmesi belirsiz bir işleme bağlanmış genel söz, yalnız emre kaydı eklenmesiyle bütün şekil koşullarını sağlamış hale gelmez.
Metnin başka bir sözleşmeye atıf yapması ile ödeme vaadinin gerçekten bir koşula bağlanması farklı olabilir. İnceleme, ödemenin hangi şartla yapılacağını ve senetteki kaydın gerçek etkisini belirlemelidir. Her sözleşme adı otomatik koşul sayılmaz; açıkça koşullu kurulmuş taahhüt de görmezden gelinmez. Senedin maddi içeriği okunmadan yalnız ticari alışkanlığa dayanılarak sonuç kurulması yeterli değildir.
Belirli bedel, para birimi ve varsa farklı yazım kayıtları da birlikte incelenir. Talep edilen tutarın senetten çıkan borçla aynı olup olmadığı gösterilir. Senedin dışındaki bir hesap tablosu, metindeki zorunlu unsur sorununu kendiliğinden çözmez. Gerçek ödeme yapıldıysa kalan tutar ayrıca belirlenir. Senet niteliği tartışması ile borcun hangi miktarda devam ettiği farklı hukuki sorulardır.
Lehtar, tarih, yer ve imza incelemesi
Bononun diğer unsurları arasında kime veya kimin emrine ödeme yapılacağı, düzenlenme tarihi ve yeri, vade, ödeme yeri ve düzenleyenin imzası yer alır. Emre yazılı ödeme vaadi bu unsurlar bakımından da değerlendirilir. Lehtarın belirsiz bırakılması, imzanın bulunmaması veya düzenleyenin kimliğinin açıklanmaması gibi sorunlar, sadece belgeye ödeme vaadi denilerek aşılmaz. Her unsurun kanuni konumu ayrı kontrol edilir.
Lehtar adı yerine yalnız hamiline ifadesi bulunması, m.830 için aranan açık emre yapısıyla ve bononun diğer unsurlarıyla aynı değildir. Düzenleyen ile ödeme yapılacak kişi doğru ayrılmalıdır. Hakkı sonradan devralan kişi bulunması, başlangıçta senette aranan lehtar bilgisini gereksiz hale getirmez. İlk düzenleme koşulu ile sonraki ciro ve teslim, ayrı zamanlara ait hukuki işlemlerdir.
TTK 777 bazı eksiklikler için tamamlayıcı hükümler getirir. Vadesi gösterilmeyen bono görüldüğünde ödenir; açık ödeme yeri bulunmaması ve düzenlenme yeri konusunda kanunda belirtilen yer kayıtları dikkate alınır. Bu tamamlayıcı sistem değerlendirilmeden her boş alan aynı geçersizlik sonucuna bağlanamaz. Aynı şekilde m.777’nin düzenlemediği eksiklikler, varsayılan bir tarih veya isim yazılarak tamamlanmış kabul edilemez.
İmzanın kimin adına atıldığı da önemlidir. Şirket adına düzenlenen belgede gerçek kişinin şirketi temsil yetkisi, şahsen borçlanma ile temsil işleminin ayrılması bakımından incelenir. Sadece kaşe veya unvan bulunması, bütün imza sorunlarını çözmez. Belge üzerindeki her imza aynı hukuki sıfatı taşımadığından, düzenleyen, devreden ve başka nedenle imza atan kişi ayrı belirlenir. Bu ayrım talebin doğru kişiye yönelmesini sağlar.
Bono hükmünde olmanın düzenleyen bakımından sonucu
TTK 779/1, bonoyu düzenleyenin poliçeyi kabul eden gibi sorumlu olduğunu düzenler. Emre yazılı ödeme vaadinin bono hükmünde sayılması, düzenleyenin ödeme taahhüdünün önemini korur. Bu belgede poliçedeki gibi ayrıca bir muhatabın kabulü üzerine kurulacak temel borçlanma yapısı bulunmaz. Borcun kaynağı düzenleyenin senetteki vaadidir. Buna rağmen belgenin geçerli niteliği ve imzanın hukuki bağlayıcılığı ayrıca incelenir.
Vadesi gelmiş ödeme talebi, düzenleyenin kimliğini, hak sahibi hamili, senedin bedelini ve yapılan ödemeleri göstermelidir. Belge bono hükmünde olduğu için bütün hakların hiçbir belge incelemesi olmadan kesinleştiği söylenemez. Borçlu, senedin ve somut ilişkinin izin verdiği savunmaları ileri sürebilir. Borcu kabul eden bir yazı ile kanuni unsurları karşılayan ödeme vaadi arasındaki fark, talep ve savunma düzeyinde de korunur.
Kabul kavramının bu senede yanlış aktarılması, gereksiz bir ek işlem aranmasına yol açar. Düzenleyenin kendi ödeme vaadi ile bir havale muhatabının başkasının emrini kabul etmesi farklı yapılardır. TTK 830’daki belgenin değerlendirilmesinde, emre yazılı havalenin TTK 827–828 kabul kuralları aynen kullanılmaz. Önce belgenin doğrudan ödeme vaadi taşıdığı saptanmalı, ardından ilgili bono hükümleri ve özel istisnalar birlikte uygulanmalıdır.
Ciro ve hak sahipliği incelemesi devam eder
Belgenin emre yazılı olması, hak sahibinin değişmesini senet hukuku içinde değerlendirmeyi gerektirir. TTK 647 ve 648, zilyetliğin geçirilmesi ile ciroya ilişkin genel esasları düzenler. TTK 830’un özel takip yolunu dışlaması, senedin her teslimini sıradan bir alacak bildirimi haline getirmez. Hangi kişinin senetten doğan hakları kazandığı, ciro ve teslim kayıtlarıyla açıklanmalıdır.
Hamilin adı, cirodaki kayıtlar ve mevcut belge arasında bağlantı kurulmadan yalnız asıl borcun varlığına dayanmak yeterli değildir. Ödemeyi talep eden kişi senetten doğan hak sahipliğini ortaya koyar. Ciro zincirindeki sorun ile senedin m.830 niteliği farklı incelemelerdir. Birinin doğru olması diğerini kendiliğinden düzeltmez. Sonradan eklenmiş veya farklı amaç taşıyan imzalar, görevleri belirlenmeden aynı zincire dahil edilmez.
TTK 825 emre yazılı senetlerde savunmaların çerçevesini düzenler. Senet metni ve geçersizlikle ilgili savunmalarla mevcut alacaklıya karşı kişisel savunmalar ayrılır. Önceki kişilere ilişkin savunmalarda kanunun belirttiği bilerek borçlunun zararına hareket koşulu değerlendirilir. Bu maddi hukuk sistemi, özel icra yolunun kapalı olması sebebiyle bütünüyle ortadan kalkmaz. Takip usulü ve senetten doğan hakların kapsamı farklı düzlemlerdir.
Araya girerek ödeme hükümleri neden uygulanmaz?
TTK 830/1’in ikinci cümlesi, emre yazılı ödeme vaatlerinde araya girerek ödemeye ilişkin hükümleri dışlar. Kambiyo hukukundaki araya girerek ödeme, herhangi bir kişinin borçlu yerine para yatırmasından daha özel bir kurumdur. TTK 734 ve m.738–742 ödeme, başvurma hakları, belge teslimi ve bazı borçluların kurtulması yönünden özel sonuçlar düzenler. M.830 bu özel sistemi ödeme vaadine uygulamaz.
Bu yüzden üçüncü kişi bir ödeme yaptığında, araya girerek ödemeye özgü bütün hakların kendiliğinden kazanıldığı ileri sürülemez. Hangi borcun, kimin adına ve hangi hukuki sebeple ödendiği açıklanmalıdır. Ödeme yapanın sonradan hak istemesi, devir, halefiyet veya diğer geçerli dayanaklar açısından ayrıca değerlendirilir. Kanunun açıkça dışladığı özel kurum, ödeme açıklamasına araya girme yazılarak geri getirilemez.
Buna karşılık bu istisna, hiçbir borcun üçüncü kişi tarafından ödenemeyeceği anlamına gelmez. TBK 83, alacaklının borcun bizzat borçlu tarafından ifasında menfaati bulunmadıkça şahsen ifa zorunluluğu olmadığını düzenler. Genel üçüncü kişi ifası ile özel kambiyo kurumunun sonuçları ayrılmalıdır. Paranın kabul edilmesi, özel başvurma haklarının aynı anda ve aynı kapsamda devredildiğini tek başına kanıtlamaz.
TTK 830/2 özel kambiyo takibini açıkça dışlar
Kanun, çekler, poliçeler ve bonoların takibine ilişkin İcra ve İflas Kanunu hükümlerinin emre yazılı ödeme vaatlerine uygulanmayacağını belirtir. Dolayısıyla bu belge bono hükmünde sayılsa da kambiyo senetlerine özgü takip usulü kullanılamaz. İstisna, belgenin ödeme borcu yaratmadığını söylemez; kullanılabilecek özel usulü sınırlar. Bu ayrım, alacaklının dosyayı hazırlarken ilk kontrol etmesi gereken konulardandır.
İİK 167 ve 168’deki özel takip düzeni, belgenin niteliğiyle bağlantılıdır. Bono ile kambiyo takibi yazısındaki süre ve işlemler, m.830/2 kapsamındaki belgeye otomatik taşınamaz. Takip başvurusunda senet bono diye tanıtıldığı için hukuki tür değişmez. Asıl metin ve kanuni nitelendirme esas alınır; seçilen takip yolu bu değerlendirmeye uygun olmalıdır.
Genel takip veya alacak davası, alacağın gerçek dayanağı ve ilgili usul şartlarıyla değerlendirilir. İİK 58 takip talebinde borcun sebebini ve takip yolunun belirtilmesini düzenler. Belgenin özel kambiyo yoluna kapalı olması, bütün takiplerin önceden mahkeme kararı gerektirdiği şeklinde de yorumlanamaz. Hangi yolun kullanılacağı, geçerli alacak, muacceliyet, deliller ve ilgili usul düzeni birlikte incelenerek belirlenir.
Belgeye sonradan bono yazılması çözüm müdür?
Mevcut belgenin hukuki durumunu değiştirmek için sonradan kelime eklenmesi, başlangıçtaki işlemden ayrı bir sorun yaratır. Senet metninde değişikliğin kim tarafından, ne zaman ve hangi yetkiye dayanılarak yapıldığı belirlenmelidir. Eski imzalar, sonradan eklenen her kaydın bütün kişilerce onaylandığı anlamına gelmez. Takip yolunu değiştirme amacı, belgenin içeriğine müdahaleyi kendiliğinden hukuka uygun hale getirmez.
TTK 748, poliçe metninin değiştirilmesinde önce ve sonra imza atanları farklı metinler üzerinden sorumlu tutar; bonoya ilişkin gönderme m.778’de bulunur. Bu yapı, senetteki değişiklikleri neden ayrıca incelemek gerektiğini gösterir. Senet metninde sonradan değişiklik yazısı bu ayrı sorunu açıklar. Belgenin teslim anındaki hali ve sonraki kayıtlar korunarak değerlendirme yapılmalıdır.
Yeni bir belge düzenlenmesi kararlaştırılmışsa, bunun tarafları, borç ilişkisi ve eski belgenin durumu açıkça gösterilir. Aynı borcu temsil eden iki belgenin ayrı alacakmış gibi kullanılması önlenmelidir. Yeni sözleşme yapılması ile eski senedin tek taraflı değiştirilmesi aynı işlem değildir. M.830’un sonuçları, mevcut belgenin gerçek niteliği üzerinden belirlenir; sonradan kullanılan adlandırma önceki işlemin bütün sonuçlarını kendiliğinden değiştirmez.
Güvenli elektronik imza bu senet için yeterli midir?
TTK 1526/1 kambiyo senetlerine benzeyen senetleri güvenli elektronik imzayla düzenleme yasağına dahil eder. Senet üzerinde kabul, aval ve ciro gibi işlemler için de özel sınırlama vardır. Emre yazılı ödeme vaadi bu başlık altında incelendiğinden, güvenli elektronik imza taşıyan her ödeme belgesi m.830 senedi olarak kabul edilmez. Elektronik imzanın genel geçerliliği ile belirli senet türüne getirilen istisna birlikte okunmalıdır.
Bir elektronik yazışma, borç ilişkisine ilişkin delil değeri bakımından ayrı değerlendirilebilir. Fakat bu, yazışmanın kanunun yasakladığı biçimde geçerli kıymetli evrak oluşturduğu anlamına gelmez. Belge türü, şekil şartı ve ispat işlevi birbirinden ayrılır. Kambiyo belgelerinde elektronik imza incelemesi bu özel hükmün kapsamını açıklar. Başvuruda hangi belgeye hangi hukuki değer verildiği belirtilmelidir.
Sık sorulan sorular
Bono adı bulunmayan her borç belgesi emre yazılı ödeme vaadi midir?
Hayır. TTK 830 açık emre kaydı ve bononun diğer unsurlarını arar. İmzalı bir borç belgesinin bulunması tek başına bütün koşulları karşılamaz.
Emre yazılı senet ifadesi varsa mutlaka TTK 830 mu uygulanır?
Hayır. TTK 776, bono yanında emre yazılı senet ibaresini de kabul eder. Önce olağan bononun adlandırma koşulunun karşılanıp karşılanmadığı incelenmelidir.
Emre yazılı ödeme vaadi ile emre yazılı havale aynı mı?
Hayır. Ödeme vaadinde düzenleyen kendi ödemesini taahhüt eder. Havale başka kişiye yöneltilen ödeme emri yapısındadır. TTK 830 ve m.826 farklı senetleri düzenler.
Vade alanı boşsa inceleme hemen biter mi?
TTK 777’deki tamamlayıcı kurallar dikkate alınmalıdır. Her boş alan aynı sonucu doğurmaz. Kanunun tamamlamadığı eksiklikler ise varsayımla giderilmiş sayılamaz.
Bono hükmünde olmak özel kambiyo takibine izin verir mi?
TTK 830/2 bu belge bakımından özel takip hükümlerini açıkça dışlar. Maddi hukukta bono hükmünde sayılma ile takip usulü aynı sonuç değildir.
Özel takip yapılamıyorsa borç da geçersiz midir?
Bu sonuç çıkmaz. Belgeden ve temel ilişkiden doğan haklar kendi koşullarıyla değerlendirilir. Genel takip veya dava yolu, ilgili hukuki ve usuli şartlara göre belirlenir.
Araya girerek ödeme hükümleri uygulanır mı?
TTK 830/1 uygulanmayacağını belirtir. Özel kambiyo kurumunun hak devri ve borçtan kurtarma sonuçları bu belgeye kendiliğinden taşınamaz.
Üçüncü bir kişi borcu hiçbir şekilde ödeyemez mi?
Böyle genel bir yasak yoktur. TBK 83’teki üçüncü kişi ifası ile TTK’daki özel araya girerek ödeme kurumu ayrıdır. Ödeyenin sonraki hakları ayrıca dayanak gerektirir.
Sonradan bono kelimesi eklemek takip sorununu çözer mi?
Tek taraflı ekleme, bütün ilgililerin iradesi ve senet metni değişikliği sorununu çözmez. Belgenin ilk hali, değişiklik ve imzaların kapsamı ayrıca incelenir.
Emre yazılı ödeme vaadi güvenli elektronik imzayla düzenlenir mi?
TTK 1526/1 kambiyo senetlerine benzeyen senetleri de yasağa dahil eder. Elektronik belgenin başka yönden delil değeri taşıması, senet şekli yasağını ortadan kaldırmaz.
Resmî kaynaklar
Temel düzenleme 6102 sayılı Türk Ticaret Kanunu m.830’dur. M.647–648, m.734, m.738–742, m.748, m.776–779, m.825 ve m.1526 ilgili ayrımları tamamlar. Üçüncü kişi ifasında 6098 sayılı Türk Borçlar Kanunu m.83; takip yolunda 2004 sayılı İcra ve İflas Kanunu m.58 ve m.167–168 dikkate alınır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
