Kollektif Şirket İflas Ederse Ortak Hangi Alacaklarını Masaya Yazdırabilir? TTK 241
Kollektif şirket iflasında ortağın alacakları, TTK 241’de ödeme sebebine göre ayrılır. Ortak, şirkete koyduğu sermaye ve işlemekte olan faizler için masaya giremez. Buna karşılık işlemiş faizler, ücretler ve şirket lehine yaptığı giderler için herhangi bir alacaklı gibi masaya girebilir. Dolayısıyla ortak olmak bütün talepleri ortadan kaldırmadığı gibi, şirkete aktarılan her tutarı geri alınabilir alacak haline de getirmez.
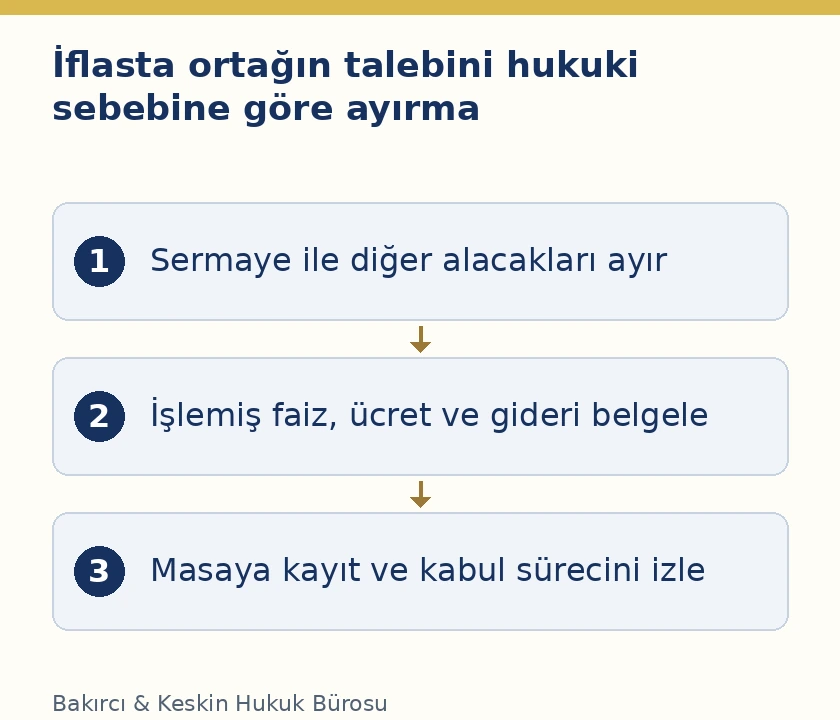
Temel inceleme, talebin adından önce gerçek hukuki niteliğidir. Sermaye katkısı, şirket sözleşmesine dayanan ücret, işlemiş faiz ve şirket yararına yapılmış gider ayrı hesaplanır. Masaya başvurulabilmesi, alacağın kayıtsız şartsız kabul edileceği veya öncelikle ödeneceği anlamına gelmez. Talebin dayanağı, tutarı ve belgeleri iflas işlemleri içinde incelenir; ortağa kanunda bulunmayan genel bir ayrıcalık tanınamaz.
Sermaye neden sıradan alacak gibi kaydedilemez?
TTK 128/1, ortağı usulüne uygun şirket sözleşmesiyle koymayı taahhüt ettiği sermaye bakımından şirkete karşı borçlu sayar. Sermaye koymak, her durumda şirketten geri ödeme vadeli bir para alacağı kazanmak değildir. Kollektif şirketin iflasında TTK 241 bu ayrımı açık sonuca bağlar: konulan sermaye için ortak masaya giremez. Sermaye tutarını alacak kaydı formuna yazmak, onun hukuki niteliğini değiştirmez.
Sermaye sadece nakit para olmayabilir. TTK 127, kanuni istisnalar saklı olmak üzere parayı, alacağı, taşınır ve taşınmazları, bazı hakları ve başka ekonomik değerleri sermaye olarak kabul eder. Bu değerlerin sermaye olarak konulmuş olmasıyla kullanım veya başka amaçla şirkete verilmesi aynı değildir. İflasta hangi hakkın ileri sürüldüğü, ilk işlemin hukuki dayanağı ve ilgili kayıtlarla birlikte belirlenmelidir.
Şirketin iflasından sonra sermaye katkısına borç veya avans adı verilmesi tek başına sonuç doğurmaz. İlk sözleşme, sermaye taahhüdü, ödeme açıklaması ve şirket kayıtları karşılaştırılır. Gerçekten farklı bir borç ilişkisi bulunduğu ileri sürülüyorsa bunun ayrıca belgelenmesi gerekir. M.241’deki yasağın kapsamı, yalnız sonradan hazırlanan muhasebe fişinin başlığıyla daraltılamaz. İflas masasına sunulan tutarın gerçek sebebi açık olmalıdır.
İşlemiş faiz ile işlemekte olan faiz ayrımı
TTK 241 sermayeyle birlikte işlemekte olan faizler için masaya girmeyi dışlarken, işlemiş faizlerin kaydına izin verir. Bu ayrımın anlamı, tek bir faiz toplamını tarih ve dayanak belirtmeden istememektir. Faizin hangi borca veya sermaye düzenine bağlı olduğu, hangi dönem için hesaplandığı ve hangi tarihe kadar işlediği gösterilir. Henüz işlememiş gelecekteki tutarlar geçmişte kesinleşmiş faiz gibi yazılamaz.
TTK 132, kanunlarda aksine hüküm yoksa şirket sözleşmesiyle ortakların koydukları sermaye için faiz ve hizmetleri için ücret kararlaştırılabileceğini düzenler. TTK 228 de kararlaştırılmış sermaye faizini ve şirkete ödünç verilen paranın faizlerini ayrı biçimde anar. Bu nedenle sermaye faizi, ödünç ilişkisine bağlı faiz ve başka bir alacağın ferileri aynı ad altında birleştirilmemelidir. Talebin dayanağı faiz hesabından önce belirlenir.
İİK 195, iflasın açıldığı güne kadar işlemiş faizin hesapta dikkate alınmasına ilişkin genel düzenlemeyi içerir. Ortağın özel konumu ise TTK 241 ile birlikte değerlendirilir. Faiz hesabında başlangıç, dönem, oran dayanağı ve yapılmış ödemeler açıklanır. Sadece şirket hesabında alacak bakiyesi görünmesi, bütün tutarın masaya kabul edilecek işlemiş faiz olduğunu kanıtlamaz. Özel yasak ile kabul edilebilir geçmiş alacak ayrı tutulur.
Ortak ücreti hangi dayanakla masaya kaydedilir?
TTK 241 ücret alacağı için ortağın herhangi bir alacaklı gibi masaya girebilmesini kabul eder. Ancak bu hüküm, bütün ortaklara sırf ortak oldukları için ücret bağlamaz. Ücretin kaynağı ve gerçekten hak edilip edilmediği incelenir. TTK 132’deki sözleşmesel düzen ile TTK 228’in şirket sözleşmesi gereğince hak edilen ücret ifadesi birlikte dikkate alınır. Ücretin dönemi, miktarı ve yapılan ödemeler belirlenir.
Ortaklık hizmeti karşılığı ücret ile şirket kârına katılma aynı kalem değildir. Bir ödemenin kâr payı mı yoksa kararlaştırılmış hizmet ücreti mi olduğu açıklanmadan masaya ücret adıyla kaydedilmesi istenmemelidir. Şirket sözleşmesindeki hüküm, ilgili görev ve hesap belgeleri karşılaştırılır. İflas sırasında ücret olarak sunulan tutarın, daha önce sermaye hesabında veya başka dağıtım kaleminde tutulmuş olması ayrıca açıklama gerektirir.
Ücretin varlığı ile iflas sırası da farklı sorulardır. TTK 241, ortağı ücret kalemi için otomatik olarak bütün alacaklıların önüne geçirmez. İİK 206 iş ilişkisine dayanan belirli alacaklar için kendi şartlarıyla öncelik düzenler. Bir ortağın şirket sözleşmesinden doğan ücretine yalnız ücret kelimesi kullanıldığı için işçi alacağı önceliği tanınamaz. Alacağın gerçek hukuki niteliği ve varsa özel imtiyaz dayanağı ayrıca gösterilmelidir.
Şirket lehine yapılan giderler nasıl ayrılır?
M.241’in izin verdiği diğer kalem, ortağın şirket lehine yaptığı giderlerdir. Bu nedenle ödemenin gerçekten şirket yararına yapılması ve ortak tarafından karşılanmış olması belirlenir. Faturanın, hizmetin veya malın şirketle bağlantısı ile paranın hangi kaynaktan çıktığı ayrı incelenir. Şirketin kendi hesabından ödediği bir masraf, ortak tarafından ödenmiş kişisel gider alacağı olarak ikinci kez istenemez.
Ortağın kişisel harcaması, sırf şirket işleriyle aynı tarihte yapılmış olduğu için şirket gideri olmaz. Harcamanın amacı, ilgili işlem ve gerçek ödeme kaydı gösterilir. Şirket için alınan hizmete ilişkin faturayla bu faturanın ödendiğini gösteren belge aynı işlevde değildir. Harcamanın varlığı ve ortağın cebinden çıkmış tutar birlikte kanıtlanmalıdır. Önceden verilen şirket avansı veya sonradan yapılan geri ödeme de hesaba katılır.
Masraf alacağı hazırlanırken şirketle ilgisi, tarih, para birimi, ödeyen kişi ve kalan tutar ayrı sütunlarla gösterilebilir. Bu kayıt düzeni kanunun yeni bir şekil şartı değildir; istenen alacağın m.241’deki gider niteliğini açıklamaya yarar. Toplu bir toplam yerine kalemlerin izlenebilmesi, sermaye katkısı ile şirket lehine harcamanın karıştırılmasını önler. Belgesiz bir tahmin kesin masraf alacağı gibi sunulmamalıdır.
Finansal tablolar ve ortak cari hesabı tek başına neyi gösterir?
TTK 227, kollektif şirketin finansal tablolarının hazırlanmasını ve ortakların onayını düzenler. TTK 228 ise çıkarılmamış yılsonu bilançosunun çıkarılmasını isteme hakkını tanır. Kollektif şirket bilançosunun hazırlanması incelemesi, ortak alacaklarının dayanağını belirlemede kullanılacak kayıtları açıklar. Ancak muhasebe bakiyesi, talebin hukuki niteliği bakımından tek başına bütün değerlendirmeyi tamamlamaz.
Ortak cari hesabında sermaye aktarımı, masraf, ödünç para, ücret tahakkuku ve geri ödeme birlikte görünebilir. İflas kaydı için bu kalemler ayrıştırılır. Bakiyenin tamamını gider veya ücret olarak sunmak, TTK 241’in sermaye yasağını gözden kaçırır. Aynı şekilde hesabın adında ortak kelimesi bulunduğu için bütün bakiyeyi sermaye saymak da gerçek alacakları yanlış sınıflandırır. Her kalem dayanak işlemine geri bağlanmalıdır.
Kayıtlardaki düzeltmelerin tarihi korunur. İflastan sonra yapılan açıklama, ilk işlemin o tarihteki belgesiymiş gibi sunulmaz. Düzeltmenin hangi yanlışlığı giderdiği ve hangi önceki kaydı değiştirdiği açıkça gösterilir. Şirketin sonradan düzenlediği mutabakat yazısı ile geçmiş ödeme belgesi farklı delillerdir. Alacaklı sıfatındaki ortak, talebini denetlenebilir bir işlem ve ödeme zinciri üzerinden kurmalıdır.
Şirketin iflası ortağın da iflası demek değildir
TTK 240/1 şirketin iflasının ortakların iflasını gerektirmediğini belirtir. Şirket masasının borçlusu tüzel kişidir; ortağın şahsi malvarlığı ve varsa onun iflas süreci ayrı değerlendirilir. TTK 241’deki konu, ortağın şirketin iflas masasına hangi taleplerle girebildiğidir. Bu soru, şirket alacaklılarının ortağın şahsi malvarlığına hangi koşullarla başvurabileceğiyle aynı değildir.
TTK 239, şirket alacaklıları alacaklarını almadan ortakların kişisel alacaklılarının şirket mallarına başvuramayacağını düzenler. TTK 240/2 ise ortakların mallarına başvurulduğunda şirket ve kişisel alacaklılar arasındaki öncelik durumunu ayrıca açıklar. Bu hükümler, hangi malvarlığının ve hangi alacaklının konuşulduğunu doğru belirlemeyi gerektirir. Ortağın masaya yazdırdığı kendi alacağıyla, ortağın kişisel alacaklılarının talepleri birleştirilmemelidir.
Ortak bir yandan şirkete karşı ücret alacaklısı, diğer yandan şirket borçları bakımından sorumlu kişi olabilir. Bu sıfatların aynı kişide birleşmesi, m.241’in ücret veya gider kalemlerini yok etmez; fakat bütün karşılıklı ilişkilerin ayrı hukuki şartlarla incelenmesini gerektirir. Bir kalem için kayıt yapılması, diğer borçların ödendiği veya ortadan kalktığına ilişkin genel karar anlamına gelmez.
Masaya kayıt istemi ile alacağın kabulü farklı aşamalardır
TTK 241’de herhangi bir alacaklı gibi masaya girebilme ifadesi, ispat ve kayıt incelemesinden muafiyet yaratmaz. İİK 219, adi tasfiyede alacakların ve delillerin bildirilmesine ilişkin ilan düzenini içerir. İİK 230, iflas idaresinin alacak iddialarını araştırıp kabul veya ret kararı vermesini düzenler. Başvuru yapıldığına ilişkin kayıt ile alacağın kabul edildiğine ilişkin karar ayrı belgeler olarak izlenir.
İflas masasına alacak kaydı rehberi, genel kayıt sürecini açıklar. Kollektif ortak bu sürece katılırken talebinin m.241’e göre hangi kaleme girdiğini ayrıca belirtmelidir. Başvuruda sermaye, işlemiş faiz, ücret ve gider tek toplam olarak sunulduğunda, kabul edilebilir kalemle yasak kapsamındaki kalem arasındaki ayrım belirsizleşir. Ayrı hesap ve ayrı delil bu nedenle önem taşır.
İflas masası veya idaresinin talebi incelemesi, ortağın şirket içi bilgi ve belgeye sahip olmasının yerine geçmez. Ortaklık sözleşmesi, ilgili ücret hükmü, gerçek gider belgeleri ve faiz hesabı başvuruyu somutlaştırır. Şirket kayıtlarına erişmiş olmak, iddianın ispat edilmiş olduğu anlamına gelmez. Başvurunun hangi belgelere dayandığı, belgelerin neyi kanıtladığı ve tutar hesabıyla bağlantısı açıkça açıklanmalıdır.
Sıra cetvelindeki ret veya eksik kabul nasıl değerlendirilir?
İİK 232, alacakların incelenmesinden sonra sıra cetvelinin düzenlenmesini öngörür. Alacağın varlığı veya miktarı yönünden ret ya da eksik kabul ile yalnız sıraya ilişkin uyuşmazlık farklıdır. İİK 235, kendi talebinin reddi veya azaltılması iddiasında masaya karşı dava yolunu, yalnız sıraya ilişkin itirazda ise icra mahkemesine şikâyeti ayırır. Başvurunun gerçek uyuşmazlığa uygun kurulması gerekir.
Sıra cetveline itiraz ve şikâyet ayrımı yazısı bu yolları karşılaştırır. Ortağın sermaye kalemi m.241 nedeniyle kabul edilmemişse, bunu yalnız sıra değişikliği isteği gibi sunmak sorunun esasını karşılamaz. Ücret veya giderin tutarı tartışılıyorsa hesap ve delil yönünden ret gerekçesi incelenir. İlan ve bildirim kayıtları da başvuru süresinin doğru değerlendirilmesi için korunur.
Masaya kabul, alacağın tamamının fiilen tahsil edileceğini garanti etmez. Dağıtım, masanın varlığı ve kanuni sıra düzeni içinde yapılır. Ortağın şirket faaliyetlerine çok katkı sunmuş olması, kanunda bulunmayan ödeme önceliği yaratmaz. Buna karşılık ortaklık sıfatı tek başına açıkça izin verilen ücret ve gider kalemlerinin reddine de gerekçe olamaz. Her kalem kendi kanuni niteliğiyle incelenmelidir.
Talep dosyası kalem kalem nasıl hazırlanır?
Önce şirketin türü, iflas kararı ve ortağın sıfatı belirlenir. Ardından talep edilen her tutar sermaye, işlemiş faiz, ücret veya şirket lehine gider olarak hukuki dayanağına göre ayrılır. Sermaye dışındaki başka borç ilişkisi ileri sürülüyorsa ayrı açıklanır. Her kalem için tarih, belge, alınmış ödeme ve kalan tutar gösterilir. Aynı paranın iki farklı başlıkta yeniden talep edilmesi engellenir.
Faiz satırında anapara dayanağı ve hesap dönemi; ücret satırında sözleşme hükmü ve hak edilen dönem; gider satırında şirket lehine işlem ve gerçek ödeme yer alır. İflas öncesinde geri alınan veya mahsup edilen tutarlar ayrıca belirtilir. Şirketin son kayıtlarıyla banka hareketleri uyuşmuyorsa farkın nedeni açıklanır. Sırf bir toplamı desteklemek için belgesiz hizmet veya yapılmamış gider kalemi eklenmez.
Bu çalışma alacağın kendiliğinden kabulünü sağlamaz; kanunun ayırdığı hakların doğru biçimde ileri sürülmesini sağlar. TTK 241’in açık sermaye yasağı ile tanıdığı faiz, ücret ve gider imkânı birlikte korunur. Ortağın iddiası ne şirket zararından bağımsız sınırsız geri ödeme talebi olarak ne de ortak olduğu için hiçbir hakkı bulunmadığı şeklinde sunulur. Hukuki sonuç, gerçek işlemin ve kanuni şartların değerlendirilmesine bağlıdır.
Sermaye katkısı ile ayrı finansman ilişkisinin belgeleri
Ortağın şirkete birden fazla tarihte para aktarmış olması, bütün ödemelerin aynı hukuki sebebe dayandığını göstermez. Sermaye taahhüdünün ifası, şirket lehine giderin karşılanması ve ayrı bir ödünç ilişkisi kayıtlarla ayrılır. TTK 228’in sermaye faizi ile şirkete ödünç verilen paranın faizini ayrı anması da bu ayrımın önemini gösterir. Her aktarımın tarihi, sözleşmesi, şirketin kabul kaydı ve geri ödeme düzeni birlikte incelenmelidir.
Ödünç iddiası ileri sürülen tutarın gerçekte sermaye taahhüdünü yerine getirip getirmediği açıklaştırılır. Banka açıklamasında kullanılan tek kelime, bütün sözleşme ve şirket kayıtlarını geçersiz hale getirmez. Buna karşılık gerçek bir ayrı ilişki de yalnız tarafın ortak olması nedeniyle otomatik sermaye sayılamaz. Talebin doğru sınıflandırılması, m.241’deki yasağın uygulanacağı alanı belirler; alacağın varlığına, miktarına ve iflas kaydındaki diğer şartlara ilişkin inceleme bundan sonra ayrıca sürer.
Sık sorulan sorular
Kollektif ortak koyduğu sermayeyi iflas masasına alacak yazdırabilir mi?
TTK 241, koyduğu sermaye ve işlemekte olan faizler için masaya girmesini yasaklar. Sermayeye sonradan alacak adı verilmesi tek başına bu sonucu değiştirmez.
Ortağın şirkete karşı hiçbir alacağı kabul edilmez mi?
Bu doğru değildir. TTK 241 işlemiş faizler, ücretler ve şirket lehine yapılan giderler için herhangi bir alacaklı gibi masaya girilebileceğini açıkça düzenler.
İşlemiş faiz ile gelecekte işleyecek faiz aynı kalem midir?
Hayır. TTK 241 bu ayrımı açıkça yapar. Faizin dayanağı, dönemi ve hesap kesiti gösterilir; gelecekteki tutar geçmişte işlemiş faiz olarak yazılamaz.
Şirket sözleşmesinde ücret yoksa ortaklık otomatik ücret doğurur mu?
Sırf ortaklık sıfatı otomatik ücret yaratmaz. Ücretin geçerli dayanağı ve hak edilmesi TTK 132 ve 228 ile ilgili gerçek şirket belgeleri üzerinden incelenir.
Ortak ücreti her durumda işçi alacağı önceliği taşır mı?
Hayır. İİK 206’daki iş ilişkisine bağlı öncelik koşulları ayrıca aranır. Şirket sözleşmesinden doğan bir tutara ücret denmesi tek başına işçi alacağı niteliği vermez.
Şirketin ödediği gider ortak tarafından yeniden istenebilir mi?
Aynı gider iki kez talep edilemez. Ortağın gerçekten yaptığı ve geri almadığı şirket lehine harcama belirlenir; avans ve geri ödemeler hesaba katılır.
Ortak cari hesabının bütün bakiyesi alacak olarak kabul edilir mi?
Hesabın kalemleri ayrıştırılır. Sermaye, ücret, gider ve farklı borç ilişkileri aynı hukuki niteliği taşımaz. Muhasebe başlığı tek başına m.241 incelemesini tamamlamaz.
Şirket iflas ettiğinde ortak da otomatik iflas eder mi?
TTK 240/1 şirketin iflasının ortakların iflasını gerektirmediğini belirtir. Şirket masası ile ortağın kişisel durumu ayrı hukuki süreçlerdir.
Alacak kaydı başvurusu yapmak kabul edilmiş sayılmak mıdır?
Hayır. İİK 230 uyarınca iddia araştırılır ve kabul veya ret değerlendirmesi yapılır. Başvuru belgesi ile kabul kararı ayrı aşamaları gösterir.
Masaya kabul edilen ortağa alacağının tamamı mutlaka ödenir mi?
Hayır. Tahsil, masa varlığı ve kanuni dağıtım sırasına bağlıdır. TTK 241 kayıt imkânı tanır; tam ödeme veya otomatik öncelik garantisi vermez.
Resmî kanun kaynakları
Ortağın özel durumu 6102 sayılı Türk Ticaret Kanunu m.241; sermaye ve ücret dayanakları m.127–128, m.132 ve m.227–228; şirket ile ortakların iflas ayrımı m.239–240 üzerinden incelenir. Kayıt ve sıra işlemleri için 2004 sayılı İcra ve İflas Kanunu m.195, m.206, m.219, m.230, m.232 ve m.235 birlikte dikkate alınır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
