Emtia Poliçesinde Depo Adresi Yanlışsa Hasar Tazminatı Ödenir mi?
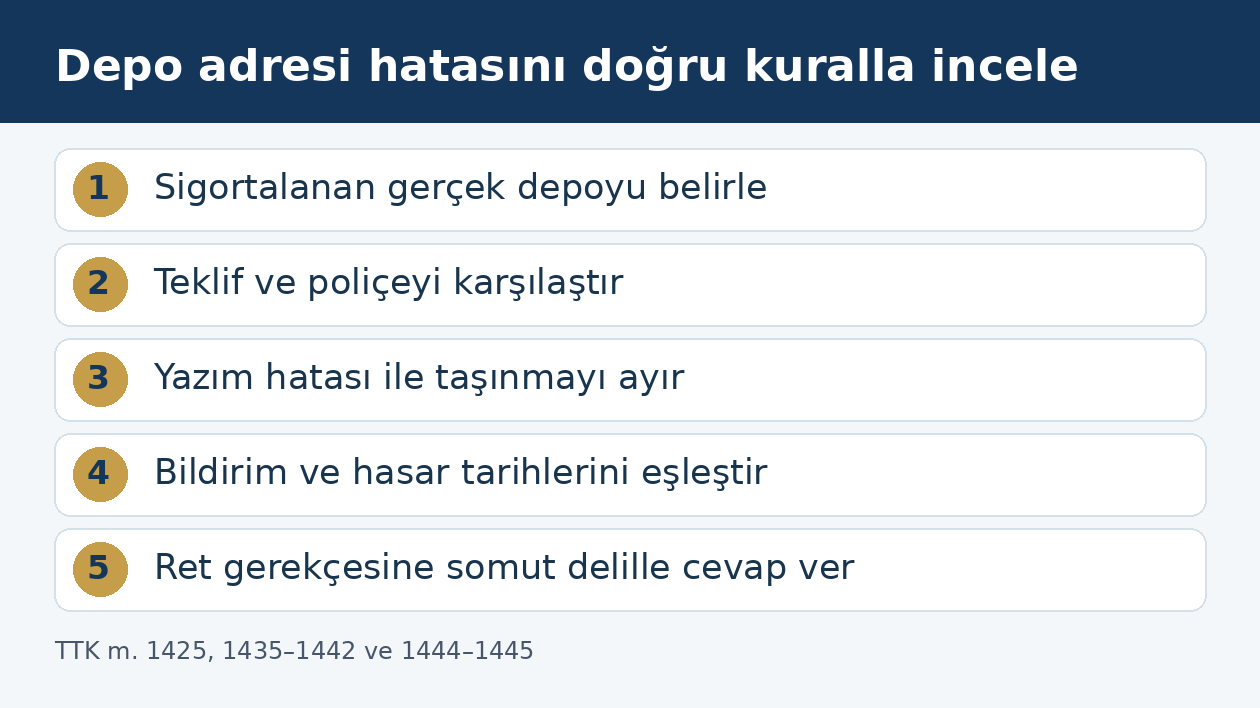
Emtia poliçesinde depo adresinin yanlış görünmesi, tek başına bütün hasarın reddedilmesini veya ödenmesini gerektiren bir kanun kuralı değildir. Önce hangi deponun sigortalanması konusunda anlaşıldığı, gerçek adresin nasıl bildirildiği ve malların sonradan taşınıp taşınmadığı belirlenir. Doğru teklifin poliçeye farklı geçirilmesi TTK m. 1425; başlangıçtaki beyan ihlali m. 1435–1442; sözleşmeden sonraki risk değişikliği ise m. 1444–1445 kapsamında ayrı incelenir.
Bu yazı, Türk hukukuna tabi ticari stok sigortasında belirli depo adresinin yanlış yazılması veya yanlış depo kabul edilmesi sorununu ele alır. Şirket merkez adresi, fatura adresi ve sigortalı malların bulunduğu yer birbirinden ayrılmalıdır. Hasar dosyasının sonucu, bu yerleri tek bir adres alanı gibi değerlendirmeden sözleşme ve fiilî stok hareketleriyle kurulur.
Şirket adresi ile sigortalanan depo adresi aynı kayıt değildir
Ticari işletmenin merkezinin bulunduğu yer ile stoklarını tuttuğu depo farklı adreslerde bulunabilir. Poliçedeki sigorta ettiren bilgisi işletmenin kimliğini, riziko adresi ise teminatın yer bakımından kapsamını açıklayan ayrı kayıtlardır. Merkez adresinin doğru olması, depo adresinin de doğru gösterildiğini kanıtlamaz.
TTK m. 1409/1, sigortacının sözleşmede öngörülen rizikonun gerçekleşmesinden doğan zarardan sorumluluğunu düzenler. Bu nedenle önce hangi malların hangi yerde ve hangi risklere karşı sigortalandığı belirlenir. Sadece şirket unvanının poliçede bulunmasından hareketle işletmenin bütün depolarındaki malların teminat altında olduğu sonucu çıkarılmaz.
Adres incelemesinde mahalle, cadde, kapı numarası ve bağımsız bölümle yetinilmemelidir. Sözleşme ekindeki depo listesi, bina veya blok tanımı, kat, saha planı ve stokların fiilî konumu birlikte eşleştirilir. Aynı tesis içindeki farklı binaların güvenlik ve kullanım koşulları farklıysa bunların hangi kapsamda kabul edildiği ayrıca gösterilir.
Yazım hatası, yanlış beyan ve taşınma nasıl ayrılır?
İlk durum, sigorta ettirenin doğru depoyu bildirmesine rağmen poliçede başka adres veya numaranın yazılmasıdır. Burada teklif ve kabul edilen şartlarla poliçe arasındaki uyumsuzluk araştırılır. İkinci durum, sözleşme kurulurken gerçek stok yeri hakkında yanlış ya da eksik bilgi verilmesidir; beyan yükümlülüğünün koşulları bu başlık altında incelenir.
Üçüncü durum, sözleşme başlangıcında doğru olan yerin sonradan değişmesidir. Malların başka depoya geçirilmesi, hasardan önce veya sonra yapılmış olmasına göre farklı önem taşır. Başlangıçtaki yazım yanlışını sonradan taşınma gibi göstermek de gerçek taşınmayı yalnız adres düzeltmesi diye adlandırmak da dosyanın zaman sırasını bozar.
| Belirlenen durum | Esas belge | Başlıca hukuki inceleme |
|---|---|---|
| Doğru teklif, farklı poliçe kaydı | Kabul edilmiş teklif ve poliçe | TTK m. 1425 |
| Başlangıçta yanlış risk bilgisi | Soru formu, başvuru ve gerçek depo kaydı | TTK m. 1435–1442 |
| Sözleşmeden sonra gerçek yer değişikliği | Stok hareketi ve bildirim tarihi | Teminat kapsamı ile TTK m. 1444–1445 |
Doğru adres teklifte varsa poliçedeki farklı kayıt ne ifade eder?
TTK m. 1425/2 uyarınca poliçe ve zeyilname eklerinde teklifnameden veya kararlaştırılan hükümlerden farklı olup sigorta ettiren, sigortalı ya da lehtar aleyhine öngörülen hükümler geçersizdir. Bu nedenle kabul edilen risk adresi ile düzenlenen poliçe arasındaki fark, yalnız “poliçede böyle yazıyor” gerekçesiyle geçiştirilmez.
Teklifnameden farklı poliçe hükmü incelemesi için başvurunun bütün ekleri gerekir. Depo listesi gönderilmiş fakat fiyat teklifi farklı bir depo esas alınarak hazırlanmışsa hangi kapsamın kabul edildiği açıklığa kavuşturulur. Ön görüşmedeki her adres paylaşımı, o yerin sigortalanmasına ilişkin tamamlanmış anlaşma değildir.
E-posta ekinin adı kadar içeriği, gönderim tarihi, alıcısı ve kabul cevabı saklanır. Sonradan oluşturulan düzeltilmiş bir liste, ilk anlaşmanın tarihli nüshasının yerine konulmaz. Gerçek amaç, geçmiş kaydı değiştirmek değil, sözleşmenin kurulduğu sırada hangi deponun taraflarca kabul edildiğini göstermektir.
Kapı numarası değişmesi ile deponun taşınması aynı mı?
İdari adres düzenlemesi nedeniyle cadde veya kapı numarasının değişmesi, malların fiziksel olarak başka yere taşındığını göstermez. Eski ve yeni adresin aynı taşınmazı işaret ettiğini gösteren resmî kayıt, kira sözleşmesi eki, yerleşim planı ve tarihli fotoğraflar birlikte incelenir. Yalnız numara farkına bakılarak yeni depo kabulü yapılamaz.
Buna karşılık aynı işletme unvanı altında başka binaya veya kiralık ek sahaya geçilmesi gerçek yer değişikliğidir. Eski ve yeni yerin aynı ilçede bulunması, sözleşmedeki yer sınırını kendiliğinden genişletmez. Depolar arası mesafenin kısa olması da teminat kabulü veya risk koşullarının değişmediği konusunda tek başına yeterli değildir.
Adresin tanımlanması ile risk özellikleri ayrı fakat bağlantılıdır. İki kayıt aynı yeri gösteriyorsa bu durum belgeyle düzeltilir; gerçekten farklı yerler söz konusuysa yeni yerin teminata dahil edilmesi ve risk değişikliği ayrı araştırılır. Böylece basit numaralandırma farkı ile sigortalanan konunun değişmesi birbirine karıştırılmaz.
Depo başlangıçta yanlış bildirilmişse hangi şartlar aranır?
TTK m. 1435, sözleşme yapılırken bilinen veya bilinmesi gereken önemli hususların açıklanmasını ister. Bildirilmeyen ya da yanlış bildirilen durum, sözleşmenin yapılmamasını veya farklı şartlarla yapılmasını gerektirecek nitelikteyse önemlidir. Sigortacının yazılı veya sözlü sorduğu hususlar aksi ispat edilene kadar önemli sayılır.
TTK m. 1436, yazılı soru listesi verilen durumda liste dışındaki hususlar için ayrıca bir sınır getirir; önemli hususun kötüniyetle saklanması istisnadır. Sigortacının ek soruları da yazılı ve açık olmalıdır. Depo bilgisi formdaki farklı alanlara dağıtılmışsa hangi sorunun hangi cevabı istediği, tamamlanmış başvurudan kontrol edilir.
Sigorta beyan yükümlülüğü ile ilgili sonuç için yanlışlığın varlığı yanında önemi ve hasara etkisi de araştırılır. Adresin kim tarafından girildiği, sigorta ettirenin verdiği bilgi ve son onayın kapsamı ayrılır. Aracının veya veri girişini yapan kişinin hatası, delil incelenmeden sigorta ettirenin kasıtlı gizlemesi sayılmaz.
Sigortacı gerçek depoyu önceden biliyorsa
TTK m. 1438, gerçek durumu bilen sigortacının beyan yükümlülüğü ihlaline dayanarak sözleşmeden cayamayacağını düzenler. Gerçek durumun sigortacı tarafından bilindiğini ispat yükü sigorta ettirene aittir. Buradaki ölçüt gerçek bilgidir; “araştırsaydı öğrenirdi” iddiası aynı olguyu tek başına karşılamaz.
Başlangıç risk incelemesi, depo ziyaret raporu, adresi ve bina kimliğini gösteren fotoğraflar, sigortacıya gönderilen kira sözleşmesi veya onaylı depo çizelgesi bu ispatta değerlendirilir. Belgenin yalnız bir aracıda bulunması ile sigortacının bilgi sahibi olması eşit kabul edilmez; aracının görevi, yetkisi ve iletim kayıtları incelenir.
TTK m. 1442 ayrıca cayma hakkından vazgeçilmesi, ihlale sigortacının sebep olması ve bazı sorular cevapsızken sözleşmenin yapılması hâllerini düzenler. Bu kuralların hangi olaya uygulandığı açıkça belirtilmelidir. Caymanın engellenmesi ile sözleşmede hiç kabul edilmemiş her yerin teminat kapsamına girmesi aynı sonuç değildir.
Yanlış başlangıç beyanı hasardan sonra nasıl değerlendirilir?
TTK m. 1439/2, ihmal ile kasıt arasında ayrım yapar. İhmal nedeniyle beyan ihlalinde, ihlalin tazminat miktarına veya rizikonun gerçekleşmesine etki edebilecek nitelikte olması gerekir; indirim ihmalin derecesine göre yapılır. Sadece adres farkının bulunması bütün tazminatın sıfırlanması için yeterli açıklama değildir.
Kasıt hâlinde beyan ihlali ile gerçekleşen riziko arasında bağlantı varsa sigortacının ödeme borcu ortadan kalkar. Bağlantı bulunmuyorsa ödenen primle ödenmesi gereken prim arasındaki oran esas alınır. Bu nedenle teknik rapor, gerçek deponun hangi özelliğinin hasarın oluşumuna veya miktarına etkisini somut olarak incelemelidir.
Sigortacı hasardan önce ihlali öğrenmişse m. 1439 ve 1440 kapsamındaki cayma veya prim farkı süreci ayrıca değerlendirilir. Cayma, ihlalin öğrenilmesinden itibaren on beş gün içinde sigorta ettirene bildirilir; istenen prim farkı on gün içinde kabul edilmezse sözleşmeden cayılmış sayılır. Bu süreler, hasar sonrası tazminat değerlendirmesiyle karıştırılmaz.
Stoklar poliçe başladıktan sonra başka depoya taşınmışsa
Önce yeni yerin mevcut sözleşmenin yer bakımından kapsamına girip girmediği incelenir. Birden fazla depo için düzenlenmiş teminat, adres listesi, geçici depolama kaydı veya özel şart varsa metin ve kabul edilen sınırlar esas alınır. Riziko ağırlaşması hükümleri, hiç kararlaştırılmamış sınırsız bir coğrafi teminat yaratmaz.
TTK m. 1444, sözleşmeden sonra sigortacının izni olmadan rizikoyu veya mevcut durumu ağırlaştırarak tazminat tutarının artmasını etkileyen davranışları düzenler. Sigorta ettirenin veya onun izniyle yapılan ağırlaştırıcı işlemlerde derhâl bildirim gerekir. Bilgisi dışında yapılan işlemlerde bildirim, öğrenmeden itibaren en geç on gündür.
Riziko ağırlaşması incelemesinde yeni deponun yangın yükü, korunma düzeyi, su baskınına ilişkin koşulları ve kullanım biçimi somutlaştırılır. Sırf posta adresinin değişmesiyle her kanuni koşulun gerçekleştiği kabul edilmez. Taşınma talimatı, fiilî sevk tarihleri ve sigortacıya bildirimin ulaştığı tarih birlikte tutulur.
Adres zeyli talebi ile kabul edilmiş değişiklik arasındaki fark
Yeni depo için zeyil istenmesi, talebin kabul edildiği ve istenen tarihten itibaren teminat başladığı anlamına tek başına gelmez. Sigortacının kabul cevabı, ek prim bilgisi ve değişikliğin yürürlük tarihi incelenir. Buna karşılık anlaşma kurulmuşken yalnız belgenin henüz düzenlenmemesi de sözleşmenin hiç bulunmadığı sonucunu zorunlu kılmaz; TTK m. 1424/3 genel ispat kurallarına başvurur.
TTK m. 1445/1, sigortacının ağırlaşmayı öğrenmesinden itibaren bir ay içinde fesih veya prim farkı istemesini düzenler. Farkın on gün içinde kabul edilmemesi kanundaki fesih sonucunu doğurur; süresinde kullanılmayan haklar düşer. Eski duruma dönülmesi ve m. 1445/4 istisnaları ayrıca gözetilir.
Hasar ağırlaşmadan sonra gerçekleşmişse m. 1445/5, ihmal, kasıt ve gerçekleşen rizikoyla bağlantıya göre ayrı sonuçlar kurar. İhmalde etkili ihlal ve kusur derecesiyle indirim; kasıt ve bağlantıda fesih ile ödeme yapılmaması; bağlantı yoksa prim oranı incelenir. Bildirim ve feshin hüküm doğurma süreleri içindeki olaylarda m. 1445/7 de ayrıca uygulanır.
Hangi belgeler adres uyuşmazlığını çözer?
Tek bir kronolojide teklif, kabul, poliçe, depo kira başlangıcı, ilk stok girişi, yer değişikliği, zeyil talebi ve hasar tarihleri sıralanır. Stokun hasar anında nerede bulunduğu sevk irsaliyesi, depo giriş kaydı, stok hareketi ve fiziksel tespitle eşleştirilir. Fatura düzenleme adresi, malın fiziksel yerini tek başına göstermez.
Depo binasının tanımı ve stokun kimliği birbirini tamamlamalıdır. Aynı tesis içindeki farklı alanlar, başka işletmeye ait mallar ve hasardan sonra geçici olarak taşınan ürünler ayrı kaydedilir. Hasardan sonra düzenlenen tespit adresinin, hasarın meydana geldiği adres sanılmasını önlemek için her işlem zamanı belirtilir.
Elektronik kayıtların belge niteliği HMK m. 199 kapsamında değerlendirilir. Yazışmaların özgün dosyaları, ekleri ve tarih bilgileri korunmalıdır. HMK m. 190 ve 194 uyarınca hangi adres iddiasının hangi belgeye dayandığı açıklanır; teknik olayla hukuki yorum birbirinden ayrılır.
Adres gerekçeli ret yazısına nasıl karşılık verilir?
Ret yazısının yalnız adres farklılığını mı, sözleşmede bulunmayan bir yeri mi, başlangıç beyanını mı yoksa sonradan ağırlaşmayı mı esas aldığı belirlenir. Her gerekçe farklı kanuni koşul içerdiğinden tek cümlelik itiraz yeterli değildir. Talepte doğru kapsam, olay sırası ve dayanılan belgeler ayrı gösterilir.
TTK m. 1409/2 kapsamındaki teminat dışılık ispatı, sigortalının hasarın gerçekleşmesi ve miktarına ilişkin delillerinin yerine geçmez. Hasar TTK m. 1446 uyarınca gecikmeksizin bildirilir; m. 1447 kapsamındaki gerekli bilgi ve belgeler makul sürede sağlanır. Adres tartışması devam ederken zararı azaltma yükümlülüğü de ihmal edilmez.
Muacceliyet TTK m. 1427, zamanaşımı m. 1420 çerçevesinde ayrıca takip edilir. Mal sigortasında iki yıllık muacceliyet süresi ve ilgili altı yıllık üst süre, saklı tutulan özel hükümlerle birlikte incelenir. Ticari para alacağı veya tazminat davasında TTK m. 5/A arabuluculuğu gözetilir; salt düzeltme yazışması sürmesi süreleri kendiliğinden durdurmaz.
Sık sorulan sorular
Poliçede şirket merkezi doğru, depo yanlışsa sorun çözülmüş sayılır mı?
Hayır. Sigorta ettirenin kimlik adresi ile stokların sigortalandığı riziko adresi ayrı kayıtlardır. TTK m. 1409 çerçevesinde hangi yerdeki malların teminata alındığı belirlenir. Şirket unvanının doğru olması, işletmenin bütün depolarını otomatik olarak kapsamaz.
Doğru depo adresini e-postayla gönderdim; poliçe farklı yazılmışsa ne önemlidir?
Kabul edilmiş teklifin tam içeriği, ekleri ve poliçe karşılaştırılır. TTK m. 1425/2, poliçe ve zeyilname eklerinde kabul edilmiş tekliften farklı aleyhe hükümleri geçersiz sayar. Her ön bilgi paylaşımı tamamlanmış kabul anlamına gelmediğinden, adresin gönderilmesiyle o kapsamın kabulü ayrı belgelenmelidir.
Belediye kapı numarasını değiştirdiyse yeni depo mu oluşur?
İdari numara değişikliği fiziksel taşınmayla aynı değildir. Eski ve yeni adresin aynı yeri gösterdiği resmî kayıt ve tesis belgeleriyle ortaya konulur. Mallar gerçekten başka binaya geçirilmişse bu durum adres düzeltmesi olarak gösterilmez; teminat ve risk değişikliği ayrıca incelenir.
Yanlış depo adresi her durumda kasıtlı yanlış beyan mıdır?
Hayır. Bilginin kim tarafından verildiği, sisteme nasıl işlendiği, önemi ve sigorta ettirenin kusuru belirlenir. TTK m. 1435–1439 ihmal ile kastı ve hasarla bağlantıyı ayırır. Her adres farkını kasıtlı gizleme sayan genel bir kural yoktur.
Sigortacı gerçek depoyu ziyaret etmişse cayma hakkı etkilenir mi?
TTK m. 1438 uyarınca gerçek durumu bilen sigortacı, beyan ihlaline dayanarak cayamaz. Gerçek bilgiyi ispat yükü sigorta ettirendedir. Ziyaret raporu, adres tanımı ve bilginin sigortacıya ulaşması incelenir; yalnız araştırabilirdi iddiası gerçek bilgiyle aynı değildir.
Depoyu kendi kararımla değiştirdiysem bildirim için on gün bekleyebilir miyim?
TTK m. 1444 kapsamındaki ağırlaştırıcı işlem sigorta ettiren veya onun izniyle yapılmışsa bildirim derhâldir. On günlük süre, bilgisi dışında yapılan işlemlerin öğrenilmesinden başlar. Önce değişikliğin teminat ve riziko bakımından niteliği belirlenir; on gün genel bekleme hakkı değildir.
Zeyil talebi göndermek yeni depoyu kendiliğinden sigortalatır mı?
Talep ile kabul ayrıdır. Kabul edilen kapsam ve yürürlük tarihi ispatlanmalıdır. Ancak anlaşma kurulmuşken poliçe belgesinin henüz düzenlenmemesi de otomatik sözleşme yokluğu yaratmaz; TTK m. 1424/3 genel ispat kurallarını saklı tutar. Yazışmaların tamamı birlikte okunur.
Yeni deponun riski daha yüksekse bütün hasar reddedilir mi?
TTK m. 1445, her değişiklik için otomatik tam ret öngörmez. Hasar sonrasında ihmal veya kasıt, bildirim ihlali ve rizikoyla bağlantı ayrı değerlendirilir. İhmalde etkili ihlal ve dereceye göre indirim; kasıt ile bağlantı veya bağlantısızlıkta farklı kanuni sonuçlar vardır.
Hasardan sonra malların başka yere taşınması nasıl belgelenir?
Hasarın gerçekleştiği yer, tespit veya koruma amacıyla sonradan götürülen yerden ayrılır. Sevk kaydı, stok listesi, fotoğraflar ve zaman bilgileri korunur. Sonraki tespit adresinin ilk hasar adresi sanılması önlenir; TTK m. 1447 ve 1448 kapsamındaki yükümlülükler gözetilir.
Adres düzeltme yazışmaları dava süresini durdurur mu?
Yazışmaların sürmesi kendiliğinden süreyi durdurmaz. TTK m. 1420 ve 1427 çerçevesinde süre ile muacceliyet izlenir; kanuni durma ve kesilme sebepleri ayrıca değerlendirilir. Ticari para veya tazminat davasında TTK m. 5/A arabuluculuk şartı da dikkate alınır.
İstanbul ve Mersin bağlantılı stok sigortası dosyalarında merkez, depo ve liman çevresindeki geçici bekletme yerlerinin kayıtları birbirinden ayrılır. Depo kira belgesi, stok hareketleri, sigorta teklifinin ekleri ve zeyil yazışmaları aynı zaman çizelgesinde değerlendirilir. Şehrin veya ilçenin adı tek başına teminatı belirlemez; kabul edilmiş yer kapsamı ve hasar anındaki gerçek stok konumu esas alınır.
Kanun maddeleri ve resmî kaynaklar
- 6102 sayılı Türk Ticaret Kanunu: 5/A, 1409, 1420, 1424–1425, 1427, 1435–1448, 1452
- 6100 sayılı Hukuk Muhakemeleri Kanunu: 190, 194, 199
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
