Eşlerin Malları İçin Resmî Envanter Nasıl İstenir? TMK m. 216 ve Bir Yıllık Karine
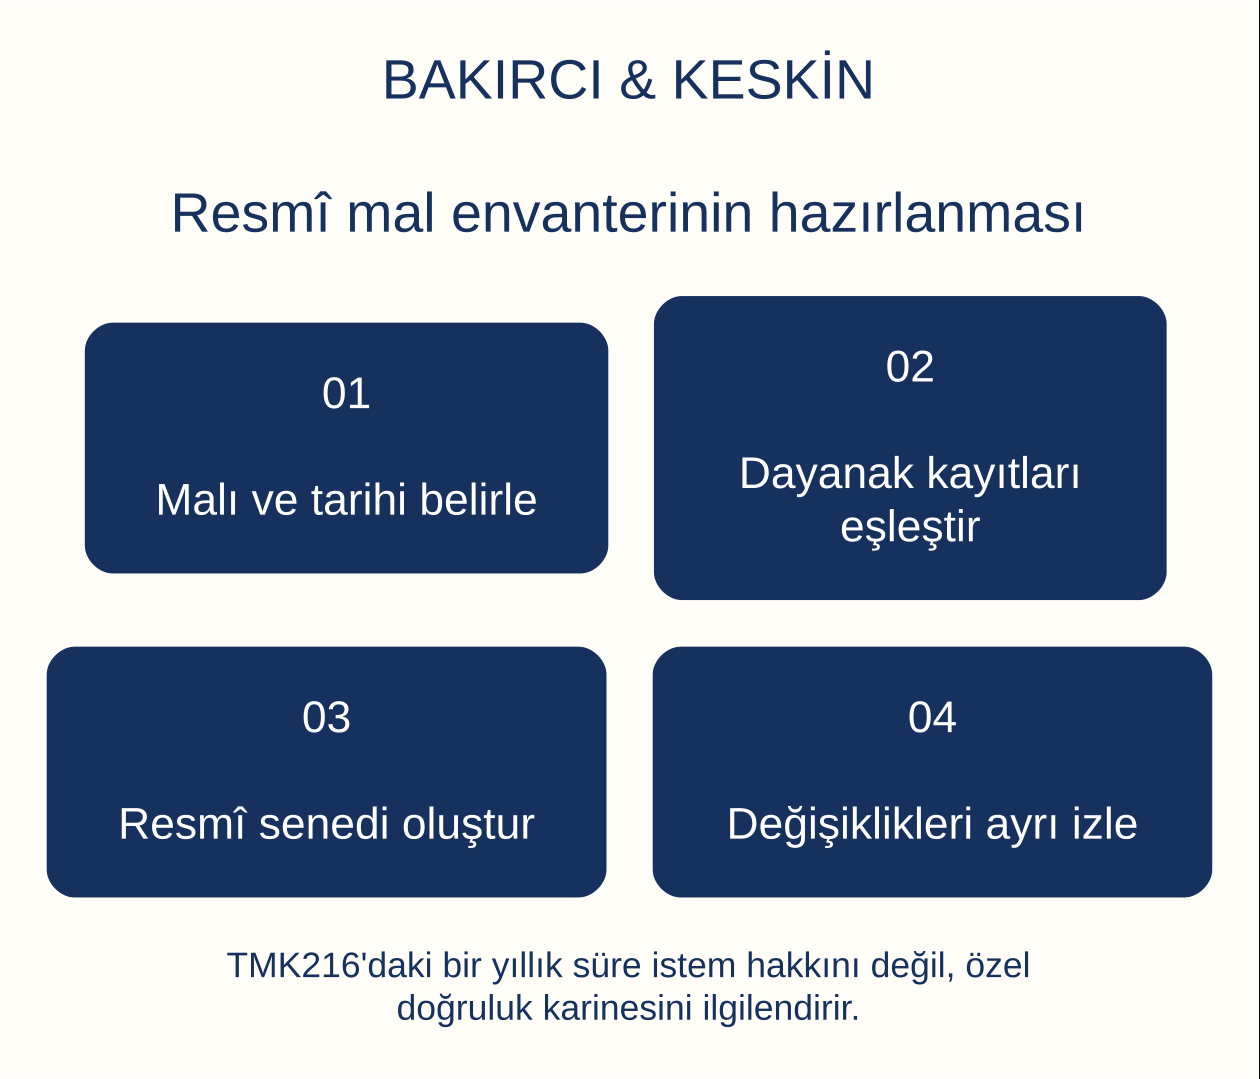
Türk Medeni Kanunu’nun 216. maddesine göre eşlerden her biri, diğerinden her zaman mallarının envanterinin resmî senetle yapılmasını isteyebilir. Envanter malların getirilmesinden itibaren bir yıl içinde hazırlanmışsa, aksi ispat edilinceye kadar doğru kabul edilir. Bir yıllık süre, envanter isteme hakkını sona erdiren bir hak düşürücü süre değildir; kanunun özel doğruluk karinesine ilişkindir.
Resmî envanter, hangi malın hangi tarihte mevcut olduğunu ve envanterde nasıl kaydedildiğini belgelemeye yarar. Tek başına mal rejimini değiştirmez, taşınmazı diğer eşe devretmez veya bütün malları kişisel mal yapmaz. Uyuşmazlık doğmadan önce hazırlanması, ileride kaybolacak kayıtların düzenli biçimde bir araya getirilmesini sağlar. Hukuki dayanak TMK m. 216 ve mal rejimine ilişkin resmî kanun metnidir.
Resmî envanter istemek için boşanma davası gerekir mi?
TMK m. 216, hakkı boşanma davasına veya mal rejimi tasfiyesinin başlamasına bağlamaz. Eşlerden her biri diğerinden her zaman resmî envanter isteyebilir. Bu nedenle evlilik düzenli biçimde devam ederken de malların tespiti talep edilir. Envanter hazırlamak, kanunun öngördüğü bir kayıt ve ispat aracıdır; tek başına evliliğin sona erdirilmesi iradesini göstermez.
Hüküm, eşler arasındaki mal rejimine ilişkin genel hükümler arasında yer alır. İstem hazırlanırken evlilik tarihi ve uygulanan mal rejimi belirtilir; ancak envanter hakkı yalnızca boşanmada katılma alacağı isteyen eşin başvurabileceği bir yol gibi sunulamaz. Her iki eş de kanunun tanıdığı hakkın sahibidir.
Talebin amacı ve kapsamı açık yazılmalıdır. Belirli tarihte evliliğe getirilen malların mı, sonradan edinilen belirli varlıkların mı, yoksa mevcut bütün malvarlığının mı kayıt altına alınacağı gösterilir. Kapsamın açıklanması, ileride bir malın bilinçli olarak mı dışarıda bırakıldığı yoksa unutulduğu mu tartışmasını azaltır.
Bir yıllık süre ne zaman başlar ve ne sonuç doğurur?
TMK m. 216’nın ikinci fıkrası süreyi malların getirilmesine bağlar. Kanundaki ifade, bütün mallar yönünden otomatik olarak evlilik yıldönümünü esas alan tek bir tarih değildir. Her malın hangi tarihte getirildiği belirlenmeli ve envanterin düzenlenme tarihiyle karşılaştırılmalıdır. Sonradan edinilen mal için başlangıç olgusu, önceden mevcut malınkiyle aynı kabul edilmez.
Bir yıl içinde yapılan envanter bakımından kanun, aksi ispatlanmadıkça doğruluk kabulü getirir. Bu karine, envanterin içeriğini her türlü itirazdan bağışık hale getirmez. Yanlış kaydı gösteren delil sunulabilir. Bununla birlikte kanuni karineden yararlanan kişi, envanterin ilgili süre içinde yapıldığını gösterecek tarih ve edinim kayıtlarını dosyasında bulundurmalıdır.
Bir yıl geçtikten sonra envanter hazırlanmasını yasaklayan bir hüküm yoktur. Bu durumda envanter isteme hakkı devam eder; fakat ikinci fıkradaki özel karinenin zaman şartı gerçekleşmez. Geç hazırlanmış belgeyi hiç değeri yokmuş gibi değerlendirmek de, zamanında hazırlanmış belgeyle her yönden aynı saymak da doğru değildir.
Eşlerin kendi hazırladığı liste resmî envanter sayılır mı?
TMK m. 216 resmî senet şeklini arar. Eşlerin bilgisayarda hazırlayıp sakladığı liste, fotoğraf dosyası veya imzalı bir aile içi tutanak, sırf iki tarafın elinde bulunduğu için resmî senet haline gelmez. Bu belgeler ilgili ispat kuralları kapsamında değerlendirilir; ancak kanunun belirlediği resmî envanter işlemiyle aynı nitelikte oldukları ileri sürülemez.
Noterlikte hazırlanacak metnin ne tür işlem olduğu, yalnızca imza onayına mı yoksa düzenleme işlemine mi konu edildiği açıkça belirlenmelidir. HMK m. 204, düzenleme şeklindeki noter senetleri ile ilgililerin beyanına dayanılarak tasdik edilen senetlerin ispat gücünü ayrı fıkralarda düzenler. Bu ayrım, belgenin hangi olguyu ne ölçüde ispatladığını anlamak için gereklidir.
Resmî işlem yapılması, içeriğe yazılan her ekonomik değerlendirmenin kamu görevlisi tarafından bağımsız biçimde doğrulandığı anlamına gelmez. Malın kimliği, beyanın kaynağı, dayanak belge ve varsa değerleme yöntemi metinde ayrılmalıdır. Beyan ile doğrulanmış kayıt arasındaki fark açık bırakılmamalıdır.
Envanterde yazılı mal otomatik olarak kişisel mal olur mu?
Hayır. Malın kime ait olduğu, mal rejiminde hangi gruba girdiği ve belirli tarihte hangi değeri taşıdığı farklı sorulardır. TMK m. 219 edinilmiş malları,220 kişisel malları,222 ise ispat kurallarını düzenler. Envanterde bir eşin adına yazılan malın kişisel veya edinilmiş mal niteliği, kanundaki edinim sebebi ve diğer şartlarla birlikte değerlendirilir.
Bir eşin çalışma karşılığında edindiği varlığın listeye onun adıyla yazılması, çalışma gelirinin kanuni niteliğini değiştirmez. Aynı şekilde mirasla kazanılan malın mevcut olduğunun kaydı ile miras kaynağının ispatı birbirini tamamlayan fakat ayrı bilgilerdir. Envanterin “mal sahibi”, “edinim tarihi” ve “edinim kaynağı” bölümlerinin ayrı tutulması bu yüzden yararlıdır.
Malın kişisel olduğunu kanıtlama bakımından ayrıntılı açıklama kişisel malın ispatı yazısında yer alır. Resmî envanter, o incelemenin belgelerinden biridir. Mülkiyet kaydı ile mal rejimindeki sınıflandırmayı aynı cümlede birleştirerek kesin sonuç yazılmamalıdır.
Envanter ile mal rejimi sözleşmesi arasındaki fark nedir?
Mal rejimi sözleşmesi, eşlerin kanunun izin verdiği sınırlar içinde uygulanacak rejimi seçmesine veya değiştirmesine ilişkin işlemdir. TMK m. 203 ve205 sözleşmenin yapılması ve şekline ilişkin hükümler getirir. Envanter ise belirli malların kayıt altına alınmasına yöneliktir. Bir belgenin başlığına “envanter” yazmak, içindeki rejim değişikliği iradesinin şartlarını ortadan kaldırmaz.
Envanter hazırlanırken “bu listedeki bütün mallar gelecekte hiçbir alacağa konu olmayacaktır” gibi kapsamlı beyanlar eklenmesi, basit tespitin dışına çıkan hukuki sonuçlar doğurmayı hedefler. Böyle bir metin, hangi hak üzerinde hangi işlemin yapıldığı açıklanmadan imzalanmamalıdır. Tespit, rejim seçimi, devir, ibra ve paylaşım birbirinden ayrılmalıdır.
Rejim seçimine ilişkin ayrıntılar evlilik sözleşmesi ve noter işlemi rehberinde açıklanmıştır. Aynı dosyada hem sözleşme hem envanter bulunması mümkündür; belgelerin tarihleri ve kapsamları birbirine uygun olmalıdır. Envanterdeki açıklamaların geçerli bir rejim sözleşmesinin yerine geçtiği varsayılmamalıdır.
Taşınmaz ve araçlar envantere nasıl yazılmalıdır?
Bir taşınmazı yalnızca adresiyle tanımlamak yeterli açıklığı sağlamaz. İl, ilçe, mahalle, ada, parsel, bağımsız bölüm ve kayıtlı pay oranı birlikte gösterilir. Tapu edinim tarihi, edinim sebebi ve varsa takyidat bilgisi dayanak belgeyle ilişkilendirilir. Aynı binadaki birden çok bağımsız bölüm veya adres değişikliği, eksik tanımlı listelerde karışıklık yaratır.
Araçlarda plaka tek başına kalıcı tanımlayıcı değildir. Ruhsat ve tescil bilgilerinin yanı sıra şasi numarası, edinim tarihi ve mülkiyet belgesi kayda bağlanır. Araç üzerindeki kredi, rehin veya başka hakların varlığı, mülkiyetin kendisinden ayrı açıklanır. Bedelin kim tarafından ve hangi kaynaktan karşılandığı belgelenir.
Envantere yazılan değerin tarihi de belirtilmelidir. Satın alma bedeli, belge tarihindeki piyasa değeri ve gelecekteki tasfiye değeri aynı tutar değildir. Bir bedel kaydediliyorsa bunun hangi amaçla ve hangi dayanakla yazıldığı anlaşılmalıdır. Aksi halde envanter, malın kimliğini açıklarken değer konusunda yeni bir uyuşmazlık üretir.
Banka hesabı, altın ve yatırım varlıklarında hangi bilgiler gerekir?
Banka hesabında kurum, hesap sahibi, hesap türü, para birimi, kayıt tarihi ve o tarihteki bakiye ayrı gösterilir. Hesabın sadece adını yazmak, hangi günün malvarlığının tespit edildiğini açıklamaz. Vadeli hesaplarda anapara ile işlemiş veya henüz tahakkuk etmemiş gelir ayrımı belirtilir. Yatırım hesabındaki varlıklar yalnızca toplam parasal değerle değil, tür ve miktarlarıyla da tanımlanır.
Altın ve benzeri taşınırlarda adet, ayar, ağırlık ve ayırt edici özellikler kaydedilir. Fotoğraflar tanımlamayı destekler; ancak fotoğraf, edinim kaynağına ilişkin beyanın yerine geçmez. Eşyanın aileye kim tarafından ve hangi kişiye verildiği tartışmalıysa, bu anlaşmazlık metinde gizlenmemeli ve ilgili belgeler ayrıca saklanmalıdır.
Bir hesap bakiyesinin kaydı, hesaptaki bütün paranın aynı hukuki kaynaktan geldiğini ispatlamaz. Miras, bağış, çalışma geliri ve önceki malın satış bedeli aynı hesapta birleşmişse para hareketleri ayrı takip edilir. Envanter, hesap hareketlerinin yerine geçen bir özet değil, bu kayıtlara bağlantı kuran düzenli bir başlangıç belgesidir.
Şirket payı ve işletme varlıkları nasıl ayrıştırılır?
Bir eşin şirket ortağı olması halinde envanterde öncelikle kendisine ait payın türü, oranı, adedi, nominal değeri ve edinim kaynağı gösterilir. Şirketin malvarlığı ile ortağın kişisel malvarlığı birbirine karıştırılmaz. Şirket adına kayıtlı bina veya araç, yalnızca eşin ortak olması nedeniyle doğrudan eşin malı şeklinde listeye yazılmaz.
Payın edinim tarihini gösteren sözleşme, ticaret sicili kaydı veya ilgili pay kayıtları dosyaya eklenir. Pay bedeli, şirketin sermaye tutarı ve payın ekonomik değeri farklı verilerdir. İşletmenin alacak ve borçlarını dikkate almadan yalnızca sermaye rakamını envanter değeri olarak kullanmak, belgenin neyi gösterdiğini belirsizleştirir.
Ortağın şirketten ayrıca alacağı bulunması halinde bu alacak paydan ayrı kaydedilir. Kâr payı alacağı, ortak tarafından verilen borç ve henüz kararlaştırılmamış gelir beklentisi aynı kalem değildir. Envanterin amacı mevcut hukuki değerleri tanımlamak olduğundan, kazanılmış hak ile gelecekteki ticari beklenti ayrı gösterilmelidir.
Edinim tarihi ve para kaynağı nasıl belgelendirilir?
Her mal için envanter satırı ile dayanak belge arasında doğrudan bağlantı kurulmalıdır. Tapu senedi, araç satış belgesi, mirasçılık kaydı, banka transferi ve bağış açıklaması ilgili malın dosya numarasıyla eşleştirilir. Yalnızca bütün dekontları bir klasöre koymak, hangi ödemenin hangi malı karşıladığını açıklamaz.
Edinim tarihi ile ödeme tarihi aynı olmayabilir. Peşinat, taksit, sonradan yapılan borç kapaması ve mülkiyetin kazanıldığı tarih ayrı ayrı gösterilir. Envanterin bir yıllık karinesine dayanılacaksa malların getirilmesi olgusunun tarihsel karşılığı da bu kayıtlarla açıklanmalıdır. Tarihi bilinmeyen mal için geriye dönük kesin bir tarih uydurulamaz.
Eksik kayıtların bulunduğu açıkça yazılır ve eldeki verilerden çıkarılan sonuç ile doğrudan belgeyle doğrulanan bilgi ayrılır. Hukuki nitelendirme konusunda eşlerin farklı beyanları varsa, uyuşmazlık sanki çözülmüş gibi tek taraflı bir sonuçla örtülmemelidir. Belge, gerçek durumun izlenmesine hizmet etmelidir.
Mal üzerindeki borç ve teminat neden ayrıca gösterilir?
Envanterin bir malı tanımlaması, o mala bağlı ekonomik yüklerin önemsiz olduğu anlamına gelmez. Kredi bakiyesi, ipotek veya rehin, üçüncü kişi hakkı ve ortak mülkiyet payı malın değerlendirilmesinde ayrı önem taşır. Bunların varlığı kayıtlarla açıklanır; ancak envantere borç yazılmasıyla yeni bir borç üstlenildiği sonucu kendiliğinden doğmaz.
TMK m. 224, edinilmiş mallara katılma rejiminde her eşin kendi borçlarından bütün malvarlığıyla sorumlu olduğunu düzenler. Borcun kime ait olduğu sözleşme, kanun ve ilgili hukuki işlem üzerinden belirlenir. Bir eşin diğerinin kredi ödemesine katkı sağlaması ile kredi sözleşmesinde borçlu olması farklı durumlardır.
Envanterde “ortak borç” gibi açıklamasız ifadeler kullanılmamalıdır. Borçlu, alacaklı, sözleşme tarihi, kalan tutar ve varsa teminat gösterilir. Ekonomik yükün kayda alınması, alacaklının haklarını değiştiren bir sözleşme yerine geçmez. Tespitin kapsamı açık tutulduğunda, sonradan borç üstlenme tartışması yaratılması önlenir.
Mal satılır veya başka mala dönüşürse eski envanter yeterli mi?
Envanter belirli tarihteki durumu gösterir. Sonradan satış, takas, yatırım dönüşümü veya yeni edinim gerçekleştiğinde eski kayıt kendiliğinden güncellenmez. Önceki malın satış belgesi, bedelin hesaba girişi ve yeni değere aktarılması ayrı izlenir. TMK m. 220’deki kişisel mal yerine geçen değer incelemesi bakımından bu devamlılık özellikle önemlidir.
Yeni kayıt hazırlanırken eski belgenin varlığı korunmalı, hangi değişikliğin hangi tarihte gerçekleştiği açıkça gösterilmelidir. Eski mal satıldı diye ilk envanterin bütün ispat işlevi ortadan kalkmaz; eski belge kaynağı, sonraki belgeler dönüşümü gösterir. Belgeler birlikte değerlendirildiğinde ekonomik sürecin izlenmesi mümkün olur.
Mal rejiminin sona erme tarihiyle değerleme tarihini aynı kabul etmek de doğru değildir. Tasfiye sürecindeki tarihlerin ayrıntıları mal paylaşımında esas alınan tarih yazısında açıklanmıştır. Envanterde yazılan eski bedelin gelecekte her hesap için bağlayıcı tutar olduğu ileri sürülmemelidir.
Malları diğer eş yönetiyorsa envanter neyi değiştirir?
TMK m. 215, bir eşin mallarının yönetimini açık veya örtülü olarak diğer eşe bırakması halinde, aksi kararlaştırılmadıkça vekâlet hükümlerinin uygulanacağını düzenler. Yönetimi üstlenmek ile mülkiyeti kazanmak aynı şey değildir. Envanterde malın fiilen kimin elinde bulunduğu veya hesabı kimin takip ettiği yazılırken, bu durumun mülkiyet devri gibi gösterilmemesi gerekir.
Yönetim yetkisine ilişkin belge varsa envanter ekleri arasında ayrıca tanımlanır. Yetkinin konusu, kapsamı ve tarihi; malın edinim ve mülkiyet bilgilerinden ayrılır. Bir eşin diğer eş adına kira tahsil etmesi, yatırımı takip etmesi veya bakım giderlerini ödemesi, her işlemin kişisel ekonomik yükünün aynı eşe ait olduğunu göstermez. Tahsilatın kimin hesabına yapıldığı ve giderin hangi mal için karşılandığı kayıtlarla izlenir.
Envanter, yönetimi devreden eşe ait malların başlangıç durumunu belirlemekte işlev görür. Daha sonra hesap verilmesi gerektiğinde başlangıç kaydı ile yönetim dönemindeki hareketler karşılaştırılır. Bununla birlikte resmî envanter hazırlanması, ayrıca gereken temsil veya işlem yetkisinin yerini tutmaz. Kayıt belgesi ve yetki belgesi dosyada farklı amaçlarla saklanır.
Envanterde yanlışlık veya eksik mal varsa itiraz edilebilir mi?
TMK m. 216’daki doğruluk karinesi aksi ispat edilebilen bir karinedir. Bir malın hiç bulunmadığı, yanlış kişiye yazıldığı veya tarihinin hatalı gösterildiği ileri sürülüyorsa, itiraz somut kayıtlarla desteklenir. İtirazın hangi satıra ve hangi olguya yöneldiği açıkça belirtilmelidir. Belgenin tamamını gerekçesiz reddetmek yerine hata ile delil arasında bağlantı kurulmalıdır.
Belgenin sahte olduğu iddiası ile içindeki bir bilginin yanlış olduğu iddiası aynı değildir. HMK m. 204’teki resmî senetlerin ispat gücü ve gerektiğinde ilgili kurumdan açıklama istenmesi hükümleri gözetilir. İmzanın kendisine ait olmadığını söyleyen kişi ile imzasını kabul edip malın hukuki niteliğine itiraz eden kişinin ileri sürdüğü meseleler farklıdır.
Eksik malın sonradan kayda alınması, önceki belgenin tarihini değiştirmez. Düzeltme veya ek işlem gerçek tarihiyle yapılmalı; geçmişte düzenlenmiş gibi gösterilmemelidir. Yeni belgenin hangi eksikliği giderdiği ve eski envanterle ilişkisi açık tutulmalıdır.
Diğer eş envanter yapılmasına yanaşmazsa talep nasıl hazırlanır?
TMK m. 216, eşlerden birine diğerinden envanter isteme hakkı tanır. İstem karşılanmadığında uyuşmazlık, aile hukukundan doğan hakkın yerine getirilmesine ilişkindir. Aile mahkemelerinin görev alanı 4787 sayılı Kanun’un 4. maddesi çerçevesinde belirlenir. Başvuruda istenen sonucun resmî envanterin oluşturulması olduğu açıkça yazılır.
Bilinen mallar, envanterin hangi dönemi kapsadığı ve daha önce yapılan istemin içeriği gösterilir. Elde bulunmayan kayıtlar için hangi kurumda hangi belgenin bulunduğu belirtilir. HMK m. 194, vakıaların somutlaştırılmasını ve delillerin hangi olguyu ispatladığının açıklanmasını;195 ise başka yerden getirilecek delillere ilişkin yolu düzenler.
Envanter istemi, malvarlığı üzerinde otomatik tedbir veya haciz oluşturmaz. Malın elden çıkarılmasına ilişkin ayrı bir koruma talebi varsa, onun şartları ve dayanağı ayrıca açıklanır. Aynı dosyada birden çok istek bulunması, her birinin hukuki koşullarını göstermeyi gereksiz hale getirmez.
İmzadan önce yapılacak son kontrol nasıl olmalıdır?
Hazırlanan metin önce malın kimliği, sonra tarih, ardından mülkiyet ve edinim kaynağı bakımından kontrol edilir. Tutarlar dayanak belgelerle karşılaştırılır; farklı para birimleri açıklamasız toplanmaz. Her ekin adı, tarihi ve ilgili mal numarası metinde gösterilir. Belgeye sonradan eklenen sayfaların hangi kayda ait olduğu anlaşılmalıdır.
İmza öncesinde envanterin salt tespit sınırını aşan hükümleri ayrıca okunmalıdır. Mal devri, borç ikrarı, haklardan vazgeçme veya rejim değişikliği içeren bir cümle, sadece başlıkta envanter yazıldığı için önemsiz hale gelmez. Eşlerin iradesi ile metnin doğurduğu hukuki sonuç aynı olmalıdır.
İşlem tamamlandığında resmî örnek ve dayanak kayıtlar birlikte saklanır. Sonraki edinim ve devirler için ayrı tarihli bir değişiklik listesi tutulur. Envanterin yararı, uzun bir eşya listesi olmasından değil; belirli tarihteki malvarlığının doğrulanabilir kayıtlarla açıklanmasından doğar.
Sık sorulan sorular
Eşimden mal envanteri istemek için boşanmak zorunda mıyım?
Hayır. TMK m. 216 her eşe diğerinden her zaman resmî envanter isteme hakkı verir. Hüküm, boşanma davasının açılmasını veya mal rejiminin sona ermesini şart koşmaz. Evlilik sürerken de kayıt hazırlanabilir.
Bir yıl geçerse envanter hakkı kaybolur mu?
Hayır. Bir yıl, isteme hakkının sona erme süresi değildir. Malların getirilmesinden itibaren bir yıl içinde yapılan envantere aksi ispatlanabilir doğruluk karinesi tanınır. Daha sonra düzenlenen belgenin ispat etkisi genel kurallarla değerlendirilir.
Bir yıllık süre her mal için evlilik tarihinde mi başlar?
TMK m. 216 süreyi malların getirilmesine bağlar. Bu olgunun tarihi mal bazında belirlenir. Evlilik sırasında sonradan edinilen bütün mallar için yalnızca evlenme tarihinden hesap yapılması kanunun ifadesini karşılamaz.
Excel listesi veya iki imzalı kâğıt resmî envanter midir?
Bu belgeler sırf hazırlanıp imzalanmalarıyla resmî senet olmaz. TMK m. 216 resmî senet biçimini arar. Özel listeler kendi niteliklerine göre delil olarak değerlendirilir; resmî envanterin özel koşullarıyla karıştırılmaz.
Envantere kendi adıma yazdığım ev kişisel mal olur mu?
Tek başına olmaz. Mülkiyet, edinim tarihi ve mal rejimindeki sınıflandırma ayrı değerlendirilir. TMK m. 219–222 uygulanır. Envanter, varlığı ve kayıtlı bilgileri gösterir; edinilmiş malı otomatik olarak kişisel mala dönüştürmez.
Resmî envanter mal rejimi sözleşmesi yerine geçer mi?
Hayır. TMK m. 203 ve205 kapsamındaki rejim seçimi veya değişikliği ayrı bir hukuki işlemdir. Envanterde tespit dışına çıkan hükümler bulunuyorsa, bunların geçerlilik ve şekil şartları ayrıca incelenir.
Envanterdeki değere gelecekte itiraz edilemez mi?
Envanterdeki tutarın hangi tarih ve amaç için yazıldığına bakılır. Gelecekteki tasfiye değerlemesi kendi kanuni kurallarına tabidir. Ayrıca TMK m. 216’nın doğruluk karinesi aksi ispat edilebilir niteliktedir.
Eşimin şirketindeki araçları doğrudan onun malı yazabilir miyim?
Şirket malvarlığı ile eşin ortaklık payı ayrı tutulmalıdır. Eşe ait pay, şirketten alacak ve diğer kişisel haklar belirlenir. Şirket adına kayıtlı varlık, yalnızca ortaklık nedeniyle doğrudan eşin mülkiyeti sayılmaz.
Envanter hazırlanınca malların satılması yasaklanır mı?
Hayır. Envanter tek başına satış yasağı, haciz veya ihtiyati tedbir doğurmaz. Bir koruma önlemi talep edilecekse, bunun hukuki dayanağı ve somut şartları ayrıca gösterilir. Tespit belgesi ile tasarruf sınırlaması farklıdır.
Yanlış veya unutulan mal kaydı nasıl ele alınır?
Yanlış satır dayanak belgelerle açıklanır; eksik mal gerçek tarihli ek işlemle kayda alınır. Düzeltme geçmişte yapılmış gibi gösterilmez. Belgenin sahteliği iddiası ile içeriğinin yanlışlığına yönelik itiraz ayrıca ayrılır.
Dosyanın hazırlanması ve büro iletişimi
İstanbul ve Mersin’deki malvarlığı için hazırlanacak envanterde farklı tapu müdürlükleri, bankalar ve şirket kayıtları tek bir tarih sırasıyla eşleştirilmelidir. Malın bulunduğu şehir, TMK m. 216’daki resmî senet ve bir yıllık karine koşullarını değiştirmez. Birden çok şehirdeki varlıkların aynı isimle kısaltılması yerine her malın sicil ve hesap bilgisi ayrı yazılır. Böylece belge, hangi taşınmazın veya hakkın kayda alındığını sonradan da açık biçimde gösterir.
Resmî kaynaklar ve ilgili kanun maddeleri
- 4721 sayılı Türk Medeni Kanunu: 203, 205, 216, 219, 220, 222, 224, 225, 215.
- 6100 sayılı Hukuk Muhakemeleri Kanunu — UYAP: 194, 195, 204.
- 4787 sayılı Aile Mahkemeleri Kanunu — UYAP: 4.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
