Fabrika Sökümünde Hurda Kime Aittir? Söküm Firmasıyla Bedel ve İade Uyuşmazlığı
Fabrikadaki tesisatı veya üretim hattını söken firma, sırf söküm işini yaptığı için çıkan hurdanın maliki olmaz. Hurdanın yükleniciye bırakılması, iş sahibine iadesi veya iş sahibi hesabına satılması sözleşmede ayrı ayrı belirlenir. TMK m. 683 mülkiyet yetkisini; TBK m. 19 tarafların gerçek anlaşmasını; söküm sonucunun üstlenildiği ilişkide TBK m. 470 ve devamı yüklenicinin borcunu düzenler.
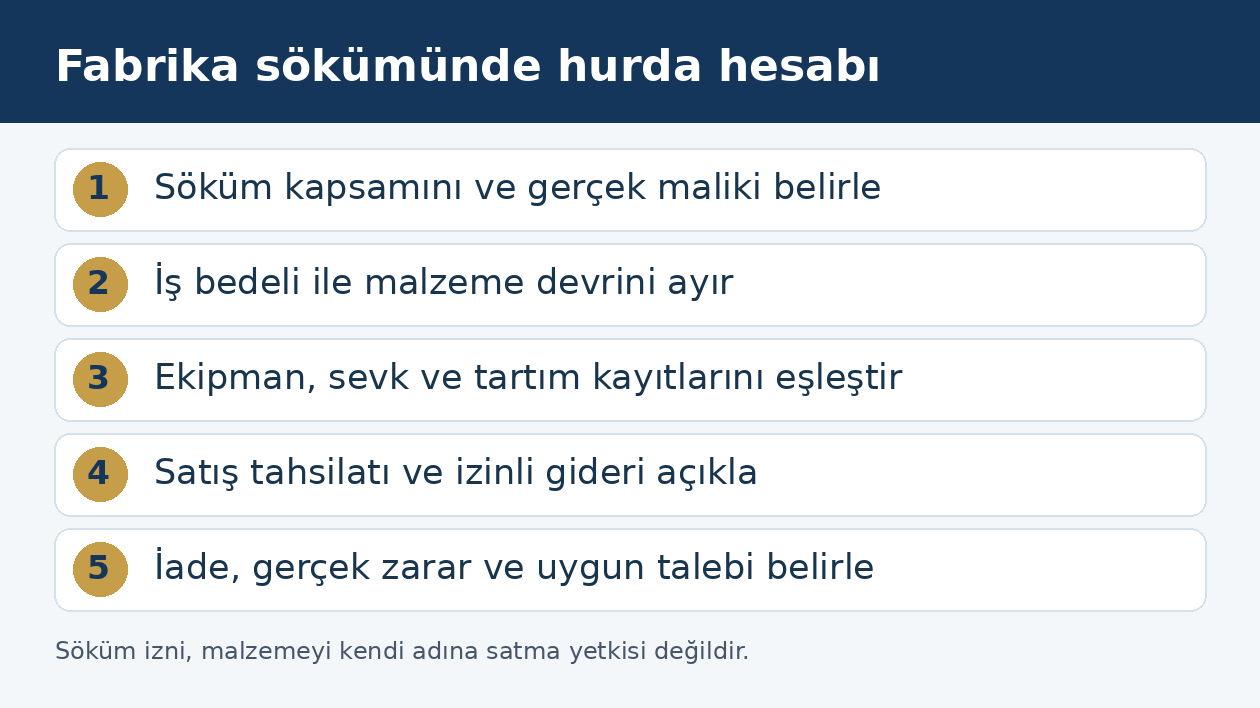
Uyuşmazlık yalnız kamyonun kaç ton çıktığına indirgenemez. Kullanılabilir ekipman ile hurda, sökülmesine izin verilen bölüm ile kapsam dışındaki mal ve iş bedeli ile satış geliri aynı hesapta karıştırılmamalıdır.
Söküm bedeli ile hurda bedeli hangi modelde kararlaştırıldı?
İlk inceleme sözleşmenin ekonomik yapısıdır. İş sahibi söküm için para ödeyip çıkan malzemeyi kendisinde tutmuşsa yüklenici bir sonuç borcu üstlenmiştir. Çıkan malzemenin belirli kısmı iş karşılığı yükleniciye bırakılmışsa bu edimin kapsamı ayrıca belirlenir. Yüklenici malzemeyi iş sahibi adına satıp hesabını verecekse satıştan gelen paranın kime ait olduğu ve vekâlet yetkisi incelenir.
Bu modeller aynı sonucu doğurmaz. “Hurda karşılığı söküm” ifadesi tek başına hangi hattın, hangi metalin veya hangi ekipmanın devredildiğini göstermez. Ek listedeki kapsam, saha keşfinde gösterilen bölüm ve fiyat teklifindeki istisnalar birlikte okunmalıdır. TBK m. 19, sözleşmenin türü ve içeriğinde tarafların gerçek ortak iradesini esas alır.
Teklifte söküm ücreti ile hurda alım bedeli ayrı yazılmışsa, kapanış hesabı da ayrı kurulmalıdır. Bir tarafın daha sonra bütün işi bedelsiz gösterip yalnız hurda satışını kayda alması ilk anlaşmayı değiştirmez. Bedelin malzeme değeriyle karşılanacağı açıkça kararlaştırılmışsa hangi tarihteki ve hangi yöntemle belirlenen değerin esas alınacağı araştırılır. Dönem sonundaki piyasa fiyatı her sözleşmenin otomatik hesabı değildir.
Sökülen eşyanın maliki nasıl belirlenir?
TMK m. 683, malike hukuk düzeninin sınırları içinde kullanma, yararlanma ve tasarruf yetkisi verir; haksız elde bulundurana karşı iade ve elatmanın önlenmesi talebini düzenler. Söküm firmasının işyerine girme ve parçayı ayırma yetkisi, o parçayı kendi adına satma yetkisiyle aynı değildir. Yetkinin sınırı sözleşme ve gerçek mal sahipliği üzerinden gösterilmelidir.
TMK m. 684’teki bütünleyici parça niteliği ile m. 686’daki eklenti niteliği de gerektiğinde araştırılır. Fabrikadaki her makine sırf zemine bağlandı diye aynı hukuki statüye girmez. Bir yapının temel unsuru olan bölümün ayrılması ile bağımsız taşınır ekipmanın yerinden alınması farklı mülkiyet soruları doğurur. Teknik özellik ve tahsis amacı belirlenmeden yalnız muhasebe hesabı üzerinden karar verilmez.
Fabrika kiracı tarafından işletiliyorsa bina maliki, kiracı şirket ve ekipman finansmanını sağlayan taraf farklı kişiler olabilir. İş emrini veren kişinin bütün tesisat üzerinde tasarruf yetkisi bulunduğu varsayılmaz. Mülkiyeti üçüncü kişiye ait cihazlar, kiralanmış ekipman ve iş kapsamından çıkarılmış tesisat listede ayrılmalıdır. İş sahibinin yükleniciye verdiği taahhüt, üçüncü kişinin ayni hakkını kendiliğinden ortadan kaldırmaz.
Çalışır ekipmana hurda denilmesi neyi değiştirir?
Malzemenin sözleşmede hurda olarak adlandırılması ile fiziksel olarak yeniden kullanılabilir olması farklı konulardır. Sökümden sonra satılabilir motor, pano, pompa veya başka ekipmanın bütün değerinin yalnız metal ağırlığına indirgenip indirgenmeyeceği sözleşmeden belirlenir. Kullanılabilir parçaların iş sahibine bırakılması kararlaştırılmışsa yüklenici bunları genel hurda grubuna ekleyerek satış hesabını daraltamaz.
Başlangıç envanteri bu ayrımın temelidir. Ekipman adı, konumu, kimliği, fotoğrafı ve teslim edilecek durumu birlikte kayıtlanmalıdır. Seri numarası bulunan parçalar yalnız ağırlıkla izlenmemelidir. Kablo, boru ve benzeri miktarla takip edilen kalemler de teknik özellik ve bulunduğu hatla ilişkilendirilmelidir. Böylece söküm sonrası görülen malzemenin gerçekten hangi kaynaktan çıktığı anlaşılır.
Ekonomik değer ile çevre mevzuatındaki atık statüsü de aynı ölçüt değildir. Bu yazının konusu taraflar arasındaki mülkiyet ve hesap uyuşmazlığıdır; malzemeye sahip olmak, özel taşıma veya işleme şartlarından muafiyet sağlamaz. Serbest bölgeden çıkış gündeme geliyorsa serbest bölge atık ve hurdalarının Türkiye’ye çıkarılması konusundaki ayrı hukuki rejim de dosyaya dahil edilir.
Söküm kapsamı dışındaki tesisat çıkarıldıysa
İşin hangi bina, kat, üretim hattı veya ekipman grubunu kapsadığı somutlaştırılmalıdır. “Eski bölümün boşaltılması” ifadesi bütün taşınırların satışı anlamına otomatik gelmez. Keşif tutanağı, işaretli plan, teslim listesi ve yetkili kişi onayları birlikte değerlendirilir. Saha çalışanının verdiği anlık talimatın şirketi hangi yetkiyle bağladığı ayrıca belirlenir.
Yüklenici kapsam dışındaki malı çıkarmışsa önce malın kimliği ve akıbeti saptanır. Hâlen elindeyse iade; satılmış veya geri getirilemez biçimde işlenmişse uygun hukuki dayanakla değer ve ek zarar talebi incelenir. TMK m. 763 uyarınca taşınır mülkiyetinin devrinde zilyetliğin devri önemlidir; üçüncü kişinin kazanmasının korunup korunmadığı da zilyetlik hükümleri çerçevesinde ayrıca değerlendirilir.
Bu nedenle iş sahibinin yalnız yükleniciye gönderdiği yazıyla üçüncü alıcıdan her durumda doğrudan malı geri alacağı söylenemez. Malın kime, hangi işlemle ve hangi bilgiyle geçtiği araştırılır. Sözleşmeye aykırı çıkarma nedeniyle yükleniciye yönelen talep ile üçüncü kişideki ayni hak uyuşmazlığı ayrı kurulmalıdır. Ceza hukuku nitelendirmesi de her hesap farkına otomatik eklenmez.
Tartım fişi tek başına hurdanın tamamını gösterir mi?
Tartım fişi belirli araç ve zamandaki ağırlığı gösteren bir delildir; hangi malzemenin yüklendiğini tek başına bütün ayrıntısıyla açıklamaz. Araç plakası, giriş ve çıkış zamanı, boş ve dolu tartım, yükleme listesi ve malzeme türü birlikte tutulmalıdır. Aynı gün farklı sahalardan yük alınmışsa her kaynağın payı ayrıca izlenmelidir.
Brüt ağırlık, dara ve net miktar karıştırılmamalıdır. Sözleşmede ambalaj, palet, kirlilik veya başka indirimler kararlaştırılmışsa bunların gerçek ölçümle nasıl uygulandığı gösterilir. Yüklenicinin yalnız nihai alıcının ödeme yaptığı miktarı sunması, sahadan çıkarılan bütün malzemeyi açıkladığını kendiliğinden kanıtlamaz. Alıcının sınıflandırma kesintisi ile fiziksel miktar kaybı farklıdır.
Tartım tesisinin kimliği, cihaz kaydı ve karşılaştırma ölçümleri teknik itirazın konusu yapılır. Aynı aracın farklı günlerde farklı dara vermesinin sebebi araştırılmadan otomatik eksik çıkarma sonucu kurulmaz. Buna karşılık kayıtlar arasında açıklanamayan fark bulunması, bütün işlem zincirinin ayrıntılı incelenmesini gerektirir. Hesap her malzeme türü ve sevk hareketi için ayrı gösterilmelidir.
Yüklenici iş sahibi adına satış yaptıysa hangi hesabı verir?
Satışın iş sahibi hesabına yapılması üstlenilmişse vekâlet ilişkisinin kapsamına göre TBK m. 508 uygulanır. Vekil, istenildiğinde yürüttüğü işin hesabını vermek ve vekâletle ilişkili aldıklarını teslim etmekle yükümlüdür. Vekilin hesap verme ve teslim borcu, yalnız net bakiye bildirmekle sona ermeyen bu yükümlülüğü açıklar.
Satış alıcısı, tarih, malzeme sınıfı, miktar, birim fiyat, kesinti ve tahsilat ayrı gösterilmelidir. Tahsil edilmemiş satış bedeli ile alınmış fakat iş sahibine aktarılmamış para aynı kalem değildir. Kesinti olarak ileri sürülen taşıma, yükleme veya komisyonun hangi sözleşme hükmüne dayandığı ve gerçekten yapıldığı açıklanır. Genel bir masraf yüzdesi, kararlaştırılmamışsa kendi başına gider kanıtı oluşturmaz.
Hurda baştan yükleniciye devredilmiş ve yüklenici kendi adına satmışsa bütün yeniden satış kârını iş sahibine teslim borcu otomatik doğmaz. Sözleşmedeki fiyat ve risk düzeni esas alınır. İş sahibi hesabına satış ile yüklenicinin satın aldığı malı kendi hesabına satması arasındaki ayrım, gelir talebinin doğru kurulması için zorunludur.
Söküm sırasında değer kaybı yaratan işlem nasıl incelenir?
Belirli söküm sonucunun üstlenildiği sözleşmede TBK m. 471 mesleki ve teknik özeni arar. Yeniden kullanılacak ekipmanın korunarak çıkarılması kararlaştırılmışsa, yalnız alanın boşaltılmış olması bütün borcun ifası değildir. Gereksiz biçimde parçalanmış, kimliği kaybedilmiş veya birlikte teslim edilecek bileşenleri ayrılmış ekipmanda sözleşmeye uygun sonucun gerçekleşip gerçekleşmediği araştırılır.
İş sahibinin verdiği malzeme bakımından TBK m. 472, gerekli özen, hesap verme ve artanı geri verme yükümlülüklerini düzenler. Bu sistem, yüklenicinin iş sırasında eline geçen her ekonomik değeri kendisinin sayması için dayanak oluşturmaz. Ancak bütün söküm mallarının hukuki niteliği tek bir malzeme maddesiyle çözülemez; mülkiyet, devre ilişkin anlaşma ve işin konusu birlikte belirlenmelidir.
Kötü sökümden doğan değer kaybı ile sözleşmeyle izin verilmiş hurdaya ayırma farklıdır. Sonradan yeniden kullanımın daha kârlı olduğunun anlaşılması, başlangıçta açıkça kararlaştırılmış işlemi kendiliğinden ihlal hâline getirmez. Yüklenicinin uyarı gerektiren bir durumu fark edip etmediği ve iş sahibinin hangi bilgiyle talimat verdiği dosyaya eklenmelidir.
Kapanış hesabında mahsup ve takas nasıl ayrılır?
İş bedelinden başlangıçta kararlaştırılmış hurda değerinin düşülmesi, sözleşmedeki bedelin hesabıdır. Tarafların ayrı para alacaklarını birbirine karşı sona erdirmesi ise TBK m. 139 ve devamındaki takas hükümlerini gündeme getirir. Karşılıklılık, muacceliyet, aynı tür borç ve takas açıklaması değerlendirilmeden her bakiye “mahsup edildi” denilerek kapatılamaz.
TBK m. 144’teki özel alacaklar bakımından takas sınırlaması ayrıca dikkate alınır. Özellikle tevdi edilmiş eşyanın geri verilmesi veya bedeli niteliğindeki bir talep varsa, kanunun öngördüğü alacaklı rızası şartı gözden kaçırılmamalıdır. Hurda satış gelirinin her durumda aynı kategoriye girdiği de varsayılmaz; talebin gerçek hukuki niteliği belirlenir. Borç takasının koşulları bu aşamada tamamlayıcıdır.
Kapanış tablosu söküm iş bedeli, yükleniciye devredilmiş malın sözleşmesel değeri, iş sahibine ait satılan malın tahsilatı, izinli giderler ve teslim bekleyen malzemeyi ayrı göstermelidir. Fiziksel teslim borcu ile para bakiyesini tek tutara dönüştürmek, bulunamayan ekipmanın akıbetini gizlememelidir. Hesap mutabakatının hangi kalemleri kesin olarak kapattığı açık yazılmalıdır.
İş yarıda sona ererse eldeki hurda nasıl hesaplanır?
Sökümün tamamlanmaması, yüklenicinin sahadan çıkardığı bütün malzemeyi karşılıksız tutması veya iş sahibinin yapılan bütün işi bedelsiz sayması sonucunu doğurmaz. Önce sona erme sebebi belirlenir. Yüklenicinin borca aykırılığı nedeniyle kullanılan hak ile iş sahibinin kendi tercihiyle işi durdurması farklıdır. TBK m. 484, iş sahibinin eser tamamlanmadan sona erdirmesinde yapılmış kısmın karşılığının ödenmesi ve yüklenicinin bütün zararlarının giderilmesi düzenini getirir; bu hüküm yüklenicinin ihlaline dayanan her sona erdirmeye otomatik uygulanmaz.
İş karşılığı verilecek malzemenin tamamı henüz oluşmamışsa hangi bölümün hak edilmiş bedeli karşıladığı incelenir. Sökülmüş, sahada ayrılmış, yükleniciye teslim edilmiş ve üçüncü kişiye satılmış gruplar ayrı gösterilir. Teklifteki toplam tahmini hurda miktarı, fiilen teslim edilen mal miktarının kanıtı değildir. Yüklenicinin daha önce aldığı paralar ve malzemeler kapanış hesabında görünmeli; aynı yapılan işin karşılığı ikinci kez talep edilmemelidir.
Yarım kalan sahada başka yüklenici devam edecekse ilk firmanın çıkardığı malzeme için kesim tarihi belirlenir. Ortak kullanılan depolama alanında karışma olmaması, teslim listelerinin iki firma açısından ayrı tutulması ve önceki hesap üzerindeki çekincelerin kayıtlanması gerekir. İkinci yüklenicinin elde ettiği malzeme otomatik olarak birinci firmanın eksik hesabını kanıtlamaz; hangi söküm aşamasından çıktığı açıklanmalıdır.
İade veya bedel talebi hangi delillerle desteklenir?
İade talebinde malın kimliği ve hak sahipliği; bedel talebinde buna ek olarak geri vermenin durumu ve ekonomik değer gösterilir. Kullanılabilir ekipman için yalnız hurda kilogramı esas alınmasının doğru olup olmadığı teknik ve ticari verilerle belirlenir. Aynı parça için hem tam ekipman değeri hem ayrıca aynı metalin hurda değeri istenerek mükerrer hesap yapılamaz.
TBK m. 112 kapsamında ihlal, zarar ve bağlantı ortaya konulur; yüklenici kendisine kusur yüklenemeyeceğini ispat etmedikçe sorumludur. Duruş, yeniden ekipman alma veya başka işletmeye ödeme gibi ek kalemler ayrı belgelenir. Yeni alınan ekipmanın daha yüksek kapasitesi veya ek özelliği, eski malın kaybına bağlı gerçek giderden ayrılır. İşletmenin genel yatırım bütçesi tek başına tazminat hesabı değildir.
Malzeme başka yere taşınacak, parçalanacak veya karışacaksa HMK m. 400 kapsamında delil tespiti değerlendirilir. Talepte hangi ekipmanın, hangi miktarın ve hangi mevcut durumun belirlenmesi istendiği somutlaştırılır. HMK m. 199 elektronik kayıtları belge sayar; fotoğrafın tarihi, konumu ve ekipman bağlantısı korunmalıdır. Gerekli geçici koruma için HMK m. 389 ve devamındaki koşullar ayrıca araştırılır.
Söküm uyuşmazlığında bildirim ve dava yolu
Bildirim, kapsam dışına çıkarılan malları veya hesabı verilmemiş sevkleri listelemelidir. Ayıplı söküm sonucu ileri sürülüyorsa TBK m. 474 ve 477’nin inceleme ve bildirim düzeni ayrıca uygulanır. Buna karşılık malik sıfatıyla eşyanın iadesi veya tahsil edilmiş satış parasının teslimi talepleri, açıklamasız biçimde yalnız eser ayıbı süresine indirgenemez.
Tacirler arasında temerrüt, fesih ve dönme açıklamalarında TTK m. 18/3 gözetilir. TTK m. 4–5 uyarınca ticari dava niteliği ve görev; para alacağı veya tazminat talebinde m. 5/A kapsamındaki dava şartı arabuluculuk belirlenir. Zamanaşımı da talebe göre ayrılır: eser ayıbında TBK m. 478, diğer eser alacaklarında m. 147/6’nın ağır kusur istisnasıyla birlikte düzeni, vekâlet alacaklarında m. 147/5 ve özel süre bulunmayan alacaklarda m. 146 incelenir.
Sık sorulan sorular
Söküm firması çıkan hurdayı kendiliğinden alabilir mi?
Sırf söküm yapması mülkiyet kazandırmaz. Sözleşmede devredilen malzeme ve bedel modeli belirlenmelidir. TMK m. 683 malikin yetkilerini korur; iş yerine giriş ve söküm izni, kendi adına satış yetkisiyle aynı değildir.
Hurda karşılığı söküm anlaşması bütün makineleri kapsar mı?
Kapsam gerçek anlaşmadan çıkarılır. TBK m. 19 uyarınca teklif, ek liste ve tarafların ortak iradesi esas alınır. Belirli hattın hurdası karşılığı iş, kapsam dışında bırakılmış kullanılabilir cihazları kendiliğinden kapsamaz.
Fabrika kiracısı binadaki her tesisatı söktürebilir mi?
Kiracının tasarruf yetkisi ve malın mülkiyeti incelenir. Bütünleyici parça, eklenti ve bağımsız taşınır ayrımı TMK m. 684 ve 686 çerçevesinde değerlendirilir. Kiracı ile yüklenicinin anlaşması üçüncü kişinin mülkiyetini kendiliğinden sona erdirmez.
Kantar fişi bütün hurdanın hesabı için yeterli midir?
Fiş, araç ve zamana ilişkin ağırlık delilidir. Malzeme türü, yükleme kaydı, kaynak saha, brüt ve dara bilgileriyle eşleştirilmelidir. Tek toplam farklı ekipmanların kimliğini veya bütün çıkışların eksiksiz kaydedildiğini kanıtlamaz.
İş sahibi adına satılan hurdanın hesabı hangi maddeyle istenir?
Vekâlet niteliğindeki satış ilişkisinde TBK m. 508 uyarınca hesap ve alınanların teslimi istenir. Alıcı, miktar, fiyat, tahsilat ve izinli giderler açıklanır. Yüklenicinin kendi mülkiyetindeki malı kendi hesabına satmasıyla bu ilişki karıştırılmaz.
Söküm firmasının yeniden satış kârı her zaman iş sahibine mi aittir?
Hayır. Mal başlangıçta geçerli biçimde yükleniciye devredilmişse kendi hesabına satış düzeni incelenir. İş sahibi hesabına satış yetkisi verilmişse tahsilat ve gider hesabı farklıdır. Kimin ekonomik hesabına işlem yapıldığı belirleyicidir.
Çalışır cihazın parçalanması için yalnız hurda değeri mi ödenir?
İzin verilen işlem ve teslim borcu belirlenir. Korunarak çıkarılacak cihazın aykırı biçimde parçalanmasında gerçek değer kaybı incelenir. Kullanılabilir ekipman değerinin otomatik olarak metal ağırlığına indirilmesi doğru değildir; mükerrer hesap da yapılamaz.
Yüklenici iş bedelini hurda parasından her durumda kesebilir mi?
Sözleşmesel bedel hesabı ile takas ayrılır. Takasta TBK m. 139 ve devamındaki koşullar, gerekiyorsa m. 144’teki sınırlamalar incelenir. Sırf alacak ileri sürmek bütün mal ve para teslim borçlarını otomatik kapatmaz.
Hurda başka alıcıya satılmışsa doğrudan geri alınır mı?
Üçüncü kişinin kazanması TMK m. 763 ve zilyetlik hükümleri çerçevesinde ayrıca incelenir. Malın kimliği, devir işlemi ve kazanmanın korunma şartları belirlenir. Yükleniciye karşı sözleşmesel talep ile üçüncü kişiye karşı ayni talep aynı değildir.
Söküm dosyasındaki her talep iki yılda mı zamanaşımına uğrar?
Hayır. Ayıplı eser, diğer eser alacağı, vekâlet hesabı ve mülkiyete dayanan iade farklı hukuki niteliktedir. TBK m. 478, m. 147 ve m. 146 uygulanacak talebe göre incelenir. Bütün talepler tek ayıp süresine bağlanamaz.
İstanbul ve Mersin’de söküm hesabının hazırlanması
İstanbul veya Mersin’deki fabrika sökümünde ilk envanter, yetkili söküm talimatı, saha çıkış listesi, tartım ve satış belgeleri aynı ekipman koduyla eşleştirilmelidir. Farklı firmaların aynı sahada çalışması hâlinde her firmanın teslim aldığı bölüm ayrı tutulur. Türkiye genelindeki özel hukuk hükümleri aynıdır; Mersin Serbest Bölge gibi özel statülü alanlarda çıkış işleminin ayrıca kendi rejimine tabi olması, taraflar arasındaki hurda gelirinin kime ait olduğunu tek başına çözmez.
Kanun maddeleri ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu – Adalet Bakanlığı UYAP Mevzuat: m.19,112,139,143,144,146,147,470–478,484,508
- 4721 sayılı Türk Medeni Kanunu – Adalet Bakanlığı UYAP Mevzuat: m.683,684,686,763
- 6100 sayılı Hukuk Muhakemeleri Kanunu – Adalet Bakanlığı UYAP Mevzuat: m.199,389–391,400–403
- 6102 sayılı Türk Ticaret Kanunu – Adalet Bakanlığı UYAP Mevzuat: m.4,5,5/A,18/3
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
