Tapuda İpotekli Borç Senedi ve İrat Senedi: Borç, Devir ve Ödeme
İpotekli borç senedi taşınmazla güvence altına alınan kişisel alacak; irat senedi ise kural olarak kişisel borç doğurmayan, taşınmaz yükü biçimindeki alacak hakkıdır. Türk Medeni Kanunu m.898 ve m.903’teki bu fark, borcun kimin malvarlığından karşılanacağını belirler. Her iki yapıda tapu tesciline ek olarak özel rehin senedi düzenlenir. Senedin teslimi, alacağın devri ve doğru kişiye ödeme bakımından doğrudan hukuki işlev taşır. Bu nedenle sıradan ipotek belgesiyle ipotekli borç senedi aynı şey değildir. Taşınmaz satın alan, senedi devralan veya borcunu kapatan kişi, tapu kaydıyla senedin aslını ve ödeme düzenini birlikte değerlendirmelidir.
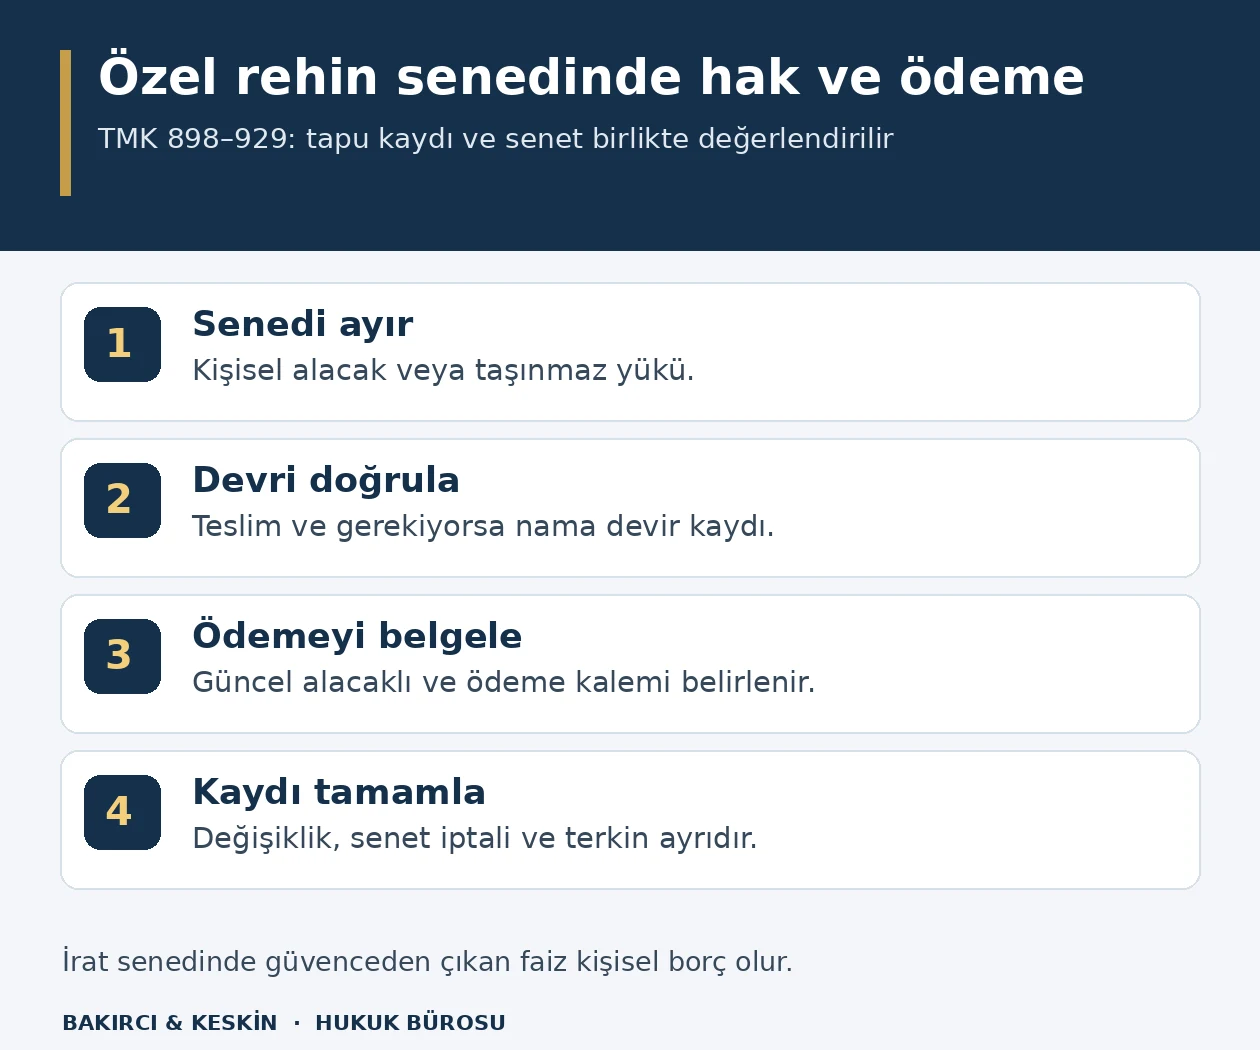
Elinizdeki belge ipotek kaydı mı, özel rehin senedi mi?
TMK m.850, taşınmaz rehnini ipotek, ipotekli borç senedi ve irat senedi olarak düzenler. Ancak bir borç senedinin yanında tapuya ipotek konulmuş olması, o belgeyi m.898 anlamında ipotekli borç senedine dönüştürmez. Kanundaki özel senedin tapu idaresi tarafından düzenlenmesi ve kendisine özgü tescil sürecinin bulunması gerekir. Belge başlığındaki günlük ifadeler yerine işlemin resmî niteliği esas alınır.
TMK m.911–912 uyarınca tapu kütüğüne tescilden başka rehin senedi de düzenlenir. Senet sonradan hazırlanmış olsa bile hukuki sonuçlarını tescil tarihinden itibaren doğurur. Tapu memuru tarafından düzenlenen senette tapu memuru ve yetkili Hazine temsilcisinin imzaları bulunur. Senedin alacaklıya veya temsilcisine teslimi, borçlu ile yüklü taşınmaz malikinin yazılı rızasına bağlıdır.
Genel taşınmaz rehni türleri ve üst sınır konusu ile bu senetlerin dolaşımı farklı aşamalardır. Özel senette alacak hakkının ileri sürülmesi ve devri, belgenin zilyetliğine bağlanmıştır. Tapu kaydının bir örneği, özel protokol veya sıradan borç ikrarı tek başına özel rehin senedinin yerine geçmez. İşlem dosyasında hangi hukuki türün bulunduğu başlangıçta kesinleştirilmelidir.
İki senet borçlunun kişisel sorumluluğunu nasıl değiştirir?
TMK m.898’e göre ipotekli borç senedi, taşınmaz rehniyle güvence altına alınmış kişisel alacak meydana getirir. Burada alacağın kişisel niteliği ile taşınmazın teminat işlevi birlikte bulunur. Buna rağmen taşınmaz maliki her zaman kişisel borçlu değildir. M.901, kişisel sorumlu olmayan rehinli taşınmaz malikine ipotek hükümlerinin uygulanacağını ve bu malikin borçluya ait bütün defileri alacaklıya karşı ileri sürebileceğini açıkça düzenler.
İrat senedinde ise m.903, kişisel borç doğmadığını ve borcun sebebinin gösterilmediğini belirtir. Güvence olabilecek taşınmazlar tarım arazisi, konut ve üzerine bina yapılabilecek arsayla sınırlanmıştır. Kuralın sonucu, senedin anapara borcunun taşınmaz yükü düzeninde ele alınmasıdır. Bu özellik, sıradan kişisel kredi borcunun teminatı olan ipotekle aynı sonucun varsayılmasını engeller.
İrat senedinde kişisel borç doğmaması kuralının yanında m.907/3 ayrıca okunmalıdır: faiz borçları taşınmazla güvenceye bağlı olmaktan çıktıkları tarihten itibaren malikin kişisel borcu olur. Bu nedenle “irat senedinde hiçbir ödeme kalemi hiçbir zaman kişisel borç olmaz” cümlesi yanlıştır. Anapara, taşınmazla güvence altında kalan faiz ve bu güvenceden çıkan faiz kalemleri aynı sorumluluk başlığına konulamaz.
Senet tutarı taşınmazın resmî değerini aşabilir mi?
İpotekli borç senedi kurulurken TMK m.899 gereğince taşınmaza tapu idaresince resmen değer biçilir. Senetle kurulacak rehin bu değeri aşamaz. Tarafların taşınmaza özel sözleşmede daha yüksek rakam yazması, kanuni sınırı ortadan kaldırmaz. Gayrimenkulün ilan fiyatı veya kişisel ekspertiz görüşü ile kanunun aradığı resmî değerleme aynı işlem değildir.
İrat senedi için m.904 daha özel hesap öngörür. Tarım arazisinde alacak miktarı arazinin gelir değerinin beşte üçünü aşamaz. Diğer uygun taşınmazlarda ise gelir değeri ile bina ve arsa değerleri ortalamasının beşte üçü üst sınırdır. Değerlendirme tapu idaresince resmen yapılır. Dolayısıyla bütün taşınmazlar için tek bir piyasa değeri yüzdesi kullanılması kanundaki ayrımı kaybettirir.
Tapu Sicili Tüzüğü m.40, tarım arazisinin gelir değerinin belirlenmesini ayrıca düzenler; olağan ve ortalama kira veya gerekli hâllerde net hasılat hesabı esas alınır. TMK m.905, değer biçmede gereken özenin gösterilmemesinden Devletin sorumluluğunu ve kusurlu memura rücu imkânını belirtir. Bu hüküm alacağın mutlaka tahsil edileceği garantisi değildir; değerlemedeki özen yükümlülüğüne ilişkindir. Senet devralınırken resmî değer kadar taşınmaz üzerindeki önceki hakların ve kısıtlamaların da bilinmesi gerekir.
Senedin düzenlenmesi önceki borç ilişkisini sona erdirir mi?
TMK m.910’un kuralı, ipotekli borç senedi veya irat senedi düzenlenmesiyle dayanak borç ilişkisinin yenileme yoluyla sona ermesidir. Böylece eski borç ile senetten doğan yeni borç, aynı tutarın iki ayrı ve bağımsız tahsil kaynağı gibi birlikte ileri sürülmez. Sıradan ipoteğin mevcut borca bağlı teminat yapısını bu senetlere doğrudan taşımak hatalıdır.
Taraflar yenilemenin aksini kararlaştırabilir; fakat kanun bu sözleşmenin etkisini sınırlar. Aksi düzenleme yalnız tarafları ve iyiniyetli olmayan üçüncü kişileri etkiler. Senedi iyiniyetle devralan kişinin durumu, borçlu ile ilk alacaklı arasındaki bütün özel anlaşmaların kendisine otomatik uygulanacağı varsayımıyla açıklanamaz. Kuruluş protokolü ve sonraki senet devri bu nedenle ayrı aşamalar olarak incelenir.
TMK m.909 ayrıca bu senetlerin koşul ve karşı edim kaydı içeremeyeceğini düzenler. Senedin ödenmesini başka bir malın teslim edilmesine veya karşı tarafın ilerideki edimine bağlayan metinler, bu özel yapının şartlarıyla bağdaşmaz. Borcun temelindeki ticari veya özel ilişkinin koşulları ile rehin senedine yazılabilecek içerik birbirinden ayrılır. Tarafların amaçladığı teminat modeli, senedi düzenleyen resmî işlemin kanuni sınırlarına uygun kurulmalıdır.
Nama veya hamile yazılı senet nasıl devredilir?
TMK m.914 uyarınca her iki senet nama veya hamile yazılı düzenlenebilir; yüklü taşınmaz maliki adına düzenlenmesi de mümkündür. Bunun sonucu, alacaklının yalnız ilk kuruluşta yazılan kişiyle sınırlı kalmamasıdır. Senedin usulüne uygun devriyle hak sahibi değişebilir. Ödeme yapacak kişinin güncel alacaklıyı belirlemesi bu yüzden önem taşır.
TMK m.923, senetteki alacağın ancak senet üzerindeki zilyetlikle birlikte devredilebileceğini, rehnedilebileceğini veya başka tasarrufa konu edilebileceğini belirtir. M.924’e göre devir rehin senedinin teslimine bağlıdır. Nama yazılı senette ayrıca devralanın adı ve devir işlemi senet üzerine yazılır. Yalnız banka hesabına bedel gönderilmesi veya taraflar arasında “alacağı devrettik” açıklaması yapılması, kanunun aradığı senet teslimini karşılamaz.
Devralan bakımından inceleme, belgenin ön yüzündeki tutarla sınırlı tutulmamalıdır. Senedin türü, teslimi, nama yazılıysa devir kayıtları, tapuyla uyumu ve varsa sonradan yazılmış değişiklikler değerlendirilir. Senedin henüz düzenlenmemesi veya mahkemece iptali hâlinde alacağın ileri sürülmesine ilişkin m.923’teki istisna saklıdır. Bu istisna, normal devirlerde senedi hiç teslim almadan aynı güvenceye sahip olunduğu anlamına gelmez.
Tapu kaydı ile senedin üzerindeki bilgi çelişirse hangisi esas alınır?
TMK m.920, tapu kütüğüne iyiniyetle dayanan kişiler bakımından alacağın tescile göre geçerliliğini; m.921 ise usulüne uygun düzenlenen senede iyiniyetle güveni düzenler. Buna rağmen iki kayıt arasında çelişki çıktığında m.922 açık bir tercih yapar: senet metni tescile uymuyorsa veya tapu kütüğünde tescil yoksa tapu kütüğü esas alınır.
Senedi iyiniyetle edinen kimsenin tapu kütüğüne ilişkin hükümler çerçevesinde tazminat isteme hakkı saklıdır. Ancak bu, senette yazılı her fazlalığın taşınmaz üzerinde aynen geçerli olacağı anlamına gelmez. Alacaklı veya devralan, çelişkinin hangi kalemde olduğunu belirlemelidir: tutar, derece, taşınmaz kimliği veya değişiklik kaydı farklı hukuki sonuçlar doğurur.
Tapu Sicili Tüzüğü m.41, senette taşınmazın kayıt bilgileri, resmî değeri, rehin hakkı ve kısıtlamalarının gösterilmesini; senedin sicille karşılaştırılarak imzalanmasını öngörür. Aynı taşınmaza ilişkin eski tarihli örnek ile güncel kayıt karıştırılmamalıdır. Sicil incelemesi, senedin fiziksel varlığı kadar önemlidir. Ödeme, devir veya yükten kurtarma işleminde kullanılan kayıtların aynı hukuki durumu yansıtması gerekir.
Borçlunun savunmaları açısından TMK m.927 de önem taşır. Borçlu tescilden veya senetten doğan defilerle, kendisinden ödeme isteyen alacaklıya karşı sahip olduğu kişisel defileri ileri sürebilir. İlk alacaklıyla yaşanan her sözleşme uyuşmazlığının sonraki senet hamiline aynen yöneltilebilmesi söz konusu değildir. Savunmanın sicilden mi, senedin içeriğinden mi yoksa belirli alacaklıyla kişisel ilişkiden mi doğduğu açıkça ayrılmalıdır.
Alacak ne zaman muaccel olur ve yükten kurtarma ne zaman istenir?
İpotekli borç senedinde TMK m.900, aksine anlaşma bulunmadıkça özel bildirim düzeni getirir. Alacak, faizlerin ödenmesi gereken tarihte muaccel olur; bunun için alacaklı veya borçlunun diğerine bu tarihten en az altı ay önce bildirim yapması gerekir. Altı aylık süreyi, senedin düzenlendiği günden başlayan kendiliğinden vade gibi okumak doğru değildir. Faiz ödeme tarihi ve bildirimin zamanı birlikte değerlendirilir.
İrat senedinde TMK m.906 uyarınca malik, sözleşmede daha uzun bildirim süresi bulunsa bile her altı yıllık dönemin sonu için bir yıl önce bildirim yapıp bedeli ödeyerek taşınmazın yükten kurtarılmasını isteyebilir. Alacaklı ise kanundaki istisnalar dışında her on yıllık dönemin sonu için bir yıl önce bildirimle ödeme isteyebilir. Borçlu ve alacaklı bakımından dönemler farklıdır.
Bu süreler yalnız takvim hesabı değildir; hangi tarafın hangi hakkı kullanabileceğini belirler. Bildirimin muhatabı ve ulaşma zamanı, süreye uyulup uyulmadığını gösteren kayıtlarla açıklanmalıdır. Bir senetteki muacceliyet düzeninin diğerine aktarılması, erken ödeme veya erken takip uyuşmazlığına yol açar. Borcun ödenmesi için seçilen tarih, senet türünün kanuni rejimi ve geçerli sözleşme hükümleriyle birlikte kurulmalıdır.
Anapara ve faiz ödemesi kime yapılır?
TMK m.916 gereğince senetten aksi anlaşılmadıkça borçlu, senet hamile yazılı olsa dahi ödemeyi alacaklının yerleşim yerinde yapar. Alacaklının yerleşim yeri bilinmiyorsa veya borçlunun zararına değiştirilmişse, maddede belirtilen hâkimin belirleyeceği yere tevdi ederek borçtan kurtulma yolu bulunur. Borçlu kendi seçtiği hesaba veya kişiye para göndererek bu özel tevdi düzenini tamamlamış sayılmaz.
Alacağın devrinden sonra m.917, anapara ile bazı dönemsel ödemeleri ayırır. Devir kendisine bildirilmemişse borçlu, kupona bağlı olmayan faiz ve yıllık edimleri eski alacaklıya ödeyebilir. Buna karşılık anaparanın tamamen veya kısmen ödenmesi, ödeme anında alacaklı olduğunu ispat eden kişiye yapılmışsa geçerlidir. Eski alacaklıya daha önce düzenli ödeme yapılmış olması, anapara yönünden güncel hak sahipliği denetimini gereksiz kılmaz.
Faiz kuponu varsa m.916 uyarınca ödeme kuponu ibraz edene yapılır. Dolayısıyla kuponlu faiz, kuponsuz yıllık edim ve anapara aynı ödeme kontrolüne tabi değildir. Makbuzda hangi kalemin ödendiği, senet veya kuponun kimliği ve kısmi ödeme bakiyesi belirtilmelidir. Bu ayrım, borç kapatılırken “hesaba para gönderdim” açıklamasının hangi borcu sona erdirdiğini belirlemeyi sağlar.
TMK m.915, alacaklı, borçlu ve malikin ortak bir temsilci atamasına da imkân verir. Temsilci ödeme ve tahsilat yapabilir, tebligat alabilir ve kanundaki kapsamda güvence azalmasına rıza gösterebilir; tarafların haklarını tam özen ve tarafsızlıkla korumakla yükümlüdür. Adı hem tapu kütüğüne hem senede yazılır. Bu kayıt, ödeme yapılan kişinin yalnız alacaklının tanıdığı biri olmasından farklıdır. Temsil yetkisi sona ermiş ve ilgililer yeni düzen üzerinde anlaşamamışsa gerekli önlemleri sulh hâkimi alır. Ödeme öncesinde temsilcinin yalnız kimliği değil, yetkisinin devam edip etmediği de belirlenmelidir.
Taşınmaz satıldığında veya bölündüğünde kim borçlu olur?
İrat senedinde TMK m.907 açık bir halefiyet düzeni kurar: borçlu, yüklü taşınmazın malikidir. Taşınmazı edinen kişi irat senedinin borçlusu olur; eski malik başka bir işlem gerekmeden bu borçtan kurtulur. Bu, irat senedinin taşınmazla bağlantılı yapısının sonucudur. Eski malik dönemindeki faiz kalemleri ise m.907’nin üçüncü fıkrasındaki kişisel borç ayrımı gözetilerek incelenir.
İpotekli borç senedinde m.902, taşınmazın devri ve bölünmesi sonuçlarını ipotek hükümlerine bağlar. Bu nedenle irat senedindeki otomatik borçlu değişikliği kuralı ipotekli borç senedine taşınamaz. Malikin kim olduğu ile kişisel borçlunun kim olduğu ayrı belirlenir. Alıcı, satış sözleşmesinde borcu üstlenmeye ilişkin düzenlemeyi ve alacaklıyla ilişkiyi görmeden yalnız tapudaki malik değişikliğine dayanamaz.
İrat senediyle yüklü taşınmaz bölünürse m.908 gereğince parsel malikleri borçlu olur; yükün dağıtımında ipotekli taşınmazın bölünmesi kuralları uygulanır. Alacaklı, dağıtımın kesinleşmesinden itibaren bir ay içinde yapacağı bildirimle senedin bir yıl içinde satın alınmasını isteyebilir. Burada bir aylık bildirim süresi ile satın alma için öngörülen bir yıllık dönem ayrıdır. Bölünme belgesinin kesinleşme tarihi, alacaklının bu hakkını kullanmasında belirleyicidir.
Kısmi ödeme senede ve tapuya işlenmezse ne olur?
TMK m.929, borcun kısmen ödenmesi, borç yükünün hafifletilmesi veya güvencenin azaltılması gibi değişiklikleri tapu kütüğüne tescil ettirme hakkını borçluya tanır. Tapu memuru değişikliği senet üzerine de yazar. Böylece borç ilişkisi, tapu kaydı ve dolaşımdaki senet aynı bilgiyi taşır. Kısmi ödemenin yalnız özel bir makbuzda kalması, üçüncü kişiyle doğacak uyuşmazlık bakımından aynı korumayı sağlamaz.
Aynı madde önemli sonuç bağlar: değişiklik tescil edilmemişse, senette yazılı yıllık edimlerin ödenmiş olması dışındaki değişiklikler senedi iyiniyetle kazanan kişiye karşı ileri sürülemez. Bu nedenle kısmi anapara ödemesi ile yıllık edim ödemesi birbirine karıştırılmamalıdır. Borçlu ilk alacaklıyla anlaşmış olsa bile, kayıt dışı değişikliğin sonraki iyiniyetli hak sahibine etkisi kanunla sınırlandırılmıştır.
Tapu Sicili Tüzüğü m.44, kayıt değişikliğini tarafların anlaşmasına ve senetlerin müdürlüğe verilmesine bağlar; anlaşma yoksa mahkeme kararı olmadan değişiklik yapılamaz. Yapılan değişiklik senede de yazılıp yetkili görevlilerce imzalanır. Borçlunun talep hakkı ile işlemin belge ve usul şartları birlikte yerine getirilmelidir. Senedin üzerine tarafların kendi aralarında düştüğü not, resmî sicil ve senet değişikliğinin yerine geçirilmemelidir.
Borcun tamamı ödendiğinde senet ve tapu kaydı nasıl kapatılır?
TMK m.928, borcun tamamını ödeyen borçluya senedin iptal edilmemiş olarak geri verilmesini isteme hakkı tanır. M.918 uyarınca alacaklı bulunmaması veya rehin hakkından feragat etmesi hâlinde borçlu tescili terkin ettirip ettirmemekte serbesttir; zilyetliğine geçen senedi yeniden tedavüle çıkarabilir. Dolayısıyla ödeme, senedin iadesi ve rehin kaydının tamamen kaldırılması aynı işlem değildir.
Taşınmazı rehin kaydından bütünüyle arındırmak amaçlanıyorsa m.919 uygulanır: tescilin terkini, tarafların veya mahkemenin rehin senedini iptal etmesine bağlıdır. Yalnız borcun ödendiğini gösteren dekontun bulunması, özel senet iptali unsurunu kendiliğinden yerine getirmez. İşlem planında senedin teslimi, iptali ve tapu terkini ayrı aşamalar olarak gösterilmelidir.
Sıradan ipoteğin fekki ile bu özel senetlerdeki kapanış aynı belge düzenine indirgenemez. Senet piyasada dolaşmaya devam ederken sadece ilk alacaklıdan alınan borcu yoktur yazısına dayanmak, iyiniyetli üçüncü kişiye ilişkin hükümleri gözden kaçırır. Kapanış sonunda senedin hukuki durumu ve güncel tapu kaydı birlikte doğrulanmalıdır. Borçlu senedi geri alıp tedavüle çıkarma seçeneğini kullanacaksa, bunun terkin edilmiş ve iptal edilmiş bir senetle aynı durum olmadığı bilinmelidir.
Senet kaybolursa veya alacaklı yıllardır bilinmiyorsa hangi yol uygulanır?
TMK m.925, irade dışında elden çıkan veya borcu sona erdirme amacı olmadan yok edilen senet ve kupon için mahkemece iptal yolunu düzenler. İptal sonrasında alacaklı muaccel borcun ödenmesini; henüz muaccel değilse yeni senet veya kupon düzenlenmesini isteyebilir. Borçlu da ödenmesine rağmen geri verilmemiş senedin iptalini aynı hükümlere göre talep edebilir. Kaybolma, borcun kendiliğinden ortadan kalkması değildir.
İptalde hamile yazılı kıymetli evraka ilişkin hükümler uygulanır; ancak TMK m.925 özel olarak ibraz süresini bir yıl belirler. TTK m.661 bu iptal düzeninde borçlunun yerleşim yerindeki asliye ticaret mahkemesini gösterir; m.669 rehin senetlerine ilişkin özel hükümleri saklı tutar. Dilekçede senedin kimliği, hak sahipliği, zıya olgusu ve ilgili tapu kaydı açıklanmalıdır. Sıradan bono iptaline ilişkin farklı süreler bu özel senede otomatik uygulanmaz.
TMK m.926 ise alacaklının kimliğinin on yıldır bilinmemesi ve bu dönemde faiz ödemesinin de istenmemesi durumunu düzenler. Malik, alacaklının ortaya çıkması için gaiplik hükümlerine göre ilan isteyebilir. Alacaklı çıkmaz ve araştırmada alacağın artık bulunmadığı büyük olasılıkla anlaşılırsa hâkim iptale karar verir; rehin derecesi boşalır. Sadece senedin eski tarihli olması veya alacaklıyla kısa süre iletişim kurulamaması bu şartları karşılamaz.
Sık sorulan sorular
İpotekli borç senedi sıradan borç senedinin yanına ipotek koymak mıdır?
Hayır. TMK m.898 ve m.911–912 uyarınca tapu tescili yanında özel rehin senedi düzenlenen ayrı bir türdür. Borç senedine “ipotekli” yazılması bu yapıyı kurmaz. Senedin resmî düzenlenmesi, değerleme ve teslim şartları kanundaki özel rejime uygun olmalıdır.
İrat senedinde bütün malvarlığımla kişisel sorumlu olur muyum?
TMK m.903 gereğince irat senedi kural olarak kişisel borç doğurmaz. Ancak m.907/3, taşınmaz güvencesinden çıkan faiz borçlarının malikin kişisel borcu olacağını düzenler. Bu nedenle anapara ile farklı dönemlere ait faizler ayrı incelenmeli; hiçbir kişisel sorumluluk doğmaz genellemesi yapılmamalıdır.
İrat senedi her taşınmaz üzerinde kurulabilir mi?
TMK m.903, güvenceyi tarım arazisi, konut ve bina yapılabilecek arsalarla sınırlar. M.904 ayrıca resmî değerlemeye bağlı üst sınırlar koyar. Taşınmazın nitelendirilmesi ve değer hesabı birlikte yapılır; tarafların özel sözleşmede daha yüksek değer yazması kanuni sınırı kaldırmaz.
Senedi satın aldım ama aslını teslim almadım; devir tamamlanır mı?
TMK m.924, alacağın devrini rehin senedinin teslimine bağlar. Nama yazılı senette devralanın adı ve devir işlemi de senede yazılır. Yalnız satış bedelinin ödenmesi veya devir protokolü yapılması, özel senedin teslim şartını ortadan kaldırmaz; zilyetlik ve kayıtlar birlikte tamamlanır.
Tapudaki tutar ile senetteki tutar farklıysa hangisi geçerlidir?
TMK m.922’ye göre senet metni tapu tesciline uymuyorsa veya tescil yoksa tapu kütüğü esas alınır. İyiniyetli senet edinenin tapu kütüğüne ilişkin hükümler kapsamında tazminat isteme hakkı saklıdır. Senetteki fazlalık, tek başına taşınmaz üzerindeki güvenceyi artırmaz.
Alacak devredilmişken eski alacaklıya anapara ödeyebilir miyim?
TMK m.917 uyarınca anapara ödemesi, ödeme anında alacaklı olduğunu ispat eden kişiye yapılmışsa geçerlidir. Devir bildirilmemişken eski alacaklıya ödenebilen kuponsuz faiz ve yıllık edimler farklıdır. Eski ödeme alışkanlığı, anaparada güncel hak sahipliğinin doğrulanması gereğini kaldırmaz.
İrat senediyle yüklü taşınmazı satın alınca borçlu değişir mi?
Evet. TMK m.907 uyarınca taşınmazı edinen kişi irat senedinin borçlusu olur; eski malik başka işlem gerekmeksizin borçtan kurtulur. Güvenceden çıkmış faiz borçları ayrıca değerlendirilir. Bu kural ipotekli borç senedine otomatik uygulanmaz; onda m.902’nin ipotek hükümlerine göndermesi esas alınır.
Kısmi ödeme makbuzu üçüncü kişiye karşı yeterli midir?
TMK m.929, kısmi ödeme ve yük azaltımının tapuya tescilini ve senede yazılmasını düzenler. Tescil edilmemiş değişiklikler, senetteki yıllık edimlerin ödenmesi istisnası dışında iyiniyetli senet edinen kişiye karşı ileri sürülemez. Bu nedenle özel makbuz ile resmî kayıt güncellemesi ayrı önem taşır.
Borcun tamamını ödeyince tapu kaydı kendiliğinden silinir mi?
Hayır. TMK m.928 senedin geri verilmesini; m.919 ise tescilin terkini için senedin taraflarca veya mahkemece iptalini düzenler. Borçlu bazı hâllerde senedi iptal etmeden geri alıp yeniden tedavüle çıkarabilir. Ödeme, senedin iadesi, iptali ve terkin farklı işlemlerdir.
Kayıp rehin senedinin iptalinde ibraz süresi kaç yıldır?
TMK m.925 özel olarak bir yıllık ibraz süresi öngörür. Hamile yazılı kıymetli evrak iptali hükümleri bu özel süreyle uygulanır. İptal, borcu silmez; muaccel alacağın senetsiz ileri sürülmesine veya muaccel değilse yeni senet düzenlenmesine ilişkin kanuni imkânı sağlar.
Başvuru ve dosya hazırlığı
İpotekli borç senedi ve irat senedi dosyasında güncel tapu kaydı, senet aslı, devir kayıtları ve ödeme belgeleri aynı hukuki durum üzerinden karşılaştırılmalıdır. Bakırcı Hukuk Bürosu, Mersin merkezli Türkiye geneli dosya yönetiminde malik, kişisel borçlu ve senet alacaklısının ayrı konumlarını inceler. İstanbul ve Mersin ofisleri için iletişim sayfasından ulaşılabilir.
Resmî kaynaklar ve mevzuat
- 4721 sayılı Türk Medeni Kanunu m.850 ve 898–929
- Tapu Sicili Tüzüğü m.40–44
- 6102 sayılı Türk Ticaret Kanunu m.645, 651–652, 661 ve 669
Mevzuat kontrol tarihi: 24 Ekim 2026.
İlgili hukuk rehberleri
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
