Gemi Kurtarmada Çevre Zararı İçin Özel Tazminat
Gemi kurtarmada çevre zararı için özel tazminat, çevre zararı tehdidi oluşturan bir araç veya içindeki eşya için çalışan kurtaranın, kanundaki koşullarla araç malikinden isteyebildiği ayrı bir alacaktır. 6102 sayılı Türk Ticaret Kanunu m.1312, bu alacağı makul giderler üzerinden kurar; çevre zararının önlenmesi veya sınırlandırılması hâlinde koşullu artırıma izin verir. Hesaplanan tutarın tamamı kurtarma ücretine eklenmez: yalnız kurtarma ücretini aşan bölüm ayrıca ödenir. Çevre tehdidinin varlığı, giderlerin kapsamı, artırımın şartları ve kurtaranın ihmali ayrı ayrı incelenir.
Bu düzenleme, kirlenmenin temizlenmesine ilişkin her faturayı veya çevre zararına uğrayan herkesin talebini kapsayan genel bir tazminat hükmü değildir. Alacaklı, m.1312’deki kurtarma hizmetini veren kurtarandır. Ödemenin muhatabı ve hesabı, olağan gemi kurtarma ücretinin hesabı ve borçlularından ayrılır. Bu yazı, genel kurtarma ücreti rejiminin tamamını tekrarlamadan özel tazminatın hangi giderlerden oluştuğunu, hangi durumda artırıldığını ve hangi sınırlar içinde talep edildiğini açıklar.
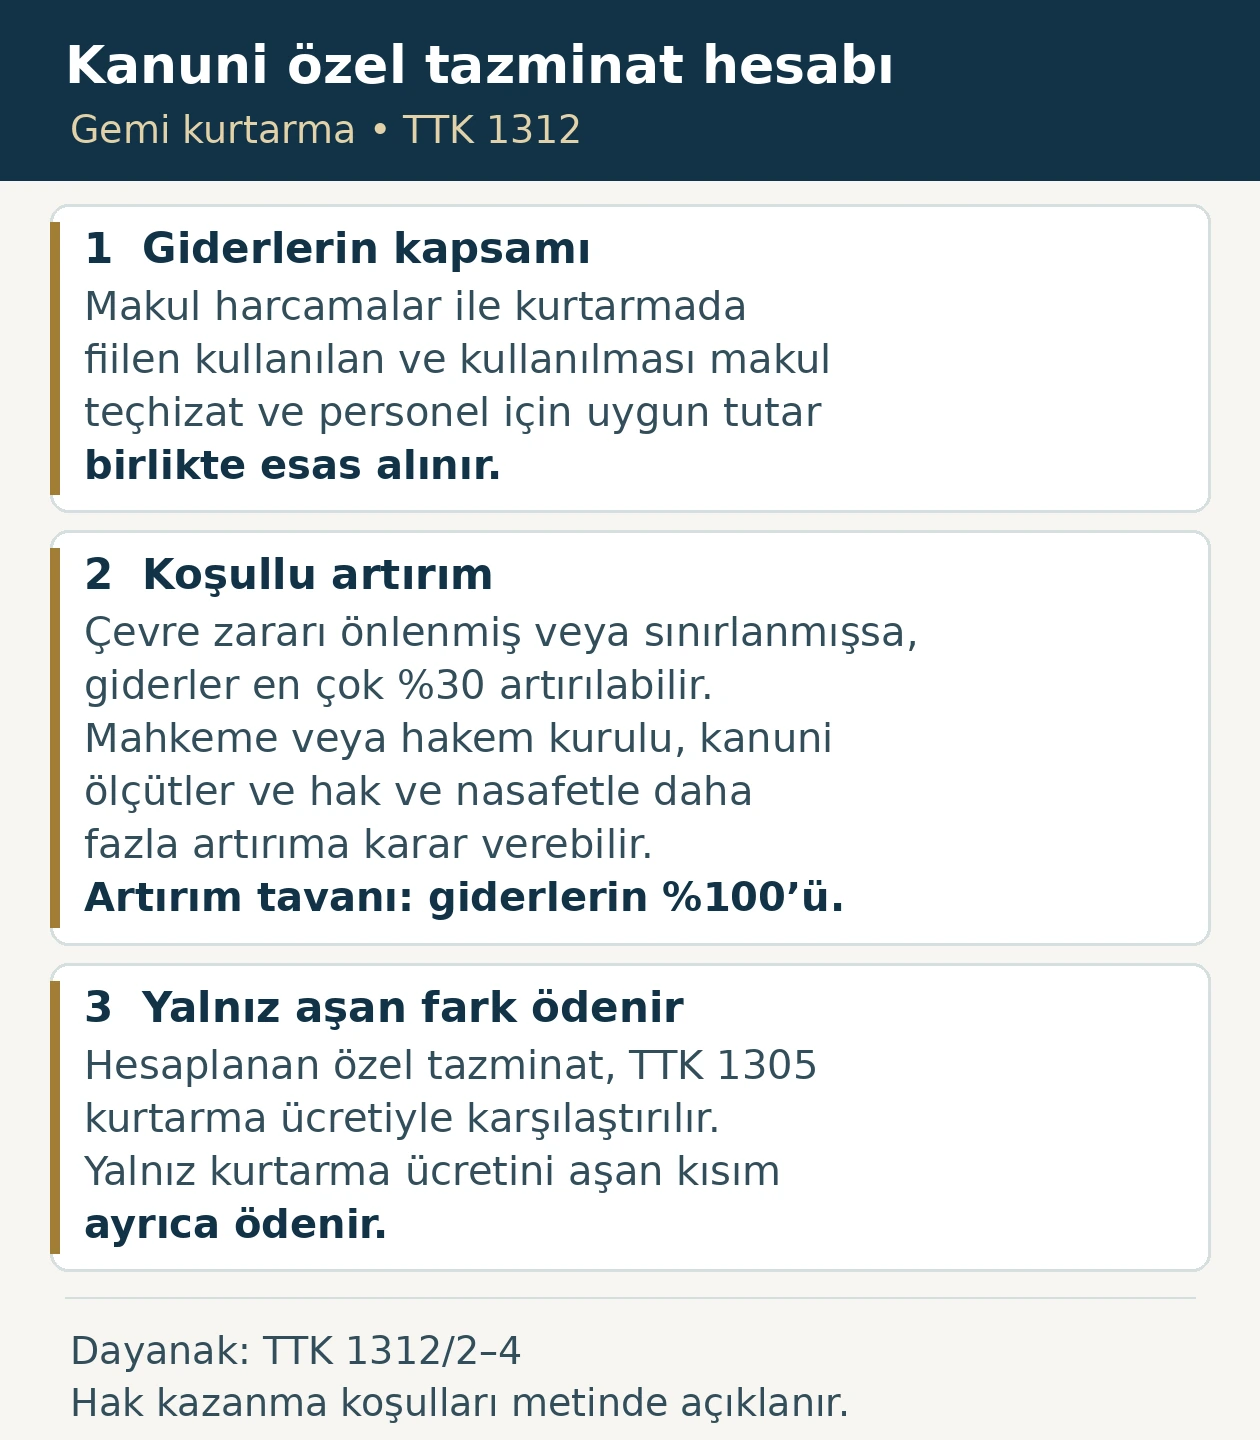
Kanuni özel tazminat rejimi ve kurtarma sözleşmesi
TTK m.1298, seyrüsefere elverişli sularda tehlikeye uğramış su aracını veya diğer eşyayı kurtarmak için yapılan fiil ve hareketleri kurtarma faaliyeti olarak düzenler. Bir hizmete yalnızca müdahale, çekme veya çevre hizmeti adı verilmesi, özel tazminat şartlarının tamamını karşılamaz. Özellikle tehlike doğmadan önce kurulmuş sözleşmenin ifası amacıyla yapılan veya yapılması gereken hizmetler, m.1298/4-c uyarınca kurtarma faaliyeti sayılmaz. Bu nedenle talebin ilk adımı, faturanın başlığından önce faaliyetin kanundaki kurtarma kapsamına girip girmediğini belirlemektir.
TTK m.1302, kurtarma hükümlerinin sözleşmeyle açıkça veya örtülü olarak değiştirilebilmesine izin verir. Bunun iki açık istisnası, kurtarma sözleşmesinin uyarlanması veya iptali hükümleri ile çevre zararının önlenmesi ve sınırlandırılması için gerekli özeni gösterme yükümlülüğüne ilişkin düzenlemelerdir. Dolayısıyla aşağıdaki gider ve artırım hesabı kanuni rejimi açıklar; tarafların sözleşmesindeki uygulanabilir ücret veya tazminat düzenlemesi okunmadan her sözleşmeye değişmez biçimde aktarılmaz. Bununla birlikte bir hesap maddesinin değiştirilmesi, kanunun koruduğu çevresel özen yükümlülüklerini ortadan kaldıran bir serbestlik sağlamaz.
Çevre zararı tehdidi hangi hukuki kapsamda değerlendirilir?
TTK m.1303/3, bu bölümdeki çevre zararını belirli unsurlarla tanımlar. Kirlenme, bulaşma, yangın, patlama veya benzeri önemli olayların; kıyı sularında ve bunlara bitişik bölgelerde insan sağlığına, deniz canlılarına veya kaynaklarına verdiği ağır maddi zarar esas alınır. Bu unsurlar birlikte okunmalıdır. Yalnız ekonomik kayıp, seyir gecikmesi veya geminin tehlikede olması üzerinden çevre zararı tehdidi sonucu çıkarılmaz; tehdidin kanunda tanımlanan çevresel zararla bağlantısı gösterilir.
Özel tazminatın temel koşulunda, tanımlanan çevre zararının mutlaka gerçekleşmiş olması aranmaz. TTK m.1312/1, aracın kendisinin veya içindeki eşyanın çevre zararı tehdidi oluşturmasını esas alır. Buna karşılık m.1312/2’deki artırım, kurtarma faaliyetinin çevre zararını önlemiş veya sınırlandırmış olmasına bağlanmıştır. Böylece tehdit, temel talebin koşulunu; çevresel sonucun elde edilmesi ise artırımın ayrı koşulunu oluşturur. Zararın gerçekleşmemiş olması tehdidin bulunmadığını, tehdidin bulunması da artırıma kendiliğinden hak kazanıldığını göstermez.
Tehdidin açıklanmasında araç ve yükün özellikleri, tehlikenin niteliği, muhtemel yayılmanın yöneldiği alan ve müdahale kayıtları birlikte ele alınır. Bu kayıtlar, m.1303/3’teki zarar unsurları ile m.1312/1’deki tehdit arasında somut bağ kurmaya yarar. Kanun, bu bağın yerine geçecek tek bir zorunlu belge adı veya sabit bir kirlilik miktarı belirlemez. Bu nedenle operasyonun yalnız pahalı veya güç olması yeterli açıklama değildir; hangi çevresel değerin hangi önemli olay nedeniyle ağır maddi zarar tehdidi altında bulunduğu ortaya konulmalıdır.
Özel tazminatı kim ister, kim öder?
TTK m.1312/1’de talep hakkı, belirtilen araç veya eşya için kurtarma faaliyeti yürüten kurtarana tanınmıştır. Hükümdeki malik, kurtarmaya konu aracın malikidir. Çevre tehdidinin aracın içindeki yükten kaynaklanması, özel tazminatın yük ilgililerine olağan kurtarma ücreti gibi paylaştırılması sonucunu doğurmaz. Normal kurtarma ücretinde m.1306’nın araç ve diğer eşya maliklerinin kurtarılan değerleri üzerinden kurduğu sorumluluk ile m.1312’deki özel tazminat muhatabı ayrı tutulmalıdır. Aynı operasyonun içinde doğmaları, bu iki alacağın borçlu yapısını birleştirmez.
Bu ayrımın resmî dayanağı, TBMM Türk Ticaret Kanunu Tasarısı ve Adalet Komisyonu Raporu içindeki m.1312 gerekçesiyle de izlenir. Gerekçe, hükmün 1989 Kurtarma Sözleşmesi’nin 14. maddesinden alındığını belirtir. Birleşmiş Milletler tarafından yayımlanan sözleşme metninin 14/1. maddesi de ödeme muhatabını ilgili aracın maliki olarak düzenler. Türk hukuku bakımından istemin doğrudan dayanağı TTK m.1312’dir; bu kaynaklar, madde içindeki malik ifadesinin bağlamını açıklamaktadır.
Özel tazminata hak kazanma eşiği
Çevre tehdidi ve kurtarma hizmetinin yanında m.1312/1, kurtaranın m.1305 uyarınca en az özel tazminata denk bir kurtarma ücretine hak kazanamamış olmasını arar. Dolayısıyla özel tazminat yalnız hiçbir eşyanın kurtarılamadığı faaliyetlere özgülenmez; elde edilen ücretin kanuni özel tazminat hesabına göre durumu da önemlidir. Temel sorular, hizmetin bu madde kapsamına girip girmediği ve ücretin özel tazminat hesabını karşılayıp karşılamadığıdır. Ücretle karşılaştırılacak gider tutarı belirlenmeden yalnız operasyonun mali büyüklüğüne bakılarak ek ödeme sonucu kurulmaz.
Aynı fıkra, özel tazminatın belirlenmesi için mahkeme veya hakem kurulunun kurtarma ücretini önce kurtarılan şeyin değerine kadar yükseltmek zorunda olmadığını açıklar. Böylece ücretin kanuni ölçütlerle belirlenmesi ile özel tazminatın kendi koşulları altında hesaplanması ayrılır. Özel tazminat incelemesine geçmenin ön şartı, normal ücretin mutlaka kurtarılan değerin tamamına çıkarılması değildir. Bu düzenleme, m.1312/4’teki yalnız aşan kısmın ayrıca ödenmesi kuralını da kaldırmaz; tutarlar belirlendikten sonra karşılaştırma yine yapılır.
Makul giderler nasıl hesaplanır?
TTK m.1312/3 giderleri iki bileşenle düzenler. Birincisi, kurtarma faaliyeti yürütülürken yapılan makul harcamalardır. İkincisi, faaliyette fiilen kullanılan ve kullanılması makul olan teçhizat ile personel için uygun bir tutardır. Bu ikinci bileşen, yalnız üçüncü kişilere ödenmiş faturalara bakılarak hesabın kapatılmasını önler. Buna karşılık bir teçhizatın kurtaranın envanterinde bulunması, o operasyonda fiilen ve makul biçimde kullanıldığı gösterilmeden bedelinin hesaba alınmasını sağlamaz.
Kanun, teçhizat ve personel için uygun tutar belirlenirken m.1305/1’in h, i ve j bentlerine bakılmasını ister. Bunlar hizmetin ne kadar çabuk yerine getirildiği; kurtarma araçları ile diğer teçhizatın hazır bulundurulması ve fiilen kullanılması; teçhizatın kurtarmaya hazır olması, etkinliği ve değeridir. Gider değerlendirmesi bu nedenle yalnız toplam çalışma saatinin bildirilmesine indirgenmez. Kullanımın operasyonla bağlantısı, müdahale kabiliyeti ve fiilî kullanım, kanunun gönderme yaptığı ölçütler içinde açıklanır.
Talep hazırlanırken harcama kalemleri ile personel ve teçhizat hesabı birbirinden ayrılmalıdır. Her kalemin hangi hizmete ait olduğu, kullanım zamanı, miktarı ve makullüğünü açıklayan kayıtlar birlikte sunulmalıdır. Bu, m.1312’nin belirlediği kapalı bir belge listesi değil, kanuni gider unsurlarını denetlenebilir hâle getiren dosya düzenidir. Aynı kullanımın birden fazla ad altında hesaba yansıtılması da bu ayrımla kontrol edilir. Faturanın bulunması, harcamanın kurtarma faaliyetiyle ilişkisini ve tutarının makullüğünü kendiliğinden ispatlayan bir sonuç olarak kabul edilmemelidir.
TTK m.1312/3 sabit bir saat ücreti, tek bir ekipman tarifesi veya her faaliyet için geçerli genel gider yüzdesi koymaz. Sözleşmede ücretlendirme hükmü varsa bunun m.1302 kapsamındaki etkisi ayrıca incelenir. Kanuni gider hesabında ise talep edilen tutarın maddede belirtilen harcama ve kullanım unsurlarına bağlanması gerekir. Giderlerin kabul edilen tutarı belirlenmeden artırım yüzdesini toplam fatura bedeline uygulamak, hangi tabanın artırıldığını belirsiz bırakır. Bu nedenle gider incelemesi, aşağıdaki artırım ve ücret karşılaştırmasının hesap temelidir.
Özel tazminat hangi koşullarla artırılır?
TTK m.1312/2, çevre zararının kurtarma faaliyetiyle önlenmiş veya sınırlandırılmış olmasını artırımın koşulu yapar. Ayrıca birinci fıkranın ilk cümlesindeki şartlar da bulunmalıdır. Bu nedenle yalnız çevre tehdidinin varlığından doğrudan artırılmış ödeme sonucuna geçilmez. Faaliyet ile sağlanan çevresel sonuç arasındaki bağlantı ayrıca ortaya konulur. Kanun, bu koşullarla özel tazminatın kurtaranın giderlerinin en çok yüzde otuzu kadar artırılmasına izin verir; yüzde otuz sabit ve kendiliğinden kazanılan bir prim değildir.
Mahkeme veya hakem kurulu, TTK m.1305/1’deki ölçütleri de dikkate alarak hak ve nasafet kurallarına uygun bulursa daha yüksek artırım belirleyebilir. Bu ikinci değerlendirmede de sınır vardır: artırım, kurtaranın giderlerinin yüzde yüzünü hiçbir durumda geçemez. Yüzde otuz ile yüzde yüz, üst üste eklenerek yüzde yüz otuzluk artırım oluşturmaz. Kanuni hesapta gider tutarı tabanı ile bu tabana uygulanacak toplam artırım birbirinden ayrılır; üst sınırın giderlerin iki katı toplam tutara karşılık gelmesi bu ayrımın sonucudur.
Artırım incelemesi, giderlerin belirlenmesiyle aynı değerlendirme değildir. Gider tutarı bakımından m.1312/3 özellikle m.1305/1’in h, i ve j bentlerine gönderme yapar. Yüzde otuzun üzerindeki artırımda ise m.1312/2, m.1305/1’deki ölçütleri bütün olarak dikkate aldırır. Başarının derecesi, tehlikenin niteliği, harcanan zaman, üstlenilen risk ve çevre zararına karşı gösterilen çaba gibi kanuni ölçütler bu nedenle önem taşır. Belgelenmiş her gider, tek başına en yüksek artırımın da hak edildiğini göstermez.
TTK m.1305/1, ölçütlerin sıralamasına üstünlük tanımaz. Bu yüzden yalnız müdahalenin hızı veya yalnız kurtarılan malın değeri üzerinden zorunlu bir artırım oranı çıkarılamaz. Çevreye yönelik çaba ve beceri, elde edilen başarı ve üstlenilen risk aynı değerlendirmede yer alır. Yüksek oran isteyen tarafın açıklaması da yalnız maliyetin büyüklüğüne dayanmamalıdır; hangi kanuni ölçütün daha yüksek artırımı desteklediği gösterilmelidir. Mahkeme veya hakemin belirleyeceği oran ile tarafın faturada istediği oran aynı şey değildir.
Kurtarma ücreti ile özel tazminat nasıl karşılaştırılır?
TTK m.1312/4 uyarınca ayrıca ödeme, hesaplanan özel tazminatın m.1305’e göre alınabilecek kurtarma ücretini aşması hâlinde ve yalnız aşan kısım için yapılır. Gider ve artırım hesabıyla bulunan tutarın tamamı, kurtarma ücretinin tamamına eklenmez. Önce iki tutar ayrı belirlenir, ardından karşılaştırılır. Bu sıra, aynı faaliyetten doğan ücret ile özel tazminatın toplamını kanunun izin verdiği düzeyde tutar.
Kanuni hesapta gider tutarı ve koşulları gerçekleşmiş artırım, özel tazminat hesabının temelini oluşturur. Ayrıca ödenecek tutar için bu hesapla m.1305 kapsamındaki kurtarma ücreti arasındaki pozitif fark esas alınır. Kurtarma ücreti özel tazminat hesabına eşit veya daha yüksekse m.1312/4 kapsamında ek ödeme çıkmaz. Buna karşılık özel tazminat daha yüksekse yalnız aradaki fark ödenir. Bu karşılaştırma, kurtarma ücretini ortadan kaldırmaz; ayrı özel tazminat ödemesinin sınırını belirler.
Hesap ilişkisi, kanunun koşullarını görünür tutacak biçimde ifade edilebilir: özel tazminat hesabı = kabul edilen giderler + hükmedilen artırım; ayrıca ödenecek özel tazminat = bu hesabın kurtarma ücretini aşan kısmı. Burada giderler, sunulan faturaların kendiliğinden toplamı değil m.1312/3’e göre kabul edilen tutardır. Artırım da talep edilen herhangi bir yüzde değil m.1312/2 uyarınca belirlenen tutardır. Bu ifade, birinci fıkradaki hak kazanma şartlarının bulunduğu, sözleşmeyle farklı bir uygulanabilir hesap kurulmadığı ve beşinci fıkra uyarınca mahrumiyet uygulanmadığı kanuni hesabı gösterir. Bu koşullardan biri ayrıca tartışmalıysa hesap tek başına talebin kabul edildiği anlamına gelmez.
Talep dosyasında gider hesabı, istenen artırım ve karşılaştırmaya alınan kurtarma ücreti ayrı kalemler hâlinde gösterilmelidir. Yalnız toplam bir operasyon faturası sunulması, hangi bölümün makul gider, hangi bölümün artırım ve hangi bölümün m.1305 ücreti olduğunu açıklamaz. Ayrıca m.1312/5’teki ihmale bağlı mahrumiyetin etkisi de korunur. Kanundaki fark hesabı, özel tazminata hak kazanmanın diğer şartlarını incelemeden doğrudan bir tahsil tutarı üretmek için kullanılamaz.
Kurtaranın ihmali özel tazminatı nasıl etkiler?
TTK m.1312/5, kurtaranın ihmali nedeniyle çevre zararını önleyememesi veya sınırlandıramaması hâlinde özel tazminattan tamamen ya da kısmen mahrum bırakılmasına izin verir. Hükümde yalnız olumsuz sonuç değil, ihmal ile önleyememe veya sınırlandıramama arasındaki bağlantı da aranır. Bu nedenle çevre zararının meydana gelmiş olması, tek başına bütün özel tazminatın otomatik olarak kaybedildiği anlamına gelmez. Buna karşılık yapılan giderlerin belgelenmesi de ihmal incelemesini gereksiz kılmaz.
Özen değerlendirmesinde m.1303/1’in yükümlülükleri dikkate alınır. Kurtaran, faaliyeti ve çevre zararına karşı müdahaleyi gerekli özenle yürütmeli; koşulların gerektirdiği makul ölçüde başka kurtaranlardan yardım istemelidir. Araç malikinin veya kaptanının yahut eşya malikinin makul istemi üzerine başka kurtaranların müdahalesini kabul etmelidir; istemin makul olmadığı anlaşılırsa kurtarma ücretinin miktarı değişmez. Görev kaydı, yardım çağrısı, kullanılan ekipman ve müdahale zamanları bu yükümlülüklerle ilişkilendirilerek incelenir. Böyle bir inceleme, yalnız harcamanın yapıldığını göstermenin ötesinde, müdahalenin özenli yürütülüp yürütülmediğini ortaya koyar.
Artırım talebi ile ihmal itirazı ayrı sorulara cevap verir. Artırımda, çevre zararının önlenmesi veya sınırlandırılması ve kanuni değerlendirme ölçütleri önemlidir. Mahrumiyette ise kurtaranın ihmali ile başarısızlığın ilişkisi belirleyicidir. Bir tarafın yüksek artırım istemesi, diğer tarafın ihmal iddiasını kendiliğinden geçersiz kılmaz. Aynı şekilde ihmal ileri sürülmesi de mahkeme veya hakem değerlendirmesi olmadan tüm giderleri silen tek taraflı bir işlem niteliğinde değildir.
Donatanın rücu hakkı ve müşterek avarya ayrımı
TTK m.1312/6, özel tazminat hükümlerinin donatanın rücu haklarına zarar vermediğini belirtir. Kurtarana karşı ödeme yükümlülüğünün belirlenmesi, ödeme yapanın başka bir kişiye yöneltebileceği mevcut rücu hakkını tek başına ortadan kaldırmaz. Ancak bu hüküm, her üçüncü kişiyi kendiliğinden borçlu yapan yeni ve sınırsız bir rücu alacağı da kurmaz. Rücu talebinin dayanağı ile kurtaranın m.1312 kapsamındaki özel tazminat istemi ayrı gösterilmelidir; bunların tarafları ve hukuki sebepleri aynı kabul edilmemelidir.
TTK m.1312/7, bu madde uyarınca yapılan ödemeleri müşterek avarya paylaştırmasının dışında tutar. Ödemenin aynı deniz tehlikesi sırasında doğmuş olması, onu doğrudan yük ve gemi ilgililerine dağıtılacak bir garame kalemine dönüştürmez. Dolayısıyla özel tazminat hesabı ile müşterek avarya ve dispeç hesabı birbirine aktarılmamalıdır. Donatanın saklı rücu hakkı ile müşterek avaryada paylaştırma yasağı da farklı sonuçlardır; birincisi ikincisini ortadan kaldırmaz.
Özel tazminatta faiz ve teminat hangi noktada önem kazanır?
TTK m.1313, faizi kural olarak kurtarılan şeylerin m.1303/2-c uyarınca teslim alınmaları gereken tarihten başlatır. Eşya teslim edilemiyorsa özel tazminat bakımından kurtarma faaliyetinin sonuçlandığı tarih esas alınır. Fatura düzenleme tarihi bu özel başlangıçların yerine kendiliğinden geçmez. M.1314’te, kurtarılan şeylerin belirtilen şekilde teslim alınmasında ödeme veya kurtaranın istemi üzerine faiz ve yargılama giderlerini de kapsayan teminat yükümlülüğü düzenlenir. Faizin diğer hususlarında genel hükümler uygulanır.
Teminat ile kanuni rehin hakkı aynı hukuki araç değildir. TTK m.1315/1 ve m.1320/1-c, gemi alacaklısı hakkını kurtarma ücreti için düzenler; özel tazminata otomatik olarak aynı ayni hak bağlanmamalıdır. Gemi alacaklısı hakkının kapsamı ve önceliği bu nedenle ayrı incelenir. Özel tazminatın türü, ödeme zamanı ve talep edilen güvence açıklanmadan yalnız kurtarma faaliyeti yapıldığı belirtilerek bütün teminat ve rehin hükümleri aynı sonuca bağlanamaz.
Zamanaşımı ve özel tazminat dosyasının kontrolü
TTK m.1319, sözleşmeye dayanıp dayanmamasından bağımsız olarak kurtarma faaliyetinden doğan alacaklar için iki yıllık zamanaşımı öngörür. Kurtarma alacağında başlangıç, faaliyetin sona erdiği tarihtir. Kendisine karşı istemde bulunulan kişi, süre dolmadan istem sahibine yapacağı beyanla süreyi bir veya birden fazla kez uzatabilir. Bu imkân, alacaklının tek taraflı ödeme ihtarıyla sürenin kendiliğinden uzadığı şeklinde anlaşılmamalıdır. Faiz başlangıcı ile zamanaşımı başlangıcı da ayrı kanuni ölçütlere dayanır.
Özel tazminat dosyası; çevre tehdidini gösteren kayıtlar, operasyonun başlangıç ve bitişi, fiilen kullanılan personel ve teçhizat, giderlerin makullük dayanakları ve çevresel sonuç belgeleri üzerinden kurulmalıdır. Hesapta gider tabanı, artırım gerekçesi ve kurtarma ücretiyle karşılaştırma ayrı izlenir. Sözleşmedeki uygulanabilir düzenlemeler, ihmal iddiası, teslim alınması gereken tarih ve varsa süre uzatma beyanı da aynı dosyada ilişkilendirilir. Bu kayıtlar, özel tazminatın genel bir kurtarma faturası veya müşterek avarya payı olarak sunulmasını önleyen somut ayrımları sağlar.
Sık Sorulan Sorular
1. Her başarısız kurtarma faaliyetinde özel tazminat istenir mi?
Hayır. TTK m.1312/1, çevre zararı tehdidi oluşturan araç veya içindeki eşya için kurtarma yapılmasını ve m.1305 kapsamında en az özel tazminata denk ücret kazanılmamış olmasını arar. Giderlerin de m.1312/3’teki kapsama girmesi gerekir.
2. Çevre zararı tehdidi ile çevre zararının önlenmesi aynı koşul mudur?
Hayır. TTK m.1312/1’de tehdidin varlığı temel koşullardan biridir. M.1312/2’deki artırım için ise kurtarma faaliyetiyle çevre zararının önlenmiş veya sınırlandırılmış olması ayrıca aranır. Tehdidin varlığı tek başına artırım sağlamaz.
3. Kullanılmayan bütün ekipman özel tazminat hesabına alınır mı?
TTK m.1312/3, teçhizat ve personel bakımından fiilen kullanılmayı ve kullanımın makul olmasını arar. Uygun tutar belirlenirken m.1305/1-h, i ve j ölçütleri dikkate alınır. Envanterde bulunmak tek başına bütün ekipmanı gider hesabına sokmaz.
4. Yüzde otuz artırım her olayda zorunlu mudur?
Hayır. TTK m.1312/2, kendi koşulları gerçekleştiğinde giderlerin en çok yüzde otuzu kadar artırıma izin verir. Bu oran otomatik prim değildir. Daha yüksek artırım için mahkeme veya hakem kurulunun kanundaki ölçütlerle ayrıca değerlendirme yapması gerekir.
5. Yüzde otuz ve yüzde yüz artırım birlikte mi eklenir?
Hayır. TTK m.1312/2’deki yüzde yüz, toplam artırımın giderlere göre üst sınırıdır. Yüzde otuza ayrıca yüzde yüz eklenmez. Kanuni hesapta gider tabanı ile toplam artırım ayrı belirlenir; şartlar gerçekleşmeden en yüksek orana hak kazanılmaz.
6. Kurtarma ücreti ve özel tazminatın tamamı birlikte alınır mı?
TTK m.1312/4 buna izin vermez. Hesaplanan özel tazminat, m.1305’e göre alınabilecek kurtarma ücretini aşıyorsa yalnız aşan bölüm ayrıca ödenir. Özel tazminat eşit veya daha düşükse bu hüküm kapsamında ek ödeme çıkmaz.
7. Kurtaranın ihmali varsa bütün talep otomatik olarak düşer mi?
TTK m.1312/5, ihmal nedeniyle çevre zararının önlenememesi veya sınırlandırılamaması durumunda tamamen ya da kısmen mahrumiyete izin verir. İhmal ve sonuç arasındaki bağlantı incelenir; her olumsuz sonuç otomatik tam hak kaybı değildir.
8. Özel tazminat müşterek avaryada paylaştırılır mı?
Kanuni rejimde TTK m.1312/7, bu madde kapsamındaki ödemeleri müşterek avarya paylaştırmasının dışında bırakır. Aynı deniz tehlikesiyle bağlantı, bu ödemeleri doğrudan garame kalemine dönüştürmez. Donatanın saklı rücu hakları ayrı değerlendirilir.
9. Eşya teslim edilemiyorsa özel tazminat faizi ne zaman başlar?
TTK m.1313 uyarınca bu durumda özel tazminata kurtarma faaliyetinin sonuçlandığı tarihten itibaren faiz yürütülür. Kurtarılan şeylerin teslimi mümkünse kanunun esas aldığı tarih, m.1303/2-c uyarınca teslim alınmaları gereken tarihtir.
10. Özel tazminat alacağında zamanaşımı kaç yıldır?
TTK m.1319’a göre kurtarma faaliyetinden doğan alacaklarda süre iki yıldır ve faaliyetin sona erdiği tarihten başlar. İstemin yöneltildiği kişi, süre içinde istem sahibine yapacağı beyanla bu süreyi bir veya birden çok kez uzatabilir.
Mevzuat ve kaynak kontrolü: 24 Ekim 2026. Kanun maddeleri ve resmî kaynak bağlantıları ilgili açıklamaların yanında verilmiştir.
İstanbul ve Mersin ofisleri
Avukat Halil BAKIRCI ile dosyanızın belgelerini ve başvuru aşamasını değerlendirmek için iletişim sayfasından randevu bilgilerine ulaşabilirsiniz. Mersin merkezli Türkiye geneli dosya takibi, İstanbul ve Mersin ofisleri üzerinden yürütülür. Başvurulacak merci ve yetkili mahkeme, uyuşmazlığa uygulanan kanun hükümlerine göre belirlenir.
İstanbul ofisi
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin ofisi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
