Gerçek Kişi Tacirin İşletmesinin Şirketle Birleşmesi: TTK 194/1
Gerçek kişi tacirin ticari işletmesi, TTK m.194/1 uyarınca bir ticaret şirketi tarafından devralınarak o şirketle birleşebilir. Bu işlemde devralan taraf ticaret şirketidir; ticari işletme devrolunan konumdadır. Birleşme, yalnız makinelerin satılmasından veya işletmenin nakit bedelle devredilmesinden farklı bir yapısal işlemdir. Şirket payları, işletmenin bütünlüğü, alacaklılar ve ticaret sicili süreci birlikte düzenlenir.
TTK m.194/1, devralan şirketin türüne göre m.138–140, m.142–158 ve m.191–193 hükümlerinin kıyas yoluyla uygulanmasını öngörür. Ticaret Sicili Yönetmeliği m.132 ise işletme bütünlüğünü, ilave belgeleri ve başvuru yerini açıklar. Bu rehber gerçek kişi tacirin işletmesinin mevcut ticaret şirketine birleşmesini, bu iki resmî metin üzerinden ele alır.
Ticari işletme birleşmede hangi tarafta yer alır?
M.194/1’in izin verdiği işlem, ticari işletmenin şirket tarafından devralınmasıdır. İşletmenin bir anonim veya limited şirketi devralarak aynı düzen içinde devam ettiği ters bir yapı bu fıkrada öngörülmemiştir. Devralan şirketin türü, uygulanacak karar ve ortaklık hükümlerini belirler.
Gerçek kişi tacir ile ticari işletmesi de aynı kavram değildir. Birleşme konusu kişinin bütün özel hayat malvarlığı değil, ticari işletmenin hukuken belirlenen bütünlüğüdür. Tacirin kimliği ortadan kalkmaz; işletmenin sicil kaydı ve malvarlığının devralan şirkete geçişi düzenlenir. Bu nedenle şirketlerin birleşmesine ait bir metinde yalnız unvanları değiştirerek gerçek kişi işletmesine uygun olmayan hükümler kullanmak doğru değildir.
İşletme devri ve tür değiştirmeden farkı
TTK m.11/3 ticari işletmenin bir bütün olarak devrini; m.194/1 işletmenin şirkete devralma yoluyla birleşmesini; m.194/2 ise işletmenin ticaret şirketine dönüşmesini düzenler. İmzalanan belgenin başlığında “devir” yazması, hangi rejimin seçildiğini tek başına çözmez. İşlemin tarafları, pay karşılığı, devam yapısı ve tescil talebi birlikte değerlendirilir.
İşletme devrinin borçlara etkisi hakkında TBK m.202 rehberi ayrı düzeni açıklar. Oradaki iki yıllık sorumluluk ve bildirim kuralları, m.194/1 birleşmesindeki bütün sorunların otomatik cevabı değildir. Birleşmede m.153, m.157 ve m.158’e yapılan özel gönderme ayrıca dikkate alınır.
İşletmenin bütünlüğü bozulursa tescil yapılamaz
Ticaret Sicili Yönetmeliği m.132/1, birleşme dışında bırakılan malvarlığı unsurları yüzünden işletmenin bütünlüğü ve devamlılığı zedeleniyorsa birleşmenin tescil edilemeyeceğini belirtir. Dolayısıyla tarafların istediği her varlığı listeden çıkarması ve kalan unsurları otomatik olarak ticari işletme birleşmesi sayması mümkün değildir.
İnceleme yalnız toplam varlık değerine dayanmaz. Faaliyetin devamı için gerekli araçlar, haklar ve ekonomik organizasyon dikkate alınır. Birleşme dışında bırakılan her unsur açıkça gösterilmeli ve bunun işletmenin devamlılığı üzerindeki etkisi değerlendirilmelidir. Yönetmeliğin aradığı tam liste, yalnız bedel hesabı için değil bu hukuki bütünlük kontrolü için de hazırlanır.
Ticari işletme sahibinin tam malvarlığı listesi
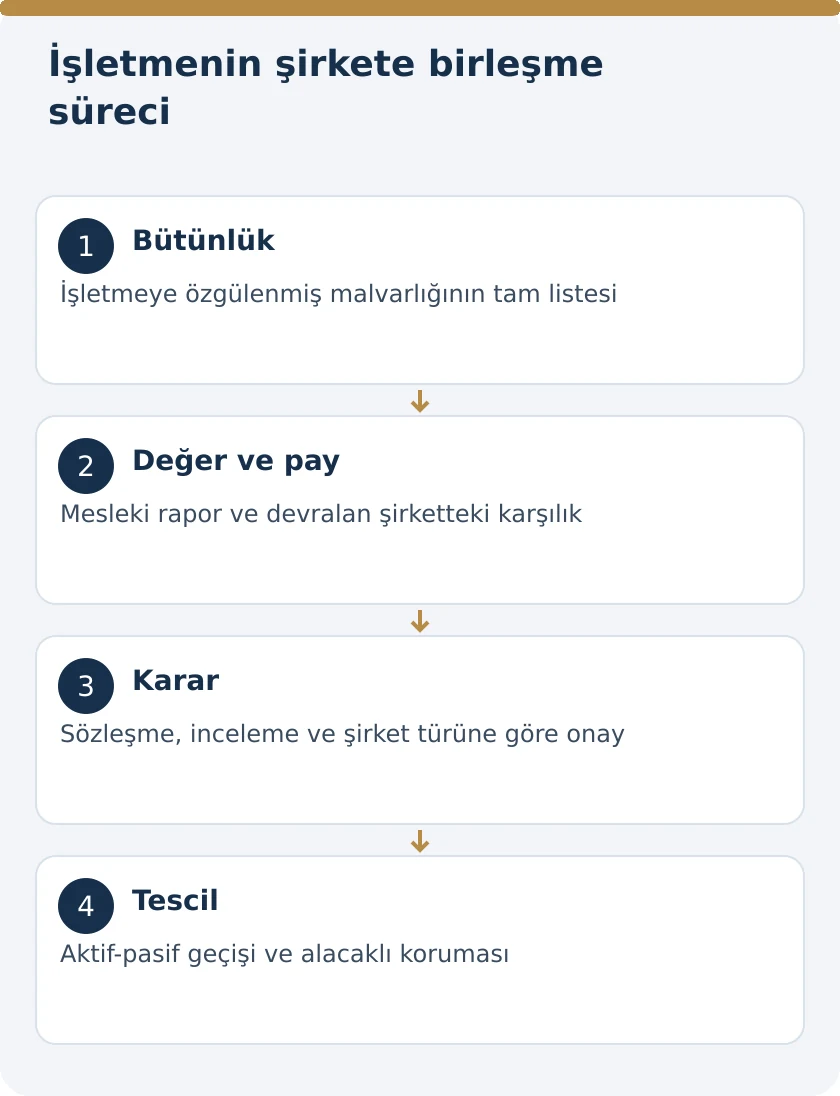
Yönetmelik m.132/2-a, ticari işletmeye sürekli olarak özgülenmiş malvarlığının tam listesini gösteren işletme sahibi beyanını ister. Bu liste, gerçek kişinin bütün kişisel mallarını kapsayan genel bir servet dökümü değildir. İşletmeye sürekli özgülenme bağı gösterilir.
Her kayıt, birleşme sözleşmesindeki kapsamla ve değerleme raporuyla eşleşmelidir. Aynı unsurun bir belgede birleşme içinde, başka belgede dışında görünmesi tescil incelemesini güçleştirir. Listede kullanılan tanım, sicilli varlıklarda resmî kaydı bulmaya; diğer unsurlarda hukuki niteliği belirlemeye elverişli olmalıdır. Borç ve yükümlülükler de birleşmenin aktif ve pasif geçişini doğru kurmak için mali belgelerde açıklanır.
Tapu, gemi ve fikrî mülkiyet sicilleri için ek bilgiler
Yönetmelik m.132/2-b, listede özel sicile kayıtlı malvarlığı varsa sicilin ve ilgili kayıt bilgilerinin verilmesini arar. Bir taşınmazın yalnız günlük adının veya bir markanın yalnız görselinin dosyaya konulması, ilgili sicil kaydının açıkça belirtilmesinin yerini tutmaz.
Yönetmelik m.127/6, devralan şirketin kayıtlı olduğu müdürlüğün yeni hak sahibini ilgili özel sicillere bildirmesini düzenler. M.132 bu hükme kıyas yoluyla gönderme yapar. Ticaret sicili ile özel sicil kayıtlarının uyumu bu nedenle sürecin parçasıdır. Birleşmenin tesciliyle doğan hukuki geçiş ile bu geçişin ilgili sicillere doğru yansıtılması ayrı aşamalar olarak takip edilmelidir.
YMM veya SMMM raporu neyi göstermelidir?
Yönetmelik m.132/2-c, listedeki her malvarlığı unsurunun işletmenin devamlılığı esasına göre belirlenen gerçeğe uygun değerini ve işletme değerini içeren yeminli mali müşavir veya serbest muhasebeci mali müşavir raporu ister. İşletme değeri hesaba katılmamışsa bunun sebepleri de raporda gösterilmelidir.
Bu nedenle yalnız defter değerlerini toplamak veya işletmenin değerini açıklamasız biçimde sıfır kabul etmek yönetmeliğin öngördüğü rapor içeriğini karşılamaz. Rapor, varlık listesinin hangi tarihli sürümünü esas aldığını ve değerlendirmeyi hangi temelde yaptığını açıklaştırmalıdır. Ortaklık hakkı karşılığının belirlenmesinde de bu ekonomik veriler önem taşır. Değerleme ile hakların paylaşımı birbirine bağlı ancak aynı belgeyle sınırlı olmayan konulardır.
İşletme sahibinin şirketteki pay karşılığı nasıl belirlenir?
TTK m.194/1’in m.140’a yaptığı gönderme, devralan şirketteki pay ve hakların korunmasını işletme birleşmesine kıyas yoluyla taşır. Malvarlığının değeri, oy haklarının dağılımı ve önem taşıyan diğer unsurlar dikkate alınır. İşletme karşılığında kazanılacak ortaklık konumunun yalnız nominal sermaye tutarıyla açıklanması yeterli değildir.
Birleşme sözleşmesinde devralan şirkette verilecek paylar, bunlara bağlı haklar ve değişim düzeni açık olmalıdır. Devralan şirkette mevcut pay grupları veya imtiyazlar varsa, işletme sahibine verilecek payın bu yapı içindeki konumu belirlenir. Pay karşılığının gereğince korunmaması hâlinde m.191’deki denkleştirme incelemesi ayrı bir hukuki koruma sağlar.
Sermaye artırımı her birleşmede aynı biçimde yapılmaz
TTK m.142, devralma yoluyla birleşmede devralan şirketin sermayesini hakların korunması için gerekli düzeyde artırmasını düzenler. Gereklilik, işlem yapısı ve verilecek paylarla birlikte belirlenir. Şirketin mevcut sermayesinden bağımsız, her dosyada aynı tutarda artırım gerektiği söylenemez.
Birleşme sebebiyle artırım yapılacaksa tescil için gerekli artırım belgeleri de hazırlanır. Yönetmelik m.127/5 artırım ile birleşme kararının eş zamanlı tescilini düzenler. TTK m.142/2’de birleşmede ayni sermaye hükümlerinin uygulanmaması, Yönetmelik m.132’nin değerleme raporuna ihtiyaç kalmadığı anlamına gelmez. Ayni sermaye kuruluş usulüyle birleşmenin kendi değerleme belgeleri farklı hukuki dayanaklara sahiptir.
Yazılı birleşme sözleşmesinin temel içeriği
TTK m.145 birleşme sözleşmesinin yazılı yapılmasını, m.146 ise içeriğini düzenler. İşletme birleşmesinde tarafların unvan ve kimlik bilgileri, devralan şirket türü, pay karşılığı, hakların düzeni ve birleşmeyle bağlantılı tarihler doğru uyarlanmalıdır. Gerçek kişi işletmesi için mevcut olmayan bir genel kurul veya yönetim organı varmış gibi belge hazırlanmaz.
Devralan şirkette verilecek payların bilanço kârına hangi tarihten itibaren hak kazandıracağı ve işletme işlemlerinin hangi tarihten itibaren devralan hesabına yapılmış sayılacağı da sözleşmede açıklanır. Bu ekonomik hesap tarihleriyle m.153’teki birleşmenin hukuken geçerli olduğu tescil tarihi birbirinden ayrılır. Sözleşmedeki hesap düzeni, zorunlu tescilin yerini tutmaz.
Birleşme raporu ile değerleme raporu aynı değildir
TTK m.147’deki birleşme raporu; birleşmenin amacını, sonuçlarını, sözleşmeyi, payların değişim düzenini ve alacaklılarla çalışanlar üzerindeki etkileri hukuki ve ekonomik yönden açıklar. Yönetmelik m.132/2-c’deki mesleki değerleme raporu ise işletme ve unsurlarının değerine yöneliktir. Birinin hazırlanması diğerini kendiliğinden gereksiz kılmaz.
M.147/4 küçük ve orta ölçekli şirketler için tüm ortakların onayıyla birleşme raporundan vazgeçme olanağı tanır. İstisnanın koşulları ve uygulandığı belge doğru belirlenmelidir. Bu tercih işletmenin tam malvarlığı listesi veya m.132’nin değerleme raporunu otomatik kaldıran genel bir belge muafiyeti değildir. Sicile sunulan dosya her belgenin ayrı dayanağını göstermelidir.
Ara bilanço ve sonradan önemli malvarlığı değişikliği
TTK m.144, birleşme sözleşmesinin imza tarihiyle bilanço günü arasında altı aydan fazla süre bulunması veya son bilançodan sonra önemli malvarlığı değişikliği yaşanması durumunda ara bilanço düzenlenmesini ister. İki sebep birbirinden bağımsızdır. Altı ay dolmadığı gerekçesiyle önemli değişiklik dikkate alınmadan eski verilerle işlem yapılamaz.
Ayrıca sözleşmenin imzasıyla genel kurul onayı arasında önemli aktif veya pasif değişikliği meydana gelirse m.150’deki bilgi ve yeniden değerlendirme süreci uygulanır. Değişiklik karşısında sözleşmenin uyarlanması veya birleşmeden vazgeçilmesi gereği incelenir. İşletme sahibinin listeyi ilk gün imzalamış olması, onaya kadar ortaya çıkan önemli değişikliklerin dosya dışında bırakılmasını haklı kılmaz.
Devralan şirket ortaklarının inceleme hakkı
TTK m.149, birleşme sözleşmesi, rapor ve ilgili mali belgelerin genel kurul kararından önceki otuz günlük dönemde incelemeye sunulmasını düzenler. İnceleme hakkına ilişkin ilan ve belgelerin hazır tutulduğu yerler de kanuni sürecin parçalarıdır. İlgililer kanunda belirtilen belgelerin suretlerini bedel veya gider karşılığı ödemeden isteyebilir.
M.149/5, tüm ortakların onayıyla küçük ve orta ölçekli şirketlerde inceleme hakkından vazgeçilmesini ayrıca düzenler. Birleşme raporundan vazgeçme ile inceleme hakkından vazgeçme aynı karar sayılmamalıdır. Hangi hakkın hangi şartlarla kullanılmadığı açık belgelenir. İşletme birleşmesinde devralan şirket ortaklarının kendi şirketine gelecek varlık ve borçları değerlendirmesi bu düzenin önemli işlevidir.
Anonim ve limited şirkette birleşme karar çoğunluğu
TTK m.151/1-a’nın genel kuralına göre anonim şirkette, esas veya çıkarılmış sermayenin çoğunluğunu temsil etmek şartıyla toplantıda mevcut oyların dörtte üçü gerekir; kanundaki saklı tutulan özel hüküm ayrıca değerlendirilir. Limited şirkette m.151/1-c, sermayenin en az dörtte üçünü temsil eden paylara sahip tüm ortakların dörtte üçünün oyunu arar.
Bu iki çoğunluk aynı değildir. Anonim şirkette toplantıda mevcut oy ölçütü, limited şirkette bütün ortaklar üzerinden ortak sayısı ölçütü önem taşır. Şirket türü, oy dağılımı ve özel haklar belirlenmeden tek bir yüzdeye göre karar yazılmamalıdır. İşletme sahibinin birleşmeye katılma iradesiyle devralan şirketin organ onayı da ayrı hukuki açıklamalardır.
Başvuru hangi ticaret sicili müdürlüğüne yapılır?
Yönetmelik m.132/3, başvurunun ticari işletmenin ve devralan şirketin kayıtlı olduğu müdürlüklere yapılmasını düzenler. Aynı sicilde kayıtlı olmaları hâlinde başvuru birlikte yapılır. Farklı siciller söz konusuysa kayıtların birbirine bağlanması ve gerekli bildirimlerin izlenmesi gerekir.
Yönetmelik m.127’deki tescil sırası m.132 uyarınca kıyas yoluyla uygulanır. Devrolunan tarafa ilişkin tescil ile devralan şirketin birleşme kaydı koordineli yürütülür. Yalnız elektronik başvuru numarası alınmış olması, birleşmenin tamamlandığı anlamına gelmez. Dosyada başvuru tarihi, tescil tarihi, ilan ve özel sicillere gönderilen bildirimler ayrı kayıtlar olarak tutulmalıdır.
Birleşme ne zaman geçerli olur ve borçlar nasıl geçer?
TTK m.153, birleşmenin ticaret siciline tescille geçerlilik kazanmasını ve aktif ile pasifin kendiliğinden devralana geçmesini düzenler. M.194/1 kapsamında bu sonuç ticari işletmenin şirketçe devralınmasına kıyas yoluyla uygulanır. Tarafların imzayı tamamlaması veya işletmenin anahtarlarını teslim etmesi, hukuki birleşme anının yerine geçmez.
Bu geçiş, gerçek kişi tacirin işletmeyle ilgisiz bütün kişisel malvarlığını ve özel borçlarını otomatik olarak şirkete taşımaz. İşletmenin kapsamı ile borcun hukuki bağlantısı belirlenir. Devralan şirketin bilanço ve sözleşme kayıtları birleşmenin aktif ve pasif bütünlüğünü yansıtmalıdır. Sadece varlıkları kaydedip işletme yükümlülüklerini incelememek işlemin ekonomik ve hukuki sonucunu eksik gösterir.
Alacaklıların teminat hakkı ve eski sorumluluk
TTK m.157, birleşmenin geçerlilik kazanmasından itibaren üç ay içinde istemde bulunan alacaklıların alacaklarının devralan tarafından teminat altına alınmasını düzenler. Yedişer gün aralıklarla üç ilan ve ilgili internet duyurusu kanuni bilgilendirme sistemidir. Teminat talebi süresi ile işletme sahibinin geçmiş borçlarından sorumluluğu aynı konu değildir.
M.158’in kıyas yoluyla uygulanması kapsamında birleşmeden önceki kişisel sorumluluk kendiliğinden ortadan kalkmaz. Hüküm, ilan öncesinde doğan veya doğum sebebi oluşan borçlar bakımından sorumluluğu korur; kişisel sorumluluk taleplerinde üç yıllık zamanaşımı ve alacak sonradan muaccel olursa vade başlangıcı düzenlenmiştir. TBK m.202’deki iki yıllık süre bu özel birleşme incelemesine doğrudan taşınmamalıdır.
Çalışanlar ve ortaklık hakları için koruma yolları
TTK m.158/4 iş ilişkileri bakımından m.178’e gönderme yapar. İş sözleşmelerinin geçişi, işçinin itirazı, önceki ve sonraki işveren sorumluluğu ve teminat hakları bu özel bağlantı içinde değerlendirilir. Birleşme dosyası çalışanların mevcut haklarını yalnız yeni işe giriş belgesi düzenleyerek sıfırlayan bir işlem olarak kurulamaz.
Pay ve ortaklık hakkı karşılığı gereğince korunmamışsa m.191’deki uygun denkleştirme istemi ayrıca incelenir. denkleştirme akçesi başvurusu birleşmenin geçerliliğini kendiliğinden etkilemez. M.192’deki iptal ve m.193’teki kusura dayalı zarar sorumluluğu ayrı hukuki yollardır; her biri kendi şartları ve süreleriyle ele alınır.
Değişim oranı denkleştirmesi ile dava sonucundaki denkleştirme
TTK m.140/2, payların değişim oranları belirlenirken tahsis edilen ortaklık paylarının gerçek değerinin onda birini aşmayan denkleştirme ödemesinin öngörülmesini düzenler. Ölçüt, devralan şirketin toplam sermayesinin yüzde onu değildir; hükümde belirtilen tahsis edilen payların gerçek değeridir. M.194/1 kapsamındaki kıyas incelemesinde de hesap dayanağı doğru belirlenmelidir.
Buna karşılık m.191’deki dava sonucunda uygun denkleştirme belirlenirken m.140/2’nin uygulanmayacağı açıkça yazılıdır. Sözleşmedeki değişim oranı ayarlamasıyla hakların korunmaması nedeniyle istenen yargısal denkleştirme bu nedenle aynı sınır hesabına tabi tutulmaz. Pay karşılığını değerlendiren kişinin önce hangi aşamadaki denkleştirmeyi incelediğini belirlemesi gerekir.
Özel izin gereken faaliyetlerde birleşme dosyası
Ticaret Sicili Yönetmeliği m.126, Bakanlık veya başka resmî kurumun iznine ya da uygun görüşüne tabi işlemlerde ilgili yazının sunulmasını arar. TTK m.153/3 de rekabet hukukuna ilişkin hükümleri saklı tutar. Birleşmenin şirketler hukuku koşullarını karşılaması, ilgili faaliyet için öngörülmüş ayrı idari izni gereksiz kılmaz.
İşletmenin mevcut yetki belgesi ile devralan şirketin işlem sonrası yetkisi ayrı kontrol edilir. karayolu taşıma yetki belgesinde birleşmenin etkisi bu ayrımın düzenlendiği özel alanlardan biridir. Başvuru dosyası, genel ticaret sicili belgeleriyle sektörel izinleri birbirine bağlamalı; belgenin devrinin veya yeni düzenlenmesinin hangi özel hükme tabi olduğu ayrıca gösterilmelidir.
Tescil reddi ve son belge kontrolü
| Belge grubu | İşlev |
|---|---|
| İşletme sahibi beyanı ve tam liste | Birleşmenin kapsamı ve bütünlüğü |
| Özel sicil bilgileri | Mal ve hakların doğru yeni hak sahibine bağlanması |
| YMM veya SMMM raporu | Gerçeğe uygun unsur değerleri ve işletme değeri |
| Sözleşme, rapor ve organ kararı | Pay karşılığı, ekonomik gerekçe ve yetkili irade |
| Tescil ve ilan kayıtları | Geçerlilik anı ve ilgili sürelerin takibi |
Sicil müdürlüğü TTK m.32 uyarınca kanuni koşulları inceler. Ret veya diğer sicil kararlarına karşı TTK m.34’teki sekiz günlük itiraz yolu kendi koşullarıyla kullanılır. ticaret sicili kararına itiraz rehberi bu başvuruyla ilgilidir. İşletme birleşmesinde en etkili hazırlık, tescil öncesinde bütünlük, değerleme ve şirket kararlarının aynı kapsamı göstermesini sağlamaktır.
Sık sorulan sorular
Gerçek kişi işletmesi anonim veya limited şirketle birleşebilir mi?
TTK m.194/1 ticari işletmenin bir ticaret şirketi tarafından devralınarak birleşmesine izin verir. Devralan şirketin türüne uygun birleşme hükümleri ve Ticaret Sicili Yönetmeliği m.132 uygulanır.
Ticari işletme şirketi devralan taraf olabilir mi?
TTK m.194/1’deki yapı ticari işletmenin şirket tarafından devralınmasıdır. Ticari işletmenin şirketi devraldığı ters işlem bu fıkranın öngördüğü birleşme biçimi değildir.
İşletme sahibinin bütün kişisel malları şirkete geçer mi?
Birleşme konusu ticari işletmenin hukuken belirlenen kapsamıdır. İşletmeyle ilgisiz kişisel malvarlığı otomatik olarak birleşmeye girmez. Sürekli özgülenmiş malvarlığının tam listesi hazırlanır.
İşletmenin bazı unsurları birleşme dışında bırakılabilir mi?
Yönetmelik m.132/1’e göre dışarıda bırakılan unsurlar işletmenin bütünlüğünü ve devamlılığını zedeliyorsa birleşme tescil edilemez. Dışarıda bırakmanın etkisi bu ölçütle değerlendirilir.
Yalnız bilanço birleşme değerlemesi için yeterli mi?
Yönetmelik m.132/2-c, unsurların gerçeğe uygun değerlerini ve işletme değerini gösteren YMM veya SMMM raporu arar. İşletme değeri hesaba katılmıyorsa gerekçesi raporda açıklanmalıdır.
Rapor muafiyeti bütün belgeleri kaldırır mı?
Hayır. TTK m.147/4’teki koşullu birleşme raporu muafiyeti, Yönetmelik m.132’deki malvarlığı listesi ve değerleme raporunu kendiliğinden kaldırmaz. Belgelerin hukuki dayanakları farklıdır.
Birleşme imza tarihinde geçerli olur mu?
TTK m.153 ve m.194/1 bağlantısında birleşmenin hukuki geçerlilik anı tescildir. İmza, işletmenin fiilen teslimi ve sözleşmedeki hesap tarihi tescil tarihiyle aynı değildir.
Alacaklı ne kadar sürede teminat isteyebilir?
TTK m.157, birleşmenin hukuken geçerlilik kazanmasından itibaren üç ay içinde istemde bulunan alacaklıların alacaklarının teminat altına alınmasını düzenler. İlan yükümlülükleri ayrıca yerine getirilir.
İşletme sahibi birleşmeyle eski sorumluluğundan hemen kurtulur mu?
Hayır. TTK m.158’in kıyas yoluyla uygulanması çerçevesinde önceki kişisel sorumluluk korunur. Borcun doğumu, ilan tarihi ve vadesi üzerinden özel sorumluluk ve zamanaşımı düzeni incelenir.
Tescil başvurusu hangi sicile yapılır?
Yönetmelik m.132/3 uyarınca işletmenin ve şirketin kayıtlı olduğu müdürlüklere başvurulur. Aynı sicilde kayıtlılarsa başvuru birlikte yapılır; farklı siciller arasındaki tescil ve bildirimler koordineli izlenir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
