İntifa Hakkı Bulunan Ev Yıkılırsa Sigorta ve Kamulaştırma Bedeli Kime Aittir?
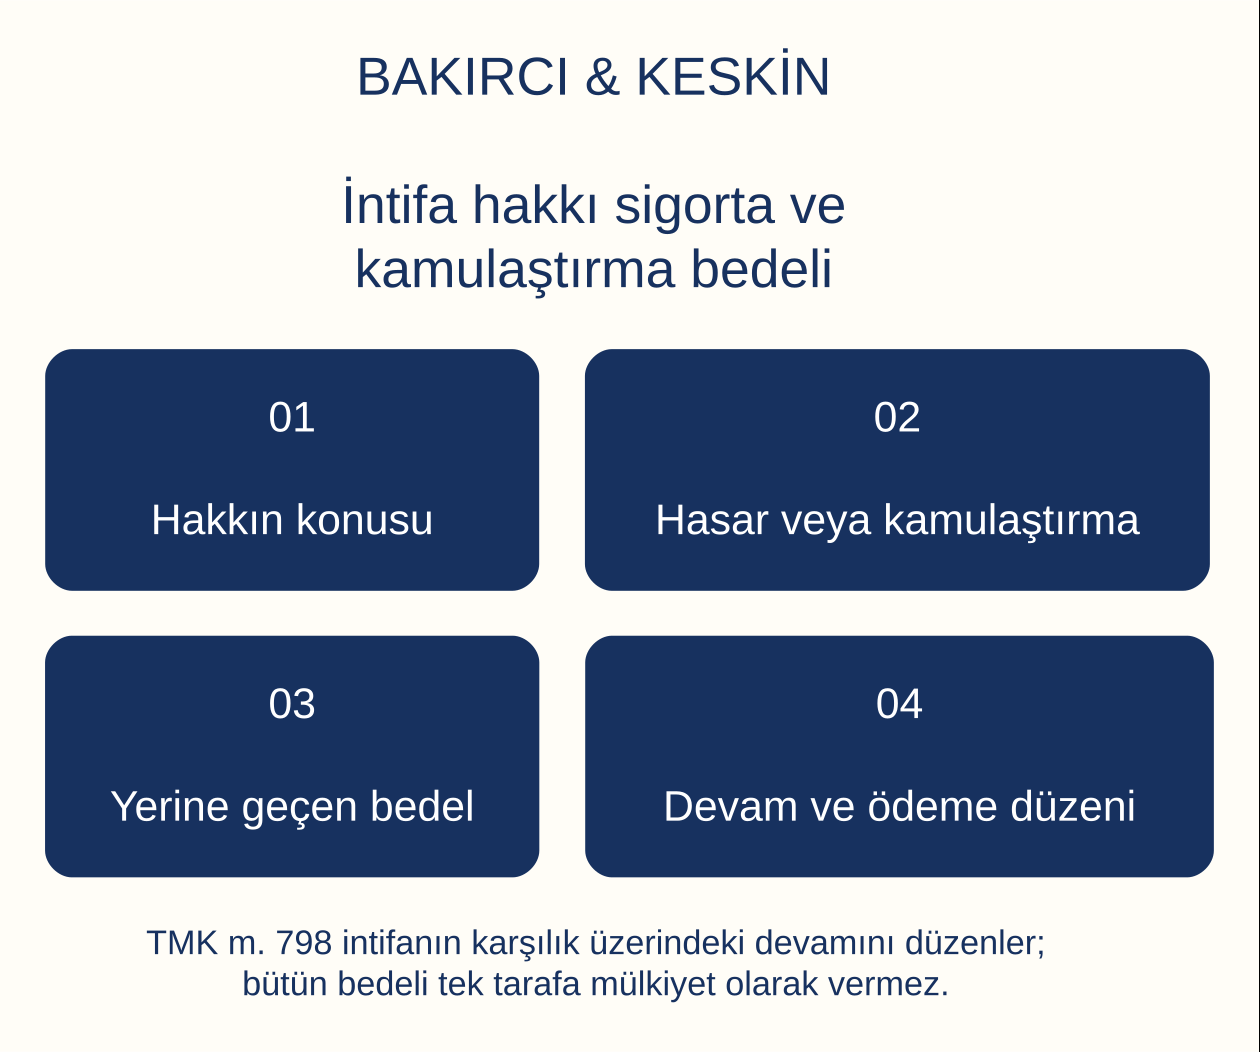
İntifa hakkı bulunan evin yerine sigorta veya kamulaştırma bedeli geçtiğinde intifa hakkı bu karşılık üzerinde devam eder. TMK m. 798, bedelin yalnız malike veya yalnız intifa sahibine bütün sınırlamalardan bağımsız biçimde ait sayılmasını önleyen özel kuralı içerir. Malın mülkiyeti ile ondan yararlanma hakkı arasındaki ayrım, yerine geçen değer bakımından da korunur.
Aynı madde, malikin yararlanılamayacak derecede harap olan malı yeniden yararlanılabilir hâle getirmek zorunda olmadığını; getirirse intifa hakkının yeniden kurulacağını düzenler. Bu nedenle evin fiziksel durumu, sigorta karşılığının varlığı ve yeniden yapım farklı sorulardır. İnceleme tapudaki hakkın kapsamından başlar, hasarın niteliği ve yerine geçen bedelin dayanağıyla devam eder. Hak sahibi, sigortalı, poliçe lehtarı ve ödeme alıcısı aynı kişi olmak zorunda olmadığından belgelerdeki sıfatlar ayrı okunmalıdır.
Malik ile intifa sahibinin hakkı neden farklıdır?
TMK m. 794 ve m. 803, intifa sahibine kural olarak malı kullanma, yönetme ve yararlarından faydalanma yetkisi verir. Mülkiyet ise malikte kalır. Bu ayrım, mal sağlamken kira geliri ile taşınmazın kendisi bakımından nasıl önem taşıyorsa hasar sonrasında bedelin niteliğinde de önemlidir.
Bir tarafın tapuda malik, diğerinin intifa sahibi olması yalnız kayıt tekniği değildir; farklı ekonomik yetkiler doğurur. İntifa hakkının tapuda kurulması ve kapsamı bu temel yapıyı açıklar. Burada özel soru, fiziksel yararlanma imkânı ortadan kalktığında veya mal kamulaştırıldığında hakların hangi değer üzerinde devam edeceğidir. Cevap, bedeli iki taraf arasında otomatik yarıya bölen bir paylaşım kuralından değil m. 798’deki yerine geçme düzeninden çıkar.
Önce tapudaki hakkın konusu belirlenir
İntifa bir taşınmazın bütünü, belirli hak kapsamı veya başka bir malvarlığı değeri üzerinde kurulmuş olabilir. Yıkılan yapının hangi taşınmaza veya bağımsız bölüme bağlı olduğu, tapu kaydı ve hakkı kuran işlemle belirlenir. Günlük dilde ev yıkıldı denilmesi, intifanın hukuki konusunun bütün ayrıntılarını açıklamaz.
Arsa, yapı ve bağımsız bölüm kayıtları birbirine karıştırılmamalıdır. Fiziksel zarar görmeyen değerler ile yok olan unsur ayrı gösterilir. İntifanın süresi ve kapsamını belirleyen resmî senet de dosyaya alınır. Böylece hangi karşılığın hangi hakkın konusu yerine geçtiği saptanabilir. Yalnız hasar fotoğrafı veya yalnız sigorta poliçesi, ayni hakkın tapudaki kapsamının yerine geçmez. Kayıtların hasardan önceki ve sonraki durumu birlikte incelenmelidir.
Tam yok olma ile yararlanılamayacak derecede harap olma
TMK m. 796 intifa konusunun tamamen yok olmasını sona erme sebepleri arasında sayar. TMK m. 798 ise yararlanılamayacak derecede harap olma ve yerine geçen karşılık hakkında özel düzenleme getirir. Bu iki hüküm birlikte okunmalıdır. Her hasar, hakkın konusunun tamamen ortadan kalktığını göstermez.
Teknik rapor, hasarın kapsamı, kalan fiziksel unsurlar ve sicildeki hukuki konu bu nedenle önemlidir. Yapının kullanılamaz hâle gelmesiyle arsa üzerindeki bütün hakların aynı anda ve aynı şekilde yok olduğu varsayılmaz. Sigorta veya kamulaştırma karşılığı mevcutsa m. 798’in bedel üzerinde devam kuralı ayrıca uygulanır. Dosyada zarar gören unsur, kullanılabilir kalan değer ve yerine geçen bedel ayrı kaydedilmelidir; aksi hâlde tamamen sona erme ile ekonomik devamlılık birbirine karışır.
Malik evi yeniden yapmak zorunda mıdır?
TMK m. 798’in ilk fıkrası, malikin yararlanılamayacak derecede harap olan intifa konusu malı yeniden yararlanılabilir hâle getirmekle yükümlü olmadığını açıkça düzenler. Yalnız intifa hakkının bulunması, malike her türlü yıkım sonrasında zorunlu yeniden yapım borcu yüklemez. Bu özel kural, olağan bakım ve onarım hükümlerinden ayrılmalıdır.
Tarafların başka bir geçerli sözleşmeden doğan yükümlülükleri veya olayla ilgili özel düzenlemeler varsa bunlar ayrıca incelenir. Ancak m. 798’in kendisinden sınırsız yeniden inşa zorunluluğu çıkarılamaz. İntifa sahibinin kullanım ihtiyacının devam etmesi de tek başına bu hükmü değiştirmez. Talep hazırlanırken hangi yükümlülüğe dayanıldığı açık yazılmalıdır. Harap malın yeniden kurulması ile korunabilir durumdaki malın bakım ihtiyacını aynı onarım başlığı altında toplamak doğru değildir.
Malik yeniden yararlanılır hâle getirirse intifa canlanır
M. 798, malik malı yeniden yararlanılabilir duruma getirirse intifa hakkının yeniden kurulmuş olacağını belirtir. Dolayısıyla malikin kendi isteğiyle yeniden yapım gerçekleştirmesi, mevcut hakkın tamamen göz ardı edilebildiği bir alan yaratmaz. Kanun, malın yeniden kullanılabilir olmasıyla hak arasındaki bağlantıyı korur.
Bu sonuç, önceki hakkın süresinin sınırsız uzadığı veya bütün eski koşulların değiştiği anlamına gelmez. Hakkın kişiye ve süreye ilişkin sınırları ayrıca dikkate alınır. Yeniden yapımın hangi malı kapsadığı, hangi tarihte tamamlandığı ve eski hukuki konuyla ilişkisi belgelerle belirlenir. Tarafların hakkı sona erdiren başka bir geçerli işlemi veya sebebi bulunup bulunmadığı da incelenir. Yalnız yeni bina yapılmış olmasıyla eski ayni ilişkinin yok sayılacağı varsayımı kurulamaz.
Sigorta karşılığı üzerinde devam ne anlama gelir?
TMK m. 798’in ikinci fıkrası, sigorta gibi durumlarda intifanın malın yerine geçen karşılık üzerinde devam ettiğini düzenler. Böylece sigorta tazminatı, fiziksel malın ekonomik yerini aldığı ölçüde intifa ilişkisinden bağımsız görülmez. Hakkın konusu maldan bedel veya alacak niteliğindeki karşılığa dönüşebilir.
Bu kural, intifa sahibinin bütün tazminatın mülkiyetini koşulsuz kazandığını söylemez. Malikin haklarıyla yararlanma hakkının birlikte değerlendirilmesi gerekir. Aynı şekilde malik, yalnız poliçede kendi adı yazdığı için intifanın bedel üzerindeki devamını yok sayamaz. Hangi ödemenin gerçekten zarar gören malın yerine geçtiği belirlenir. Tazminat dosyasında bedelin kalemleri, hesap yöntemi ve ilgili taşınmazla bağlantısı açık olmalıdır. Ödeme sıfatı ile ayni hakkın ekonomik devamı ayrı sorulardır.
Kamulaştırma bedelinde de yerine geçme kuralı vardır
M. 798 kamulaştırmayı açıkça sayar. İntifa konusu taşınmazın yerine kamulaştırma karşılığı geçtiğinde hak bu değer üzerinde devam eder. Taşınmazın idareye geçmesi, intifa sahibinin ekonomik yararlanma konumunun bedel bakımından hiç dikkate alınmayacağı anlamına gelmez.
Kamulaştırmanın taşınmazın tümünü veya yalnız bir bölümünü kapsaması, hangi değerin yerine bedel geçtiğinin saptanmasında önem taşır. Tapu kaydı, kamulaştırma belgeleri ve bedel hesabı birbiriyle karşılaştırılır. M. 798, kamulaştırma bedelinin tespitindeki bütün özel usul ve sürelerin yerine geçen bir hüküm değildir. O düzenlemeler ayrıca uygulanırken malik ve intifa sahibinin hakları dosyada görünür olmalıdır. Bedel hesabında intifanın varlığının belirtilmesi, ödemenin dayandığı ekonomik değerin doğru anlaşılmasını sağlar.
Tazminatın bütün kalemleri aynı nitelikte olmayabilir
Sigorta veya başka bir zarar dosyasında birden fazla ödeme kalemi bulunabilir. M. 798’in ölçütü, ilgili karşılığın intifa konusunun yerine geçmesidir. Bu nedenle malın fiziksel zararına karşılık ödenen tutarla başka bir hukuki sebebe dayanan kişisel alacak aynı toplama gerekçesiz biçimde dahil edilmemelidir.
Poliçe, ekspertiz raporu, uzlaşma veya ödeme belgesi hangi tutarın neyi karşıladığını göstermelidir. Geçmiş gelir, eşya, yapı veya başka unsur için ayrı hesap yapılmışsa bunlar tanımlanır. Bir ödemenin ismine yalnız tazminat yazılması bütününün aynı ayni hakla yüklü olduğunu tek başına kanıtlamaz. Tersine, farklı bir açıklama kullanılması da malın yerine geçen gerçek karşılığın m. 798’den uzak tutulmasına yeterli değildir. Hukuki nitelik ödeme sebebinden belirlenir.
Bedeli taraflardan birinin tek başına alması sorunu
İntifanın bir alacak üzerinde devam ettiği durumda m. 820–821’in tahsil ve ödeme kuralları önem kazanır. M. 820 alacaklıyla intifa sahibinin borçluya yönelik ödeme isteminde birlikte hareket etmesini düzenler. M. 821 ise birine ödeme yetkisi verilmemiş borçlunun ikisine birlikte ödeme veya hâkimin belirleyeceği yere tevdi yükümlülüğünü içerir.
Bu hükümler, yerine geçen bedelin yalnız bir tarafın sınırsız kullanımına bırakılması düşüncesini sınırlar. Dosyada mevcut yetkilendirme, hak sahipleri ve ödeme belgeleri incelenmelidir. Sigorta veya kamulaştırma işleminin özel ödeme düzeni de ayrıca gözetilir. M. 798’in devam kuralı belirlendikten sonra bedelin hangi hukuki araçla korunacağı ve ödeneceği değerlendirilir. Tahsilin yapılmış olması, paranın hak ilişkilerinden bağımsız hâle geldiğini göstermez.
Anaparanın korunması ve gelir sağlayacak biçimde işletilmesi
TMK m. 821, yerine getirilen edimin özellikle geri ödenen anaparanın intifaya tabi olacağını düzenler. Alacaklı veya intifa sahibi, anaparanın güvenilir ve getiri sağlayan bir yere yatırılmasını isteyebilir. Bu düzenleme, kullanılamayan taşınmazın yerine geçen ekonomik değerin korunmasıyla yararlanma hakkını birlikte ele alır.
Anaparayı bütünüyle tüketme ile getiriden yararlanma aynı yetki değildir. Bedelin niteliği ve kurulan hukuki düzen belirlenmeden taraflardan birinin paranın tamamını kişisel harcamasına ayırması hak uyuşmazlığı doğurur. Hesap, ödeme tarihi ve getiriler düzenli olarak kaydedilmelidir. Taraflar anlaşma hazırlıyorsa anapara, kullanım, gelir ve geri verme hükümleri açık yazılır. Malik ile intifa sahibinin farklı hakları tek bir banka hesabının adına bakılarak ortadan kaldırılamaz.
Sigorta yaptırma ve prim ödeme ayrı yükümlülüklerdir
TMK m. 815, yerel âdetlere göre iyi yönetimin gereği olduğunda intifa sahibinin malikin lehine yangın ve diğer tehlikelere karşı sigorta yaptırmasını düzenler. Bu durumda veya intifa zaten sigortalı mal üzerinde kurulmuşsa primler hakkın devamı boyunca intifa sahibine aittir. Sigortalama yükümlülüğü ile hasar bedelindeki hak sahipliği farklı konulardır.
İntifa konusu malın sigortalanması ve primlerin ödenmesi hasardan önceki koruma düzenini ele alır. Hasar gerçekleştikten sonra ise poliçe kapsamı, olay, karşılık ve m. 798’deki devam kuralı ayrıca incelenir. Primi kimin ödediği, sigorta tazminatının bütün mülkiyetinin o kişiye geçmesini tek başına sağlamaz. Prim belgesiyle ayni hak kaydı birbirinin yerine kullanılamaz.
İpotek veya başka haklar varsa birlikte değerlendirilir
Taşınmaz üzerinde intifa dışında ipotek veya başka ayni haklar bulunabilir. Böyle bir dosyada yalnız malik ve intifa sahibinin anlaşmasıyla bütün hak sahiplerinin ekonomik konumunun ortadan kalktığı söylenemez. Tapu kaydının tüm takyidatları ve ilgili ödeme düzeni incelenmelidir.
İpotekli taşınmazın sigorta tazminatında rehinli alacaklının konumu farklı bir hukuki ilişkiyi ele alır. İntifa için m. 798’in uygulanması, bu diğer hakların hiç hesaba katılmaması anlamına gelmez. Her hak kendi kapsamı, sırası ve dayanağıyla değerlendirilir. Bedel ödemesinden önce hak sahiplerinin ve kararların belirlenmesi, sonradan aynı tutar üzerinde birden fazla talep çıkmasının doğru yönetilmesine yardımcı olur.
Hasarın intifa sahibinin kusurundan doğması
TMK m. 800, intifa sahibinin zararın kendi kusurundan doğmadığını ispat etmedikçe malın yok olmasından veya değer kaybından sorumlu olduğunu düzenler. Bu nedenle hasarın sebebi ayrı bir sorumluluk incelemesi gerektirir. M. 798’in bedel üzerinde devam kuralı, kusur ve tazminat konusunu kendiliğinden ortadan kaldırmaz.
Olay tutanakları, teknik raporlar, bakım kayıtları ve uyarılar hasarın nasıl oluştuğunu ortaya koyar. Sırf hasar meydana gelmiş olmasıyla bütün sorumluluk ayrıntıları tamamlanmış sayılmaz; kanunun ispat düzeni somut olayda uygulanır. İntifa sahibinin sorumluluğu ile sigortacının ödeme yükümlülüğü aynı hukuki sebebe dayanmaz. Poliçeden ödeme yapılması, taraflar arasındaki bütün zarar hesaplarının otomatik kapandığı anlamına gelmez. Her istemin dayanağı ve kapsamı ayrı gösterilmelidir.
Olağan eskime, bakım eksikliği ve ağır hasar ayrılır
M. 800, olağan kullanım sonucu meydana gelen değer azalmalarından intifa sahibinin sorumlu olmadığını açıkça belirtir. M. 812 ise malın korunması ve olağan bakımı için gerekli onarım ve yenileme yükümlülüğünü düzenler. Bu nedenle yıllar içindeki olağan eskime ile korunma yükümlülüğünün ihlali aynı değerlendirmeye tabi değildir.
Hasar raporunda olayın sebebi ve önceki durum ayrı gösterilmelidir. Olağan bakım, daha önemli onarım ihtiyacı ve m. 798 kapsamındaki yararlanılamayacak derecede harap olma farklı hukuki sonuçlar doğurur. İntifa sahibinin önemli işleri malike bildirme yükümlülüğü de m. 812’de yer alır. Bir malın yıkılması hakkında yalnız bakım giderleri hükmüne dayanarak sınırsız yeniden yapım borcu kurulamaz; m. 798’in özel düzenlemesi ayrıca gözetilir.
Hasardan sonra hakkın süresi yeniden kontrol edilir
TMK m. 797, gerçek kişi lehine intifanın hak sahibinin ölümüyle sona ereceğini düzenler. Tüzel kişiler bakımından süre ve kişiliğin sona ermesi hükümleri vardır; azami süre yüz yıldır. M. 798’in yerine geçen karşılık üzerindeki devamı, hakkı kendi süre ve kişi sınırlarından bağımsızlaştırmaz.
Bu nedenle hasardan sonra uzun süren ödeme veya yeniden yapım sürecinde hak sahibinin durumu ve kararlaştırılmış süre takip edilir. İntifa sona ermişse bedel üzerindeki devamın hangi dönemi kapsadığı ve sona erme hesabı ayrıca incelenir. Malikin ölümü ile intifa sahibinin ölümü aynı sonuç doğurmaz. Dosyada hangi kişinin hangi tarihte öldüğü veya hangi sürenin dolduğu belirlenmelidir. Hak süresini takip etmeden bedelin tamamı üzerinde süresiz yararlanma iddiası kurulamaz.
Yeniden yapım ve bedel hesabında çifte değerleme önlenir
Malın yerine geçen bedelin yeniden yapım için kullanılması, eski mal, sigorta karşılığı ve yeni yapı arasında açık bir hesap kurulmasını gerektirir. Aynı ekonomik değer hem tamamen elde tutulmuş tazminat hem tamamen yeniden yapılmış mal olarak iki kez değerlendirilmemelidir. Harcamalar ve kalan bedel belgelerle izlenir.
M. 798’in yeniden kurulma ve karşılık üzerinde devam kuralları, gerçek ekonomik süreçle ilişkilendirilir. Yeni yapının kapsamı ve finansmanı, kullanılan sigorta bedeli ve diğer katkılar ayrı kaydedilir. Tarafların bu konuda yaptığı geçerli anlaşmanın içeriği de değerlendirilir. Sadece inşaatın tamamlandığının söylenmesi, önceki bedelin nasıl kullanıldığını açıklamaz. Hesabın şeffaf olması, malik ve intifa sahibinin haklarını aynı değer üzerinde doğru biçimde konumlandırır.
Başvuru dosyasında hangi belgeler bulunmalıdır?
Tapu kaydı ve intifa senedi, hasar veya yıkım raporu, sigorta poliçesi, prim kayıtları, ekspertiz ve ödeme belgeleri temel evrakı oluşturur. Kamulaştırma varsa ilgili kararlar, taşınmaz kapsamı ve bedel hesabı da alınır. İpotek veya başka haklar için sicilin tam içeriği görülmelidir.
Dosyada her ödemenin sebebi, hak konusu yerine geçen miktar, ödeme alıcısı ve tutarın sonraki kullanımı ayrı gösterilir. Talep yalnız paranın bana verilmesi biçiminde belirsiz bırakılmaz; malik sıfatı, intifa hakkının devamı, ödeme düzeni veya zarar sorumluluğundan hangisine dayanıldığı açıklanır. Bu çalışma, m. 798’deki açık kuralın somut olaya uygulanmasını sağlar. Fiziksel yıkımla hukuki hakkın ekonomik devamı arasındaki bağlantı, ancak bu kayıtlar birlikte okunduğunda doğru kurulabilir.
İntifa hükmü poliçede bulunmayan teminat yaratmaz
TMK m. 798, malın yerine geçen karşılık üzerindeki hakkı düzenler; tek başına her hasar için sigorta tazminatı doğuran bir teminat hükmü değildir. TTK m. 1409 uyarınca sigortacı sözleşmede öngörülen rizikonun gerçekleşmesinden doğan zarar veya bedelden sorumludur. Sözleşmedeki rizikoların teminat dışında kaldığını ispat yükü ise aynı maddede sigortacıya yüklenmiştir.
Bu nedenle iki inceleme sırası korunur: önce olay ve poliçe bakımından karşılık alacağının doğumu, ardından doğan karşılığın intifa ilişkisi içindeki konumu belirlenir. Poliçenin süresi, konusu ve ilgili teminatlar tam metinden okunur. İntifa sahibinin hakkının varlığı poliçede bulunmayan her riski kapsam içine sokmadığı gibi, geçerli bir karşılık doğduğunda da ayni hakkın devamı unutulamaz. Sigorta dosyasındaki ret veya ödeme yazısı bu iki farklı mesele açısından ayrı değerlendirilir. Hasar miktarıyla ödenen bedel farklıysa farkın hangi hukuki ve teknik gerekçeye dayandığı açıkça gösterilir.
Sık sorulan sorular
Ev yıkılınca intifa hakkı her durumda tamamen biter mi?
Tam yok olma m. 796’da düzenlenir; harap olma ve yerine geçen karşılık için m. 798 ayrıca uygulanır. Sigorta veya kamulaştırma karşılığı üzerindeki devam göz ardı edilmez.
Malik aynı evi yeniden yapmak zorunda mı?
M. 798 malik için yararlanılamayacak derecede harap malı yeniden kullanılabilir hâle getirme yükümlülüğü koymaz. Başka sözleşme veya özel düzenleme varsa ayrıca değerlendirilir.
Malik yeniden yaparsa eski intifa yok sayılabilir mi?
M. 798, malik malı yeniden yararlanılabilir hâle getirirse intifanın yeniden kurulmuş olacağını belirtir. Hakkın süre ve kişi sınırları ayrıca dikkate alınır.
Sigorta bedelinin tamamı intifa sahibinin mi olur?
Hayır. Kanun intifanın yerine geçen karşılık üzerinde devamını düzenler. Bedelin mülkiyetiyle yararlanma yetkisi ayrılır; bütün tutar sınırsız kişisel para sayılmaz.
Primi ben ödedim, tazminatın tamamını alabilir miyim?
Prim ödeme yükümlülüğü m. 815, bedel üzerindeki hak devamı m. 798 kapsamında incelenir. Primi ödemek bütün mülkiyet haklarının tek başına kazanıldığını göstermez.
Kamulaştırma bedelinde intifa dikkate alınır mı?
Evet. M. 798 kamulaştırmayı açıkça sayar. Hakkın konusu yerine geçen karşılık üzerinde intifa devam eder; özel kamulaştırma işlemleri ve ödeme belgeleri ayrıca incelenir.
Bedel yalnız bir tarafa ödenebilir mi?
Alacak üzerindeki intifada m. 820–821 birlikte istem, yetkilendirme, birlikte ödeme ve tevdi kurallarını düzenler. Somut yetki ve özel ödeme usulleri kontrol edilir.
Hasar intifa sahibinin kusurundan doğmuşsa ne olur?
M. 800 uyarınca zarar ve kusur yönünden sorumluluk incelenir. İntifa sahibi zararın kendi kusurundan doğmadığını ispat etmedikçe yok olma ve değer kaybından sorumludur.
Olağan kullanım eskimesi için tazminat gerekir mi?
M. 800 olağan kullanım sonucu değer azalmasından sorumluluk bulunmadığını belirtir. Bakım eksikliği ve olağan eskime teknik ve hukuki açıdan ayrı değerlendirilir.
İntifa sahibi ödeme beklerken ölürse süre devam eder mi?
Gerçek kişide intifa m. 797 gereğince ölümle sona erer. Önceki dönem ve bedel hesabı ayrıca incelenir; m. 798 hakkı sınırsız veya mirasçılara geçen bir yararlanma hakkına dönüştürmez.
Dosyanın hazırlanması ve büro iletişimi
Mersin’de hasarlı veya kamulaştırılan intifalı taşınmaz için tapu kaydı, hakkı kuran senet ve bedel hesabı birlikte incelenir. Hasar belgesindeki yapı ile sicildeki taşınmaz eşleştirilir; malik, intifa sahibi ve diğer hak sahiplerinin konumu ayrı belirlenir.
Resmî kaynaklar ve ilgili kanun maddeleri
- 4721 sayılı Türk Medenî Kanunu – güncel resmî metin: m. 794–803, 812–815, 820–821.
- 6102 sayılı Türk Ticaret Kanunu: m. 1409.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
