İpotekli Taşınmaz İçin Ek Güvence Talep Dilekçesi | TMK 866 Word
İpotekli taşınmaz için ek güvence talep dilekçesi, rehinli alacaklının taşınmazdaki değer düşmesini veya somut değer düşmesi tehlikesini belgelendirerek borçludan başka güvence istemesine yönelik yazılı başvurudur. Açık dayanak 4721 sayılı Türk Medeni Kanunu m.866 hükmüdür. Bu örnek, borçluya gönderilecek ilk talep için hazırlanmıştır. Mahkemeye sunulan bir dava dilekçesi, ipoteğin kaldırılması yazısı veya borcun tümünün hemen ödenmesini isteyen ödeme emri değildir.
Başvuruda alacak ilişkisi ve ipotek kaydı ayrı gösterilir. Değer kaybının hangi belgeyle ortaya konulduğu, talep edilen güvencenin hangi açığı kapatacağı ve borçludan hangi açıklamanın beklendiği yazılır. Word dosyasında düzenlenebilir talep ile alacak ve güvence karşılaştırma çizelgesi bulunur. Dosya, gerçek tutarların yerini dolduran örnek para rakamları içermez. Borcun güncel bakiyesi ve teminatın değeri kendi kayıtlarına göre yazılmalıdır.
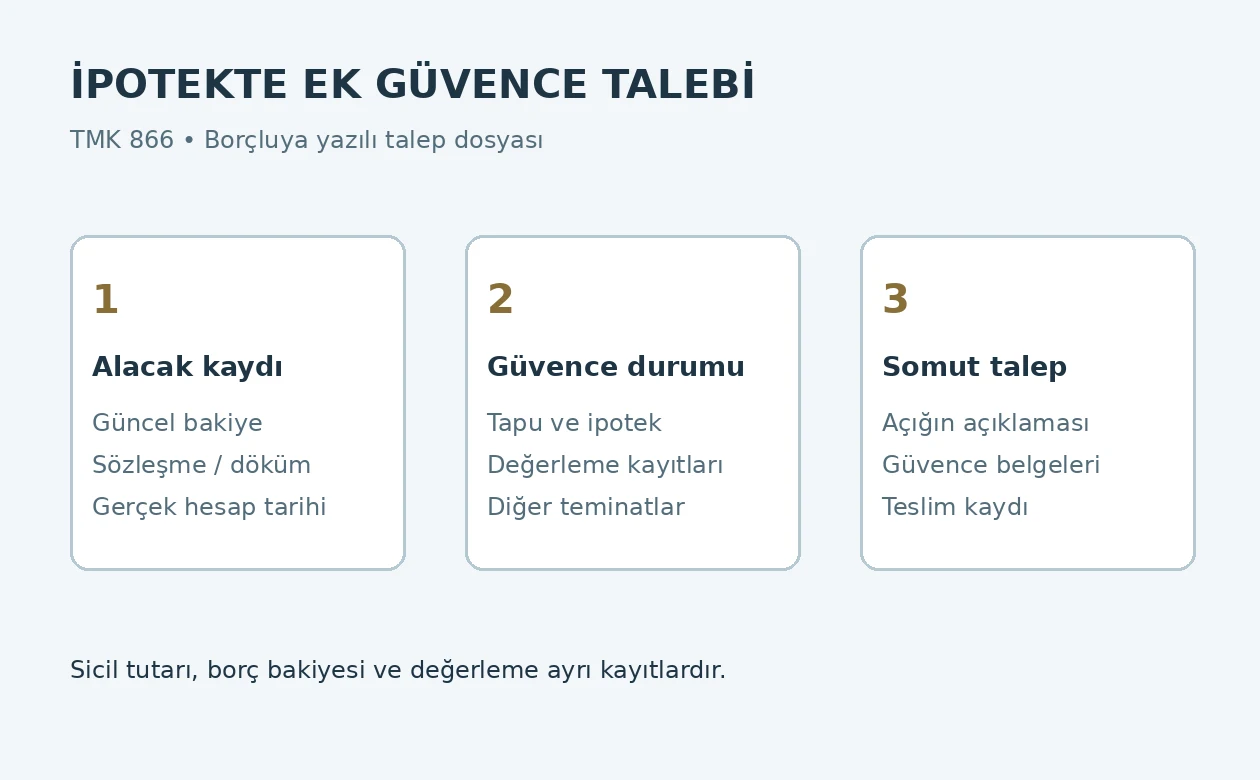
TMK 866 kapsamında talebin konusu
Adalet Bakanlığının yayımladığı Türk Medeni Kanunu metninde m.866, değer düşmesi halinde başka güvence veya eski hâle getirme istemini düzenler. Değer düşmesi tehlikesinde de güvence istenebilir. Maddenin üçüncü fıkrasında ise hâkimin belirlediği süre içinde yeterli güvence verilmemesi üzerine güvence eksiğini karşılayacak alacak kısmının ödenmesi yer alır. İlk yazılı talep hazırlanırken bu aşamalar tek bir otomatik tahsil sonucu gibi birleştirilmez.
Örneğin talep sonucu başka güvence sunulmasına odaklanır. Eski hâle getirme de istenecekse hangi fiziksel veya hukuki durumun düzeltilmesinin talep edildiği ayrıca yazılır. Talepte seçenek bulunması, borçlunun hiçbir işlem yapmadan sadece alternatiflerden söz etmesiyle güvence açığının kapandığı anlamına gelmez. Başvuru, yapılacak işlemin belgesini ve güvencenin alacakla ilişkisinin açıklanmasını ister. Gerçek olayda bulunmayan eski hâle getirme talebi hazır metne eklenmez.
Alacaklı, borçlu ve malik bilgileri
Rehinli alacaklı, güvence altındaki alacağın sahibi olarak başvurur. Alacağın başka kişiye devredildiği ileri sürülüyorsa bu sıfatı gösteren gerçek kayıtlar dosyada bulunmalıdır. Borçlu, talebin muhatabıdır. Taşınmaz maliki ile borçlu aynı kişi değilse iki kimlik ayrı satırlarda belirtilir. Dilekçe, üçüncü kişi maliki sırf taşınmazını ipotek verdiği için bütün borcun kişisel borçlusu ilan eden bir cümle içermez.
Tüzel kişi taraflarda unvan, adres ve imza yetkisi kontrol edilir. Önceki yazışmadaki ticaret unvanının değişmiş olması, talebin başka kişiye yöneltilmesini haklı kılan otomatik bir sonuç doğurmaz. Gerçek sözleşme tarafı ve güncel kayıt birlikte okunur. Alacaklı adına vekil imzalayacaksa vekilin adı ve temsil sıfatı yazılır. Henüz alınmamış vekâletname veya gerçekleşmemiş alacak devri, dosyada tamamlanmış işlem olarak gösterilmez.
Taşınmaz ve ipotek kaydı
İl, ilçe, mahalle, ada, parsel ve bağımsız bölüm bilgileri güncel tapu kaydıyla eşleştirilir. Adres tek başına sicil kimliğinin yerine kullanılmaz. İpotek tarih ve yevmiye numarası, alacaklı, rehin derecesi ve sicilde yazılı tutar dilekçede gösterilir. Aynı sokakta birden fazla taşınmaz bulunması veya parselin değişmiş olması halinde eski ve yeni kayıt arasındaki bağlantı açıklanır. Başka taşınmaza ait değerleme raporu mevcut ipoteğin raporu olarak eklenmez.
Sicildeki güvence tutarı ile borcun güncel bakiyesi farklı verilerdir. Üst sınır ipoteğinin miktarı, o tarihte gerçekten doğmuş borçla aynı olmak zorunda değildir. Başvuru çizelgesinde bu iki alan ayrılır. İpotek kuruluşunun temel kuralları için taşınmaz rehninin tapuda kuruluşu rehberi; güvence türünün açıklanması için üst sınır ve taşınmaz rehni türleri yazısı incelenebilir.
Değer düşmesi nasıl belgeye bağlanır?
Önceki ve sonraki değerlemelerin tarihi, konusu ve yöntemi belirtilir. Raporlar aynı taşınmaza ilişkin olmalı; karşılaştırmanın hangi fark üzerinden yapıldığı açıklanmalıdır. İki rapordaki değerlerin farklı çıkması tek başına farkın nedenini göstermez. Yapının durumu, kullanım niteliği ve raporlarda esas alınan veriler kontrol edilir. Başvuruda değerlendiricinin raporu kendi ifadeleriyle gösterilir; raporda bulunmayan kusur, hasar veya kullanım engeli alacaklının kesin teknik tespiti gibi yazılmaz.
Fotoğraf, hasar kaydı, yapı belgesi veya idari işlem, ileri sürülen değer kaybıyla ilişkilendirilir. Belgenin neyi gösterdiği ek listesinde açıklanır. Taşınmazın bütün değerini etkileyen durumla sadece bir bölümdeki değişiklik ayrılır. Dilekçede malik davranışı ileri sürülüyorsa somut davranış, tarih ve etkisi yazılır. Genel ekonomik endişe, somut taşınmazdaki değer düşmesini kanıtlayan uzman raporu olarak adlandırılmaz.
Henüz gerçekleşmemiş değer kaybı tehlikesi
TMK m.866/2, değer düşmesi tehlikesinde de güvence talebine imkân verir. Bu nedenle dilekçe mutlaka tamamlanmış bir zarar tutarı üzerinden kurulmak zorunda değildir. Ancak tehlike başvurunun somut olgusu olmalıdır. Hangi kayıt veya işlem nedeniyle güvence değerinin düşmesinin gündeme geldiği ve bunun hangi taşınmaza ilişkin olduğu açıklanır. Henüz gerçekleşmemiş değişiklik, gerçekleşmiş değer kaybı başlığında kesin rakamla sunulmaz.
Formdaki değer kaybı ve değer kaybı tehlikesi seçeneklerinden gerçek olayda kullanılanı bırakın. İki durum farklı tarihlerde mevcutsa her biri ayrı anlatılmalıdır. Raporun yalnız geleceğe ilişkin değerlendirme içerdiği yerde güncel kesin zarar hesabı yazmayın. Tarihli kayıt ve belge sırası, başvurunun ne zaman ve hangi bilgiye dayanılarak gönderildiğini gösterir. Sonradan ortaya çıkan yeni durum, önceki dilekçenin tarihi değiştirilerek değil yeni tarihli ek açıklamayla kaydedilir.
Malikin kusuru bulunmayan değer düşmesi
Resmî kurumda yayımlanan Türk Medeni Kanunu metnindeki m.867, malikin kusuru bulunmayan değer düşmesi için özel sınırlama içerir. Güvence veya kısmi ödeme talebi, malikin zarar nedeniyle aldığı tazminat miktarını aşamaz. Dosyada bu durum varsa genel m.866 anlatımıyla sınırın yok sayıldığı bir talep kurulmaz. Olayın nedeni ve alınmış tazminatın gerçek miktarı ayrıca belirlenir.
Sigorta poliçesinin varlığı ile tazminatın gerçekten ödenmiş olması aynı bilgi değildir. Başvuru, alınmış ödeme kaydını ve bu ödemenin hangi zarara ilişkin olduğunu gösterir. Ödeme henüz yapılmamışsa yapılmış gibi yazılmaz. Malik ile borçlu farklı kişilerse tazminatı alan kişinin kimliği ayrıca kontrol edilir. Bu sayfadaki örneğin ana gövdesi genel ek güvence talebidir; kusursuz değer kaybı dosyasında m.867 sınırı somut kayıtlara göre metne işlenmelidir.
Talep edilen güvence tutarının açıklanması
Taşınmazdaki değer değişimi ile alacaklının güvence açığı aynı rakam olarak kabul edilmemelidir. Alacak bakiyesi, ipoteğin kapsamı, taşınmaz üzerindeki diğer yükler ve rehin derecesi birlikte incelenir. Talep edilen tutarın hangi hesapla belirlendiği çizelgede gösterilir. Belgesiz tahmin veya önceki sözleşmedeki kredi limiti, güncel borç bakiyesi yerine yazılmaz. Hesapta kullanılan tarih, para birimi ve belge numarası her satırda okunabilir olmalıdır.
Aynı alacağı güvence altına alan başka teminatlar varsa onların durumu açıklanır. Bir teminatın nominal miktarı, alacaklıya sağladığı güncel hukuki korumanın kesin tutarı gibi gösterilmez. Değerleme ve sicil verilerinin tarihi önemlidir. Dosyada toplu rehin bulunuyorsa diğer taşınmazlar atlanarak yalnız bir parsel üzerinden kesin açık hesabı kurulmaz. Bu yapı için aynı borç için birden fazla taşınmazın rehnedilmesi rehberi ayrı kaynaktır.
Word dosyası ve borçluya talep örneği
İpotekli taşınmaz için ek güvence talep dilekçesini Word olarak indirin. Metindeki alanlar gerçek sözleşme, güncel tapu kaydı ve değerleme belgeleriyle doldurulur. Borçluya yöneltilen talep için günlük süre alanı bilinçli olarak sabitlenmemiştir. Kanunda bulunmayan yedi, on beş veya otuz günlük zorunlu cevap süresi bu örneğe eklenmez. Gönderilecek talebin son hâli ve bütün ekleri birlikte saklanmalıdır.
Talepte bulunan: [Rehinli alacaklının adı/unvanı ve adresi]
Borç ilişkisi: [Sözleşme, hesap veya gerçek alacak kaydı]
Taşınmaz maliki: [Ad/unvan; borçludan farklıysa ayrıca belirtin]
Taşınmaz: [İl, ilçe, mahalle, ada, parsel, bağımsız bölüm]
İpotek: [Tarih, yevmiye, alacaklı, derece ve sicil tutarı]
Konu: TMK m.866 kapsamında alacak için başka güvence sunulması talebi.
AÇIKLAMALAR
1. [Gerçek sözleşme/kayıt] kapsamındaki alacağım yukarıdaki ipotekle güvence altındadır. [Hesap tarihi] itibarıyla belgeye dayalı alacak bakiyesi [tutar ve para birimi] olup hesap dökümü Ek-1’dedir. İpotek kaydı Ek-2’dedir.
2. İpotekli taşınmazda [gerçek değer kaybı veya somut değer düşmesi tehlikesi] bulunmaktadır. Bu durum [tarih, rapor/kayıt numarası ve somut neden] ile açıklanmıştır. Önceki ve güncel değerleme belgeleri veya tehlikeyi gösteren kayıtlar Ek-3’tedir.
3. Alacak ve mevcut güvence karşılaştırması Ek-4’te gösterilmiştir. Talep edilen güvencenin kapsamı [belgeli tutar ve hesap açıklaması] olup bu hesapta [diğer mevcut teminatların gerçek durumu] dikkate alınmıştır.
4. Değer düşmesinin nedeni ve malik yönünden kusur değerlendirmesine ilişkin kayıt [somut açıklama] şeklindedir. TMK m.867 kapsamındaki kusursuz değer düşmesi varsa, alınmış tazminat ve kanuni sınır [gerçek kayıt ve tutar] olarak ayrıca gösterilmiştir.
HUKUKİ DAYANAK: 4721 sayılı Türk Medeni Kanunu m.866; somut olayda uygulanıyorsa m.867.
TALEP: Açıklanan güvence eksikliğini karşılayan başka güvencenin sunulmasını; sunulacak güvencenin konusu, tutarı, hukuki geçerliliği ve kuruluş belgeleriyle birlikte tarafıma yazılı bildirilmesini talep ederim. Bu yazı, hâkim tarafından verilmiş güvence süresi veya borcun tamamını kendiliğinden muaccel kılan işlem olarak düzenlenmemiştir. İlgili kanuni haklarım saklıdır.
[Gerçek gönderim tarihi]
[Ad/unvan, imza; varsa vekil bilgisi]
EKLER: 1-Alacak ve bakiye belgeleri. 2-Güncel ipotek/tapu kaydı. 3-Değerleme ve somut tehlike kayıtları. 4-Alacak-güvence karşılaştırma çizelgesi. 5-Varsa tazminat ödeme kayıtları.
Çizelgeyi doğru doldurma yöntemi
Word dosyasının ikinci sayfası alacak ve güvence kayıtlarını karşılaştırmak içindir. Her tutarın yanına tarih ve kaynak yazılır. Önceki değerleme, güncel değerleme, sicildeki ipotek tutarı ve güncel alacak ayrı satırlardadır. Alacaklının kendi hesabı ile teknik raporun sonucu farklı başlıklarla gösterilir. Ek güvence talebinin hesabı henüz belirlenmemişse bir rakam uydurulmaz; talep dosyası gerçek hesap ve belgelerle tamamlanır.
Dosya boyunca aynı para birimi kullanılmıyorsa her tutarın para birimi açıkça belirtilir. Kur dönüşümü yapılmışsa kullanılan tarih ve kaynak kayıt altına alınır. Aynı tahsilat iki kez bakiyeden düşülmez; aynı teminat iki kez ayrı güvence gibi sayılmaz. Sicilde ipoteğin bulunması ve alacağın devam etmesi birlikte kontrol edilir. Başvuru hesabının hazırlanması, tapu kaydının kendiliğinden değiştirildiği veya yeni bir ayni hak kurulduğu anlamına gelmez.
Yazılı talep ve hâkimin belirlediği süre
Alacaklı talebine bir yanıt tarihi yazacaksa bunun kendi başvurusunda belirlediği tarih olduğu anlaşılmalıdır. TMK m.866/3 hükmündeki süre ise hâkim tarafından belirlenen güvence süresidir. Bu ikisi farklı kayıtlardır. Dilekçenin gönderilmesinden belirli günler geçmesi tek başına üçüncü fıkradaki bütün koşulların yerine geldiğini göstermez. Henüz alınmamış mahkeme kararı veya tebliğ tarihi mevcutmuş gibi yazılmaz.
Kısmi ödeme aşamasının kanuni sınırı güvence eksiğini karşılayacak alacak kısmıdır. Dolayısıyla bu yazıya cevap verilmemesini borcun tamamının otomatik muaccel olması şeklinde açıklayan sonuç eklenmez. Ayrı sözleşme hükümleri ve gerçek yargısal işlemler varsa bunlar kendi dayanaklarıyla değerlendirilir. Mevcut genel çerçeve için taşınmazın değer kaybında alacaklının hakları rehberi okunabilir; bu sayfadaki örnek ilk talebin dosya düzenine odaklanır.
Borçlunun sunduğu güvenceye ilişkin kayıt
Borçlu bir güvence önerisi sunduğunda önerinin tarihi, konusu ve belgeleri ayrı kaydedilir. Güvenceyi sağlayacak kişi ile borçlu aynı değilse bu ilişki açıkça gösterilir. Başka taşınmaz üzerinde ipotek önerilmişse taşınmazın kimliği ve güncel sicil kaydı incelenir. Bir belgenin gönderilmesi, önerilen güvencenin hukuken kurulduğu veya yeterli olduğu yönünde tek başına sonuç olarak yazılmaz. Kuruluş işlemi ve öneri aşaması birbirinden ayrılır.
Talep dosyasında kabul edilen güvence bulunuyorsa önceki talep metniyle karıştırılmadan yeni kayıt oluşturulur. Borçlunun açıklaması eksikse hangi belgenin eksik olduğu somut biçimde yazılır. Başvurunun amacı dosyayı uzatmak değil, alacağın gerçek güvence durumunu belirlemektir. Yeni güvenceye ilişkin yazışmalar, eski ipoteğin terkin edildiği şeklinde adlandırılmaz; mevcut teminatların akıbeti gerçek işlem kayıtlarıyla takip edilir.
Gönderim ve son kontrol
Talebin borçluya ulaştığı kayıtla gösterilmelidir. İmza karşılığı teslim veya kullanılan diğer gerçek gönderim yöntemi, tarihi ve ek sayısıyla saklanır. Sadece metnin hazırlanmış olması, teslim edildiğini göstermez. Sonradan farklı bir adrese gönderim yapılmışsa yeni gönderim kendi tarihiyle kaydedilir. Gerçek tebliğ kaydı bulunmayan bir işlem için tebliğ edilmiş kesin ifadesi kullanılmaz. Eklerin aynı gönderime dahil olup olmadığı ayrıca kontrol edilir.
İmza öncesinde borçlu kimliği, malik kimliği, ipotek kaydı ve alacak dökümü tekrar karşılaştırılır. Değer kaybının sebebi hakkındaki cümle, raporun söylediğinden ileri gitmemelidir. Kusursuz değer kaybında m.867 sınırı atlanmamalı; hâkim süresi ile alacaklının yazdığı yanıt tarihi birleştirilmemelidir. Word dosyasında kullanılmayan seçenekler çıkarılır. Tarih alanına internetten indirilen örneğin tarihi yerine gerçek gönderim günü yazılır.
Alacak dökümündeki kalemleri ayırma
Alacak dökümünde anapara, tahsilatlar, ileri sürülen faiz ve gider kalemleri ayrı satırlarda gösterilir. Her kalemin hukuki dayanağı ve hesabın kesildiği gün açıklanır. Son tahsilattan önce düzenlenen eski bakiye belgesi yeni tahsilatları yok sayan güncel hesap gibi sunulmaz. Bir ödemenin hangi kaleme işlendiği dosyada anlaşılmalıdır. Talep edilen güvence miktarı hesaplanırken sadece toplam borç rakamı değil, ipoteğin gerçekten güvence altına aldığı kapsam da incelenir.
TMK m.875, taşınmaz rehninin sağladığı güvencenin kapsamını ayrıca düzenler. Bu nedenle bütün faiz ve giderleri herhangi bir dönem sınırı veya hukuki dayanak göstermeden ipotekle karşılanan tek rakama dönüştürmek doğru dosya yöntemi değildir. Dilekçede tartışmalı bir kalem mevcutsa kalemin niteliği ve dayanağı açık tutulur. Karşı tarafın itiraz ettiği tutar, itiraz edilmemiş bakiye başlığına taşınmaz. Hesap belgesi, taraflar arasındaki uyuşmazlığın mahkemece kesin olarak çözüldüğü anlamını taşımaz.
Borçlu güvence açığının hesabına itiraz etmişse gerçek itiraz tarihi ve hangi satıra itiraz ettiği kayıt altına alınır. Teknik değerleme itirazıyla alacak hesabına itiraz aynı belge olarak adlandırılmaz. İlk itiraz taşınmazın değerine, diğeri borcun kaynağına veya miktarına ilişkin olabilir. Her itirazın ilgili belge ve hesap satırıyla eşleştirilmesi, yeni güvence talebinin hangi noktasının açıklama gerektirdiğini ortaya koyar. Sadece başvurunun reddedildiği ifadesi bu ayrımı göstermeye yetmez.
Talep metniyle çizelge arasında tutar farkı bulunması halinde imza aşamasına geçilmeden fark giderilir. Güncel hesap belgesinin düzenlenmesi, önceki belgelerin silinmesini gerektirmez; eski belge kendi tarihiyle saklanır. Yeni hesapta yapılan değişikliğin hangi tahsilat, rapor veya sicil verisinden kaynaklandığı açıklanır. Bu kayıt, güvence talebinin ilk tutarı ile sonradan açıklanan tutar arasında izlenebilir bir bağlantı kurar.
Sık sorulan sorular
Ek güvence talebinin açık dayanağı nedir?
TMK m.866, değer düşmesi halinde başka güvence veya eski hâle getirme; değer düşmesi tehlikesinde de güvence istemini düzenler.
Bu yazı mahkemeye mi gönderilir?
Bu örnek borçluya yönelik ilk yazılı talep içindir. Mahkemeye sunulacak istem farklı dosya ve usul gerektirir.
Borçlu ve taşınmaz maliki aynı kişi olmak zorunda mı?
Hayır. Farklı kişilerin sıfatları ayrı yazılır. Malik, sırf ipotek vermesi nedeniyle bütün borcun kişisel borçlusu olarak gösterilmez.
Değer kaybının tamamlanması şart mı?
TMK m.866/2, somut değer düşmesi tehlikesinde de güvence istemini düzenler. Tehlike, gerçek kayıtla açıklanmalıdır.
İpotek tutarı güncel borç tutarı mıdır?
Sicildeki tutar ve belgeye dayalı güncel alacak farklı alanlardır. Çizelgede ayrı gösterilir.
Malikin kusuru bulunmayan olayda aynı talep sınırsız mı?
Hayır. TMK m.867, güvence veya kısmi ödeme talebini malikin zarar nedeniyle aldığı tazminat miktarıyla sınırlar.
Kanunda zorunlu otuz günlük yanıt süresi var mı?
TMK m.866 ilk yazılı talep için sabit otuz gün belirlemez. Hâkimin belirlediği süre üçüncü fıkradaki ayrı aşamadır.
Cevap verilmezse bütün borç hemen istenir mi?
Yalnız bu yazıya cevap verilmemesi böyle otomatik sonuç doğurmaz. Maddenin üçüncü fıkrası kanuni koşullar altında güvence eksiğine karşılık gelen kısmı düzenler.
Başka teminatlar hesapta gösterilmeli mi?
Evet. Gerçek güvence durumunu açıklayan diğer teminatların kaydı, değeri ve hukuki durumu ayrıca gösterilir.
Word dosyasındaki örnek tutarlar nasıl değiştirilir?
Dosyada uydurma örnek para tutarı bulunmaz. Boş alanlara gerçek bakiye, rapor tutarı ve kayıt tarihleri yazılır.
Resmî kaynaklar
4721 sayılı Türk Medeni Kanununun resmî metni, m.866 ve m.867 dayanaklarının kontrolü için kullanılabilir. Bu başvuruda tarafların gerçek alacak, sicil ve değerleme belgeleri birlikte okunmalıdır. Kanuni talep hakkı, belgesiz tutar veya tamamlanmamış mahkeme işlemi üzerinden kesin tahsil sonucu vaat edilmesi anlamına gelmez.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
