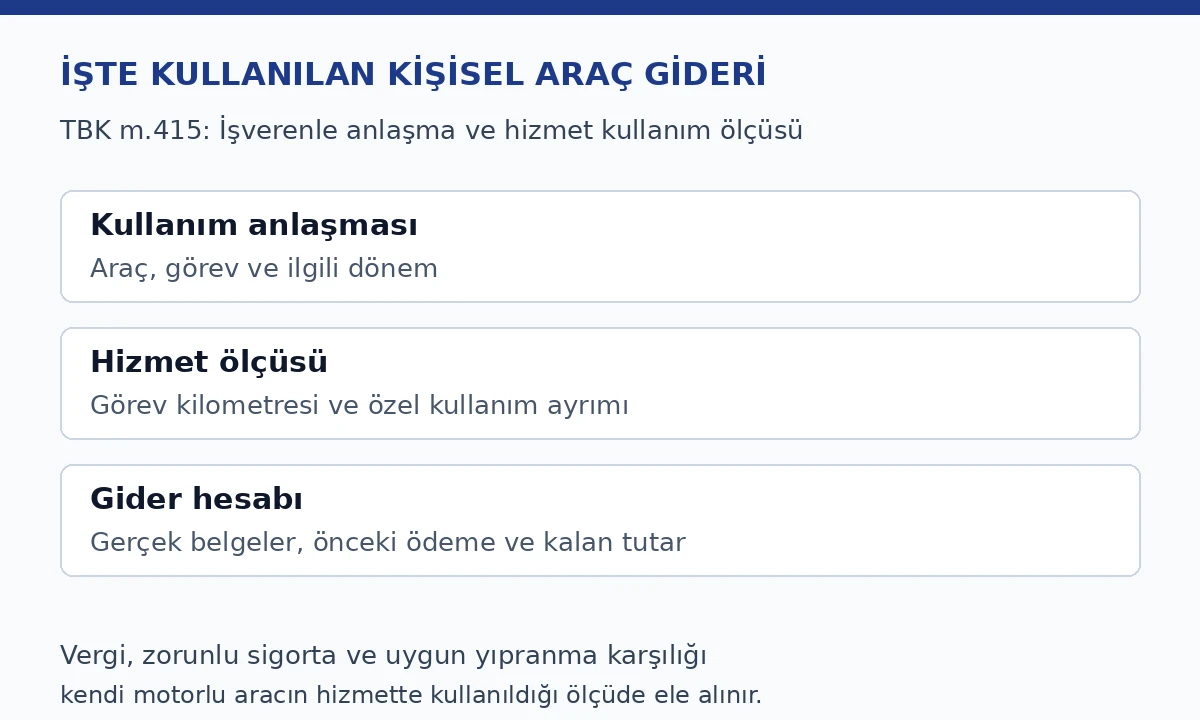
Kısa ve net cevap: İşçi, işverenle anlaşarak kendi motorlu aracını işin görülmesinde kullanıyorsa TBK m.415 uyarınca aracın işletilmesi ve bakımı için gerekli olağan giderler hizmette kullanılan ölçüde işverence karşılanır. Kendi motorlu araç için ayrıca vergi, zorunlu mali sorumluluk sigortası primi ve yıpranma karşılığı uygun tazminat da aynı ölçü dikkate alınarak ödenir. Aşağıdaki dilekçe, araç kullanım anlaşmasını, iş güzergâhını ve gerçek giderleri belgeleyerek işverenden karşılanmamış tutarı istemek içindir.
İşçinin Kendi Aracının Giderlerini Talep Dilekçesi
Başvuru, iş sözleşmesi kapsamında çalışan ve işverenle anlaşarak kişisel motorlu aracını iş görevlerinde kullanan kişi içindir. Araçla müşteri ziyaretine, saha görevine veya işverenin verdiği başka işe gidilmesi görev kayıtlarıyla açıklanır. İşçinin sırf kendi tercihine dayanarak yaptığı özel yolculuklar aynı hesaba eklenmez. Aracın iş için kullanılması konusunda anlaşmanın bulunması ve hizmette kullanımın ölçüsünün gösterilmesi, TBK m.415’in uygulanmasında başvurunun iki temel unsurudur.
Kişinin sadece evinden işyerine kendi otomobiliyle gelmesi, bu örnekteki bütün araç giderlerinin otomatik işveren alacağı olması anlamına gelmez. Başvuruda işin görülmesi için araç kullanımını kuran anlaşma ve gerçek görevlendirmeler belirtilir. İşçi, bağımsız hizmet sağlayıcı veya taşıma işletmesi sıfatları da karıştırılmaz. Bu metin taşıma sözleşmesine dayalı navlun alacağı için düzenlenmemiştir. Kamu personelinin harcırah ve araç kullanımı düzeni de bu özel iş sözleşmesi başvurusunun yerine konulmaz.
TBK m.415 araç giderleri için hangi kalemleri düzenler?
İlk fıkra, işin görülmesi için işverenle anlaşılarak kullanılan taşıtın işletilmesi ve bakımı bakımından gerekli olağan giderleri hizmette kullanıldığı ölçüde işverene yükler. İkinci fıkra, işçinin kendi motorlu aracında ayrıca araç vergisi, zorunlu mali sorumluluk sigortası primi ve yıpranma karşılığında uygun tazminatı aynı ölçüyle düzenler. Bu kalemler birbiri yerine geçmez. Yalnız yakıt giderinin ödenmesi, diğer şartları gerçekleşmiş kanuni kalemlerin tamamının hesapta açıklanmış olduğu anlamına gelmez.
Kanunda hizmette kullanım ölçütü açıkça yer alır. Bu yüzden aracın yıllık tüm özel harcamaları doğrudan işverene yöneltilmez. Başvuruda gerekli olağan bakım ile kişisel tercih veya araç yenileme gideri birbirinden ayrılır. Sigorta talebinde zorunlu mali sorumluluk sigortası ile diğer isteğe bağlı poliçeler aynı kanuni kalem gibi yazılmaz. Araç için kasko primi veya olağan dışı bir hasar bedeli varsa kendi anlaşması ve hukuki sebebi ayrıca incelenir; bu örneğe açıklamasız eklenmez.
İşverenle araç kullanım anlaşması nasıl gösterilir?
İş sözleşmesinin araç kullanım maddesi, ek protokol, işverenin görevlendirme yazısı veya açık araç kullanım mutabakatı birlikte incelenir. Kullanılacak aracın plakası, görevin kapsamı, kullanım dönemleri ve gider hesabının yöntemi belgede gösterilmişse başvuruya aynen aktarılır. Bir talimat yalnız belirli seyahate ilişkinse bütün yılın görevleri için genel izin verilmiş gibi yazılmaz. Aynı araçla farklı işverenlere hizmet sunulduğu durumda her iş ilişkisi için kayıtlar ayrılır; aynı gider birden fazla dosyada tam tutarıyla talep edilmez.
İşverenin elindeki görev kayıtları ile çalışanın elindeki yazışmalar arasında tarih bağlantısı kurulmalıdır. Sözlü görüşme sonrasında oluşmuş görev veya ödeme kaydı varsa bunun hangi mutabakatı gösterdiği açıklanır. Dilekçeye hiç bulunmayan yazılı sözleşme eklenmiş gibi ek numarası verilmez. Araç şirket adına kayıtlıysa çalışan kendi motorlu aracı için düzenlenen ikinci fıkra kalemlerini kişisel araç sahibiymiş gibi yazmaz. Araç sahibi, gideri ödeyen ve işte kullanan kişi bilgileri denetim dosyasında görünür tutulur.
Görev kilometresi ve özel kullanım neden ayrı kaydedilir?
Hizmette kullanım çizelgesinde görev tarihi, başlangıç ve varış yeri, görevin açıklaması, ilgili talimat ve iş için kat edilen kilometre bulunur. Dönem başı ve sonu kilometre göstergesi kayıtları, aynı dönemde toplam araç kullanımını açıklamaya yardımcı olur. İşçi, bütün kilometreyi hizmet kilometresi olarak göstermez. Aracın özel amaçlı kullanımı varsa ayrı tutulur. Kayıtlar gerçek yolculuklara dayanır; görev listesinde bulunmayan ziyaretler hesabı büyütmek amacıyla eklenmez.
Kilometre kaydı tek başına gider tutarının tamamını belirlemez; hizmet kullanımının ölçüsünü gösterir. Yakıt fişi de tek başına bütün yakıtın işte tüketildiğini ispatlayan bir görev listesi değildir. İki kayıt birlikte eşleştirilir. Aynı gün birden fazla görev yapılmışsa güzergâhların tekrar sayılmadığı kontrol edilir. İşverenin teslim veya randevu kayıtları farklı tarih gösteriyorsa bu fark açıklanır. Başvurunun hesap kısmı, sonraki incelemede hangi kullanımın hangi harcamayla ilişkilendirildiğinin görülmesini sağlamalıdır.
Yakıt ve olağan bakım giderleri nasıl belgelenir?
Yakıt için tarih, istasyon, tutar ve ödeme kaydı bulunan fiş veya fatura saklanır. İlgili görev dönemi ve kilometre çizelgesiyle bağlantı kurulur. Olağan bakım için servis faturası, işlem türü, işlem tarihi ve aracın bilgisi kullanılır. Aracın hizmet için kullanılan ölçüsü bu maliyetlere uygulanırken hesap yöntemi açıklanır. Sadece kredi kartı toplamından araç gideri çıkarılmaz; hareketin hangi hizmet veya ürün için yapıldığını gösteren belgeye gönderme yapılır.
İşveren önceden yakıt kartı vermiş veya yakıt giderini doğrudan karşılamışsa bu tutar çalışanın karşılanmamış giderine yeniden eklenmez. Kısmen ödeme yapılmışsa satır bazında önceki ödeme düşülür. Görev seyahatinde başka zorunlu harcama bulunması durumunda o kalemin işin görülmesiyle ilişkisi TBK m.414 kapsamında ayrıca açıklanır. Başvuru, tek başlık altında tüm seyahat, yemek ve araç giderlerini belgesiz toplamak yerine her kalemin kaynağını ve ödenmemiş kısmını ayırır.
Araç vergisi ve zorunlu trafik sigortası nasıl hesaba katılır?
TBK m.415’in kendi motorlu araçla ilgili fıkrası, araç vergisi ile zorunlu mali sorumluluk sigortası primini açıkça sayar. Vergi tahakkuk ve ödeme kaydı, poliçe dönemi ve prim ödeme belgesi başvuruya eklenir. Bu belgelerin dönemi, aracın iş için kullanıldığı dönemle karşılaştırılır. Yılın tamamını kapsayan bir prim belgesi bulunması, yalnız kısa dönem görev kullanımı için bütün yıl priminin açıklamasız istenmesini haklı kılmaz. Hizmette kullanım oranı ve dönem bağlantısı gösterilir.
Aracın vergi veya sigorta kaydı başka plakaya aitse bu belge mevcut araç gideri gibi kullanılmaz. Poliçe değişikliği, araç değişimi veya görev kullanımının sona ermesi halinde dönem ayrımı yapılır. Vergi, sigorta ve yakıt aynı belgede bulunuyormuş gibi tek tutar yazılmaz. Her bir kalemin ödenen gerçek miktarı ile işverenden istenen hizmet payı farklı alanlarda gösterilir. Böylece yıllık maliyetin hizmete ayrılan kısmı ve daha önce karşılanmış tutar denetlenebilir.
Yıpranma tazminatı için neden otomatik kilometre bedeli yazılmaz?
TBK m.415, aracın yıpranması karşılığında hizmette kullanılan ölçüde uygun tazminat ödenmesini düzenler. Maddenin kendisi bütün araçlara uygulanacak sabit bir lira veya kilometre tarifesi koymaz. Bu nedenle internette görülen bir oran “kanuni kilometre ücreti” olarak dilekçeye yazılmaz. Araç türü, yaşı, hizmette kullanım dönemi ve kilometre kayıtları hesabın maddi temelini oluşturur. Sözleşmede uygulanacak yöntem belirlenmişse bu belge de eklenir; uygunluğun denetlenmesi için diğer kayıtlarla birlikte incelenir.
Yıpranma karşılığı, aracın bir trafik kazasındaki değer kaybı alacağıyla aynı hesap değildir. Kazaya bağlı onarım veya değer kaybı ayrı olay ve sorumluluk incelemesi gerektirir. Bu dilekçede olağan iş kullanımından doğan yıpranma söz konusudur. Henüz belirlenmemiş tazminat tutarı kesin hesaplanmış gibi gösterilmez. Talep hesap yönteminin ve karşılığın belirlenmesine yöneltilir; belgeli diğer giderler ise bilinen tutarlarıyla ayrıca yazılır. Böylece gerçek gider talebiyle uzman incelemesi gerektiren hesap birbirine karışmaz.
Gider çizelgesi hangi sütunlarla hazırlanır?
| Gider | Gerçek ödeme belgesi | Hizmet bağlantısı | Açık talep |
|---|---|---|---|
| Yakıt ve olağan bakım | Fiş, fatura ve ödeme kaydı | Görev listesi ve dönem kullanımı | Hizmet kısmından önceki ödemeler düşülür |
| Araç vergisi | İlgili araç ve dönem ödeme kaydı | Hizmette kullanım ölçüsü | Dönemle ilişkili karşılanmamış pay |
| Zorunlu mali sorumluluk sigortası | Poliçe ve prim ödeme kaydı | Poliçe dönemi ve görev kullanımı | Hizmet kısmının kalan tutarı |
| Yıpranma karşılığı | Araç ve kullanım verileri | Hizmette kullanım dönemi ve ölçüsü | Uygun karşılığın hesaplanması istenir |
Başvuruda kullanılan oran veya dağıtım yöntemi kanunun zorunlu tek formülüymüş gibi sunulmaz. Örneğin kayıtlı hizmet kilometresi ile aynı dönemin toplam kilometresi karşılaştırıldığında bu, ölçüyü göstermek için kullanılan hesap yöntemidir. Görev türü ve maliyetin niteliği başka veri gerektiriyorsa o veri de gösterilir. Matrah ile oran açıklanır; önceki ödemeler daha sonra düşülür. Bir masraf avansı verilmişse avansın hangi kalemlere mahsup edildiği kayıtlı tutulur. Aynı para hem gider iadesi hem avans kapanışı olarak iki kez sayılmaz.
Giderler ne zaman ödenir ve avans nasıl istenir?
TBK m.416, daha kısa süre kararlaştırılmadıkça veya yerel âdet bulunmadıkça işçinin gider alacağının her defasında ücretle birlikte ödenmesini düzenler. Düzenli masraf yapan işçiye sözleşmesel borçlarını yerine getirmesi için en az ayda bir belirli aralıklarla uygun avans verilir. Gider avansı ile çalışanın kişisel ihtiyacı için istediği maaş avansı aynı dayanak değildir. Buradaki avans talebi düzenli görev masrafına ve ilgili kullanım planına bağlanır; gerçekleşmiş giderin iadesi ayrı kalem tutulur.
TBK m.414, zorunlu giderleri karşılayacak miktardan az olmayan götürü ödeme düzenini de açıklar. İşverenin aylık bir “araç bedeli” ödemesi varsa hangi giderleri ve hangi dönemi karşıladığı gösterilmelidir. Götürü ödeme adı, zorunlu gider hesabının hiç incelenmeyeceği anlamına gelmez. Çalışan da aynı dönem için ödenmiş götürü tutarı yok sayarak bütün gideri yeniden isteyemez. Belge ve mahsup çizelgesi, ilgili ödeme yönteminin gerçek giderlerle bağlantısını açıklar.
İşçinin kendi aracının giderlerini talep dilekçesi örneği
[İŞVERENİN TAM UNVANI] YÖNETİM VE MUHASEBE BİRİMİNE
Başvuran: [Ad soyad, personel numarası ve görev]
Araç: [Plaka, tür ve araç sahibi]
İletişim: [Cevap adresi]
Konu: İşverenle anlaşarak işin görülmesinde kullandığım kendi motorlu aracımın TBK m.415 kapsamındaki giderlerinin karşılanması talebidir.
Açıklamalar
1. [Tarih ve belge] mutabakatı kapsamında [plaka] motorlu aracımı [görevler] için kullanıyorum. Bu başvuru [başlangıç ve bitiş] dönemine ilişkindir. Araç kullanım anlaşması ve ilgili görevlendirmeler ektedir.
2. Dönem görevleri ek kullanım çizelgesinde tarih, güzergâh, görev belgesi ve hizmet kilometresiyle gösterilmiştir. Özel kullanım aynı çizelgede hizmet kullanımından ayrılmıştır. Hizmet için kullanımın hesabı [belgelere dayanan yöntem] ile açıklanmıştır.
3. Aracın işletilmesi ve olağan bakımı için tarafımdan karşılanan [kalemler] ödeme belgeleriyle ek gider çizelgesindedir. Kendi motorlu aracıma ilişkin vergi ve zorunlu mali sorumluluk sigortası kayıtları da dönem ve kullanım ölçüsüyle gösterilmiştir. Aynı kalemler için işverence karşılanan [tutar] düşülmüş; bilinen ve karşılanmamış gider [tutar] TL olarak belirlenmiştir.
4. TBK m.415 uyarınca gerekli olağan giderlerin ve kendi motorlu araç için belirtilen vergi, zorunlu mali sorumluluk sigortası primi ile yıpranma karşılığının hizmette kullanıldığı ölçüde karşılanmasını talep ediyorum. Yıpranma karşılığının belirlenmesi için araç ve kullanım verileri sunulmuştur; henüz hesaplanmamış bir tutar kesin alacak olarak gösterilmemiştir.
5. [Düzenli görev masrafı ve avans ihtiyacı varsa kullanılır.] Görevlerin devamı için düzenli gider yapmam nedeniyle TBK m.416 kapsamında [belgeli görev planı] doğrultusunda uygun masraf avansı verilmesini ayrıca istiyorum. Bu avans talebi geçmiş gider iadesi toplamına eklenmemiştir.
Hukuki dayanaklar: 6098 sayılı Türk Borçlar Kanunu m.414, m.415 ve m.416.
Sonuç ve talepler: Belgeli ve karşılanmamış [tutar] TL giderimin ödenmesini, yıpranma karşılığının hizmet kullanımı verileriyle hesaplanıp karşılanmasını, [uygunsa] devam eden görevler için uygun masraf avansı verilmesini, hesap dökümü ve başvuru cevabının tarafıma yazılı iletilmesini talep ederim.
Tarih: [Gün ay yıl]
Başvuran: [Ad soyad]
İmza: [Islak imza veya gerçekten uygulanmış elektronik imza]
Ekler: 1. Araç kullanım anlaşması. 2. Görevlendirme kayıtları. 3. Kullanım ve kilometre çizelgesi. 4. Yakıt ve olağan bakım belgeleri. 5. Vergi ve zorunlu sigorta kayıtları. 6. Önceki ödeme ve avans dökümü. 7. Gider hesap çizelgesi.
Word dilekçesi nasıl doldurulur?
İşçinin kendi aracının giderlerini talep dilekçesini Word olarak indir. Dosyada başvuru, görev kullanımı ve gider hesabı çizelgeleri bulunur. Önce araç kullanım anlaşmasını ve dönemini yazın. Sonra gerçek görevleri ekleyin. Yakıt, bakım, vergi ve zorunlu sigortayı kendi belgeleriyle doldurun. Ödenmiş giderleri ve avansları düşmeden toplam talep yazmayın. Yıpranma karşılığı henüz hesaplanmadıysa belge sunup hesap isteme bölümünü kullanın; keyfî kilometre bedeli eklemeyin.
Uygulanmayan avans paragrafını çıkarın. Araç şirketin aracıysa bu kişisel motorlu araç örneğinin vergi ve yıpranma taleplerini aynen kullanmayın. Dilekçe ve eklerin teslim tarihini saklayın; bu talep için genel bir noter zorunluluğu bulunmaz. İşveren cevap verdiğinde her gider satırının karşılanıp karşılanmadığını denetleyin. İş sözleşmesine dayalı alacak için dava açılacaksa 7036 m.3 kapsamındaki arabuluculuk ayrıca yürütülür; bu masraf dilekçesi arabuluculuk başvurusu yerine geçmez.
İlgili site içi yazılar
- Uzaktan çalışmada internet ve elektrik giderlerinin farklı hesabı
- Pazarlamacılık sözleşmesinde ücret, komisyon ve masraflar
- İşçilik alacaklarında faiz ve başlangıç incelemesi
Resmî kanun kaynakları
- 6098 sayılı Türk Borçlar Kanunu: giderler ve taşıma araçları m.414–416
- TBMM tarafından yayımlanan 6098 sayılı Kanun metni
- 7036 sayılı İş Mahkemeleri Kanunu: m.3
Sık sorulan sorular
Kendi aracını işte kullanan işçinin yalnız yakıtı mı ödenir?
TBK m.415 gerekli olağan işletme ve bakım giderlerini; kendi motorlu araçta ayrıca vergi, zorunlu sigorta ve uygun yıpranma karşılığını hizmet kullanım ölçüsüyle düzenler.
İşverenle anlaşma bulunması neden önemlidir?
Maddede işin görülmesi için işverenle anlaşılarak araç kullanılması esas alınmıştır. Başvuruda anlaşma ve görev bağlantısı gösterilir.
Evden işe bütün yolculuklar bu örnek kapsamında mı?
Bu örnek anlaşmaya dayalı iş görme kullanımına ilişkindir. Sırf kişisel araçla işe gelmek tüm araç giderlerinin otomatik karşılanması sonucunu doğurmaz.
Yıllık sigorta priminin tamamı istenebilir mi?
Kanuni ölçüt hizmette kullanılan kısımdır. Poliçe dönemi ve gerçek görev kullanımı gösterilmeden bütün tutar doğrudan talep edilmez.
Kasko primi zorunlu mali sorumluluk sigortasıyla aynı mı?
Hayır. TBK m.415’in açık kalemi zorunlu mali sorumluluk sigortası primidir. Diğer poliçeler kendi anlaşma ve dayanağıyla incelenir.
Kanunda sabit kilometre başına yıpranma bedeli var mı?
TBK m.415 sabit rakam koymaz; hizmette kullanım ölçüsünde uygun tazminatı düzenler. Belgesiz bir tarife kanuni oran olarak sunulmaz.
Yakıt kartıyla karşılanmış tutar tekrar istenir mi?
Hayır. Aynı dönemde aynı gider için karşılanmış tutarlar hesapta düşülür; yalnız açık kalan gider istenir.
Masraf avansı kişisel maaş avansıyla aynı mı?
Hayır. TBK m.416’daki avans sözleşmesel görevler için düzenli yapılan masraflara ilişkindir.
Giderler ne zaman ödenir?
TBK m.416 uyarınca daha kısa süre kararlaştırılmadıkça veya yerel âdet yoksa her defasında ücretle birlikte ödenir.
İşverene masraf dilekçesi arabuluculuk yerine geçer mi?
Hayır. İş sözleşmesine dayalı alacak davası için 7036 m.3 kapsamındaki dava şartı arabuluculuk ayrı süreçtir.
Dayanak ve kullanım kapsamı
30 Eylül 2026 tarihinde hazırlanan bu içerik, TBK m.415’teki işverenle anlaşarak işte araç kullanımı ve hizmet ölçüsünde gider karşılama kuralına dayanır. Genel gider ve götürü ödeme düzeni m.414, ödeme ve masraf avansı m.416, dava öncesi alacak süreci 7036 m.3 ile açıklanmıştır. Örnek yalnız gerçek kullanım anlaşması ve görev kayıtlarıyla doldurulur. Olağan kullanım gideriyle kazaya bağlı zarar dosyasını birleştirmez.
Mersin merkezli hukuki destek ve iletişim
Bakırcı & Keskin Hukuk Bürosunun fizikî ofisi İhsaniye, 4903. Sk. Profit İş Merkezi No:23 Kat:3 Daire:14, 33070 Akdeniz/Mersin adresindedir. Türkiye genelindeki hukuki süreçler Mersin merkezli yönetilir. Başvuru incelemesinde araç kullanım anlaşması, görev kayıtları, gerçek giderler ve önceki ödemeler birlikte ele alınır.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
