İstanbul İTO Fire ve Randıman Oranı Tespiti: Başvuru ve İspat
Kısa ve net cevap: İstanbul’da bir üretim veya ticaret işleminin fire ve randıman oranını belgelendirmek isteyen işletme, önce İTO’nun yayımladığı meslek grubu kayıtlarını incelemelidir. İstenen madde veya işlem mevcut kayıtta karşılanmıyorsa tespit talebinin dayanağı Oda Muamelat Yönetmeliği m.45’tir. Oran, ilgili meslek komitesi görüşü veya gerekli durumda eksper heyeti raporu üzerine Oda yönetim kurulunca belirlenir. İnternet listesindeki bir yüzdeyi bütün stok farklarına uygulamak, gerçek kaybın ispatının yerine geçmez.
| Tespit yetkisi | Yönetmelik m.45; Odanın çalışma alanıyla sınırlıdır. |
|---|---|
| Karar mercii | Meslek komitesi görüşü veya gerekli eksper raporu üzerine yönetim kurulu. |
| Vergisel inceleme | VUK m.3/B, 186 ve 278; genel oran ile fiilî envanter birbirinin yerine geçmez. |
| Farklı işlemler | Fire tespiti, örf ve teamül kararı ile zorunlu mesleki karar aynı değildir. |
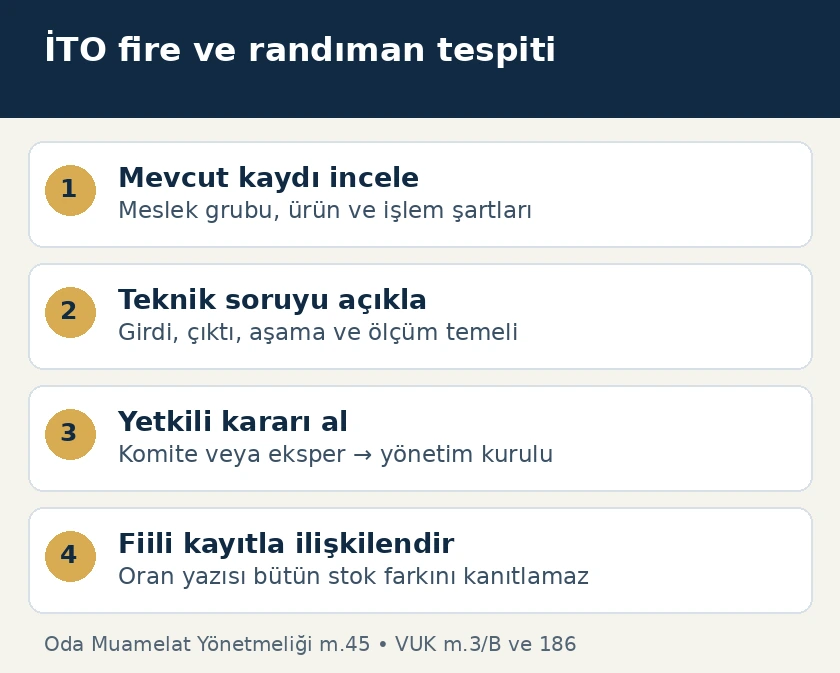
İTO başvurusunun merkezinde işletmenin ticaret unvanından önce ölçülmek istenen olay bulunur. Hangi malın hangi aşamada ve hangi fiziksel koşullarda azaldığı veya girdiden hangi ürünün elde edildiği açıklanmalıdır. Farklı ürünleri tek bir fire başlığı altında toplamak, talebin teknik karşılığını belirsizleştirir. Dosya, genel oran tespiti ile işletmenin belirli dönemde gerçekleşmiş kaybının belgelenmesini birbirinden ayırır.
İTO’nun mevcut oran listesi nasıl okunur?
İTO Fire ve Randıman Oranları hizmeti, meslek grubu üzerinden ilgili kayıtların araştırılmasını sağlar. Arama yalnız malın ticari adıyla sınırlanmamalıdır. İşlenme biçimi, satıldığı aşama ve açıklamadaki teknik tanım da kontrol edilir. İmalat sırasında belirlenen oran ile aynı ürünün depolama veya taşıma kaybı aynı işlem değildir. Başlığın benzemesi kapsam şartlarının da gerçekleştiğini göstermez.
Kayıt, başlığı ve açıklamasıyla birlikte saklanmalıdır. Sadece yüzdelik değerin kopyalanması oranı sınırlayan şartları kaybettirir. Karar tarihi veya kapsam bilgisi bulunuyorsa dosyaya alınır. Kullanım amacı geçmiş hesap dönemine ilişkinse görülen kaydın o dönemle bağlantısı ayrıca açıklığa kavuşturulur. Yeni tarihte verilen yazı ile geçmiş işlemleri değerlendiren teknik karar aynı kavram değildir. Sonradan değişmiş üretim yöntemi eski faaliyetle gerekçesiz özdeş tutulmaz.
Oranı kim belirler, başvuru hangi yetkiye dayanır?
5174 sayılı Kanun m.12, odalara ticaret ve sanayiye ilişkin inceleme, bilgi sağlama ve kanunda sayılan belgeleri düzenleme görevleri verir. M.26’da bilirkişi ve eksper raporları ile ticari ve sınai belgeler yer alır. Özel tespit usulü Oda Muamelat Yönetmeliği m.45 hükmündedir. Oda kendi çalışma alanında gerekli gördüğü veya ilgilinin istediği maddelerin oranını belirler.
Karar mercii yönetim kuruludur. Meslek komitesi görüşü veya gerekli durumda görevlendirilen eksper heyeti raporu teknik dayanağı oluşturur. Bir sektör temsilcisinin sözlü görüşü ya da işletmenin kendi mühendisinin tablosu yönetim kurulu kararıyla aynı belge değildir. Bu belgeler incelemeye sunulur; resmî karar süreci ayrıca tamamlanır. Talep edilen sonucun hangi maddeye göre verileceği başvurunun kapsamıyla birlikte okunmalıdır.
Şirket merkezinin İstanbul’da bulunmasıyla incelenen fabrikanın İstanbul’da bulunması farklı verilerdir. Başka ildeki faaliyet için çalışma alanı bağlantısı açıklanmalıdır. Bir odanın yayımladığı oran, sırf kamuya açık olduğu için ülkenin bütün tesislerinde aynı koşullarla gerçekleşmiş kaybı kanıtlamaz. Yer, ürün ve işlem koşulları talebin parçasıdır. Böylece yanlış hizmetten alınmış bir belge ilgili üretimin tespiti gibi kullanılmaz.
Fire, randıman ve stok açığı aynı soru değildir
Fire incelemesinde kaybın oluştuğu işlem ve ölçü birimi açıklanır. Randıman incelemesinde girdinin hangi çıktıya dönüşümünün ölçüldüğü belirlenir. Ana ürün, yan ürün ve yeniden kullanılabilir malzeme ayrı izlenmeden yalnız girişle satışın karşılaştırılması kaybın niteliğini göstermez. Satışa çıkmamış mamul, yarı mamul veya başka üretimde kullanılacak kalıntı, satış kaydında bulunmadığı için fiziksel yok oluş sayılmaz.
Oranın paydası da belirleyicidir. Girdi, satışa hazır ürün veya işleme alınan ara mal üzerinden hesaplanan yüzdeler aynı temele dayanmaz. Islak ve kuru ağırlık, ambalaj dahil ve hariç ölçüm, adet ve kilogram birlikte kullanılırken dönüşüm açıklanır. Başvuran, kendisine daha yüksek kayıp gösteren ölçüm temelini gerekçesiz seçemez. Ölçümün ne zaman ve hangi koşullarda yapıldığı korunmalıdır.
Tespit talebinde hangi bilgiler açıklanmalı?
Gerekçeli talep, ürünün ticari ismiyle teknik tanımını, girdileri, işlem sırasını ve kaybın oluştuğu aşamayı ortaya koymalıdır. Aşağıdaki düzen bütün sektörler için ilan edilmiş zorunlu evrak listesi değildir. M.45 kapsamındaki incelemeyi yapılabilir hâle getiren hazırlık çerçevesidir. Mevcut oranla uyuşmazlık varsa hangi kapsam şartının farklı olduğu belirtilir.
| Dosya bilgisi | Cevapladığı soru |
|---|---|
| Ürün ve işlem | Hangi maddenin hangi aşaması incelenecek? |
| Mevcut kayıt | İstenen işlem yayımlanmış oranla neden karşılanmıyor? |
| Ölçüm temeli | Oranın pay ve paydası hangi miktarlardan oluşuyor? |
| Teknik veri | Akış, tartım ve üretim kayıtları neyi gösteriyor? |
| Talep sonucu | Yeni tespit, kapsam açıklaması veya yeniden değerlendirme mi isteniyor? |
Yalnız muhasebede kullanılmak üzere fire oranı istendiğini yazmak teknik soruyu anlatmaz. Vergi incelemesindeki tarhiyat tutarı da üretim yönteminin açıklaması değildir. Ürün veya süreç değişmişse önceki tespitin hangi koşulunun etkilendiği gösterilir. İlgili meslek grubunun belirlenmesi, ürün ve işlem tanımıyla birlikte yapılır. Konusu açık talep, hangi uzmanlık bilgisinin gerekli olduğunu ortaya koyar.
Meslek komitesi görüşü ve eksper raporu nasıl ayrılır?
M.45 her talepte mutlaka fabrikaya eksper gönderileceğini söylemez. Meslek komitesinin görüşü usulün bir dayanağıdır; gerekli durumda yönetim kurulunun görevlendirdiği eksper heyeti raporu kullanılır. İşletmenin özel hazırlattığı teknik rapor kendiliğinden Oda kararı olmaz. Sunulan raporun hangi üretim ve ölçüm yöntemini incelediği açıklanır; karar yetkisi ayrı kalır.
Sonuç yazısındaki madde, işlem ve sınırlamalar ilk taleple karşılaştırılır. Belgenin başlığında aynı ürünün yazması bütün üretim hatlarının ve sonraki teknoloji değişikliklerinin incelendiğini göstermez. Reçete, ölçüm veya üretim biçimi değişmişse eski tespitin yeni işlemi kapsayıp kapsamadığı açıklamasından belirlenir. Bir başka tesisin verisi aynı şirket adı nedeniyle otomatik olarak bu tesise ait sayılmaz.
Oran tespiti, ticari örf ve zorunlu mesleki karar değildir
Yönetmelik m.46, ticari ve sınai örf, adet ve teamülde komite görüşü, meclis kararı ve Bakanlık onayı öngörür. Fire tespitinin m.45’e göre yönetim kurulunca yapılması farklıdır. Her fire yazısında Bakanlık onayı aranacağı veya her oran kaydının doğrudan ticari teamül olduğu söylenemez. Belge hangi hukuki işleme dayanıyorsa o usul uygulanır.
M.47 zorunlu mesleki kararları ayrıca düzenler. Buradaki odalar arası görüş ve uyuşmazlık çözümüne ilişkin yedi günlük süreler, bütün fire başvurularının yedi günde sonuçlandırılacağı anlamına gelmez. M.48 ise belirlenen oranların Birliğe bildirilmesini düzenler. TOBB’a bildirim, işletmenin belirli dönem kaybını kesinleştiren vergi kararı değildir. Teknik oranla olayın fiilen gerçekleşmesi ayrı ispat konularıdır.
Vergi dosyasında İTO yazısı neyi ispatlar?
VUK m.3/B, vergiyi doğuran olay ve işlemlerin gerçek mahiyetini esas alır. Ekonomik, ticari veya teknik gereklere uymayan yahut normal ve mutat olmayan durumun ispatı bunu ileri sürene aittir. İTO oranı teknik değerlendirmeyi destekler; bütün muhasebe kayıtlarının ve dönem sonu stoklarının doğruluğunu onaylayan belge değildir. Oranın koşulları somut işlemle ilişkilendirilmelidir.
VUK m.186’daki envanter, bilanço günündeki değerlerin sayılması, ölçülmesi, tartılması ve değerlenmesine dayanır. Önceki dönem yarı mamulü, yeni alım, üretime sevk ve kalan ürün ayrılmadan yapılan kıyaslama fireyi tek başına göstermez. Vergi inceleme raporuna dayalı tarhiyata karşı uyuşmazlıkta teknik yazının hangi hesap ve delili desteklediği açıklanır. Başvuru veya dava takvimi Oda cevabını beklemekle kendiliğinden korunmaz.
VUK m.278, belirli sebeplerle ekonomik değeri önemli ölçüde azalan mallarla normal maliyet hesabına elverişli olmayan bazı artıkların emsal bedelle değerlenmesini düzenler. Listelenmiş fire oranı kadar malın belgesiz yok sayılmasına genel izin vermez. Normal işlem kaybı, değeri azalmış fakat elde bulunan mal ve olay kaynaklı zarar farklıdır. Her biri kendi miktar, olay ve değerleme kayıtlarıyla değerlendirilir. Vergi matrahındaki sonuç teknik oranın adından çıkarılmaz.
Tedarikçiyle kalite uyuşmazlığında oran belgesinin sınırı
Beklenenden fazla üretim kaybı, teslim edilen hammaddenin sözleşmeye aykırı olduğuna tek başına cevap vermez. Kararlaştırılan kalite, ilgili partinin özellikleri ve üretim yöntemi ayrı incelenir. Genel sektör kaydı bağlam sağlar; numune analizi ve sözleşme incelemesinin yerini tutmaz. Kayıp nedeni teknik araştırmayla açıklanmalı, doğrudan tedarikçiye yüklenmemelidir.
Kalite sınıfı yazılmayan hammadde siparişi bu ayrı borç ilişkisinin kapsamını ele alır. Yeni oran tespiti istenmesi, teslimata ilişkin bildirim ve delil koruma işlemlerinin ertelenmesine gerekçe değildir. Aynı hammaddenin başka üretim hattında farklı sonuç vermesi de tek başına kusuru kanıtlamaz; süreçlerin karşılaştırılabilirliği gösterilir.
İncelemeye sunulan veri nasıl izlenebilir olur?
İşletmenin toplam yıllık alımıyla yalnız bir üretim hattının çıktısı karşılaştırılmaz. Aynı ürün, aynı süreç ve aynı dönem sınırı kurulur. Depodan üretime sevk, işin tamamlanması ve kalan envanter kaydı birbirine bağlanır. Satın alma, üretime alma ve satış tarihleri farklı olayları gösterir. Dosyada tarih sırası kurulması ölçülen kaybın hangi işleme ait olduğunu açıklar.
Birden fazla kayıp aşaması varsa oranların kapsamı ayrı gösterilir. İkinci oran ilk işlemden kalan miktara uygulanıyorsa, toplam kayıp oranı doğrudan iki yüzdenin toplamı değildir. Ondalık oranlar için r1 + (1 − r1) × r2 biçimindeki hesap, iki ardışık aşamanın matematiksel ilişkisini gösterir; bu formül herhangi bir sektörün hukuken kabul edilmiş fire oranını belirlemez. Önce oranların aynı başlangıca mı farklı aşama girdilerine mi uygulandığı anlaşılmalıdır.
Aynı kaybın sonraki işlemde yeniden kayıp hesabına alınması mükerrerlik yaratır. Ara stokta bekleyen veya başka mamulde kullanılan miktar da fiziksel kayıp gibi gösterilmez. Ölçüm toleransı, ürün nemi ve ambalaj farkı varsa bunların yönteme etkisi açıklanır. Odaya sorulan soru, hangi belirsizliği çözmek istediğini ortaya koymalı; alınan cevap hesap yöntemiyle yeniden karşılaştırılmalıdır.
Belirli dönemin gerçekleşmiş tüketimini gösteren işletme raporuyla genel oran belirlenmesi farklı ihtiyaçları karşılar. Genel oran talebine yalnız muhasebe toplamları eklemek ürünün teknik koşullarını göstermez. Fiilî tüketim ekspertizine yalnız sektör yüzdesi eklemek de gerçekleşen üretimi kanıtlamaz. Belgeyi isteyen kurumun hangi soruya cevap aradığı başlangıçta belirlenmelidir.
Ücret, işlem süresi ve dosyanın tamamlanması
5174 m.26 hizmet ve belge bedellerini yönetim kurulu teklifi ve meclisin onayıyla yürürlüğe giren tarifeye bağlar. Mevcut kayıt örneğini istemekle yeni teknik tespit yaptırmanın aynı ücret kalemi olduğu varsayılmaz. Oda belgelerinde ücretin kanuni çerçevesi ayrıca uygulanır. Güncel tarife ve kapsam doğrulanmadan sabit tutar veya kesin bitiş günü açıklanamaz.
Başvuru kaydı, teknik eklerin aynı sürümleri ve sonuç yazısının tamamı birlikte saklanır. Cevap mevcut bir karara gönderme yapıyorsa o kararın kapsamı da alınır. İşletmenin kullandığı oranla Odanın belirttiği ürün, süreç ve ölçüm temeli aynı olmalıdır. Yanlış ürün adı veya yöntem farkı varsa gerekçe açıklanarak düzeltme ya da yeni değerlendirme istenir. Belgenin yararı başlığından değil, somut işlemle kurulan doğrulanabilir bağlantıdan doğar.
Sık sorulan sorular
İTO listesinde ürün adının bulunması yeterli midir?
Hayır. Aynı ticari isim altında farklı üretim, depolama veya satış aşamaları bulunabilir. Ürün tanımı ve kapsam koşulları okunmalıdır. Yüzdeyi açıklamadan koparmak hangi işlem için belirlendiğini gizler. Kullanılan kaydın tamamı ve varsa tarih bilgisi saklanır; incelenen süreçle farklılık varsa bu fark talepte açıklanır.
Listede olmayan madde için oran istenebilir mi?
M.45 ilgililerin talep ettiği maddelerin çalışma alanı içinde tespitine imkân verir. Hizmet yalnız önceden hazırlanmış listedeki yazıyı vermeye indirgenmez. Yeni talepte ürün ve kayıp aşaması teknik olarak açıklanır. Başvuru belirli bir yüzdeyle sonuçlanma garantisi değildir; yetkili organın incelemesi ve kararı gerekir.
Her başvuruda fabrikaya eksper gelir mi?
M.45 her başvuru için zorunlu yerinde inceleme koymaz. İlgili komitenin görüşü veya gerekli durumda yönetim kurulunun görevlendirdiği eksper heyeti raporu kararın dayanağı olur. Şirketin özel raporu başvuruyu destekler fakat tek başına Oda yönetim kurulu kararı niteliği kazanmaz.
İTO oranı bütün stok farkını kanıtlar mı?
Hayır. VUK m.3/B gerçek mahiyeti, m.186 envanter düzenini korur. Farkın hangi dönem ve aşamadan doğduğu gösterilmelidir. Satılmamış yarı mamul veya tekrar kullanılacak malzeme, satışta görünmediği için yok olmuş sayılmaz. Oda yazısı bütün muhasebe kayıtlarını onaylamaz.
Randıman hesabında alış ve satış miktarı yeterli mi?
Dönem stokları, yarı mamuller, yan ürünler ve yeniden kullanılan malzemeler hesabı etkiler. Ölçü birimi, nem, ambalaj ve işlem aşaması aynı temelde olmalıdır. Hangi girdiden hangi çıktının ölçüldüğü açıklanmadan kurulan yüzde, gerçek üretim sorusunu doğru cevaplamaz. Teknik dosya bu bağlantıyı göstermelidir.
Fire tespiti için Bakanlık onayı zorunlu mudur?
M.45’teki tespit yönetim kurulu kararıyla yapılır. Bakanlık onayı m.46’da ticari örf, adet ve teamül için düzenlenmiştir. İki işlem birbirine aktarılmaz. Belgenin hangi maddeye dayandığı okunmalı; başlıktaki genel ticari ifade nedeniyle başka işlem türünün şartı eklenmemelidir.
Yönetmelikteki yedi gün fire başvurusunun süresi mi?
M.47’deki yedi günlük hükümler zorunlu mesleki kararlarda odalar arası görüş ve uyuşmazlık çözümüyle ilgilidir. Bunlar m.45 kapsamındaki her talebin yedi günde biteceği anlamına gelmez. İşlem aşaması ve dosya kaydı izlenir; sürenin sonunda otomatik kabul sonucu varsayılmaz.
TOBB’a bildirim vergi idaresini kesin bağlar mı?
M.48’deki bildirim, oranların Birlikte kayıt ve paylaşım düzenine ilişkindir. İşletmenin matrahını veya gerçekleşen kaybını kesinleştirmez. Vergi değerlendirmesinde gerçek işlem ve deliller incelenir. Oranın hangi üretim verisini desteklediği ve koşullarının gerçekleştiği somut dosyada açıklanmalıdır.
Bugünkü oran geçmiş hesap dönemine uygulanabilir mi?
Belgenin zaman kapsamı belirlenir. Bugün verilen yazının geçmiş koşulları değerlendirmesiyle yalnız güncel oranı bildirmesi farklıdır. İlgili dönemin ürünü ve yöntemi belirtilir. Kararın kapsamı araştırılmadan geçmişe etkili sonuç yüklenmez; geçmiş üretimin kayıtları yeni tarihli yazı alınmasıyla gereksiz hâle gelmez.
Genel oran tedarikçinin ayıplı mal verdiğini gösterir mi?
Tek başına göstermez. Kararlaştırılmış kalite, ilgili parti numunesi ve üretim yöntemi ayrı değerlendirilir. Oranın aşılması nedenin otomatik olarak tedarikçiye yüklenmesini sağlamaz. Teknik araştırma sürerken teslimata ilişkin bildirim ve delil koruma işlemleri ertelenmemelidir. Sektör tespitiyle somut parti analizi farklıdır.
Ardışık aşamalardaki fire yüzdeleri doğrudan toplanır mı?
Her oranın uygulandığı miktar belirlenmeden toplanmaz. İkinci oran ilk aşamadan kalana uygulanıyorsa paydalar farklıdır. Aynı kayıp sonraki aşamada tekrar sayılmamalıdır. Matematiksel hesap yöntemi, kullanılan oranların hukuken kabul edilmiş veya somut üretimde gerçekleşmiş olduğunu tek başına göstermez.
Yeni makineye geçilince eski oran bütün tesisi kapsar mı?
Ürün, yöntem ve ölçüm koşullarının değişip değişmediği incelenir. Eski kararın kapsamı dışında kalan yeni işlem, yalnız şirket unvanı aynı diye tespit edilmiş sayılamaz. Değişikliğin önceki koşulu nasıl etkilediği belgelenerek açıklama veya yeni değerlendirme istenir. Başvuru eki ile sonuç yazısının sürümü birlikte saklanır.
Resmî kaynaklar
İTO Fire ve Randıman Oranları; 5174 sayılı Kanun; Oda Muamelat Yönetmeliği; TOBB güncel yönetmelik bağlantıları; 213 sayılı Vergi Usul Kanunu.
İstanbul iletişim ve randevu
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul
İstanbul iletişim ve randevu bilgileri
Görüşme öncesinde randevu ve yer bilgisini iletişim sayfasından teyit ediniz.
Sorunuzu iletin
İlk mesajda konuyu belirtmeniz yeterlidir. Kimlik numarası, şifre ve hassas belgeleri açık form alanına yazmayınız.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
