İTO TIR Karnesi İadesinde Tasdikli Örnek: Uluslararası Taşıma KDV Dosyası
İTO, firmanın istemesi üzerine, kullanılmış TIR karnesi iade edilirken uluslararası taşımacılık KDV istisnası için gereken karne sayfalarının tasdikli fotokopisini verir. KDV Genel Uygulama Tebliği de TOBB tarafından TIR işlemleriyle görevlendirilen odaların onayladığı karne örneklerini kabul eder. Başvurunun odağı; doğru karne, gerekli sayfalar, okunabilir gümrük kaydı ve bunların taşıma faturasıyla bağlantısıdır.
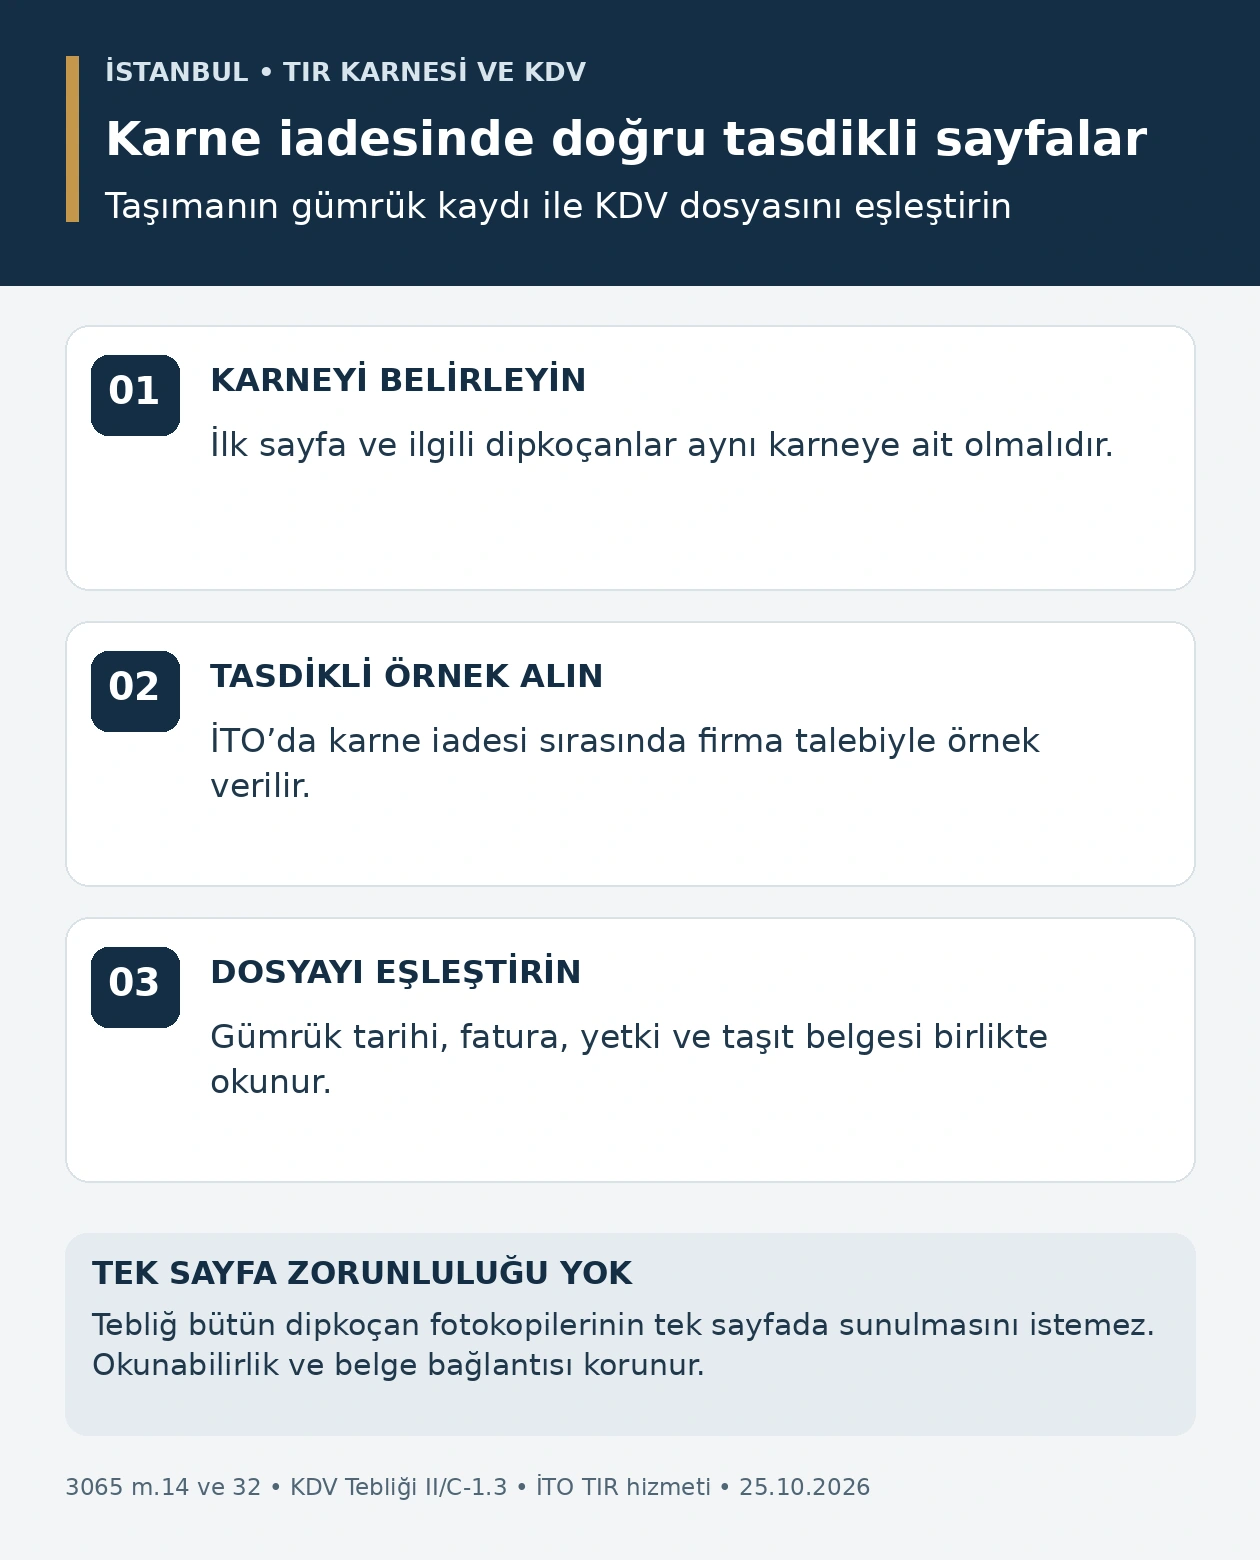
İstanbul’daki taşıma şirketinde karnenin operasyon biriminden çıkıp muhasebe dosyasına ulaşması tek bir işlem değildir. Karne Odaya geri verilir; taşımanın vergisel belgelendirmesinde kullanılacak örnek ayrıca talep edilir. İade edilen asıl ile firmada saklanan tasdikli nüsha birbirinden ayrılır. Karne tesliminin yapılması, KDV iade talebinin vergi dairesine gönderildiği anlamına gelmez.
Tasdikli TIR karnesi örneğinin kanuni dayanağı nedir?
3065 sayılı Katma Değer Vergisi Kanunu m.14/1, transit ve Türkiye ile yabancı ülkeler arasındaki taşımacılıkta Cumhurbaşkanınca belirlenen taşıma işlerini vergiden istisna eder. Kanunun m.32 hükmü ise bu işlemlerle ilgili yüklenilen verginin indirimini ve indirimle giderilemeyen kısmın belirlenen esaslarla iadesini düzenler. İstisna kapsamındaki taşımanın belgelenmesi, bu hukuki yapının ayrı bir aşamasıdır.
KDV Genel Uygulama Tebliği II/C-1.3, uluslararası kara taşımacılığının hangi belgelerle ispatlanacağını açıklar. TIR karnesi bu belgeler arasındadır. Tebliğ, TOBB’un görevlendirdiği ticaret veya sanayi odalarınca tasdik edilen karne suretlerini ayrıca kabul eder. Oda hizmetlerinin kanuni çerçevesinde de 5174 sayılı Kanun m.26/o TIR karneleri ve uluslararası ticaretteki ilgili belgeleri sayar.
İTO’ya talep hangi aşamada yöneltilir?
İTO’nun TIR karneleri hizmet açıklaması, tasdikli sayfa örneğinin firma talebiyle karnelerin iadesi sırasında verildiğini belirtir. Bu nedenle belge ihtiyacı, asıl karne teslim edilmeden önce operasyon ve muhasebe birimleri arasında belirlenir. Talep, karne numarası ve istenen sayfalar gösterilerek TIR birimine yöneltilir; yalnız “vergi için evrak” açıklamasıyla bırakılmaz.
İTO bu hizmet alanında kendi üyelerine ve TOBB tarafından belirlenen diğer oda üyelerine işlem yaptığını bildirir. Şirketin İstanbul’da araç bulundurması tek başına hizmeti hangi odadan alacağını belirlemez. Karnenin bağlı olduğu firma ve Oda işlem kaydı esas alınır. Başvuruyu takip eden personelin elindeki belge ile talep ettiği karnenin aynı firmaya ait olması kontrol edilir.
Karne geri verildikten sonra muhasebenin elinde yalnız sıradan bir tarama kalmasını önlemek için teslim hazırlığı önceden yapılır. Bu, mevzuatta olmayan yeni bir başvuru süresi koymak değildir. İTO’nun ilan ettiği hizmet aşamasına göre iş planlamasıdır. İade sonrasında yapılacak ek örnek talebinin yöntemi ise ilgili TIR biriminden öğrenilir; ilan edilmemiş bir çevrim içi suret hizmeti varmış gibi işlem tarif edilmez.
KDV dosyasında hangi karne sayfaları aranır?
Tebliğ II/C-1.3, TIR karnesinin ilk sayfası ile gümrük kapılarında bırakılan nüshaların dipkoçanlarının tasdikli fotokopilerini yeterli görür. Türkiye sınır kapılarındaki giriş veya çıkış işlemini gösteren ilgili kayıt dosyada okunabilmelidir. Başvuru, karnenin yalnız kapak görüntüsüne indirgenmez; taşımanın gümrük hareketini gösteren bölüm de seçilir.
İlk sayfa karne ve taşıyıcı bağlantısını kurarken ilgili dipkoçanlar gümrük hareketini belgelendirir. Fotokopi alınacak sayfalar karne numarası üzerinden birlikte kontrol edilir. Başka sefere ait dipkoçanın aynı klasöre konulması, gerçek taşımanın belgesini tamamlamaz. Birbirine benzeyen tarih ve plakalar yeterli eşleştirme yöntemi değildir; karneye özgü kayıt zinciri korunur.
Dipkoçanın kenarını kesen tarama, okunmayan tarih veya onay alanını dışarıda bırakan görüntü belge incelemesini güçleştirir. Tasdikli örnek alındığında sayfa bütünü görülür; damga, tarih ve karne bağlantısı yeniden okunur. Dijital arşiv kopyası üretilirken onaylı nüshanın içeriği değiştirilmez. Eksik çekilmiş görüntü, aynı kaynaktan yeniden tam görüntü alınarak giderilir.
Bütün dipkoçanlar tek sayfaya mı yerleştirilmelidir?
Hayır. Tebliğ, bütün dipkoçan fotokopilerinin tek sayfa üzerinde istenmeyeceğini açıkça düzenler. Bu nedenle okunabilirliği bozacak küçültmeler yaparak farklı sayfaları tek görüntüye sıkıştırmak gerekmez. Önemli olan, gerekli tasdikli sayfaların tam olması ve aynı taşımaya ait olduklarının izlenebilmesidir. Dosya düzeni, metindeki bu kolaylığı ortadan kaldıran yapay bir biçim zorunluluğuna dönüşmemelidir.
Birden fazla sayfa sunulması, sayfa bütünlüğünü kontrol etme ihtiyacını kaldırmaz. Firmanın takip listesinde karne numarası, ilgili gümrük kaydı ve eklenen sayfalar ayrı gösterilir. Eksik dipkoçan ile ayrı sayfada sunulmuş dipkoçan aynı durum değildir. İlkinde gerekli bilgi araştırılır; ikincisinde yalnız belgelerin ilişkilendirilmesi ve okunabilirliği kontrol edilir.
Karne, fatura ve gümrük kaydı nasıl eşleştirilir?
Tebliğdeki temel ölçüt, belgenin uluslararası taşıma işini ispatlaması ve gümrük giriş çıkış tarihiyle ilişkilendirilmesidir. Bu yüzden tasdikli örneği dosyaya eklemekten sonra esas kontrol başlar. Karne sahibi, taşıma hizmetini faturalandıran mükellef, taşıma güzergâhı ve gümrük tarihi arasındaki ilişki açıklanır. Belge yalnız fiziksel olarak mevcut olduğu için başka bir faturanın kanıtı sayılmaz.
| Kontrol edilen kayıt | Dosyada kurduğu bağlantı | Eksiklikte yapılacak inceleme |
|---|---|---|
| Karne numarası ve ilk sayfa | Karne sahibinin ve ilgili karnenin belirlenmesi | Yanlış karne veya yanlış firma eşleşmesinin giderilmesi |
| İlgili dipkoçan | Gümrük giriş veya çıkış hareketi | Tarih ve onay alanlarının tam okunması |
| Taşıma faturası | Vergisel işlemi yapan mükellef ve hizmet bedeli | Taşıma güzergâhı ve karne bağlantısının kurulması |
| Yetki belgesi ve eki taşıt belgesi | Faaliyet dönemi ve kullanılan araç | Geçerliliğin ve araç kaydının doğrulanması |
| Oda talebi ve teslim kaydı | Tasdikli örneğin alınması ve karnenin iadesi | Vergi dairesine yapılan başvurudan ayrı izleme |
Bu tablo firma içi dosya kontrolü içindir; Tebliğdeki belge listesinin yerine geçen yeni bir resmî form değildir. Aynı taşımaya ilişkin belgelerde farklı tarihlerin bulunması önce her tarihin anlamına göre incelenir. Fatura tarihi, gümrük geçiş tarihi, hizmetin tamamlanma tarihi ve karne iade tarihi ayrı olayları gösterir. Hepsini tek tarihe dönüştürmek doğru belge yönetimi sağlamaz.
Oda tasdiki noter tasdikinin yanında tekrar mı gerekir?
Tebliğde noter onaylı ilgili karne sayfalarının sunulmasına imkân verildiği gibi, görevlendirilmiş odaların tasdik ettiği karne suretleri de ayrıca kabul edilir. Bu düzenleme, Oda tasdikinin her durumda ikinci kez noter onayıyla tamamlanacağı anlamına gelmez. Sunulan örneğin hangi kabul edilen yönteme dayandığı belirlenir; metinde bulunmayan ikili onay şartı eklenmez.
Buna karşılık firmanın kendi kaşesini sıradan fotokopiye basması, Odanın yapacağı tasdik işlemi değildir. Örnekteki onayın kaynağı ve kapsadığı sayfalar görülmelidir. Taşımanın gerçekliği veya gümrük kaydı hakkında ayrıca açıklama istenmesi de ikinci bir tasdik şartıyla karıştırılmaz. Belge biçimi ile belgenin anlattığı işlemin doğrulanması farklı incelemelerdir.
Taşıt belgesi ve yetki belgesi neden ayrıca kontrol edilir?
Tebliğ II/C-1.1, mükellefin taşıma yaptığı dönemde kendi adına düzenlenmiş geçerli uluslararası taşımacılık yetki belgesine sahip olmasını ister. Kullanılan araçlar yetki belgesi eki taşıt belgesine kayıtlı olmalıdır. Araç özmal veya kiralık olabilir; kira ilişkisi tek başına istisnayı dışlamaz. Ancak taşıt kaydı incelemesi yalnız kira sözleşmesi gösterilerek atlanmaz.
İade belgesi listesinde de yetki belgesi ve eki taşıt belgesi birlikte yer alır. Bu kuralın güncel biçimi, 49 Seri No.lu değişiklikle 1 Şubat 2024 tarihinde yürürlüğe girmiştir. Eski açıklamalardaki değişiklik olmadıkça bir defalık belge sunumu ifadesi, güncel metnin yerine kullanılmaz. Taşımanın yapıldığı dönemdeki yetki ve araç bağlantısı dosyada görünür tutulur.
Tasdikli karne sayfası, araç ve firma hakkında bilgi taşısa da bu ayrı belge incelemesini ortadan kaldırmaz. Sonradan alınmış yetki belgesinin tarihi ile geçmiş taşıma dönemi karşılaştırılır. Belgenin bugün geçerli olması, geçmiş dönemi kapsadığını tek başına göstermez. İnceleme, taşıma tarihindeki gerçek kayıt üzerinden yapılır; PDF üzerindeki tarih değiştirilerek geçmişe yetki oluşturulmaz.
Organizatör ile taşımayı fiilen yapan firma nasıl ayrılır?
Tebliğ II/C-1.1, uluslararası taşımanın organizatörünü ve fiili taşıyıcıyı kendi faaliyetleri yönünden ele alır. Taşımanın tamamını üstlenip işi başka taşıyıcıya yaptıran firmanın dosyası, yalnız kendi adına TIR karnesi bulunup bulunmadığına indirgenmez. Tebliğ II/C-1.3/d, organizatörlerde fiili taşıyıcı faturalarının bilgileriyle taşıma belgelerinin bilgilerini içeren listelerin kabul edileceğini düzenler.
Bu ayrım, her firmanın aynı karne fotokopisini hiçbir bağlantı açıklamadan kullanmasını haklı kılmaz. Hangi şirketin hizmeti üstlendiği, fiili nakliyeyi kimin yaptığı ve faturaların hangi hizmete karşılık geldiği gösterilir. Organizatörün listesi, kaynağı belirsiz belge numaralarından oluşmaz; taşıyıcıdan alınan bilgiler gerçek taşıma kayıtlarıyla eşleşmelidir.
Ayrıca ikinci derece yüklenicinin kendi taşıması Türkiye içinde başlayıp Türkiye içinde bitiyorsa bu hizmet KDV’ye tabidir. Yükün başka bir aşamada sınırı geçmesi, tamamen yurtiçindeki alt taşıma hizmetini kendiliğinden uluslararası istisnaya sokmaz. TIR karnesi örneğinin dosyada bulunması bu ayrımı değiştirmez. Her mükellefin yaptığı hizmetin başlangıç ve bitişi ayrı belirlenir.
Bir karne birden fazla faturayla ilişkilendirildiğinde ne kontrol edilir?
Taşıma dosyasındaki ticari kayıtların sayısı ile karne sayfalarının sayısı aynı olmak zorunda olan iki muhasebe kalemi değildir. Kontrolde her faturanın hangi taşıma hizmetine ait olduğu gösterilir. Birden fazla faturaya dayanılan dosyada her hizmetin karne ve gümrük kaydıyla bağlantısı ayrı açıklanır. Aynı tasdikli örneğin dosyada yeniden bulunması, farklı faturaların hizmet açıklamasını ve gerçek taşıma bağını inceleme ihtiyacını kaldırmaz.
Firma içi eşleştirme çizelgesi belge numaralarını sıralamakla yetinmemelidir. Hizmeti düzenleyen mükellef, fatura bilgisi, güzergâh ve ilgili gümrük hareketi birlikte görülebilmelidir. Faturanın birden fazla hizmet kalemi içermesi halinde istisna kapsamında değerlendirilen hizmet açıkça ayrılır. Karne sureti bütün fatura kalemlerine topluca istisna veren belge olarak kullanılamaz. Aynı taşımanın farklı dosyalarda izlenmesinde hangi talebin hangi mükellefe ve döneme ait olduğu da belirgin tutulur.
Ro-Ro ve çekici değişikliği bulunan taşıma nasıl belgelenir?
Tebliğ II/C-1.1, uluslararası taşımanın Ro-Ro gemileri ve dorse kullanılarak yurtiçi ve yurtdışında farklı çekicilerle yapılmasına imkân tanır. Dolayısıyla bütün güzergâhta aynı çekici plakasının görünmesini değişmez bir koşul gibi aramak doğru değildir. Dosya, gerçek taşıma zincirini ve araç değişikliğinin hangi aşamada gerçekleştiğini göstermelidir. Bununla birlikte bu izin, yetki belgesi ve eki taşıt belgesi incelemesini ortadan kaldırmaz.
Belge kontrolünde çekici bilgisiyle dorse bilgisi birbirinden ayrılır. Karne, diğer taşıma kayıtları ve faturadaki hizmet birlikte okunarak değişikliğin taşımanın hangi bölümüne ait olduğu belirlenir. Firma içi açıklama bu ilişkiyi görünür kılar; kaynak belgedeki araç bilgisini değiştirmez. Çekicilerin farklı olması tek başına bütün dosyayı geçersiz saydırmadığı gibi, açıklanamayan kayıt farklılıkları da yalnız Ro-Ro ifadesi kullanılarak giderilmiş olmaz.
TIR karnesi bulunmaması bütün tevsik yollarını kapatır mı?
Tebliğ kara taşımacılığında yalnız TIR karnesini saymaz. Transit beyannamesi, CMR, kara manifestosu, geçiş belgesi ve diğer belirtilen taşıma belgeleri de düzenlemede yer alır. Seçilen belgenin uluslararası taşımayı ispat etmesi ve gümrük tarihiyle ilişkilendirilebilmesi gerekir. Alternatif belge adı yazmak, bu içerik koşulunu karşılamaz.
CMR’nin taşıma sözleşmesi ve teslim yönünden işlevi CMR m.9 kapsamında taşıma senedinin ispat gücü yazısında açıklanır. Vergisel dosyada ise ayrıca Tebliğdeki istisna ve tevsik şartları uygulanır. Taşıma senedinin bulunması, faturanın dönemi, yetki belgesi veya araç kaydı hakkında ayrı incelemeyi gereksiz hale getirmez.
Tebliğ, gümrük idaresince onaylanmamış belgelerin de belirtilen koşullarla kabul edilebilmesine yer verir; içerikte tereddüt olduğunda ilgili gümrük idaresinden bilgi istenir. Bu hüküm, bütün onaysız fotokopilerin koşulsuz yeterli olduğu biçiminde okunmaz. Belgenin türü, içerdiği bilgiler ve gerçek uluslararası taşımayla bağlantısı birlikte değerlendirilir.
Karne iade tarihi KDV beyan dönemini belirler mi?
Tebliğ II/C-1.2, taşımacılık istisnasının hizmetin tamamlandığı dönemde beyanını düzenler. Yurtdışına yapılan veya transit taşımalarda en erken gümrük bölgesinden çıkılan dönem esas alınabilir. Odaya karne teslim edilen gün bu kuralların yerine geçmez. Tasdikli örneğin daha sonra alınması da taşımanın fiilen tamamlandığı tarihi değiştirmez.
Bu nedenle muhasebe dosyasında hizmetin tamamlanması, gümrük hareketi, belgenin alınması ve iade başvurusu ayrı tarihlerle takip edilir. İTO’ya yapılan talep, vergi beyannamesi veya standart iade talep dilekçesi değildir. Firma içindeki teslim kaydı bu ayrımı görünür kılar; belgenin geç ulaşması, geçmişte gerçekleşmiş taşımanın başka dönemde gerçekleşmiş gibi gösterilmesine dayanak oluşturmaz.
Tasdikli örnek alındığında KDV iade dosyası tamamlanır mı?
Hayır. Tebliğ II/C-1.3 kapsamında standart iade talep dilekçesi, indirilecek ve yüklenilen KDV listeleri, iade hesaplama tablosu, satış faturaları listesi, yetki ve taşıt belgeleri ile taşımanın tevsiki birlikte değerlendirilir. Tasdikli karne örneği bu dosyada taşımanın belgelendirilmesine hizmet eder. İade tutarını hesaplayan veya ödemeyi emreden bir belge değildir.
3065 m.32, indirimle giderilemeyen verginin iadesinin işlemin gerçekleştiği dönemi izleyen ikinci takvim yılının sonuna kadar talep edilmesini şart koşar. Karne örneğini Odaya bu süre içinde istemek, vergi idaresine iade talebinde bulunmanın yerine geçmez. Süre takibinde belgenin hazırlanması ile vergi mevzuatındaki talep ve tamamlama işlemleri ayrı tutulur.
Belgede hata veya eksiklik saptandığında nasıl ilerlenir?
Önce eksikliğin kaynağı belirlenir: yanlış karnenin örneği, okunamayan gümrük tarihi, eksik dipkoçan, farklı taşıma faturası veya dönemine uymayan yetki kaydı. Bunlar tek bir açıklama dilekçesiyle aynı şekilde giderilmez. Odanın verdiği örnekteki eksiklik düzenleyen birime; gümrük kaydının içeriğine ilişkin açıklama ilgili kaydın kaynağına yöneltilir.
Tasdikli nüsha üzerinde sonradan tarih, plaka veya kaşe eklenmez. Düzeltme gerektiren resmî kayıt, onu tutan makamın işlemiyle açıklığa kavuşturulur. Firma içi not, hangi belgenin neden değiştiğini takip etmek için saklanır; onaylı belgenin yerine geçirilmez. Yeni örnek alındığında önceki dosyaya hangi nedenle eklendiği ve hangi sayfayı tamamladığı kayıt altına alınır.
Vergi idaresinin eksiklik yazısı ayrıca talep edilen unsur bazında okunur. Talep karne sayfasının onayına mı, gümrük tarihinin belirlenmesine mi, yoksa faturayla ilişkiye mi yöneliktir? Dosyaya verilen cevap, belirtilen eksikliği karşılayan kaydı açıkça gösterir. Daha önce sunulan bütün belgeleri açıklamasız yeniden göndermek, hangi eksikliğin giderildiğini görünür kılmaz. Odaya yapılan ek başvurunun kapsamı da bu ayrım üzerinden belirlenir.
Cevap dosyasında gönderilen sayfalar ile açıklanan eksiklikler eşleştirilir. Önceden sunulmuş kayıtlar, yeni alınan tasdikli örnekler ve gerekiyorsa yetkili makamın açıklaması farklı ekler olarak gösterilir. Böylece hangi bilginin ilk kez sunulduğu ve hangi okunamayan sayfanın yenilendiği izlenir. Belgenin birimde bulunmasıyla vergi idaresine gönderilmesi ayrı kayıtlarla doğrulanır; şirket içi e-posta gönderimi resmî sunumun tamamlandığı anlamına gelmez.
TIR karnesinin gümrük yönünden kapanışı ve teminat sorumluluğu da KDV dosyasından ayrıdır. TIR kapsamındaki yükün çalınmasında vergi ve teminat sorumluluğu yazısı bu ayrı risk alanını açıklar. KDV için tasdikli örnek almak, gümrük takibinin kapandığı veya teminatın kendiliğinden çözüldüğü sonucunu doğurmaz. Her işlem kendi kayıt ve sonucuyla doğrulanır.
İTO tasdikli TIR karnesi sureti hakkında sık sorulan sorular
İTO tasdikli TIR karnesi fotokopisini ne zaman verir?
İTO hizmet açıklamasına göre firma talep ettiğinde, TIR karnelerinin iadesi sırasında gerekli tasdikli sayfa fotokopisi verilir. Karne ve ilgili sayfalar teslim hazırlığında belirlenir; bu talep vergi dairesine yapılan iade başvurusundan ayrı izlenir.
KDV dosyası için TIR karnesinin hangi sayfaları gerekir?
Tebliğ II/C-1.3, ilk sayfa ile ilgili gümrük kapılarında bırakılan nüshaların dipkoçanlarının tasdikli fotokopilerini yeterli sayar. Sayfaların aynı karneye ait olması ve gümrük giriş çıkış tarihinin okunabilmesi kontrol edilir.
Bütün dipkoçan fotokopileri tek sayfada mı olmalıdır?
Hayır. Tebliğ bütün dipkoçanların tek sayfada istenmeyeceğini açıkça belirtir. Birden fazla okunabilir sayfa kullanılabilir; gereken dipkoçanların eksiksizliği ve aynı taşıma kaydıyla bağlantısı korunur.
İTO tasdikinden sonra ayrıca noter onayı zorunlu mu?
Tebliğ, TOBB tarafından TIR işlemleriyle görevlendirilen odaların tasdik ettiği karne suretlerini kabul eder. Bu kabul yöntemine ek, her dosyada ikinci bir noter onayı gerektiği sonucu çıkarılmaz.
Tasdikli karne sureti KDV iadesini tek başına sağlar mı?
Hayır. Suret taşımanın belgelendirilmesinde kullanılır. İade talep dilekçesi, vergi listeleri, hesaplama tablosu, faturalar, yetki ve taşıt belgeleri gibi Tebliğdeki diğer unsurlar da değerlendirilir.
TIR karnesini İTO’ya iade ettiğim gün beyan dönemi olur mu?
Beyan dönemi karne iade tarihine göre belirlenmez. Tebliğ II/C-1.2 hizmetin tamamlanmasını esas alır; yurtdışı ve transit taşımada en erken gümrük bölgesinden çıkılan dönem kuralı ayrıca uygulanır.
Taşıma aracının kiralık olması istisnaya engel mi?
Kiralık araç kullanımı tek başına engel değildir. Mükellefin faaliyet döneminde geçerli yetki belgesi bulunmalı ve kullanılan araç yetki belgesi eki taşıt belgesine kayıtlı olmalıdır.
Organizatör firma mutlaka kendi adına karne sunmalı mı?
Tebliğ II/C-1.3/d, organizatörlerde fiili taşıyıcıların fatura bilgileri ve onlardan temin edilen taşıma belgelerine ilişkin bilgileri içeren listeleri kabul eder. Firma ve taşıma bağlantısı bu kayıtlarla açıkça kurulmalıdır.
Yük sonradan yurtdışına çıkarsa yurtiçi alt taşıma da istisna mı?
Türkiye içinde başlayıp biten ikinci derece yüklenici taşıması KDV’ye tabidir. Yükün başka aşamada uluslararası taşınması, bu ayrı yurtiçi hizmetin vergi niteliğini kendiliğinden değiştirmez.
KDV iade talep süresi karne örneğini istemekle korunur mu?
Odaya suret talebi vergi idaresine iade talebi değildir. 3065 m.32 kapsamında işlemin gerçekleştiği dönemi izleyen ikinci takvim yılı sonuna kadar talep şartı, ilgili vergisel işlemler üzerinden takip edilir.
Kaynak kontrolü: 25 Ekim 2026. Kanun maddeleri ve resmî kaynaklar ilgili açıklamaların yanında verilmiştir.
İstanbul’da TIR karnesi ve KDV belge dosyasının incelenmesi
Tasdikli karne sayfaları, gümrük tarihleri, taşıma faturaları, yetki belgesi ve vergi idaresinin eksiklik bildirimleri birlikte incelenir. Görüşme için Maslak Polaris Plaza İstanbul ofisinin iletişim bilgilerine ulaşabilirsiniz.
İstanbul ofisi – Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
