Karşılıklı İştirakte Şirket Oy ve Pay Sahipliği Haklarının Ne Kadarını Kullanabilir?
Birbirlerinin paylarının en az dörtte birine sahip sermaye şirketleri, Türk Ticaret Kanunu m. 197 uyarınca karşılıklı iştirak durumundadır. Bu konuma pay iktisap ederek bilerek giren şirket için m. 201 ayrı bir sonuç doğurur: İştirak konusu paylardan kaynaklanan toplam oyların ve diğer pay sahipliği haklarının yalnız dörtte biri kullanılabilir. Bedelsiz pay edinme hakkı, kanundaki açık istisnadır.
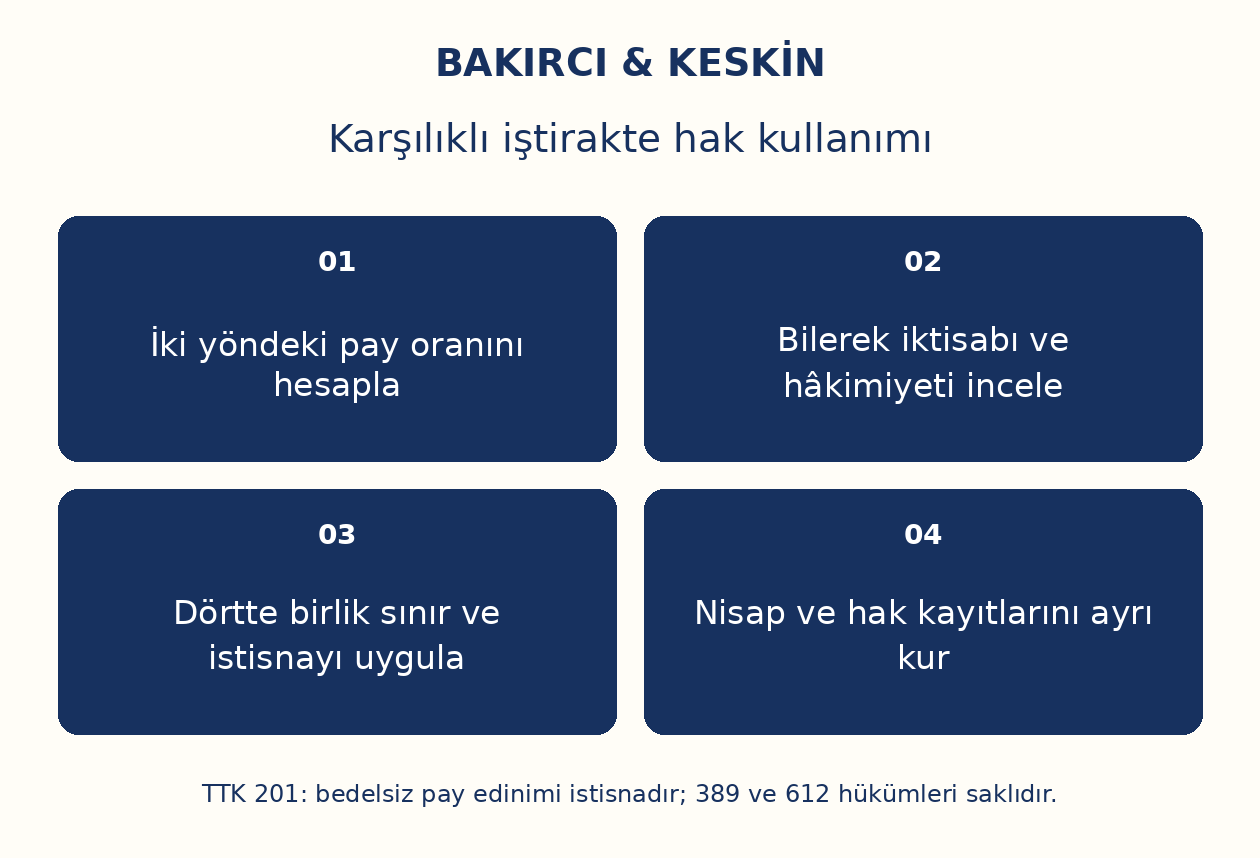
Yüzde yirmi beşlik karşılıklı iştirak eşiği ile hakların dörtte birinin kullanılabilmesi aynı hesap değildir. İlki iki şirketin birbirindeki pay oranını, ikincisi sınırlamaya giren şirketin elindeki paylardan doğan hakların kullanılabilen bölümünü gösterir. Sağlıklı inceleme, pay sahipliği tablosunu, iktisap tarihini, bilme durumunu, hâkimiyet ilişkisini ve toplantıda kullanılmak istenen hakları birlikte ortaya koyar. Bildirim yapılması veya payların sicil belgelerinde görünmesi bu ayrı hukuki soruları tek başına çözmez.
Karşılıklı iştirak hangi şirketler arasında oluşur?
TTK m. 197, birbirlerinin paylarının en az dörtte birine sahip sermaye şirketlerini konu alır. TTK m. 124/2 uyarınca anonim, limited ve sermayesi paylara bölünmüş komandit şirketler sermaye şirketidir. İki şirketin aynı kişiye ait olması, aynı yöneticiyle çalışması veya aynı adreste bulunması karşılıklı pay sahipliğinin yerine geçmez. Her iki yöndeki gerçek pay bağlantısı gösterilmelidir.
Bir şirkette pay sahibi olan gerçek kişinin diğer şirkette de ortak olması, o iki şirketin birbirlerinin paylarını edindiğini kanıtlamaz. Ortakların kişisel malvarlığı ile şirket malvarlığı birbirine yazılmaz. İncelemenin başlangıcında hangi tüzel kişinin hangi diğer tüzel kişide pay sahibi olduğu açıkça belirlenir. Ticaret unvanı benzerliği veya aynı aileye ait olma bilgisi yerine payın hukuki sahibi ve kanunun hesaba kattığı dolaylı bağlantılar esas alınır.
Yüzde yirmi beş eşiği iki yönde de aranır mı?
M. 197, şirketlerin birbirlerinin paylarının en az dörtte birine sahip olmasını arar. Tek yönlü pay sahipliği, karşılıklı iştirak tanımını tek başına karşılamaz. Her şirketin diğerindeki oranı ayrı hesaplanır. Bir yöndeki yüksek pay, diğer yöndeki eksik oranı tamamlamak için kullanılamaz; iki oran toplanarak ortak bir eşik oluşturulmaz.
Hesap, işlem öncesi ve işlem sonrası yapıyı ayrı göstermelidir. Pay alımı, pay devri veya sermaye değişikliği hangi tarihte gerçekleşmişse o tarihteki pay ve sermaye verileri kullanılır. Eski bilanço tarihindeki yüzdeler yeni iktisabın sonucunu kendiliğinden göstermez. Kanuni eşiğin aşılıp aşılmadığı söylenirken kullanılan sermaye tutarı, payların itibari değeri ve hesaba eklenen ya da çıkarılan paylar açık olmalıdır.
TTK 196 uyarınca iştirak oranı nasıl hesaplanır?
TTK m. 196/1, iştirak yüzdesini elde tutulan payların itibari değerleri toplamının iştirak edilen şirketin sermayesine oranlanmasıyla belirler. İştirak edilen şirketin kendi payları ve onun hesabına alınarak üçüncü kişilerde tutulan kendi payları, hesapta esas veya çıkarılmış sermayeden düşülür. Bu nedenle yalnız ticari kayıtta görünen alış bedelini sermayeye bölmek kanuni hesap değildir.
Pay için ödenen piyasa bedeli ile payın itibari değeri aynı kavram değildir. İktisap bedeli yatırımın ekonomik maliyetini gösterir; m. 196 hesabında ise kanunun belirlediği itibari değer kullanılır. Payların türü, sermaye tutarı ve şirketin kendi payları hakkında eksik bilgi varsa hesap dayanağı da eksik kalır. Şirketin kendi paylarının toplam sermaye içinde hiçbir düzeltme yapılmadan tutulması sonucu değiştirebilir.
Oy hakkı yüzdesi ise m. 196/2 uyarınca eldeki paylardan doğan kullanılabilen oy hakları toplamının, iştirak edilen şirketin kullanılabilir bütün oy haklarına oranlanmasıyla bulunur. Şirketin kendi paylarından ve onun hesabına üçüncü kişilerce tutulan paylardan doğan oylar bu hesapta düşülür. Böylece sermaye hesabının paydası ile oy hesabının paydası farklı veriler üzerinden kurulur. İnceleme belgesinde hangi toplamın sermaye, hangi toplamın kullanılabilir oy olduğu belirtilmelidir. Aynı yüzdeyi iki farklı hukuki sonuca dayanak göstermek, pay türlerinden ve kanuni sınırlamalardan kaynaklanan farkı görünmez kılar. Oy haklarına ilişkin kayıt, sermaye tutarından bağımsız olarak kendi dayanak belgeleriyle doğrulanır.
Bağlı şirket ve üçüncü kişi üzerinden tutulan paylar neden önemlidir?
M. 196/3, bir ticaret şirketinin payları hesaplanırken ona bağlı şirketlerin sahip olduğu payların ve onun hesabına alınarak üçüncü kişilerde bulunan payların da hesaba katılmasını düzenler. Bu açık kural nedeniyle inceleme yalnız doğrudan pay defteri satırlarıyla sınırlandırılmaz. Hangi bağlı şirketin veya hangi hesap ilişkisi içindeki üçüncü kişinin pay tuttuğu belirlenir.
Hesaba katmanın hukuki sebebi belgelenmelidir. Üçüncü kişinin bağımsız yatırımı, sırf şirketle ticaret yaptığı için şirket hesabına alınmış pay sayılmaz. Buna karşılık gerçekten şirket hesabına tutulan pay, farklı kişinin adına kaydedildiği gerekçesiyle göz ardı edilmez. İktisap sözleşmeleri, hesap ilişkileri ve hâkimiyet belgeleri bu ayrımı açıklar. Aynı payın doğrudan ve dolaylı satırlarda iki kez sayılmaması da hesap bütünlüğünün parçasıdır.
Bilerek karşılıklı iştirak konumuna girme nasıl incelenir?
TTK m. 201/1, pay iktisap ederek karşılıklı iştirak konumuna bilerek giren şirketi hedefler. Dolayısıyla yalnız güncel ortaklık şemasını göstermek, hükmün bütün koşullarını açıklamaz. İktisabın hangi tarihte gerçekleştiği ve şirketin karşı yöndeki pay sahipliğini bu sırada bilip bilmediği ayrıca ele alınır. Kanunda yer alan bilme unsurunun incelemeden çıkarılması doğru değildir.
İktisap öncesi yönetim kararları, işlem dosyası, karşı taraf açıklamaları ve pay tabloları bu değerlendirmede kullanılır. Belgede yer almayan bir öğrenme tarihi sonradan kesin olgu gibi yazılmaz. Bilme iddiasını destekleyen bilgi ile yalnız işlem sonrasında edinilmiş bilgi birbirinden ayrılır. Şirketlerin aynı danışmanla çalışması veya birbirini tanıması, tüm pay oranlarının belirli tarihte bilindiğini otomatik olarak gösteren kanuni karine şeklinde sunulamaz.
Sınırlama iki şirkete otomatik olarak aynı şekilde uygulanır mı?
M. 197 karşılıklı iştirak durumunu tanımlar; m. 201 ise pay iktisabıyla bu konuma bilerek girme koşuluna bağlanan hak sınırını düzenler. Bu iki hükmü birleştirip bütün karşılıklı iştiraklerde iki tarafın da aynı anda ve aynı nedenle sınırlanacağı sonucu çıkarılamaz. Her şirketin iktisabı ve bilgi durumu kendi işlem sırasıyla incelenir.
Şirket dosyasında ilk pay edinimi, karşı yöndeki edinim ve sonraki değişiklikler ayrı tarih satırlarında gösterilir. Bir şirket hakkında saptanan bilgi, diğer şirkete açıklama yapılmadan aktarılmaz. Bu ayrım özellikle genel kurul hazırlığında önemlidir: Kullanılabilir hak tablosu, şirket adının yanına yalnız karşılıklı iştirak yazılarak tamamlanamaz. Hangi şirket için m. 201 koşullarının gerçekleştiği ve hangi payların incelemeye girdiği belirtilmelidir.
Dörtte birlik sınır şirket sermayesinin yüzde yirmi beşi mi?
M. 201’deki dörtte bir, sınırlamaya tabi iştirak paylarından doğan toplam oy ve diğer pay sahipliği haklarının kullanılabilen bölümüdür. Şirketin toplam sermayesinin yüzde yirmi beşini her durumda kullanma yetkisi vermez. Önce ilgili payların doğurduğu haklar belirlenir; kanuni kullanım sınırı bu haklara uygulanır. Karşılıklı iştirak eşiğiyle kullanım oranını aynı sütunda göstermek hesap hatası yaratır.
Oy yüzdesi için m. 196/2 ayrıca kullanılabilen oyları esas alan bir düzen kurar. İtibari sermaye oranı ile oy oranının birbirine eşit olduğu, pay yapısı incelenmeden kabul edilmez. İmtiyaz, kanuni oy sınırlaması ve şirketin kendi payları gibi unsurlar ayrı hukuki dayanaklarıyla değerlendirilir. Kontrol dosyası, pay sahipliği oranını, hakların başlangıç kapsamını ve kullanılabilen kısmı birbirinden ayırmalıdır.
Hakların donması pay mülkiyetini ortadan kaldırır mı?
M. 201 bir hak kullanımı sınırlaması getirir; payların başka bir kişiye geçtiğini veya şirketin pay sahipliğinin kendiliğinden silindiğini düzenlemez. Bu yüzden donma kararıyla pay defterindeki mülkiyet kaydını aynı işlem gibi ele almak yanlıştır. Mülkiyetin dayanağı, devrin geçerliliği ve paydan doğan hakkın kullanımı farklı inceleme başlıklarıdır.
Sınırlama yalnız toplantıdaki oy pusulasından ibaret değildir. Maddede diğer pay sahipliği hakları da açıkça kapsama alınmıştır. Şirketin dağıtım veya başka ortaklık işlemlerinde bütün hakları herhangi bir kontrol yapmadan tam olarak kullandırması, bu kapsamı gözden kaçırır. İşlem dosyasında hangi hakkın kullanılmak istendiği açık yazılmalı; bedelsiz pay istisnası ile diğer hakların sınırlaması birbirine karıştırılmamalıdır.
Bedelsiz pay edinme istisnasının sınırı nedir?
Kanun, bedelsiz payları edinme hakkını donmanın dışında bırakır. Bu istisna, m. 201’in metninde açıkça yer alır ve sırf diğer haklar sınırlı olduğu için ortadan kaldırılamaz. Bedelsiz pay verilmesine dayanak şirket işlemi ile mevcut paydan kaynaklanan başka bir mali hakkın kullanılması aynı işlem olarak kaydedilmemelidir.
İstisna bütün sermaye işlemlerine verilmiş genel bir serbestlik değildir. Bedelli yeni pay alma işlemi veya başka bir mali talep, adı benzer diye bedelsiz pay edinimi kapsamında gösterilemez. İşlemin hukuki türü ve kararın içeriği esas alınır. Edinilen bedelsiz payların sonraki ortaklık tablosuna işlenmesi de ayrı bir kayıt aşamasıdır; önceki yüzdeler değişmeden kalmış gibi yeni toplantıya taşınmamalıdır.
Toplantı ve karar nisabında hangi kural uygulanır?
M. 201/1, söz konusu payların toplantı ve karar nisabının hesabında dikkate alınmayacağını açıkça düzenler. Payın şirkete ait olması, kullanılabilen oy miktarı ve nisap hesabına alınması aynı soru değildir. Hazır bulunanlar listesi ile karar hesabı hazırlanırken kanunun bu özel hükmü ayrıca gösterilmelidir. Yalnız pay defterindeki toplamı toplantı hesabına aktarmak yeterli olmaz.
Nisap hesabında uygulanacak şirket türü ve karar konusu da belirlenir. Esas sözleşme değişikliği ile olağan kararın çoğunluk koşulları aynı olmayabilir. Ancak hangi karar görüşülürse görüşülsün m. 201’in özel etkisi açıklanmadan yapılan toplam güvenilir değildir. Tutanakta kullanılan hesap dayanağının gösterilmesi, daha sonra hangi payın hangi nedenle hesaba katıldığının anlaşılmasını sağlar; salt çoğunluk sağlandı ifadesi hesabın yerine geçmez.
Hâkimiyet ilişkisi varsa neden ayrı bir inceleme gerekir?
TTK m. 197, karşılıklı iştirak içindeki şirketlerden birinin diğerine hâkim olması durumunda diğerinin bağlı şirket sayılacağını; her ikisi birbirine hâkimse ikisinin de bağlı ve hâkim şirket kabul edileceğini düzenler. M. 201/2 ise bağlı şirketin hâkim şirket paylarını edinmesi veya iki şirketin birbirine hâkim olması hâlinde birinci fıkradaki sınırlamanın uygulanmayacağını belirtir.
Bu istisna için yalnız grup şirketi sözü yeterli değildir. Hâkimiyet ilişkisinin kanuni dayanağı ve yönü belirlenmelidir. TTK m. 195 kapsamında şirketler topluluğu ve hâkimiyet incelemesi, oy çoğunluğu ve diğer kontrol araçlarının hangi ilişkide bulunduğunu açıklar. Hâkimiyetin varlığı ayrı, karşılıklı iştirak oranı ayrı kaydedilir; aynı belge her iki hukuki koşulu açıklamış gibi kullanılmaz.
Hâkimiyet istisnası sınırsız oy kullanma hakkı verir mi?
Hayır. M. 201/1, TTK m. 389 ve 612 hükümlerini saklı tutar. M. 389, yavru şirketin edindiği ana şirket paylarının ana şirket genel kurulunun toplantı nisabında dikkate alınmamasını ve bu paylara ait oy haklarıyla bunlara bağlı hakların donmasını düzenler. Bu nedenle m. 201/2’deki istisna, başka maddelerdeki sınırların kaldırıldığı biçiminde okunamaz.
Limited şirkette m. 612, şirketin kendi esas sermaye paylarından kaynaklanan oy ve bağlı hakların şirket elinde kaldıkları sürece donmasına ilişkin özel düzeni içerir; altıncı fıkra, çoğunluğa sahip olunan yavru şirketlerin iktisabı için de kurallar getirir. Limited şirketin kendi paylarını edinmesi ayrı koşullara tabidir. Hangi şirket türünün ve hangi edinim ilişkisinin bulunduğu saptanmadan tek bir donma gerekçesi bütün dosyalara uygulanmaz.
TTK 198 bildirimi yapılınca 201 sınırlaması kalkar mı?
M. 198’deki bildirim, tescil ve ilan yükümlülüğü ile m. 201’deki bilerek karşılıklı iştirak sınırı farklı hukuki sebeplere dayanır. M. 198/2, ilgili yükümlülüklerin yerine getirilmediği sürece hakların donmasını düzenler. M. 201 ise karşılıklı iştirak ve iktisaptaki bilgi durumuna bağlı ayrı koşullar getirir. Birine ait eksikliğin giderilmesi, diğerinin koşullarını kendiliğinden ortadan kaldırmaz.
Şirket, TTK m. 198 pay oranı bildirimlerini tamamladığını belgelemekle birlikte m. 201 hesabını da ayrıca tutmalıdır. Bildirim dosyasında hangi yükümlülüğün yerine getirildiği gösterilir; bu kayıt genel bir tüm haklar serbest belgesine dönüştürülmez. Birden fazla kanuni sınırlama varsa her birinin sebebi ve mevcut durumu ayrı izlenir. Böylece tek bildirimle bütün hak engellerinin sona erdiği yönündeki yanlış işlem önlenir.
Pay yapısı değiştiğinde hangi kayıtlar yenilenmelidir?
M. 197 ve 196’daki ölçütlere bağlı inceleme güncel pay yapısı üzerinden yapılır. Sonradan gerçekleşen pay devri, sermaye değişikliği veya hâkimiyet değişikliği değerlendirmeye eklenir. Yalnız sözleşme görüşmesi yapılması, tamamlanmış pay iktisabı veya devri gibi kaydedilmez. Değişikliğin hukuki sonucu ve tarihi kendi belgeleriyle gösterilmelidir.
Hak sınırlamasının sona erdiği ileri sürülüyorsa hangi koşulun hangi işlemle ortadan kalktığı açıklanır. Eski tabloya yeni tarih atmak yeterli değildir. Diğer taraftaki pay oranı, şirketin kendi payları ve dolaylı tutulan paylar da güncellenir. TTK m. 198 veya şirketin kendi paylarına ilişkin başka bir donma sebebi sürüyorsa bu sebep ayrıca izlenir. Bir koşulun değişmesi bütün farklı sınırlamaların bittiği anlamına getirilmez.
Hatalı oy hesabına karşı hangi olgular belgelenir?
Anonim şirket genel kurulunda tartışmalı oyların kullanılması hâlinde pay tablosu, iktisap tarihi, bilgiye ilişkin delil, kullanılabilir oy hesabı ve karar tutanağı birlikte değerlendirilir. TTK m. 445 uyarınca iptal davası, karar tarihinden itibaren üç ay içinde şirket merkezinin bulunduğu yerdeki asliye ticaret mahkemesinde açılır. M. 446 uyarınca kimlerin hangi koşullarla dava açabileceği ayrıca belirlenir; kararın hukuka aykırılığı ilgili sebebe göre açıklanır. Her hesap uyuşmazlığı bütün kararların otomatik olarak yok sayılmasına yol açar biçiminde sunulamaz.
HMK m. 190 ve 194 uyarınca dayanılan olgular ve bunları doğrulayan deliller somutlaştırılır. Elektronik yazışma veya kayıt kullanılacaksa m. 199 kapsamında belgenin içeriği ve ilgili tarihle bağlantısı açıklanır. Talep, hangi kararın hangi hak kullanımından etkilendiğini göstermelidir. Belgeyle doğrulanmayan pay oranı ve öğrenme tarihi kesin gerçek gibi yazılmamalı; mevcut kayıtlar arasındaki fark açıkça ortaya konulmalıdır.
Sık sorulan sorular
İki şirketin aynı kişiye ait olması karşılıklı iştirak midir?
Tek başına değildir. TTK m. 197, sermaye şirketlerinin birbirlerinin paylarının en az dörtte birine sahip olmasını arar. Ortak gerçek kişinin kişisel payları şirketin payları gibi yazılmaz. M. 196 kapsamındaki bağlı şirket ve şirket hesabına üçüncü kişide tutulan paylar ise kendi kanuni koşullarıyla hesaba katılır.
Bir şirket diğerinin yüzde yirmi beşine sahipse eşik tamamlanır mı?
Karşılıklı iştirak için iki yöndeki pay sahipliği de m. 197’deki orana ulaşmalıdır. Tek yöndeki oran yeterli değildir. Yüzdeler m. 196 uyarınca hesaplanır; alış bedeli veya iki şirketin oranlarının toplamı bu hesabın yerine geçmez. İşlem tarihindeki sermaye ve pay verileri kullanılır.
Dörtte birlik kullanım şirketin toplam oylarının yüzde yirmi beşi mi?
Hayır. M. 201, sınırlamaya giren iştirak paylarından doğan toplam oy ve diğer hakların dörtte birinin kullanılmasına izin verir. Şirketin toplam oylarına ilişkin sabit bir yüzde yirmi beş yetkisi vermez. Önce ilgili payların hakları, ardından kanuni kullanım sınırı belirlenir.
Her karşılıklı iştirakte iki tarafın da hakları donar mı?
M. 201’in bilerek bu konuma girme koşulu her şirketin iktisap sırası ve bilgisi bakımından incelenir. Yalnız güncel karşılıklı pay tablosu, iki şirket için bütün koşulların aynı anda oluştuğunu kanıtlamaz. M. 201/2’deki hâkimiyet ilişkisine dayanan istisnalar da ayrıca kontrol edilir.
Bedelsiz pay edinme hakkı da donar mı?
M. 201, bedelsiz pay edinme hakkını açıkça istisna tutar. Bu hak sırf m. 201 sınırlaması nedeniyle kaldırılmaz. İstisna, bütün sermaye artırımı işlemlerine veya başka mali haklara yayılamaz. İşlemin gerçekten bedelsiz pay edinimi olup olmadığı kararın hukuki içeriğinden belirlenir.
Hak donması pay sahipliğini siler mi?
M. 201 pay mülkiyetini başka kişiye geçiren veya ortadan kaldıran bir hüküm değildir. Hakların kullanımını sınırlar. Bu nedenle payın sahipliği, devrin geçerliliği ve toplantıda kullanılacak hak miktarı ayrı kaydedilir. Pay defterindeki kayıt, bütün hakların her koşulda kullanılacağını tek başına göstermez.
Bildirimleri tamamlamak bütün hakları serbest bırakır mı?
TTK m. 198 bildirim eksikliği ile m. 201 bilerek karşılıklı iştirak ayrı sebeplerdir. Bildirim işleminin tamamlanması m. 201 koşullarını ortadan kaldırmış sayılmaz. Şirket her sınırlamanın kaynağını ayrı izlemelidir. Başka bir donma sebebi devam ediyorsa yalnız bildirim belgesine dayanarak tüm haklar kullandırılamaz.
Bağlı şirket hâkim şirketin paylarını alınca serbestçe oy verir mi?
M. 201/2 bu ilişkiyi birinci fıkradaki sınırlamadan ayırır; ancak m. 389 ve 612 saklıdır. Özellikle yavru şirketin aldığı ana şirket paylarına ait oy ve bağlı haklar için m. 389 ayrıca donma öngörür. İstisna, tüm şirketler hukuku sınırlamalarını kaldıran genel bir izin değildir.
Sınırlanan paylar nisap hesabına eklenir mi?
M. 201/1 söz konusu payların toplantı ve karar nisabının hesabında dikkate alınmayacağını düzenler. Pay sahipliği tablosu ile kullanılabilir oy ve nisap tablosu ayrı hazırlanmalıdır. Karar konusu ve şirket türü için geçerli nisap hükümleri, bu özel hükmün etkisi gözetilerek uygulanır.
İlk inceleme için hangi belgeler hazırlanır?
İki yöndeki pay sahipliği kayıtları, sermaye bilgileri, şirketin kendi payları, bağlı şirket bağlantıları, iktisap sözleşmeleri, işlem tarihindeki bilgi belgeleri ve toplantı kayıtları hazırlanır. Her tutar ve oran dayanağına bağlanır. Bildirim durumu ve hâkimiyet ilişkisi de ayrı satırlarda gösterilerek hukuki sebeplerin karışması önlenir.
Dosyanın hazırlanması ve büro iletişimi
Mersin ve İstanbul bağlantılı şirket işlemlerinde karşılıklı iştirak incelemesi, ticaret sicili kayıtlarıyla pay sahipliği ve iktisap dosyasının birlikte okunmasını gerektirir. Bakırcı & Keskin Hukuk Bürosunun Mersin merkezli Türkiye geneli şirketler hukuku çalışmalarında, kullanılabilir oy ve diğer hakların dayanağı somut belgeler üzerinden değerlendirilir.
Resmî kaynaklar ve ilgili kanun maddeleri
- 6102 sayılı Türk Ticaret Kanunu: m. 124,195–198,201,389,445–446,612.
- 6100 sayılı Hukuk Muhakemeleri Kanunu: m. 190,194,199.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
