Komisyoncudan Alım Bedeli Farkının İadesi Dilekçesi
Kısa cevap: Vekâlet verenin belirlediği bedelin altında mal alan komisyoncu, bu işlemden doğan farkı kendisinde tutamaz. 6098 sayılı Türk Borçlar Kanunu m.535/2‘deki bu kural, daha düşük gerçek alım bedelinin vekâlet veren hesabına yansıtılmasını gerektirir. Aşağıdaki dilekçe, belirli alım işleminde komisyoncu tarafından tutulmuş bedel farkının açıklanması ve iadesi içindir. Fark hesabı; işlem talimatı, gerçek alış belgesi, verilen para ve önceki hesap kayıtlarıyla hazırlanır.
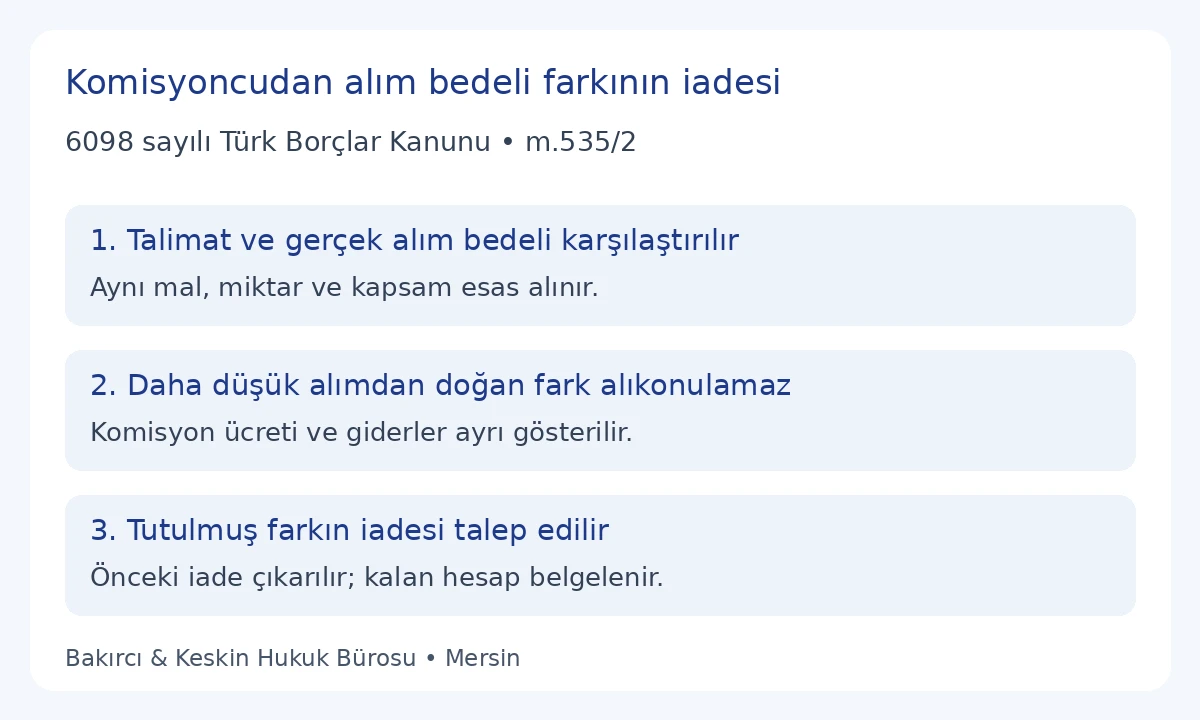
Talebin alım komisyonuna ait olması
TBK m.532, alım veya satım komisyonculuğunu komisyoncunun ücret karşılığında kendi adına ve vekâlet veren hesabına kıymetli evrak veya taşınır alım ya da satımı üstlenmesi olarak tanımlar. Bu dilekçe alım yönüne odaklanır. Komisyoncu üçüncü kişiyle kendi adına işlem yapar; işlem hesabı vekâlet verene ilişkindir. Alım işleminin kendi adına yapılması, uygun alım sonucu oluşan farkın komisyoncuya ait olduğu anlamına gelmez.
Bir kişinin malı kendi hesabına satın alıp başka kişiye satması ayrı ticari ilişkidir. Gerçekten komisyon üstlenilmediği hâlde yalnız fiyatlar arasında fark bulunması m.535/2 için yeterli anlatım değildir. Başvuruda komisyon sözleşmesi, işlem emri, hangi malın kimin hesabına alınacağı ve ücret düzeni gösterilir. Sıradan satıcının ticari kârı ile vekâlet veren hesabına yapılan alımın farkı karıştırılmaz.
Başvuran vekâlet veren, muhatap komisyoncudur. Tedarikçinin adı gerçek alış belgesinde gösterilir; bedel farkını tutan komisyoncu yerine gerekçesiz muhatap yazılmaz. İşlemi yürüten personel ile sözleşmenin tarafı da ayrılır. Birden fazla komisyon ilişkisi varsa başvuru hangi sözleşme ve siparişe ilişkin olduğunu belirtir. Başka işlemlerin bakiyesi tek fark gibi sunulmaz.
Belirlenen alım bedeli ve emir kaydı
Önce alım talimatının gerçek kapsamı okunur. Malın türü, miktarı, niteliği, fiyatın birim veya toplam olması ve mevcut ödeme düzeni gösterilir. Belirlenen bedel ile yalnız ön görüşmede konuşulmuş tahmin aynı değildir. Başvuruda hangi açıklamanın işlem talimatı olduğu kaynak belgeye bağlanır. Bir teklif taslağı, kabul edilmiş fiyat sınırı varmış gibi kullanılmaz.
Emir sonradan değiştirilmişse değişikliğin tarihi ve kapsamı saklanır. İlk talimattaki fiyatı kullanıp aynı işlem için kabul edilmiş yeni talimatı yok saymak fark hesabını bozabilir. Değişikliğin gerçekleşmiş işlemi kapsayıp kapsamadığı mevcut yazışmayla gösterilir. Belge, işlemin yapıldığı tarihten sonra düzenlenmişse bu tarih farkı açıkça belirtilir. Geçmişte gönderilmiş olmayan talimat geçmiş kayda eklenmez.
Fiyatın hangi unsurları içerdiği açıklanır. Net mal bedeli ile taşıma, vergi veya diğer kalemleri kapsayan toplam karşılaştırılırken kapsam eşleştirilmelidir. Bir tarafta yalnız mal bedeli, diğer tarafta taşıma dahil toplam varsa iki rakamdan doğrudan fark çıkarmak doğru değildir. Giderler ayrı satırda gösterilerek gerçek alım bedeli görünür hâle getirilir.
Gerçekleşen alış işlemi belirlenir
Komisyoncunun üçüncü kişiyle yaptığı alış sözleşmesi, fatura, işlem teyidi ve ödeme kaydı birlikte incelenir. Teklif edilen fiyat ile gerçekleşen alış fiyatı ayrıdır. Daha düşük fiyatlı başka bir tedarikçi teklifi, komisyoncunun da o fiyattan aldığının belgesi değildir. Talep, belirli işlemin gerçekten gerçekleşmiş bedeline dayanmalıdır.
Alınan malın miktarı ve niteliği emirle karşılaştırılır. Daha az miktar veya farklı nitelik nedeniyle toplamın düşük çıkması, aynı kapsamda ucuza alım farkı gibi anlatılmaz. Kısmi alımlarda her işlem ve teslim ayrı kaydedilir. Siparişin tamamlanmamış bölümü, gerçekleşen kısmın fiyat farkına eklenmez. Aynı ürünün farklı parti veya seri bilgileri varsa faturadaki satırla eşleştirilir.
Alış belgesi komisyoncunun adına olabilir; bu durum m.532’deki kendi adına işlem yapma unsuruyla ilişkilidir. Belgenin kimin adına olduğu ile işlemin kimin hesabına gerçekleştirildiği birlikte gösterilir. Faturanın komisyoncu adına düzenlenmesi, vekâlet veren hesabıyla bağlantıyı tek başına ortadan kaldırmaz. Bağlantı emir, sözleşme ve hesap kayıtlarıyla açıklanır.
M.535/2’deki fark komisyoncunun ek kazancı değildir
Madde, belirlenen bedelin altında mal alan komisyoncunun doğan farkı alıkoyamayacağını açıkça düzenler. Komisyoncu daha uygun bedel elde etti diye fark kendiliğinden ek komisyon ücretine dönüşmez. Vekâlet verene gönderilen hesapta gerçek alış bedeli ve fark ayrılmalıdır. Belirli ücret hakkının kaynağı başka satırda gösterilir; farkın ücret olarak adlandırılması hukuki dayanağın yerine geçmez.
Bu yazı, belirlenen bedelin altında satış yapılmasına ilişkin m.535/1’deki zarar farkı talebinden farklıdır. Burada vekâlet veren hesabına daha düşük alım bedeli gerçekleşmiştir. Düşük satış bedeline ilişkin iki istisna koşulu, alım sonucu elde edilen farkın komisyoncuya ait olmasını sağlayan gerekçe gibi taşınmaz. Her fıkranın konusu ve işlem yönü doğru tutulur.
Aynı m.535/2 belirlenen bedelin üzerinde satıştan doğan farkı da alıkoyamama kuralını içerir. Bu örnek yalnız alım işlemini ele alır. Başvuruda gerçekleşmemiş satış eklenerek iki yönlü bir talep oluşturulmaz. Alımda bırakılmış para, hesabın yanlış bedelle düzenlenmesi ve önceden iade edilmiş bölüm kendi belgeleriyle açıklanır.
Verilen para ile bedel farkı aynı kayıt değildir
Vekâlet verenin komisyoncuya gönderdiği para, işlem emrindeki bedelden farklı kapsam taşıyabilir. Transfer birden fazla sipariş, gider avansı veya başka hesap için yapılmış olabilir. Paranın açıklaması ve mevcut dağılımı gösterilir. Tek banka hareketi bütün tutarın yalnız ilgili mal için verildiği kabulüne dönüştürülmez. Başvuru, işlem bazında izlenebilir para hareketini kullanır.
Gerçek alış bedeli daha düşükse farkın önceki hesapta nasıl işlendiği araştırılır. Komisyoncu tutarı vekâlet veren hesabına doğru yansıtmış, iade etmiş veya belgeli hesapta ayrı göstermiş olabilir. İade dilekçesi hazırlanmadan önce mevcut hareket okunur. Alıkonulmamış veya zaten iade edilmiş tutar yeniden ödeme talebine eklenmez.
Vekâlet verenin komisyoncuya hiç vermediği para, ona verilmiş ve onda kalmış gibi yazılmaz. Gerçek bedelin hesapta düzeltilmesi talebi ile elde tutulmuş paranın iadesi farklı kayıt bağlantıları gerektirir. Bu örneğin sonuç kısmındaki tutar, komisyoncuda kaldığı ileri sürülen belirli farkı göstermelidir. İstem mevcut hesap ve ödeme zinciriyle uyuşmalıdır.
İşlem bazında fark hesabı
| Alan | Gerçek kayıt | Denetim sorusu |
|---|---|---|
| Alım emri | Mal, miktar ve belirlenen bedel | Sonraki değişiklik var mı? |
| Gerçek alış | Fatura, teyit ve ödeme | Aynı mal ve miktar mı? |
| Verilen para | Transfer ve dağılım kaydı | Başka sipariş içeriyor mu? |
| Fark | Aynı kapsamda bedel karşılaştırması | Ücret ve gider ayrı mı? |
| Önceki iade | İlgili hareket ve açıklama | Talep tekrar ediyor mu? |
| Kalan istem | Belirli hesap satırı | Komisyoncuda kaldığı açıklanmış mı? |
Birden fazla alım farklı tarihlerde yapılmışsa her gerçekleşen işlem kendi bedeliyle gösterilir. Emir bedeli birim fiyat ise alınan miktarla bağlantı kurulmalıdır. İade edilmiş mal veya düzeltilmiş fatura varsa eski tutar aynen kullanılmaz. Son belgeye geçilirken düzeltmenin kaynağı belirtilir. İşlem tarihinden farklı bir piyasa fiyatı, gerçekleşen alış bedeli yerine konulmaz.
Farkın hesaplanması ile farkın tutulduğunun açıklanması birlikte tamamlanır. Yalnız iki rakamın farkı, para hareketinin nerede kaldığını göstermez. Hesap satırı ve ödeme zinciri bu bağlantıyı kurar. Vekâlet veren, kaynak belgesini görmediği satır hakkında belgeye dayalı açıklama ister; boşluğu kesin alım fiyatı tahminiyle doldurmaz.
Komisyon ücreti ve gider hakkı ayrı yazılır
TBK m.539 komisyoncunun ücret isteme hakkını, m.538 yaptığı gider ve ödediği paraları düzenler. Bu hakların mevcut olması m.535/2’deki farkın açıklanmadan alıkonulmasına dönüşmez. Hesapta ücretin dayanağı, tutarı ve ilgili işlem gösterilir. Gider kalemleri de belge ve işlem bağlantısıyla ayrılır. Böylece gerçek mal bedeli ile komisyon hizmetinin karşılığı aynı tutar gibi yazılmaz.
M.538/2 ardiye ve taşıma bedelinin vekâlet veren hesabına geçirilmesini düzenlerken komisyoncunun kendi çalışanlarının ücretini geçiremeyeceğini belirtir. Fiyat farkı içinden personel ücretinin düşüldüğü açıklaması varsa belirli hesap satırı incelenir. Bu özel sınır, her dış hizmet giderinin otomatik reddi değildir. Giderin kimin çalışanına veya hangi hizmete ait olduğu doğru tanımlanır.
Ücret veya gider konusunda ayrı uyuşmazlık bulunuyorsa başvuruda açıkça ayrılır. Fark talebini yükseltmek için bütün komisyon ücretinin kendiliğinden kaybedildiği iddia edilmez. Ücret kaybına ilişkin m.540 farklı koşul içerir. Başvuru, belirlenen bedelin altındaki alım farkına odaklanırken mevcut diğer hesap satırlarının durumunu gizlemez.
Gerçek bedelin farklı bildirilmesi ayrıca incelenir
M.540, komisyoncunun vekâlet verene karşı dürüstlük kurallarına aykırı davranması, özellikle satın aldığından fazla veya sattığından eksik bedel bildirmesi hâlinde ücret alma hakkının kaybını düzenler. Bu konu için komisyoncunun bildirdiği bedel ile gerçek alış bedeli aynı işlem üzerinden karşılaştırılır. M.535/2’deki fark istemi ile m.540’taki davranış ve sonuç ayrı belirtilir.
Bir hesap satırının yanlış olması tek başına dosyada hiç görülmemiş bildirim veya kast açıklamasını yazma gerekçesi değildir. Mevcut işlem bildirimi, fatura ve komisyon hesabı sunulur. Komisyoncu sonradan düzeltme yapmışsa yeni açıklama tarihçeye eklenir. Başvuru, eski kaydın artık bulunmadığını varsaymaz; ilk bildirim ve düzeltmenin ne olduğu açık tutulur.
Bu dilekçe ücret kaybına ilişkin her sonucu otomatik talep eden genel bir yaptırım metni değildir. Belirli alım farkının hesabı ve iadesi istenir. Gerçek bedelin farklı bildirildiği yönünde ayrı istem varsa mevcut olgu ve hükümle açıklanır. Görülmemiş ceza soruşturması, mahkeme kararı veya tahsil sonucu eklenmez.
Para birimi ve hesap kaynağı korunur
İşlem emrindeki para birimi ile gerçek alış ve transferin para birimi ayrı gösterilir. Farklı para birimlerindeki iki rakam, birimi atlanarak birbirinden çıkarılmaz. Hesapta bir dönüşüm kullanılmışsa dönüşümün gerçek dayanağı, tarihi ve hangi satır için uygulandığı belirtilir. M.535/2 adına kanunda bulunmayan sabit kur ilan edilmez. Banka hareketindeki transfer tutarı, döviz işlemi ve işlem gideri varsa bunlar mevcut dökümle ayrılır. Böylece yalnız kur veya masraf farkı, malın daha düşük alış bedeli gibi yazılmaz.
Komisyoncudan alım bedeli farkının iadesi dilekçesi örneği
Örnek komisyoncuya doğrudan yöneltilecek hesap ve iade başvurusudur. İki sayfalık Word nüshasının ikinci sayfasında emir, alış, para hareketi ve fark çizelgesi bulunur. Dilekçedeki tutar yalnız ilgili işlem ve komisyoncuda tutulmuş fark için belirlenir. Başka siparişlerin bakiyesi veya karşılanmış bölüm isteme eklenmez.
Alım bedeli farkının iadesi dilekçesini Word olarak indir
ALIM BEDELİ FARKININ HESABA YANSITILMASI VE İADESİ TALEBİ
Başvuran vekâlet veren: [Ad soyad/unvan, adres]
Muhatap komisyoncu: [Ad soyad/unvan, adres]
İşlem: [Sözleşme ve alım emri kaydı]
Konu: TBK m.535/2 kapsamında belirlenen bedelin altında gerçekleşen alımdan doğan, hesabıma yansıtılmamış ve alıkonulmuş farkın iadesi talebidir.
Açıklamalar
1. [Tarih ve kayıt] kapsamında [malın türü, miktarı ve niteliği] kendi adınıza ve hesabıma alınması işi tarafınızca üstlenilmiştir. İlgili işlemde belirlenen bedel [gerçek talimat ve tutar], mevcut değişiklik kaydı [gerçek bilgi] şeklindedir.
2. Gerçekleşen alımın bedeli [fatura/işlem/ödeme kaydı] ile [tutar] olarak gösterilmiştir. Aynı mal ve miktarda belirlenen bedelin altında gerçekleşen alım nedeniyle [belirli fark] doğmuştur. Verilen para ve hesap bağlantısı [gerçek transfer ve işlem satırı] ile açıklanmıştır.
3. Farkın hesabıma yansıtılmamış ve tarafınızca tutulmuş bölümünün dayanağı [mevcut hesap ve hareket kaydı] şeklindedir. Komisyon ücreti, belirli giderler ve önceki iade edilen [gerçek kalem/tutar] ayrı gösterildikten sonra kalan istem [tutar ve para birimi] olarak belirlenmiştir.
Sonuç ve talepler
6098 sayılı Türk Borçlar Kanunu m.535/2 uyarınca doğan farkın alıkonulmamasını, gerçek alış bedeli ve farkın ilgili işlem hesabında gösterilmesini; ekte tanımlanan kalan [tutar] tutarının iadesini istiyorum. Hesap veya belirli gider satırı hakkında farklı görüşünüz varsa ilgili belge ve yöntemle açıklanmasını talep ediyorum.
Ekler: [Komisyon sözleşmesi], [alım emri ve değişiklikler], [gerçek alış belgeleri], [verilen para ve hesap kayıtları], [fark ve önceki iade çizelgesi].
Tarih: [Gerçek tarih]
Ad soyad/unvan ve imza: [Bilgi]
Cevap ve hesap düzeltmesi nasıl kontrol edilir?
Komisyoncunun cevabında hangi gerçek alış fiyatını esas aldığı belirlenir. Farkın gider veya ücret olduğu söylenmişse dayanak kalem ayrı incelenir. Hesap düzeltilmiş fakat para iade edilmemişse iki aşama ayrı kaydedilir. Para hareketi gerçekleşmişse hangi sipariş ve farkı karşıladığı mevcut açıklamayla eşleştirilir. Yalnız yeni ekstre gönderilmesi fiilî iade yapılmış olduğu anlamına gelmez.
Kısmi iade kalan istemi değiştirir. Tarih ve tutar çizelgeye işlenir; daha önce ödenmiş bölüm tekrar talep edilmez. Cevap verilmediğinde tüm bedel ve hesap iddialarının kabul edildiği beyanı kurulmaz. M.535/2 adına sabit cevap günü veya sessizlik yaptırımı üretilmez. Başvuru, yapılan işlemle istenen sonucu denetlenebilir biçimde bağlar.
Sık sorulan sorular
Komisyoncu ucuza aldığı maldan doğan farkı tutabilir mi?
TBK m.535/2, vekâlet verenin belirlediği bedelin altında alımdan doğan farkın alıkonulamayacağını düzenler.
Bu dilekçe sıradan satıcıya da aynı şekilde yöneltilir mi?
Önce m.532 kapsamında kendi adına, vekâlet veren hesabına alım ilişkisi belirlenir. Kendi hesabına alıp satan kişinin fiyat farkı aynı ilişki değildir.
Bir teklif gerçek alış bedelini gösterir mi?
Teklif ile gerçekleşmiş alış ayrıdır. Belirli işlemin fatura, teyit ve ödeme kayıtları incelenir.
Daha az miktarda alımın toplam farkı aynı mı?
Aynı mal, nitelik ve miktar karşılaştırılır. Tamamlanmamış bölüm düşük fiyatla alınmış gibi gösterilmez.
Fark otomatik ek komisyon ücreti olur mu?
Hayır. Ücret hakkı m.539 kapsamında ayrı değerlendirilir. Farkın ücret olarak adlandırılması kendi hukuki dayanağını oluşturmaz.
Önceki iade edilen fark tekrar istenir mi?
Karşılanmış bölüm kalan istemden ayrılır. Aynı işlem farkı ikinci kez talep edilmez.
Komisyoncunun adına fatura olması hesabın ona ait olduğunu mu gösterir?
M.532’de komisyoncu kendi adına fakat vekâlet veren hesabına hareket eder. İç ilişki emir ve hesap kayıtlarıyla gösterilir.
Gerçek alış bedeli fazla bildirilmişse hangi madde ayrıca incelenir?
M.540 dürüstlük kurallarına aykırı bedel bildirimini ve ücret kaybını düzenler. Gerçek bildirim ve işlem belgesi ayrı sunulur.
Personel ücreti farktan düşülebilir mi?
M.538/2 komisyoncunun kendi çalışanlarının ücretlerini vekâlet veren hesabına geçiremeyeceğini düzenler. Belirli kalem ve ilişkinin kimliği incelenir.
Word dosyası mahkeme başvurusu mu?
Komisyoncuya doğrudan hesap ve iade talebidir. Somut dava usulü veya görevli mahkeme bu örnekte belirlenmiş gibi yazılmaz.
Resmî kanun ve ilgili site yazıları
Dayanak 6098 sayılı Türk Borçlar Kanunu’nun resmî konsolide metnindeki m.535/2’dir; ilgili m.532–533 ve m.538–540 incelenmiştir. TBMM kabul metni karşılaştırma kaynağıdır; değişiklikler için konsolide metin esas alınır. Kontrol tarihi 30 Eylül 2026’dır.
İlişkinin temel unsurları için alım ve satım komisyonculuğu rehberi, genel fiyat düzeni için komisyoncunun belirlenen bedel hükümleri, ayrı gider kalemi için personel ücretinin hesaba geçirilmesine itiraz dilekçesi okunabilir.
Bakırcı & Keskin Hukuk Bürosu, Mersin’deki ofisinden Türkiye genelindeki komisyon sözleşmesi dosyalarında hukuki hizmet sunar. Talep, gerçek alım emri, alış bedeli ve hesap hareketleri üzerinden hazırlanır. Mersin ofisinin harita konumu üzerinden ulaşım bilgisi görülebilir.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
