Komisyoncunun Kendisiyle İşlem Yapmasını Yasaklama Talimatı
Komisyoncunun kendisiyle işlem yapmasını yasaklama talimatı, alım veya satım işi sürerken komisyoncunun kendi malını satmasına ya da satışa bırakılan malı kendisi satın almasına karşı verilen açık talimattır. Dayanak 6098 sayılı Türk Borçlar Kanunu m.543’tür. Bu madde, kapsamındaki mal ve kıymetli evrakta komisyoncunun kendisiyle işlem yapmasını, vekâlet verenin aksine talimat vermemiş olması koşuluna bağlar. Başvuruda hangi emrin hangi işlem yönü bakımından sınırlandığı belirlenir.
Aşağıdaki örnek, komisyon görevini tamamen sona erdirme beyanı içermez. Belirli emrin gerçek üçüncü kişilerle yürütülmesi istenirken komisyoncunun doğrudan alıcı veya satıcı konumuna geçmesine ilişkin sınır açıklanır. Word dosyasında düzenlenebilir talimat ve emir-işlem kontrol çizelgesi bulunur. İşlem daha önce tamamlanmışsa yeni talimat, geçmiş sözleşmeyi kendiliğinden ortadan kaldıran belge gibi kullanılmaz; gerçek işlem ve bildirim kayıtları ayrıca incelenir.
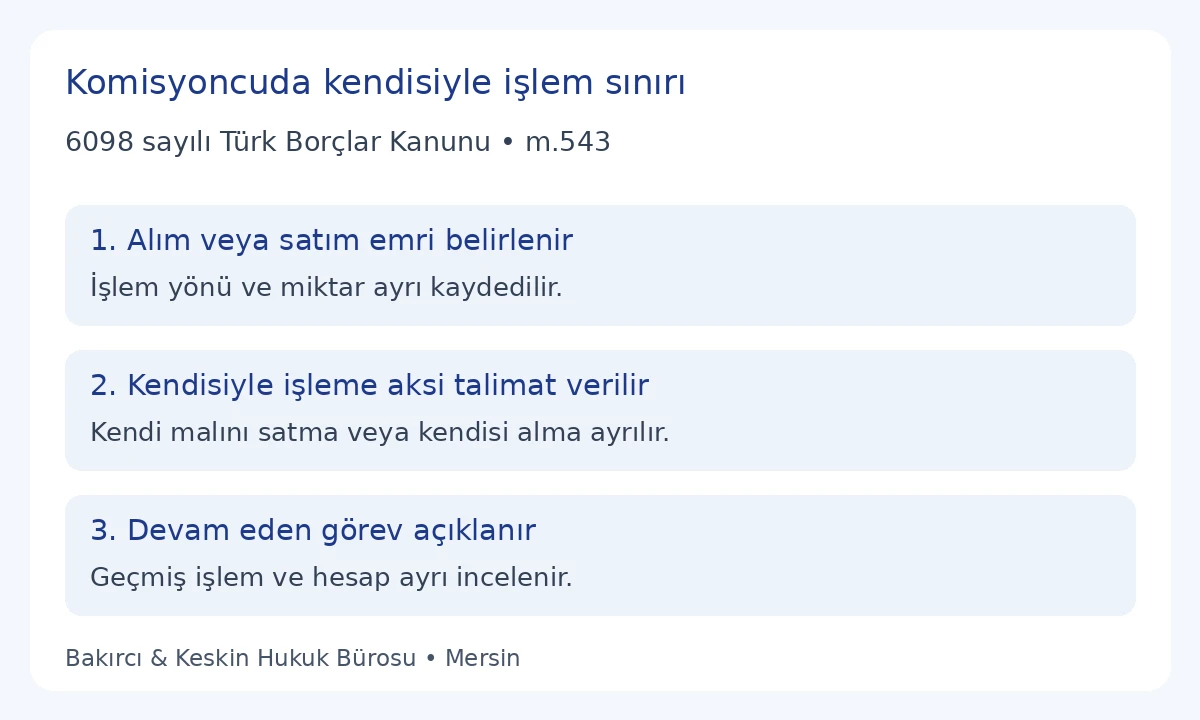
TBK 543 komisyoncuya hangi özel imkânı tanır?
Kanun, borsada kayıtlı veya piyasa fiyatı bulunan kambiyo senetleri, diğer kıymetli evrak ya da ticari malları satma veya satın alma yetkisi verilen komisyoncu için özel bir düzenleme kurar. Vekâlet verenin aksine talimatı yoksa komisyoncu, satın alacağı mal yerine kendi malını satabilir veya satış için bırakılan malı kendisi satın alabilir. Konunun niteliği, alım-satım yetkisi ve aksine talimat bulunmaması birlikte değerlendirilir.
Bu imkan bütün komisyon işlerinde sınırsız kendiyle işlem yetkisi şeklinde anlatılmaz. Maddede belirtilen konu ve fiyat niteliği korunur. Bir malın piyasa fiyatı bulunup bulunmadığı, yalnız komisyoncunun hazırladığı fiyat listesiyle kesinleştirilmez. Gerçek işlem konusu, ilgili kayıt ve talimat birlikte okunur. Hukuki açıklama için TBK 543 komisyoncunun kendisiyle işlem yapması rehberi incelenebilir.
M.543, izin verilen bu tür işlemlerde işlem anındaki değerlerin esas alınmasını ve komisyon işlerinde alışılmış ücret ve giderleri isteme hakkını da düzenler. Komisyoncu kendisiyle işlemi aynı gün vekâlet verene bildirmek zorundadır. Bu hükümler, açık aksi talimatın önemini kaldırmaz. “Piyasa fiyatından yaptım” açıklaması, mevcut yasağı yokmuş gibi gösteren bir gerekçe olarak metne geçirilmez.
Alım emri ile satım emrinde yasağın yönü farklıdır
Alım komisyonunda komisyoncu, vekâlet verenin hesabına almakla görevlendirildiği mal yerine kendi malını satabilir. Aksi talimat, bu alım işinde kendi malını satıcı olarak sunmasını hedefler. Satım komisyonunda ise komisyoncu, satışa bırakılan malı kendisi için satın alabilir. Talimat bu kez doğrudan alıcı konumuna geçmesini sınırlar. İki işlem yönü aynı cümlede belirsiz bırakılmamalıdır.
Dosyada hem alım hem satım emirleri bulunuyorsa her emir ayrı satıra alınır. Emir tarihi, numarası, mal veya kıymetli evrak tanımı, miktarı ve işlem yönü yazılır. Yalnız bir emirde kendiyle işlem yasaklanıyorsa başka emirlerin de değiştiği ileri sürülmez. Genel yasağın bütün mevcut emirleri kapsaması isteniyorsa kapsam açıkça tanımlanır. Dilekçenin kapsamı, başvuranın gerçek kararından geniş kurulmaz.
Yasak, belirsiz biçimde “uygun alıcı bul” veya “çıkarıma uygun işlem yap” denilerek bırakılmaz. Komisyoncunun alım emrinde kendi malını satmaması ve satım emrinde malı kendisi için almaması doğrudan belirtilir. Metnin bu açıklığı, gerçek üçüncü kişi ile komisyoncunun hangi sıfatla işlem yaptığını karşılaştırmayı kolaylaştırır. Talimatın hukuki amacı anlaşılır biçimde yazılmalı; farklı ticari kısıtlamalar bu başlık altında gizlenmemelidir.
Komisyon ilişkisini doğru belirleyin
TBK 532, alım veya satım komisyonculuğunda komisyoncunun ücret karşılığında kendi adına, vekâlet verenin hesabına kıymetli evrak ve taşınır alım-satımını üstlenmesini düzenler. İşlem adındaki “komisyon” sözcüğü tek başına yeterli değildir. Üçüncü kişiyle sözleşmeyi kimin kendi adına yaptığı ve ekonomik hesabın kime ait olduğu okunur. Bildirimin muhatabı bu ilişki içindeki komisyoncudur.
Bir simsarın tarafları buluşturması ile alım satım komisyoncusunun kendi adına sözleşme kurması aynı yapı değildir. Doğrudan ticari temsil de farklıdır. Bu örnek, aracılık yapan her kişiye aynı madde üzerinden gönderilmez. İlişkinin temel unsurları için TBK 532 alım satım komisyonculuğu rehberi kullanılabilir. Gerçek sözleşme ile emir kayıtları bu ayrımın başlangıç noktasıdır.
M.532, komisyona ilişkin özel hükümler saklı kalmak üzere vekâlet hükümlerinin uygulanmasını öngörür. M.505 açık talimata uyma borcunu düzenler; izin alma imkanı bulunmadığında ve durum bilinseydi vekâlet verenin izin vereceği açık olduğunda talimattan ayrılmaya ilişkin sınır da maddede yer alır. Bu hüküm koşullarıyla okunur. Komisyoncunun yalnız işlemi daha kârlı bulması, kanundaki özel değerlendirmeyi açıklayan yeterli kayıt olarak sunulmaz.
Talimat komisyon vekâletini geri almaktan nasıl ayrılır?
Bu metinde komisyoncunun kendisiyle işlemine karşı bir sınır getirilirken belirli işin üçüncü kişilerle yürütülmesi sürdürülür. Vekâlet verenin gerçek iradesi görevi sona erdirmekse ayrıca sona erdirme beyanı gerekir. “Kendin satın alma” talimatı ile “satış görevini geri alıyorum” beyanı aynı cümle değildir. Bildirimde görevin devam eden kısmı ve değişen işlem sınırı birlikte belirlenir.
TBK 545, vekâletin geri alındığı haberinin komisyoncuya ulaşmasıyla kendisiyle işlem hakkının düşmesini; komisyoncunun daha önce işlem yapıldığı bildirimini göndermesine ilişkin istisnayı düzenler. Bu, m.543 kapsamındaki aksi talimattan farklı bir düzenlemedir. Görevi geri almaya yönelik başvuru için komisyon vekâletini geri alma bildirimi ayrıca hazırlanmıştır. Buradaki talimat m.545 bildirimi olarak adlandırılmaz.
İşin devam eden fiyat, miktar, teslim ve ödeme hükümleri belgeye göre açıklanır. Sadece kendisiyle işlem sınırı değişiyorsa fiyat sınırının da değiştiği varsayılmaz. Önceki talimatın hangi bölümü korunduğu, hangi bölümünün yeni beyanla değiştirildiği yazılır. Böylece komisyoncu, sürdürmesi istenen iş ile yasaklanan işlem yönünü aynı dosyada görebilir.
Talimatı hazırlamadan önce hangi belgeler okunur?
İlk belge mevcut komisyon anlaşması ve ilgili emirdir. Emir numarası bulunmuyorsa uydurma numara eklemek yerine gerçek tarih, ürün ve miktarla tanımlama yapılır. Sonradan emir değiştirilmişse son geçerli içerik ile eski sürümler ayrılır. Yeni talimatın eki, gerçekte değiştirilmiş ve artık uygulanmayan emri güncelmiş gibi göstermemelidir. Eklerin tarihi ile dilekçe açıklaması karşılaştırılır.
İkinci grup önceki izin ve talimat kayıtlarıdır. Kendisiyle işleme daha önce izin verilmişse bu kayıt saklanır; yeni sınırın kapsamı açıkça belirtilir. Eski iznin hiç bulunmadığını yazmak yerine gerçek değişiklik anlatılır. Önceki izin farklı bir emre aitse bu ayrım gösterilir. Hangi belgenin hangi işe ilişkin olduğu, kısa bir emir çizelgesinde görünür tutulur.
Üçüncü grup gerçekleşmiş işlem ve bildirimlerdir. Komisyoncu işi tamamladığını bildirmişse bildirimin içeriği, gönderim zamanı ve karşı tarafı okunur. İşlem kaydı olmayan açık emir ile tamamlanmış işlem aynı satır altında birleştirilmez. Talimat, geleceğe yönelen açık sınır olarak hazırlanırken mevcut ifa kayıtları gizlenmez. Muhatap bilgisi ve bildirimi imzalayanın gerçek yetkisi de gönderimden önce kontrol edilir.
Kendisiyle işlem yapmasını yasaklama talimatı örneği
Word talimatını ve emir-işlem kontrol çizelgesini indirin. Yalnız gerçek alım veya satım yönüne uyan ifadeler korunur. Başvurunun kapsamı ve mevcut işlem durumu belgeyle tamamlanır.
KOMİSYONCUNUN KENDİSİYLE İŞLEM YAPMASINA KARŞI AÇIK TALİMAT
Vekâlet veren: [Ad soyad/unvan, adres]
Muhatap komisyoncu: [Ad soyad/unvan, adres]
Konu: [Belirli emir] kapsamında TBK m.543 uyarınca kendisiyle işlem yapmaya karşı aksi talimat.
Açıklamalar
1. [Gerçek sözleşme/emir kaydı] kapsamında [mal veya kıymetli evrakın tanımı ve miktarı] için [alım/satım yönü] işi kendi adınıza ve hesabıma yürütülmek üzere tarafınıza verilmiştir. Talimatın konusu [tarih, emir numarası veya gerçek ayırt edici kayıt] ile belirlenen iştir.
2. İlgili emrin güncel işlem durumu ve önceki talimat kayıtları [gerçek belge ve açıklama] şeklindedir. Bu beyanın kapsamı [belirli emir veya açıkça tanımlanan emirler] olup geçmişte gerçekleşmiş işlemler [mevcut kayıt] üzerinden ayrıca gösterilmiştir.
Bildirim ve talepler
TBK m.543’teki aksine talimat kapsamında, belirtilen alım işinde satın alınacak mal yerine kendi malınızı satmamanızı; belirtilen satım işinde satışa bırakılan malı kendiniz için satın almamanızı açıkça bildiriyorum. Gerçek işlem yönüne uyan yasak [belirli kapsam] olarak uygulanacaktır.
Komisyon görevinin [gerçek devam eden kapsam] yönünden üçüncü kişilerle yürütülmesi talimatı sürmektedir. Bu metin belirli görevin geri alınması beyanı değildir. İşin devam eden fiyat, miktar, ödeme ve teslim koşulları [gerçek kayıt] şeklindedir; burada ayrıca değiştirilmeyen kayıtlar belgeye göre korunmuştur.
Talimatın alındığı kaydı ve ilgili emrin mevcut işlem durumunu yazılı olarak bildirmenizi istiyorum. Gerçekleşmiş işlem varsa tarih, karşı taraf, miktar, bedel ve bildirim kaydını ayrı açıklamanızı talep ediyorum. Bu talimat geçmiş işlemleri belgesiz biçimde hükümsüz ilan etmez; ayrıca açıklanmamış ücret, gider veya zarar hesabının kabulü anlamına gelmez.
Ekler: [Güncel emir]; [önceki izin ve talimatlar]; [mevcut işlem bildirimleri]; [emir kontrol çizelgesi].
Tarih: [Gerçek tarih]
Ad soyad/unvan ve sıfat: [Bilgi]
İmza: [İmza]
Talimat verildikten sonra hangi kayıtlar karşılaştırılır?
Gönderilen imzalı metin, ekleri ve ulaşma kaydı birlikte saklanır. Komisyoncunun cevabı hangi emri kayda aldığı yönünden okunur. Cevap yalnız genel sözleşmeye değiniyorsa belirli emir bağlantısı ayrıca açıklığa kavuşturulur. Sonraki işlem bildiriminde satıcı veya alıcı sıfatı kontrol edilir; komisyoncunun üçüncü kişiyle kendi adına işlem yapması, kendisiyle işlem yapmasıyla karıştırılmaz.
TBK 544, komisyoncunun doğrudan alıcı veya satıcı olabildiği durumlarda, karşı tarafı göstermeden ifayı bildirmesine işlemi kendisiyle yapmış sayılma sonucu bağlar. Hüküm, komisyoncunun bu konumda olabilmesi koşuluyla birlikte okunur. Karşı taraf adının eksik olduğu her belge hakkında koşullar incelenmeden aynı sonuç ilan edilmez. Bildirim eksikliği ve gerçekleşen işlemin sıfatları gerçek kayıtlarla karşılaştırılır.
M.533, komisyoncunun yaptığı iş hakkında vekâlet vereni bilgilendirmesini ve talimatın yerine getirildiğini hemen bildirmesini düzenler. Cevap dosyasında emir, işlem, fatura ve teslim kaydı eşleştirilir. Aynı malın iki farklı işlem satırında görünmesi açıklanır; bir satır tahminle silinmez. İşlemin karşı tarafı, gerçek bedeli ve komisyoncunun sıfatı ayrı sütunlarda tutulur.
Talimat bir toplantıda açıklanmış ve sonra yazıya geçirilmişse iki kayıt tarihleriyle ayrılır. Toplantı katılımcıları ve gerçekten açıklanan sınır belirtilir. Sonradan gönderilen metnin toplantıda da aynen söylendiği, gerçek kayıt bulunmadan ileri sürülmez. Muhatap yeni metnin farklı bir emirle ilgili olduğunu bildirirse emir tanımları yeniden karşılaştırılır. Açık sınırı korumak için düzeltilmiş metnin hangi önceki ifadeyi açıkladığı yazılır; ilk kayıt dosyadan çıkarılmaz.
Komisyoncunun işlem teyidinde “kendi adına” ifadesinin bulunması tek başına kendi malını sattığını göstermez. Komisyon ilişkisinin temelinde zaten kendi adına hareket vardır. Malın hangi kaynaktan çıktığı, alıcı veya satıcının gerçek kimliği ve kimin hesabına işlem yapıldığı ayrıca okunur. Depo hareketi, fatura ve işlem teyidi arasındaki bağlantı bu nedenle korunur. Belgelerin birbirini doğrulamadığı bölümde kesin ihlal sonucu yazmak yerine eksik kayıt somutlaştırılır ve açıklanması istenir.
Ücret, gider ve önceki işlem hesabı nasıl korunur?
Talimatın amacı belirli işlem sınırıdır; komisyoncunun bütün ücret ve gider haklarının otomatik kaldırılması değildir. M.543 izin verilen kendisiyle işlemlerde alışılmış ücret ve gider hakkını düzenler. Genel ücret ve gider kalemleri ise ilgili özel hükümlerle değerlendirilir. Açık aksi talimat verildiği için, hiçbir hesap incelemesi yapmadan bütün masrafların sıfırlandığı yazılmaz.
Önceden gerçekleşmiş işlemin bedeli, yeni talimat gönderildiği gerekçesiyle yeniden belirlenmez. İşlem anındaki gerçek fiyat ve belgeler saklanır. Talimata aykırılık veya başka ihlal iddiası varsa hangi emir, hangi işlem ve hangi zarar bakımından ileri sürüldüğü açıklanır. Bu talimat örneğine hesaplanmamış toplam tazminat veya kanunda bulunmayan otomatik cezai şart tutarı eklenmez.
Parça parça tamamlanan işte kalan emrin kapsamı ayrıca gösterilir. Gerçekleşmiş miktar ile henüz yapılmamış miktar birbirine katılmaz. Yeni talimatın hangi bölüm için verildiği açık tutulur. Önceden kabul edilen işlem bildirimi ile sonraki açık emir aynı dosyada tarihleriyle yer alır. Kayıt düzeni, yeni beyanın geçmişi değiştirdiği izlenimini önler ve sonraki işlemleri izlemeyi sağlar.
Sık sorulan sorular
Komisyoncunun kendisiyle işlem yapması her zaman yasak mıdır?
M.543 kapsamındaki konu ve yetki şartlarında, aksine talimat verilmemişse kanun özel imkân tanır. Bu örnek, aksi talimatı belirli emir bakımından açık hale getirir.
Yalnız fiyatın uygun olması açık yasağı kaldırır mı?
M.543’te aksine talimat bulunmaması ayrıca aranır. Piyasa fiyatı ile işlem sınırı aynı koşul değildir. Fiyat kaydı, mevcut talimatı yok saymak için kullanılmaz.
Alım ve satım emirlerinde aynı yasak mı yazılır?
Alımda komisyoncunun kendi malını satması, satımda satışa bırakılan malı kendisi için alması hedeflenir. Gerçek işlem yönüne uyan açıklama belirlenir.
Bu talimat görevi tamamen sona erdirir mi?
Örnek görevin devam eden kapsamını açıklar. Görevi geri alma farklı beyandır. M.543 talimatı ile m.545 kapsamındaki geri alma aynı başvuru değildir.
Geçmişte tamamlanan işlem yeni talimatla silinir mi?
Yeni talimat geçmiş işlemi kendiliğinden hükümsüz ilan eden belge olarak kullanılmaz. Gerçek işlem, önceki izin ve bildirimler ayrı incelenir.
Komisyoncu üçüncü kişiyle kendi adına işlem yapabilir mi?
M.532’de komisyoncu kendi adına, vekâlet veren hesabına işlem yapar. Üçüncü kişiyle kendi adına sözleşme kurması, doğrudan alıcı veya satıcı olarak kendisiyle işlem yapmasından farklıdır.
Kendisiyle işlem yapılırsa bildirim zamanı nedir?
M.543, bu tür işlemin aynı gün vekâlet verene bildirilmesini düzenler. Bu kayıt işlemin tarihine bağlanır. Açık aksi talimat ayrıca dikkate alınır.
Karşı tarafı yazmayan her bildirim aynı sonucu doğurur mu?
M.544, komisyoncunun doğrudan alıcı veya satıcı olabildiği durumları esas alır. Bu koşul ve gerçek bildirim içeriği birlikte incelenir.
Kanunda talimata cevap için sabit süre var mı?
M.543 bu başvuru için genel yedi günlük cevap süresi koymaz. Maddenin aynı gün kuralı, kendisiyle yapılan işlemin bildirimine ilişkindir.
Word dosyasında ne bulunur?
Açık talimat ile belirli emir, önceki izin, işlem durumu ve gönderim kayıtlarını ayıran çizelgeler bulunur. Boşluklar gerçek belgelerle doldurulur; işlem yönüne uymayan kısım çıkarılır.
Resmî dayanak ve dosya değerlendirmesi
İçerik 6098 sayılı Türk Borçlar Kanunu’nun güncel resmî metni ve TBMM kanun metni üzerinden hazırlanmıştır. Esas dayanak m.543; ilgili hükümler m.505, 532–533, 544–545’tir. İnceleme tarihi 30 Eylül 2026’dır. Görevin devamı, aksi talimat, geçmiş işlem ve hesap kalemleri ayrı açıklanmıştır.
Bakırcı & Keskin Hukuk Bürosunda komisyon dosyaları, emirlerin son sürümü ve gerçek işlem bildirimleri birlikte değerlendirilerek incelenir. Av. Halil BAKIRCI, Mersin Barosu 3472 sicil numarasıyla mesleki faaliyet yürütür. Türkiye genelindeki dosyalar Mersin ofisinden ele alınır. Görüşme konumu için Mersin ofisi harita kaydı kullanılabilir. İncelemede ilk soru, gerçek emrin sürdürülüp sürdürülmediği ve hangi kendisiyle işlemin sınırlandığıdır.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
