Komisyoncunun Satılamayan Malı Geri Alma Çağrısı
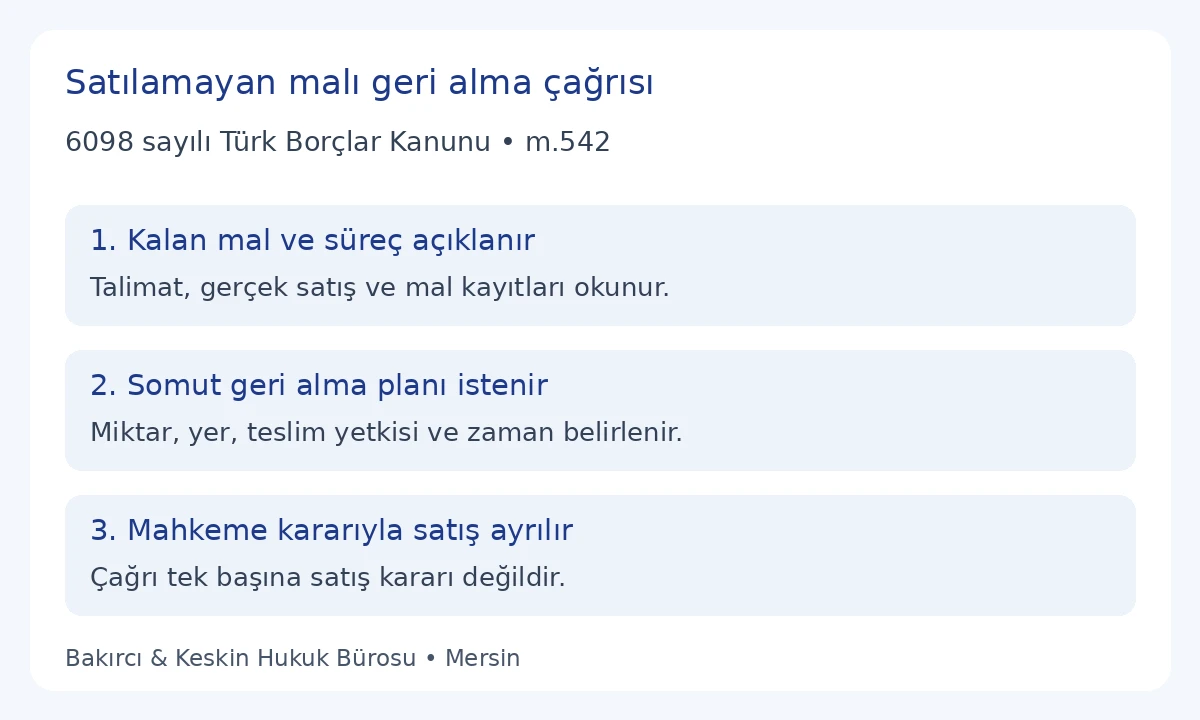
Komisyoncunun satılamayan malı geri alma çağrısı, satılmak üzere verilen mal elde kaldığında vekâlet verene gönderilen bilgi ve işlem talebi içeren yazılı bildirimdir. 6098 sayılı Türk Borçlar Kanunu m.542, malın satılamaması veya satış emrinden cayılması sonrasında geri alma ya da başka işlem konusunda aşırı gecikme varsa mahkeme kararıyla satış yolunu düzenler. Bu çağrı tek başına açık artırma veya doğrudan satış izni vermez. Metinde mevcut mal, satış süreci ve istenen somut işlem açıklanır.
Satılamayan komisyon malını geri alma çağrısını Word olarak indir. Düzenlenebilir örnekte mal listesi, mevcut durum ve geri alma organizasyonu için çizelge bulunur. Başvuru komisyoncu tarafından vekâlet verene yöneltilir; mahkemeye verilmiş satış talebi yerine geçmez.
Bu bildirimi kim, kime gönderir?
Alım veya satım komisyonculuğu TBK m.532’de, komisyoncunun ücret karşılığında kendi adına ve vekâlet veren hesabına kıymetli evrak veya taşınır alım ya da satımını üstlendiği sözleşme olarak tanımlanır. Buradaki bildirimi malı satmak üzere alan komisyoncu gönderir. Muhatap, satılması için malı veren kişidir. Satış tarafları arasında yalnız aracılık yapan kişinin ilişkisi bu tanımla aynı kabul edilmez. Önce sözleşmenin gerçek niteliği belirlenir.
Malın komisyoncuya bırakılması, onun malı kendi hesabına satın aldığı anlamına gelmez. Komisyoncu kendi adına işlem yaparken ekonomik hesap vekâlet verene aittir. Elde kalan mal için yapılan geri alma çağrısı bu iç ilişkiye yönelir. Muhatap sözleşmedeki kişi veya tüzel kişi olarak belirtilir. Depo çalışanı, taşıyıcı veya teslim görevlisi, sırf malın üzerinde işlem yapmış olduğu için vekâlet veren sıfatıyla yazılmaz. Temsil üzerinden cevap verilecekse yetki ayrıca kayda alınır.
TBK 542’deki iki başlangıç durumu
Madde iki durumu ayırır: komisyoncuya verilen malın satılamaması ve satış emrinden cayılması. Bunlardan sonra vekâlet verenin malı geri almakta veya mal hakkında başka işlem yapmakta aşırı ölçüde gecikmesi düzenlenir. Bu yazı satılamayan mal için geri alma ve işlem çağrısına ayrılmıştır. Satış emri hâlen sürüyorsa bunun durumu açık yazılır. Emrin geri alındığı gerçek bir belge yoksa satıştan cayılmış olduğu iddiası eklenmez.
Vekâlet verenin satış emrini geri almasıyla komisyoncunun bu yazıyla malın geri alınmasını istemesi farklı işlemlerdir. Taraf, yön ve sonuç aynı değildir. Komisyon vekâletini geri alma bildirimi, vekâlet verenin yetkiyi geri almasını ele alır. Buradaki çağrı ise komisyoncunun elindeki satılamayan mal için muhataptan somut işlem istemesidir. Aynı dosyada ikisi de bulunursa tarihleri ve işlevleri ayrı gösterilir.
Satılamama olgusu nasıl açıklanır?
Dilekçe malın ne zaman alındığını ve hangi satış talimatına göre elde tutulduğunu gösterir. Gerçek satış girişimleri, gelen teklifler ve verilen cevaplar varsa mevcut belgelerle açıklanır. Hiç yapılmayan bir satış denemesi gerçekleşmiş gibi yazılmaz. Talimatın fiyat veya miktar sınırı bulunuyorsa o hüküm belirtilir. Malın satılamaması ile komisyoncunun talimata aykırı davranması aynı iddia değildir. Kayıtlar işlemin neden sonuçlanmadığını anlamaya hizmet eder.
Satış girişiminin bulunması tek başına komisyoncunun bütün yükümlülüklerini yerine getirdiği sonucu doğurmaz. Talimat, bildirim ve malın mevcut durumu birlikte incelenir. Komisyoncu, çağrıda satış yapılmadığını ve elde hangi malın kaldığını açıkça bildirir. Bir kısmı satılmışsa satılan ve kalan miktarlar ayrılır. Geçmiş satışların hesabı da mevcut geri alma çağrısına gizlenmez. Vekâlet veren, elinde kalan malın gerçek kimliğini ve miktarını bu bildirimden anlayabilmelidir.
Aşırı gecikme sabit gün sayısı değildir
TBK m.542 aşırı ölçüde gecikme ifadesini kullanır; her mal için değişmez üç, yedi veya otuz günlük bir süre belirlemez. Bildirime yazılan cevap veya teslim günü, kanundaki aşırı gecikmenin otomatik ölçüsü gibi sunulamaz. Malın niteliği, mevcut koşullar, önceki bildirimler ve vekâlet verenin davranışı somut kayıtlarla değerlendirilir. Bir gün sayısı seçilerek bütün satış koşullarının kendiliğinden gerçekleştiği ileri sürülmez.
Çağrı, önceki bekleme sürecini tarih sırasıyla belgelemeye yardımcı olur. Gönderilmiş önceki yazılar, verilen cevaplar ve gerçekleşmeyen teslim randevuları mevcutsa eklenir. Sadece tek yazının gönderilmiş bulunması, dosyanın diğer unsurlarını incelemeden aşırı gecikme sonucunu kesinleştirmez. Somut teslim organizasyonu için bir tarih önerildiğinde bunun öneri olduğu belirtilir. Fiilen geri alma gerçekleşmişse tutanağı korunur. Önerilen tarih, alınma tarihi ve gerçekleşen işlem tarihi birbirinden ayrılır.
Mal listesi ve mevcut durum kaydı
Malın adı, ayırt edici bilgileri, miktarı ve bulunduğu yer yazılır. Seri numarası, parti numarası veya birim adedi mevcutsa teslim belgesiyle eşleştirilir. İlk alınan miktar ile güncel elde kalan miktar farklıysa farkın sebebi belgelerle gösterilir. Çoğu eşya için yalnız genel ürün grubu adı yazmak teslim organizasyonunu belirsiz bırakır. Elde bulunmayan bir mal, mevcut listeye yerleştirilmez; kaydın tarihi belirtilir.
Malın mevcut durumuyla teslim anındaki durum farklı olabilir. Hasar, eksik parça veya koruma ihtiyacı varsa olduğu gibi kayda alınır. Bu tespit tek başına hasarın hangi kişi tarafından doğurulduğunu kesinleştirmez. Koruma ve teslim kayıtlarının amacı, çağrının konusu olan malı tanımlamaktır. Mevcut olmayan bilirkişi raporu veya değer tespiti üretilmez. Fotoğrafların hangi mala ve hangi tarihe ait olduğu belirtilir. Malın fiilen bulunduğu yer, yalnız eski faturadaki adresle karıştırılmaz.
Satılamayan malı geri alma çağrısı örneği
VEKÂLET VERENE MALI GERİ ALMA VE İŞLEM ÇAĞRISI
Muhatap: [Vekâlet verenin adı/unvanı ve adresi]
Bildiren komisyoncu: [Ad/unvan, adres ve iletişim]
İlişki ve mal: [Sözleşme/talimat ve teslim bilgileri]
Konu: Satılamayan malın geri alınması veya mal hakkında uygulanabilir başka işlem talimatının bildirilmesi çağrısıdır.
Açıklamalar
1. [Gerçek tarih] tarihinde [ayırt edici bilgileri ve miktarı] mal, [sözleşme/talimat] kapsamında satılmak üzere tarafıma verilmiştir. Gerçek satış süreci [mevcut işlem ve belgeler] ile açıklanmış olup ekli listede belirtilen mallar satılamamış ve elde kalmıştır.
2. Kalan malın miktarı, mevcut durumu ve bulunduğu yer [gerçek bilgiler] şeklindedir. Daha önce yapılan bilgilendirmeler ve tarafınızca verilen cevaplar [gerçek tarih ve kayıtlar] olarak eklenmiştir. Mevcut olmayan satış, cevap veya teslim kaydı ileri sürülmemektedir.
3. Malın geri alınması için teslim organizasyonunu, malı alacak kişinin yetkisini ve uygulanabilir zaman bilgisini yazılı bildirmenizi; geri alma yerine başka işlem öneriyorsanız malın korunmasını ve mevcut satış talimatının durumunu gözeten açık talimatınızı iletmenizi talep ederim.
Bildirim ve talepler
Ekli listede yer alan satılamayan mal hakkında somut geri alma veya başka işlem planınızı bildiriniz. TBK m.542’de düzenlenen satış yolu, kanuni koşulların gerçekleşmesi ve malın bulunduğu yer mahkemesinden karar alınmasıyla ayrı değerlendirilir. Bu çağrı tek başına açık artırma veya doğrudan satış kararı değildir.
Ücret, gider ve geçmiş satış hesabı kendi belgeleriyle ayrıca ele alınacaktır. Bildirim fiilî teslimin gerçekleştiğine veya bütün hesapların kapandığına ilişkin beyan değildir.
Ekler: [Sözleşme ve satış talimatı], [teslim/kalan mal listesi], [gerçek satış kayıtları], [önceki bildirim ve cevaplar], [mevcut durum belgeleri].
Tarih: [Tarih]
Bildiren komisyoncu: [Ad/unvan ve imza]
Geri alma organizasyonunda kaydedilecek bilgiler
Malı alacak kişinin kimliği ve yetkisi, taşıma organizasyonu ve teslim yeri yazılı olarak belirlenir. Bir çalışan veya taşıyıcı gönderilmişse hangi malları teslim almaya yetkili olduğu açıklanır. Mal listesi ile fiilî teslim tutanağı aynı miktarı göstermelidir. Kısmi geri alma varsa verilen ve kalan bölüm ayrı kaydedilir. Bütün malın alındığına ilişkin beyan, yalnız bir bölümün teslim edildiği tutanağa eklenmemelidir.
Teslimin önerilmesi, randevu oluşturulması ve fiilî teslim üç ayrı aşamadır. Cevap verilmiş olması malın geri alındığını tek başına göstermez. Ayrıca başka işlem talimatı verilmişse bunun uygulanabilirliği ve sözleşme kapsamında bulunup bulunmadığı incelenir. Talimatın belirsiz kalan bölümü mevcut kayıtla tamamlanır; komisyoncu karşı taraf adına gerçekleşmemiş bir onay yazmaz. Fiilî teslimden sonra elde kalan mal ve varsa açık hesap güncellenir.
Mahkeme kararıyla satış ve diğer satış yolu
TBK m.542, koşulları gerçekleştiğinde malın bulunduğu yer mahkemesinden karar alınarak açık artırmayla satış yapılmasını düzenler. Malın borsada kayıtlı olması, piyasa fiyatı bulunması veya masrafa oranla değerinin az olması durumunda başka satış yoluna da hâkim karar verebilir. Kanundaki bu ayrım, komisyoncunun piyasa fiyatını gördüğü anda mahkeme olmadan dilediği satışı yapabileceği anlamına dönüştürülemez.
Başvuruda malın gerçek yeri ve niteliği önemlidir. Yalnız sözleşmede yazılı adres, malın hâlen orada bulunduğunu kanıtlamaz. Diğer satış yolunun şartları için kullanılan fiyat veya masraf belgesi mevcut kaynağıyla sunulur. Bu doğrudan çağrı, mahkemeye verilecek dilekçenin yerine geçmez ve hâkimin değerlendirmesini olmuş bitmiş sonuç olarak yazmaz. TBK 542 mahkeme kararıyla satış rehberi hükmün satış aşamasını ayrıca açıklar.
Artırma bildirimi ve hızlı değer kaybı
Madde, malın bulunduğu yerde vekâlet veren veya temsilcisi hazır bulunmazsa satış kararının vekâlet veren dinlenmeden de verilebilmesini düzenler. Bununla birlikte malın hızla değer kaybetmesi dışında artırmanın yer ve zamanının mahkemece vekâlet verene bildirilmesi zorunludur. Dinlenmeden karar verilebilmesi ile artırma bildirimi farklı konulardır. Birindeki düzenleme diğerindeki bildirim yükümlülüğünü genel olarak kaldırmaz.
Hızlı değer kaybı istisnası gerçek mal ve mevcut kayıtlar üzerinden incelenir. Yalnız bekleme masrafının bulunması, malın hızla değer kaybettiğini kesinleştirmez. Fiyat hareketi ileri sürülüyorsa hangi mala ve tarihe ait olduğu gösterilir. Bu çağrıda komisyoncunun yaptığı bilgilendirme ile mahkemenin artırma yeri ve zamanını bildirmesi aynı işlem gibi anlatılmaz. Her bildirimin göndereni, içeriği ve hukuki aşaması dosyada ayrı tutulur.
Kısa sürede bozulabilecek malda ayrı hüküm
TBK m.534/2, satılmak üzere gönderilen eşya kısa sürede bozulabilecek nitelikteyse komisyoncunun vekâlet vereni hemen bilgilendirmek koşuluyla eşyayı satmakla yükümlü olduğunu düzenler. Bu özel durum, TBK m.542’nin satılamayan mal ve aşırı gecikme yoluyla aynı değildir. Bozulma niteliği bulunan dosyada yalnız geri alma çağrısı gönderilip bütün koruma ve satış yükümlülüklerinin yerine getirildiği kabul edilmez.
TBK m.534/1 açık ayıplı gönderilmiş eşya için taşıyıcıya karşı hakların korunması, zarar tespiti, koruma ve hemen bilgilendirmeyi ayrıca düzenler. Buradaki örnek her ayıplı veya bozulabilir eşya için genel çözüm değildir. Malın niteliği ve içinde bulunduğu durum doğru belirlenir. Satılamayan dayanıklı malın beklemesi, kısa sürede bozulabilecek eşyanın korunması ve hızlı değer kaybının artırma bildirimine etkisi farklı kanuni alanlar olarak açıklanmalıdır.
Ücret ve gider hesabının kapsamı
Geri alma çağrısı otomatik komisyon ücreti tahakkuku veya bütün depo giderlerinin kabulü değildir. TBK m.538, vekâlet veren yararına yapılan giderleri ve ödenen paraları; m.539 ücret isteme koşullarını düzenler. Malın satılamaması, işin neden tamamlanmadığını inceleme ihtiyacını kaldırmaz. Talep varsa gider belgesi, yarar bağlantısı ve ücretin dayanağı ayrı açıklanır. Kanunda bulunmayan sabit günlük bekleme cezası çağrıya eklenmez.
Komisyoncunun kendi çalışanlarının ücretleri TBK m.538/2 uyarınca vekâlet verenin hesabına geçirilemez. Ücret, gider ve geri alma organizasyonu aynı toplamda belirsiz bırakılmamalıdır. Alım satım komisyonculuğunun genel çerçevesi tarafların rolünü açıklar. Bu bildirimde asıl talep elde kalan mal hakkında işlemdir; para hesabının varlığı malın kimliğini ve çağrının içeriğini görünmez hâle getirmemelidir.
Yanıt ve sonraki durum nasıl izlenir?
Vekâlet verenin cevabı, geri alma planı, başka işlem talimatı veya somut ret içerip içermediği bakımından kayda alınır. Sessizlik, kendiliğinden satış izni olarak yazılmaz. Cevap geldiğinde teslim için gerekli bilgiler tamamlanır. Mal listesi güncellenmişse yeni sürümün tarihi belirtilir. Bir telefon görüşmesinin içeriği belgelenmiş yazılı talimat gibi sunulmaz; varsa sonradan gelen gerçek yazılı kayıt ayrıca korunur.
Bildirim dosyasında önceki metin, ekler, gönderim ve alınma kayıtları birlikte tutulur. Daha sonraki mahkeme başvurusu hazırlanıyorsa bu çağrı yalnız gerçekleşen olayları gösteren belgelerden biridir. Komisyoncunun elinde kalan mal ile satılmış malın hesabı karıştırılmaz. Yeni satış veya teslim gerçekleştiğinde kayıt güncellenir. Doğrudan çağrının gönderilmesi hiçbir fiilî sonucu gerçekleşmiş saymaz; malın durumu ve tarafların işlemleri ayrı belgelerle doğrulanır.
Sık sorulan sorular
1. Bu çağrı hangi maddeyle bağlantılıdır?
Satılamayan veya satış emrinden cayılmış mal bakımından TBK m.542 ile bağlantılıdır. Bildirme borcu m.533’te yer alır. Çağrı, mahkeme kararıyla satışın kanuni koşullarını kendiliğinden gerçekleştirmez.
2. Bildirimden sonra doğrudan satış yapabilir miyim?
TBK m.542’deki yol mahkeme kararı gerektirir. Bir çağrı göndermek açık artırma veya başka yolla satış kararı yerine geçmez. Diğer özel kanuni durumlar gerçek malın niteliği üzerinden ayrıca incelenir.
3. Yedi gün geçmesi aşırı gecikme midir?
Madde değişmez yedi günlük süre belirlemez. Aşırı gecikme somut koşullarla değerlendirilir. Dilekçede seçilen bir gün sayısı bütün dosyalar için otomatik kanuni ölçü olarak gösterilmez.
4. Piyasa fiyatı varsa hâkim gerekmiyor mu?
TBK m.542 başka satış yoluna hâkimin karar verebileceğini düzenler. Piyasa fiyatı bulunması komisyoncunun kendiliğinden o yola geçme yetkisi değildir. Fiyat kaydı mahkeme değerlendirmesinde ilgili belgelerdendir.
5. Geri alma yerine başka işlem talimatı verilebilir mi?
Madde malı geri alma veya mal hakkında başka işlem yapmada aşırı gecikmeyi konu alır. Gerçek talimatın içeriği ve uygulanabilirliği kaydedilir. Belirsiz cevap gerçekleşmiş işlem veya satış izni diye yazılmaz.
6. Kısa sürede bozulacak mal için örnek yeterli midir?
TBK m.534/2 bu eşya için hemen bilgilendirme koşuluyla satış yükümlülüğünü ayrıca düzenler. Genel geri alma çağrısı bu özel hükmün koşullarını ve yükümlülüklerini ortadan kaldırmaz.
7. Dinlenmeden karar verilmesi artırma bildirimini kaldırır mı?
İki işlem ayrı düzenlenmiştir. Hızlı değer kaybı dışındaki durumda artırmanın yer ve zamanının mahkemece vekâlet verene bildirilmesi zorunludur. Dinlenmeden karar verilebilmesi genel bildirim muafiyeti değildir.
8. Malın bir bölümü alınırsa bütün teslim tamamlanır mı?
Verilen ve kalan miktarlar ayrı kaydedilir. Kısmi teslim bütün malın geri alındığını göstermez. Güncel mal listesi ve fiilî teslim tutanağı birbirini doğrulamalıdır.
9. Bekleme giderini istediğim tutarda yazabilir miyim?
Gider ve ücret dayanakları ayrı incelenir. TBK m.538–539’daki koşullar ve gerçek belgeler esas alınır. Çağrı, sabit günlük ceza veya her kalemin kendiliğinden kabulü değildir.
10. Word örneğinde neler doldurulur?
Taraf, satış talimatı, teslim tarihi, kalan mal, gerçek satış süreci, önceki bildirimler ve ekler yazılır. Olmayan satış girişimi veya cevap eklenmez. Önerilen teslim ile fiilî teslim ayrı tutulur.
Resmî dayanaklar ve dosya değerlendirmesi
Kaynak 6098 sayılı Türk Borçlar Kanunu’nun resmî metnidir. TBK m.532–534, 538–539 ve 542 esas alınmıştır. TBMM kabul metni ayrıca erişilebilir. Çağrıda kanunda bulunmayan kesin gün sayısı, mahkeme kararı veya satış yetkisi üretilmemiştir.
Av. Halil BAKIRCI, Mersin Barosu sicil 3472. Bakırcı & Keskin Hukuk Bürosu, Mersin’den Türkiye genelindeki komisyon sözleşmesi dosyalarını gerçek talimat, mal ve işlem kayıtları üzerinden değerlendirir. Mersin ofisi konumu. Başvurunun kapsamı sözleşmenin niteliği ve kalan malın somut durumuyla belirlenir.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
