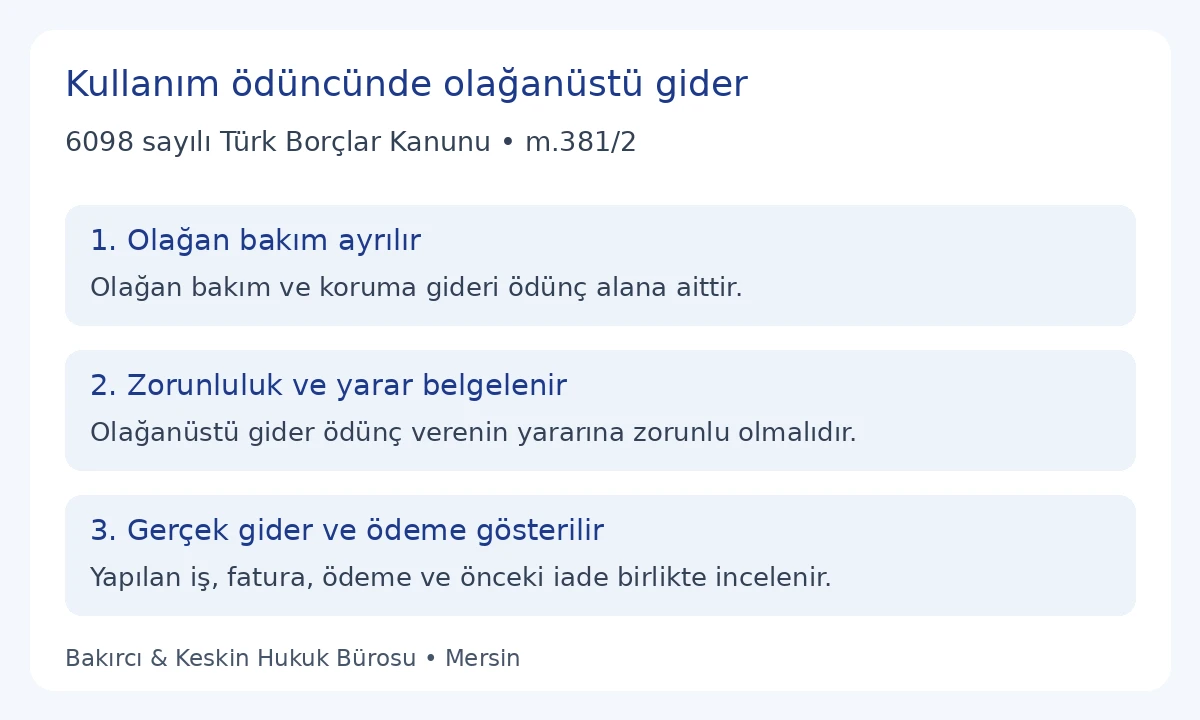
Kısa cevap: Ücretsiz kullanım için aldığı eşya bakımından ödünç alan, 6098 sayılı Türk Borçlar Kanunu m.381/2 uyarınca ödünç verenin yararına yapmak zorunda kaldığı olağanüstü giderlerin ödenmesini isteyebilir. Olağan bakım ve koruma giderleri ise m.381/1 gereği ödünç alana aittir. Bu yazı, olağanüstü giderin niteliğini ve gerçek ödemesini açıklayan talep dilekçesini sunar. Faturanın yüksek olması veya eşyanın başkasına ait bulunması, bütün harcamaları kendiliğinden geri istenebilir gider yapmaz.
Ücretsiz kullanım ilişkisi önce doğrulanır
TBK m.379 kullanım ödüncünü, bir şeyin karşılıksız kullanılmasının ödünç alana bırakılması ve kullandıktan sonra geri verilmesinin üstlenilmesi üzerinden tanımlar. İlişkinin konusu aynı eşyanın kullanımı ve geri verilmesidir. Başvuruda eşyanın hangi anlaşmayla, ne zaman ve kimden alındığı gösterilir. Teslimin karşılıksız kullanım amacı taşıdığı mevcut sözleşme ve yazışmalar üzerinden belirlenir. Yalnız eşyanın elde bulunması yeterli hukuki tanım değildir.
Ücretli kullanım, kullanım ödüncüyle aynı sözleşme değildir. Korunmak üzere bırakılmış fakat kullanılmak için verilmemiş eşya saklama ilişkisiyle bağlantılıdır. Para veya tüketilebilir şeyin aynı miktar ve nitelikle geri verilmesi de tüketim ödüncünün ayrı konusudur. Bu nedenle burada sunulan gider başvurusu, kira masrafı, saklama gideri veya para borcu talebine sadece isim değiştirilerek aktarılmaz.
Ödünç alan ve ödünç veren doğru sıfatla yazılır. Eşyayı teslim eden görevli ile sözleşmenin tarafı farklıysa bu fark kaydedilir. Eşyanın mülkiyet ve teslim bilgileri, başvurunun muhatabını belirlemeye yardımcı olur. Harcamayı başka kişi yapmışsa başvuran bunu kendisinin ödediği tutar gibi göstermez. Örneğin kim tarafından kullanılacağı ve kim tarafından gider karşılandığı gerçek kayıtlarla ayrılır.
Eşya kimliği ve teslimdeki durum
Talep edilen gider belirli eşyaya bağlanır. Marka, model, seri numarası, miktar ve ayırt edici özellikler dosyaya göre kullanılır. Seri numarası bulunmayan eşyada teslim tutanağı ve diğer tanımlayıcı bilgiler korunur. Bir serviste aynı modelden birkaç cihaz bulunuyorsa başvuranın kullandığı eşya bunlardan ayrılır. Başka cihaza ait servis faturası veya rapor bu eşyanın gideri gibi eklenmez.
Teslimdeki çalışma durumu, mevcut eksiklik, önceden bilinen arıza ve aksesuar listesi okunur. Kullanım sırasında ortaya çıkan sorun, başlangıç durumundan ayrılır. Önceden kaydedilmiş bir arıza, yeni oluşmuş olay gibi yazılmaz. Buna karşılık teslimden sonra görülen sorun da teslimde mevcutmuş gibi anlatılmaz. Dilekçenin olayı hangi belgelere dayandırdığı açık olmalıdır. Sonradan hazırlanan açıklama ilk teslim tutanağıyla aynı tarihli gösterilmez.
Kullanım süresi ve amacı eşya bilgileriyle birlikte kayıtlanır. Bu veriler hem kullanım ilişkisinin kapsamını hem giderin hangi dönemde ortaya çıktığını gösterir. Gider yapılırken eşya başka yerde bulunuyorsa mevcut teslim ve hareket kayıtları dosyaya alınır. Eşyanın kimliği ve dönem bağlantısı kurulmadan tek bir toplam fatura üzerinden ödeme istemine başlanmaz.
Olağan bakım ve koruma giderlerinin sınırı
M.381/1 ödünç alanı olağan bakım ve koruma giderlerini karşılamakla yükümlü tutar. Bu bölümdeki gider, ücretsiz kullanımın hukuki düzeni içinde değerlendirilir. Her bakım faturası ikinci fıkradaki olağanüstü gider değildir. İşlemin niteliği, eşyanın kullanım koşulları ve gerçek bakım kaydı incelenir. Dilekçede olağan bölüm talep dışı kalıyorsa bu bölüm açıkça ayrılır; toplamın içinde gizlenmez.
Bir faturada hem olağan bakım hem farklı nitelikte müdahale bulunması mümkündür; gerçek faturanın satırları ayrı okunur. Başvuruda bakım ve korumanın hangi işlem olduğu açıklanır. Sadece bütün faturanın onarım adı taşıması, her kalemin aynı sınıfa girdiğini göstermez. Teknik raporun gösterdiği sorunla yapılan hizmet arasında bağlantı kurulmalıdır. Harcamanın yüksekliği tek başına sınıflandırma ölçütü olarak kullanılmaz.
Ücretsiz kullanımın karşılık oluşturmaması, bütün masrafların ödünç verene ait olduğu anlamına gelmez. Kanunun birinci ve ikinci fıkra ayrımı korunmalıdır. Başvuran olağan gideri istemiyorsa hangi satırları dışarıda bıraktığını gösterir. Böylece ödünç veren talep konusu bölümle normal bakım kayıtlarını karıştırmaz. İnceleme, gerçek giderin niteliğine yönelir; bütün harcamaları tek kalemde toplamaz.
Zorunlu olağanüstü gider nasıl açıklanır?
M.381/2 iki önemli bağlantı içerir: Gider olağanüstü olmalı ve ödünç verenin yararına yapılmak zorunda kalınmış olmalıdır. Dilekçede bu koşullar somut olay ve belgelerle açıklanır. Müdahalenin nedeni, yapılmasaydı ilgili eşyanın durumu ve seçilen işin kapsamı gösterilir. Sadece mal sahibi yararlandı cümlesi, zorunluluğun gerçek açıklaması yerine geçmez. Başvuruda hangi giderin neden olağan bakımın dışında bulunduğu belirtilir.
Teknik rapor veya servis tespiti varsa düzenlenme tarihi ve ilgili eşya bilgisi okunur. Rapordaki sorun ile faturadaki hizmet aynı dosyaya bağlanır. Rapor yalnız belirli parça hakkında bilgi veriyorsa bütün eşyanın zorunlu yenilenmesini gösterdiği yazılmaz. Yapılan iş rapor kapsamından farklıysa farkın nedeni mevcut belgelerle açıklanmalıdır. Başvuran teknik belgeye kendi sonucu gibi doğrulanmamış ekleme yapmaz.
Giderin yapılması sırasında mevcut olan bilgiler korunur. Sonradan alınan belge, olay anında elde bulunuyormuş gibi gösterilmez. Müdahale öncesi tespit, iş sırasında alınan karar ve sonrasında düzenlenen fatura ayrı tarihlere bağlanır. Bu ayrım, zorunluluk açıklamasının hangi kayıtla desteklendiğini ortaya koyar. Olayı anlatmak için hayalî konuşma, servis görüşü veya uydurulmuş teknik risk yazılmaz.
Ödünç alanın kişisel kullanımını geliştiren ek özellik veya aksesuar, zorunlu olağanüstü giderle aynı kalem gibi sunulmaz. Gerçek faturada bu bölüm varsa ayrı gösterilir. Bir parçanın daha pahalı seçenekle değiştirilmesi iddiasında yapılan iş, gerekli kapsam ve bedel açıklaması incelenir. Bu örnek, kişisel tercihle yapılan her harcamayı kanunen zorunlu işlem kabul eden bir ödeme formu değildir.
Kullanım sınırı ve zarar iddiaları
TBK m.380, sözleşmedeki kullanım biçimini; hüküm yoksa eşyanın niteliğini veya özgülendiği amacı esas alır. Ödünç alan eşyayı başkasına kullandıramaz. Başvurunun gider konusu olması bu kullanım kayıtlarını önemsiz yapmaz. Eşya nasıl kullanılmış ve sorun hangi tarihte ortaya çıkmışsa gerçek kronoloji yazılır. Teknik olarak çalışabilme ile sözleşmeye uygun kullanım aynı ölçüt değildir.
Ödünç veren kullanım nedeniyle zarar iddiasında bulunmuşsa bu iddia gider talebinden ayrı kaydedilir. M.380’in beklenmedik hâl sorumluluğu ve hükme uyulsa da aynı zararın doğacağını ispat etmeye ilişkin istisnası kendi koşullarıyla incelenir. Gider talebi, ayrı zarar iddiasını kendiliğinden ortadan kaldıran belge değildir. Başvuran mevcut kullanım dışılığı veya üçüncü kişiye teslim kaydını dosyadan çıkarmaz.
Bu örnek zarar hesabı kurmaz; zorunlu olağanüstü giderin ödenmesine yöneliktir. Aynı hizmet bedelinin hem zarar hem gider adıyla tekrar toplamda yer almaması kontrol edilir. Ödünç alanın hangi ödemeyi yaptığı, ödünç verenin hangi itirazı ileri sürdüğü ve eşyanın mevcut durumu ayrı alanlarda tutulur. Belirlenmemiş sorumluluk sonucu hazır kesin hüküm gibi dilekçeye yazılmaz.
Giderin ve gerçek ödemenin belgelenmesi
Gider çizelgesinde her hizmet veya ürün için tarih, belge numarası, eşya bilgisi, işlem açıklaması ve tutar bulunur. Ödeme tarihi ve ödeme belgesi ayrıca gösterilir. Faturanın kesilmesi ile fiilen ödeme aynı olay olmayabilir. Bu örnek yapılmış giderin geri ödenmesini düzenlerken gerçek ödeme durumunu açık yazar. Başvuran ödeme yapılmamış satırı ödenmiş gibi tamamlamaz.
Banka transferi birkaç işi birlikte karşılıyorsa ilgili giderin hangi bölümünün ödendiği açıklanır. Başka eşyaya veya kişiye ait ödeme bu taleple birleştirilmez. Nakit ödemenin mevcut makbuzu ve hizmet kaydı varsa korunur. Eksik belge için gerçekte olmayan numara veya tarih üretilmez. Gider satırının teknik tespit, hizmet ve ödeme zinciri aynı eşya üzerinden takip edilmelidir.
İade, indirim veya geri ödeme varsa ilk fatura tutarıyla birlikte gösterilir. Hizmet sağlayıcının sonradan yaptığı düzeltme görmezden gelinmez. Ödünç veren daha önce giderin bir bölümünü karşılamışsa hangi kalemi karşıladığı kaydedilir. Talep edilen kalan tutar bu hareketlerden sonra bulunur. Aynı gider için hem ilk ödeme belgesi hem fatura iki ayrı harcama gibi sayılmaz.
Değişen parça ve hizmet kapsamının kaydı
Servis işleminde parça değişmişse eski ve yeni parçanın ilgili kaydı saklanır. Hangi parça için hangi işlem yapıldığı, hizmet belgesindeki açıklamayla gösterilir. Başvuran başka parça için alınmış teklif tutarını gerçekleşmiş gider gibi kullanmaz. Teklif, sipariş, yapılan iş ve ödeme belgeleri ayrı aşamalardır. Dosyada yalnız teklif varsa ödeme yapılmış olduğuna dair kesin toplam oluşturulmaz.
Eşyada yapılan işin kapsamı genişlemişse ilk tespit ve sonraki işlemin dayanağı ayrılır. Servisin sonradan belirlediği gerçek ek sorun, ilgili tarihli raporla dosyaya alınır. Ek işin neden zorunlu olduğu ayrıca açıklanır. Ana işlemin zorunlu olması bütün ek hizmetleri kendiliğinden aynı nitelikte yapmaz. Faturada ayrım bulunmuyorsa hizmet sağlayıcının mevcut açıklaması veya kayıtları araştırılır.
İş tamamlandığında teslim ve test kayıtları varsa eklenir. Bu kayıt eşyanın hangi durumda geri alındığını açıklar. Servis sonucu ile ödünç verene iade, farklı tarihlerde gerçekleşmişse ayrı yazılır. Test belgesinin gösterdiği alan dışında teknik garanti iddiası kurulmaz. Gider talebi ile eşyanın mevcut durumu böylece aynı kronolojide fakat ayrı başlıklarda izlenir.
Ödünç verene yapılan bildirimler
M.381/2 bütün giderler için belirli bir noter bildirimi veya sabit ön izin süresi yazmaz. Buna karşılık mevcut sözleşme, iletişim ve verilen cevap incelenir. Ödünç verene sorun iletilmişse tarih, bildirilen durum ve gerçek cevap kaydedilir. Cevap yalnız inceleme yapılmasına ilişkinse bütün parça değişimlerinin kabul edildiği gibi genişletilmez. İzin veya kabul bulunmadığı halde dilekçeye hazır onay cümlesi eklenmez.
Başvuru önceki bildirimin devamıysa o bildirime tarih ve içerikle atıf yapılır. Harcama öncesindeki konuşma ile harcama sonrasındaki ödeme talebi aynı olay değildir. Sonradan yeni belge alınmışsa ilk başvuru tarihi değiştirilmeden ek açıklama yapılır. Yeni belgenin önceki gider satırıyla bağlantısı gösterilir. Ödünç verenin cevabı her gider bakımından aynı kapsamdaymış gibi kayda geçirilmez.
Kullanım ödüncünde olağanüstü gider talep dilekçesi
Örnek ödünç verene yöneltilir. Olağan giderler ve kişisel ek harcamalar ayrıldıktan sonra zorunlu olağanüstü bölüm yazılır. Eşya kimliği, tespit, hizmet ve gerçek ödeme kayıtları birbiriyle eşleşmelidir. Boşluklara varsayılan bedel veya gerçekleşmemiş servis raporu eklenmez.
[ÖDÜNÇ VERENİN ADI SOYADI / UNVANI]’NA
Başvuran ödünç alan: [Ad soyad/unvan, adres]
Ödünç veren: [Ad soyad/unvan ve adres]
Eşya ve ilişki: [Eşya tanımı, teslim ve ücretsiz kullanım kaydı]
Konu: TBK m.381/2 uyarınca yararınıza yapmak zorunda kaldığım olağanüstü giderlerin ödenmesi talebidir.
Açıklamalar
1. [Eşya], [tarih ve belge] ile [gerçek kullanım amacı ve dönem] için karşılıksız kullanımıma bırakılmıştır. Eşya kimliği ve teslimdeki durum Ek 1’dedir.
2. Kullanım döneminde [gerçek tespit ve tarih] ortaya çıkmıştır. Yararınıza yapılması zorunlu olan müdahale [somut açıklama]dır. Giderin olağan bakım ve koruma dışında kalan niteliği [dayanak] ile gösterilmiştir. Tespit ve hizmet kayıtları Ek 2’dedir.
3. Gerçek gider ve ödeme [belgeli açıklama] olup Ek 3’te kalemlendirilmiştir. Olağan bakım, kişisel ek harcama, iade ve aynı kalem için önceki ödemeler ayrılmıştır. Talep edilen kalan olağanüstü gider [belgeli tutar]dır. İlgili bildirim ve cevap kayıtları varsa Ek 4’tedir.
Sonuç ve talepler
TBK m.381/2 uyarınca yararınıza yapılması zorunlu olan ve belgeleriyle gösterilen olağanüstü giderin ödenmesini talep ederim. Giderin niteliğine, yapılan işe veya ödeme kaydına ilişkin farklı açıklamanız varsa ilgili belgelerle birlikte bildirmenizi isterim. Eşyanın mevcut durumu ve iade kaydı [gerçek kayıt] olarak ayrıca gösterilmiştir.
Ekler: 1. Kullanım ve eşya teslimi. 2. Tespit ve zorunlu müdahale. 3. Gider, ödeme, iade ve önceki ödeme çizelgesi. 4. Varsa bildirim ve cevap. 5. Varsa temsil belgesi.
Tarih: [Tarih]
Başvuran: [Ad soyad/unvan ve yetkili imza]
Word olağanüstü gider dilekçesini ve bakım ayrım çizelgesini indir. Bu çizelge bütün masrafları otomatik olağanüstü gider kabul eden bir hesap değildir.
Eşyayı birden çok kişinin birlikte alması
TBK m.382 bir şeyi birlikte ödünç alanların ondan müteselsil sorumluluğunu düzenler. Bu hüküm, olağanüstü gideri fiilen kimin ödediğine ilişkin kayıt yerine geçmez. Başvuruda birlikte kullanım ilişkisi, kişilerin sıfatı ve gerçek ödeme ayrılır. Bir kişi bütün bedeli ödemişse diğerlerinin de aynı tutarı ödediği gibi üç ayrı talep hazırlanmaz. Birkaç kişi farklı bölümleri ödemişse belgeler ilgili kişiye ve gider satırına bağlanır.
Ortak hizmet faturası bulunan dosyada ödeme hareketleri ayrıca okunur. Birlikte sorumluluk hükmünden her başvuran için aynı masrafın tam tutarını yeniden isteme sonucu çıkarılmaz. Örneği imzalayan kişinin kendi ödeme ve başvuru kapsamı açık olmalıdır. Temsil varsa gerçek yetki belgesi gösterilir. Önceden herhangi bir başvurana ödeme yapılmışsa aynı kalemi yeniden toplamda tutmamak için açıklaması kontrol edilir.
Gider talebi ile eşyanın iadesi
Gider talebi ile eşyanın geri verilme zamanı farklı konulardır. TBK m.383 ve m.384 süre ve kullanım amacına göre iade düzenini içerir. Bu örnek, her gider isteminde eşyanın süresiz elde tutulabileceğini söylemez. İade tarihi, parçalar ve eşyanın durumu ayrı kayıtlanır. Eşyanın iade edilmiş olması da belgeli giderin ödeme talebiyle aynı işlem olarak yazılmaz.
Sık sorulan sorular
1. Olağanüstü gider için hangi madde uygulanır?
TBK m.381/2 ödünç verenin yararına yapılması zorunlu olağanüstü giderlerin ödenmesini isteme hakkı düzenler.
2. Olağan bakım gideri kime aittir?
M.381/1 olağan bakım ve koruma giderlerini ödünç alana yükler. İki grup ayrı gösterilir.
3. Yüksek fatura olağanüstü gider sayılır mı?
Tutar tek başına belirlemez. İşlemin niteliği, zorunluluğu ve ödünç verenin yararı belgelerle açıklanır.
4. Ek aksesuar da otomatik istenir mi?
Kişisel ek harcama zorunlu olağanüstü giderle aynı kaleme eklenmez. Gerçek faturanın satırları ayrılır.
5. Teklif giderin ödendiğini gösterir mi?
Teklif, yapılan iş ve ödeme ayrı aşamalardır. Gerçek hizmet ve ödeme kaydı ayrıca gösterilir.
6. Ücretli kullanımda aynı örnek mi uygulanır?
Kullanım ödüncü karşılıksızdır. Ücretli ilişkide sözleşmenin türü ve ilgili hükümler yeniden incelenir.
7. Saklama için bırakılan eşya aynı mı?
Saklama ve ücretsiz kullanım farklı amaç taşır. Teslimin gerçek amacı ve üstlenilen iş belirlenir.
8. Kullanım dışılığı önemsiz mi?
M.380’in kullanım sınırı ve sorumluluk düzeni ayrı incelenir. Gider talebi bu kayıtları ortadan kaldırmaz.
9. Gider talebi iade zamanını otomatik değiştirir mi?
Bu örnek böyle bir sonuç oluşturmaz. İade, süre ve amaç hükümleriyle ayrıca kontrol edilir.
10. Kanunda sabit cevap süresi var mı?
M.381/2 bu başvurular için tek gün sayısı veya zorunlu noter yöntemi koymaz. Sözleşme ve iletişim kayıtları incelenir.
Resmî kaynaklar ve ilgili iç okumalar
- 6098 sayılı Türk Borçlar Kanunu: m.379–384
- TBMM: Kanunun kabul edilen metni
- Kullanım ödüncünün kullanım ve iade kuralları
- Saklama ilişkisi için emanet iadesi başvurusu
- Para ödüncünün ayrı tahsil düzeni
Dayanak ve kapsam
İçerik resmî konsolide TBK m.381/2 kapsamındaki olağanüstü gider talebi için hazırlanmıştır. Ücretsiz kullanım, olağan gider ayrımı, ödünç veren yararı, zorunluluk ve gerçek ödeme ayrı kontrol edilir. Hazırlama tarihi: 30 Eylül 2026.
Bakırcı & Keskin Hukuk Bürosu Türkiye genelindeki dosyaları Mersin’den yürütür. İhsaniye Mahallesi, Profit İş Merkezi, Akdeniz/Mersin ofis konumu görüşme adresini gösterir.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
