Miras Kalan Evde İntifa Hakkı Saklı Payı Zedeliyorsa: Tenkis ve Yükün Kaldırılması
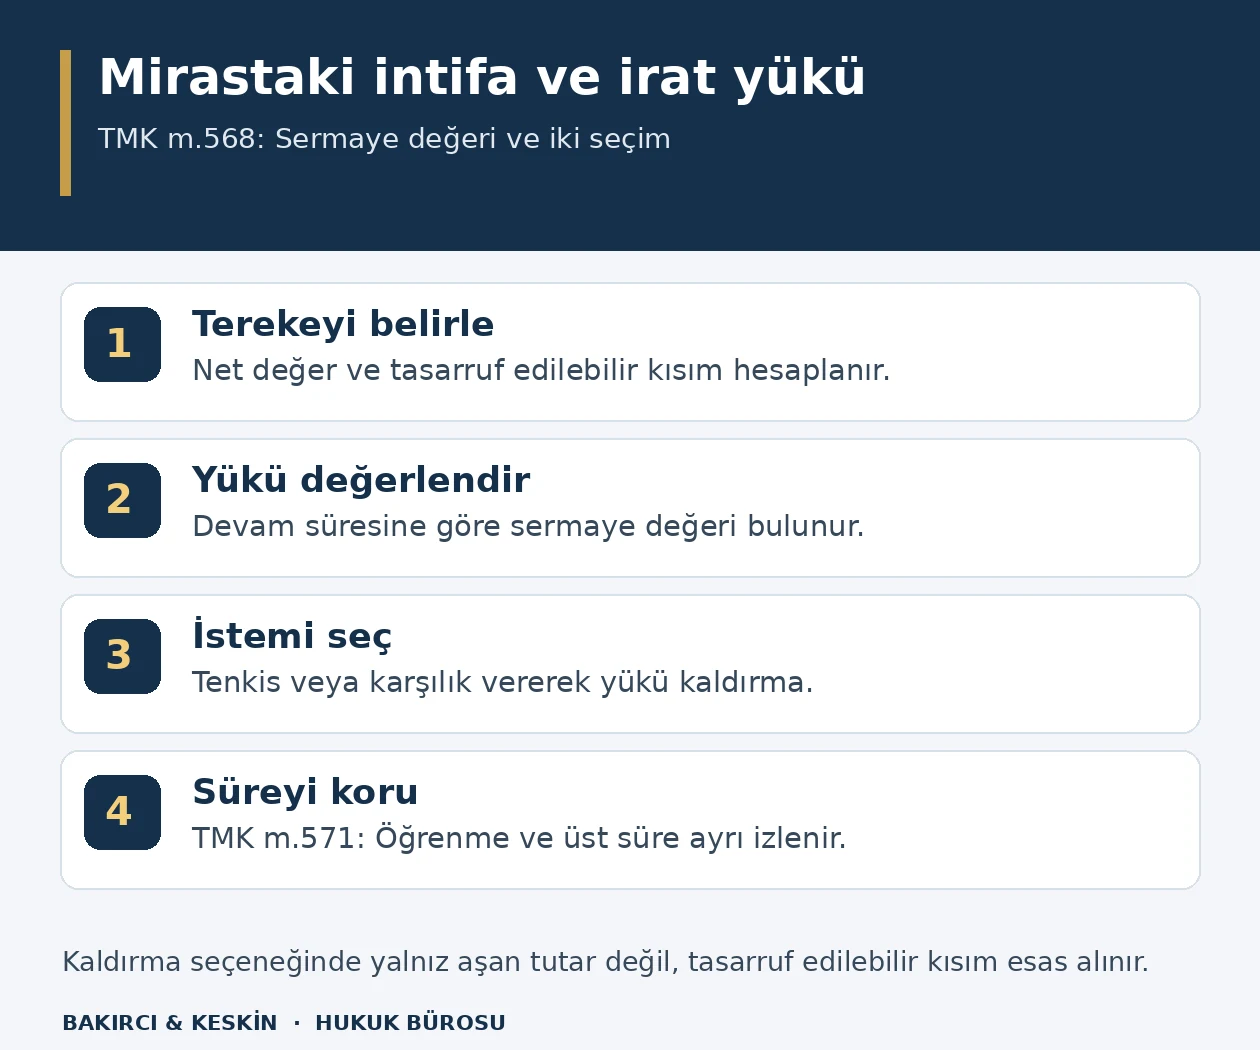
Mirasbırakanın kurduğu intifa hakkı veya irat borcu, devam süresine göre sermayeye çevrildiğinde tasarruf edilebilir kısmı aşıyorsa TMK m.568 uygulanır. Mirasçılar yükün tenkisini veya tasarruf edilebilir kısmı vererek yükümlülüğün kaldırılmasını isteyebilir. Evde tapu sahibi olmak, başkasına tanınan yararlanma yükünün saklı pay hesabından çıkarılacağı anlamına gelmez.
Bu uyuşmazlıkta yalnız evin kime bırakıldığına bakılmaz. İntifa sahibinin ne kadar süre yararlanacağı, irat ödemelerinin kapsamı, terekenin net değeri ve mirasçının korunan karşılığı birlikte belirlenir. Kanun iki farklı çözüm tanır; bunların talep ve hesap düzenleri birbirine karıştırılmamalıdır.
Ev mirasçıya kalırken yararlanma hakkı başkasına bırakılabilir mi?
TMK m.517, belirli mal bırakmanın yalnız mülkiyet kazandırmakla sınırlı olmadığını açıkça düzenler. Mirasbırakan, terekenin tamamı veya bir kısmı üzerinde başka kişiye intifa hakkı kazandırılmasını da öngörebilir. Ayrıca tereke değeri üzerinden irat bağlanmasını mirasçılara veya belirli mal bırakılanlara yükleyebilir. Bu nedenle tapu mülkiyetiyle ekonomik yararlanma farklı kişilere yöneltilebilir.
İntifa, TMK m.794 uyarınca aksine düzenleme olmadıkça konusu üzerinde tam yararlanma yetkisi sağlar. Taşınmazın mülkiyeti mirasçılara aitken kullanım ve gelir elde etme alanı başka bir hak sahibinde bulunabilir. Mirasçıya yalnız tapuda malik olacağını söylemek, onun gerçekte hangi ekonomik değeri elde edeceğini açıklamaya yetmez.
Bu durum tek başına hukuka aykırılık değildir. Mirasbırakanın tasarruf özgürlüğü ile saklı payların korunması birlikte işler. İnceleme, intifa veya irat yükünün sermaye değerinin tasarruf edilebilir kısmı aşıp aşmadığına yönelir. Yükün varlığıyla yükün tenkise tabi büyüklükte olması ayrı koşullardır.
İntifanın kullanımı, giderleri ve sona ermesi hakkındaki genel kurallar intifa hakkı rehberinde açıklanmıştır. Buradaki özel sorun, mirasbırakanın kurduğu yararlanma veya gelir yükünün miras paylarını nasıl etkilediği ve TMK m.568’in tanıdığı iki çözüm yoludur.
İrat borcu ile intifa hakkı neden ayrı değerlendirilir?
İntifa bir mal veya hak üzerinde yararlanma yetkisi verir. İrat borcunda ise belirlenen aralıklarla edim yerine getirilmesi söz konusudur. Mirasbırakanın bir kişinin konuttan yararlanmasını istemesiyle, ona tereke değeri üzerinden düzenli para ödenmesini istemesi aynı hukuki yapıyı oluşturmaz. Tasarrufun metni bu ayrımı belirler.
TMK m.601, kendisine intifa, irat veya belli aralıklarla tekrarlanan başka edim vasiyet edilmiş kişinin istemini, tasarrufta başka esas yoksa eşya ve borçlar hukuku kurallarına bağlar. Böylece hak sahibinin talebi ile mirasçıların tenkis talebi aynı maddeden ve aynı amaçtan doğmuş kabul edilmez.
İratın tutarı, ödeme dönemi, süresi ve sona erme koşulu netleştirilmelidir. İntifada ise konu mal, hakkın kapsamı, gelir kaynağı ve devam süresi belirlenir. Yalnız vasiyetnamede gelir kelimesinin geçmesi, hangi hakkın kurulduğunu açıklamaz. Metnin bütününde kimin hangi edimi ne kadar süreyle elde edeceği ortaya konur.
Sürekli ödeme borcu ile bir defalık para vasiyeti de aynı hesap yöntemiyle açıklanamaz. TMK m.568, devam süresi dikkate alınarak sermayeye çevrilen yükleri ele alır. Bir defalık kazandırmanın değerini doğrudan alıp devamlı bir intifa veya iratın değerine eşitlemek, kanunun aradığı değerlendirmeyi atlar.
TMK 568 mirasçılara hangi iki yolu tanır?
Türk Medenî Kanunu m.568, tahmin edilen devam sürelerine göre sermayeye çevrildiklerinde tasarruf edilebilir kısmı aşan intifa veya irat yükünü düzenler. Koşul gerçekleştiğinde mirasçılar, intifa hakkının veya irat borcunun tenkisini yahut tasarruf edilebilir kısmı vererek yükümlülüğün kaldırılmasını isteyebilir.
Birinci yol, yükün kanuni sınırlar içinde azaltılmasına yönelir. İkinci yol, tasarruf edilebilir kısmın karşılığı verilerek devam eden yükün kaldırılmasıdır. Bu iki talebin ekonomik ve hukuki sonucu farklıdır. Dilekçede yalnız hakkım korunsun denilmesi, hangi sonucun istendiğini somut biçimde ortaya koymaz.
İkinci seçenekte kanunun söylediği karşılık, yalnız saklı payı aşan fazlalık değildir. Madde tasarruf edilebilir kısmın verilmesini esas alır. Bu nedenle aşan miktarı ödeyip bütün yükün kendiliğinden kaldırılacağı açıklaması doğru değildir. Hesap ve istem, seçilen yolun kanuni karşılığına göre kurulmalıdır.
Her iki seçenek de yükün değerlendirilmesini gerektirir. Mirasçı yalnız intifa sahibinin evde oturmasını istemediği için m.568’e dayanamaz. Önce sermaye değeri ile tasarruf edilebilir kısım karşılaştırılır. Hak sahibinin yakın akraba veya üçüncü kişi olması, bu ekonomik ve hukuki hesabın yerine geçen otomatik ölçüt değildir.
Saklı pay ile yasal miras payı aynı şey midir?
TMK m.505–506, saklı paylı mirasçıları ve oranlarını düzenler. Altsoyun saklı payı yasal miras payının yarısı; ana ve babadan her birinin saklı payı kendi yasal miras payının dörtte biridir. Sağ kalan eşte birlikte mirasçı olunan zümreye göre kanundaki farklı oranlar uygulanır. Kardeşin güncel düzenlemede saklı payı yoktur.
Bu oranlar doğrudan bütün terekenin oranı olarak alınmamalıdır. Önce kişinin yasal miras payı, sonra onun saklı payı belirlenir. Mirasçı sayısı, zümre ve sağ kalan eşin varlığı bu hesabı etkiler. Bir kişinin taşınmazda pay sahibi olması, o payın tamamının her koşulda saklı pay olduğu anlamına gelmez.
TMK m.560, saklı payının karşılığını alamayan mirasçıya tasarruf edilebilir kısmı aşan kazandırmaların tenkisini isteme hakkı tanır. M.568’in özel intifa ve irat hesabı bu koruma sistemi içinde okunur. Tapuda çıplak mülkiyet elde edilmesi, saklı pay karşılığının ekonomik olarak eksiksiz alındığını tek başına ispatlamaz.
Genel tenkis yapısı ve diğer kazandırmalarla ilişkisi saklı pay ve tenkis davası rehberinde açıklanmıştır. İntifa veya irat dosyasında bu genel tabloya, yükün sermaye değerini gösteren ayrı hesap eklenir. Hakkın yalnız adıyla yetinilmesi, saklı pay açığının belirlenmesini engeller.
Tasarruf edilebilir kısım hangi malvarlığı üzerinden hesaplanır?
TMK m.507, tasarruf edilebilir kısmın mirasbırakanın ölüm günündeki tereke durumuna göre hesaplanmasını emreder. Hesapta mirasbırakanın borçları, cenaze giderleri, mühürleme ve yazım giderleri ile maddede belirtilen birlikte yaşayan ve bakılan kişilerin üç aylık geçim giderleri indirilir. Salt tapudaki evin satış değeriyle hesap tamamlanmaz.
TMK m.508 uyarınca sağlararası karşılıksız kazandırmalar da tenkise tabi oldukları ölçüde hesaba eklenir. Dolayısıyla ölüm anında banka hesabında bulunan tutar, bütün tasarruf alanını tek başına göstermeyebilir. Hangi kazandırmanın eklenmesi gerektiği kendi kanuni koşullarıyla belirlenir; her eski aile içi ödeme aynı şekilde hesaba katılmaz.
İntifa veya irat yükünün konusu tek bir ev olsa bile tasarruf edilebilir kısım hesabı yalnız o evle sınırlandırılmamalıdır. Terekenin diğer varlıkları ve borçları, saklı payların tamamlanıp tamamlanmadığını etkiler. Taşınmazın kullanımının başka kişiye bırakılması, mirasçıya başka varlıklardan sağlanan karşılığın hiç incelenmemesi için gerekçe değildir.
Birden fazla hesap tablosu varsa aynı değer iki kez yazılmamalıdır. Taşınmazın tam değeri, üzerindeki yararlanma yükü ve kalan ekonomik değer ayrı satırlarda gösterilir. Yükün toplam tereke hesabına nerede ve hangi hukuki işlevle alındığı açıklanır. Böylece aynı eksilmenin hem varlıkta hem yük bölümünde tekrar sayılması önlenir.
İntifa veya iratın sermaye değeri nasıl belirlenir?
Kanun, devam süresini hesaba katarak geleceğe yayılan yararın tek bir sermaye değerine çevrilmesini ister. Bu teknik işlem, yalnız bir aylık kira veya ödeme tutarını karşılaştırmaktan farklıdır. İntifanın sağlayacağı ekonomik yarar, iratın dönemsel tutarı ve hakkın devamı birlikte değerlendirilir.
Süreli bir hakta sözleşme veya vasiyetnamedeki süre belirleyicidir. Gerçek kişi lehine yaşam boyunca devam eden intifada ise kişinin yaşamına bağlı devam süresi teknik hesapta dikkate alınır. TMK m.797, gerçek kişinin intifa hakkının kendi ölümüyle sona ereceğini düzenler. Değerleme, bu hukuki sona erme koşulundan bağımsız yapılamaz.
TMK m.568 her dosya için tek sabit kapitalizasyon oranı veya herkes için aynı intifa yüzdesi koymaz. Bu nedenle taşınmaz değerinin değişmez bir bölümünü intifa sayan genel tablo, maddede yazılı kesin oran gibi sunulamaz. Kullanılan teknik yöntem, dönemler, gelir verisi ve devam süresi açık olmalıdır.
Hesapta kullanılacak veriler belgelendirilir. Kira ilişkisi varsa sözleşme ve gerçek tahsilatlar; iratta tutar ve ödeme aralığı; intifada hakkın sınırı ve kullanım biçimi belirlenir. Brüt gelirle net yarar aynı kavram değildir. Hesabı etkileyen giderler ve yükler gerekçesiyle gösterilmeli, kaynağı bulunmayan gelir artışları kesin gerçekleşmiş kabul edilmemelidir.
Yaşama bağlı intifada hangi kişinin yaşamının esas alındığı da açık yazılmalıdır. Hakkı kuran mirasbırakanın yaşı ile hayatta kalan intifa sahibinin yaşı aynı veri değildir. Hakkın ne zaman başlayacağı, belirli bir bitiş tarihinin bulunup bulunmadığı ve konusu olan maldan hangi yararın sağlanacağı birlikte gösterilir. Tapu kaydında belirli süre bulunan hak, hiçbir açıklama yapılmadan ömür boyu sürüyormuş gibi hesaplanamaz. Aynı şekilde yalnız oturmayla sınırlandırılmış bir düzenlemede tam ekonomik yararlanma kabulü yapılmadan önce hakkın gerçek hukuki niteliği belirlenmelidir. Değerleme raporundaki kişi, süre ve kapsamın vasiyetname ile tapu kaydına uygunluğu bu nedenle ayrı ayrı kontrol edilir.
Yükün tenkis edilmesi hangi sonucu hedefler?
Tenkis, saklı pay koruması için gereken azaltmayı sağlar. Mirasbırakanın bütün vasiyetinin her durumda geçersiz sayılması değildir. TMK m.568 kapsamındaki istemde hangi intifa veya irat yükünün ne ölçüde tasarruf alanını aştığı gösterilir. Hak sahibinin bütün kazanımını ortadan kaldırma talebi, kanuni aşım hesabından bağımsız kurulamaz.
TMK m.563, mirasbırakanın başka arzusunun tasarruftan anlaşılmadığı hâllerde ölüme bağlı kazandırmaların orantılı tenkisini düzenler. Bu nedenle aynı tereke içinde birden fazla kazandırma varsa yalnız en kolay ulaşılabilen hak sahibine bütün azaltma yükünü yöneltmek yeterli değildir. Diğer tasarrufların varlığı ve ilgili sıra birlikte ele alınır.
İntifa veya iratın hangi bölümünün azaltılması istendiği hüküm sonucuna yansıyacak açıklıkta belirlenmelidir. Yükün süresi, kapsamı ve ekonomik değeri aynı kavram değildir. Dava dilekçesi yalnız toplam bir para tutarı verip mevcut hakkın hangi durumda devam edeceğini tamamen belirsiz bırakmamalıdır.
Hak sahibinin de değerleme ve hesap hakkında açıklama yapma hakkı vardır. Terekenin borçlarını, başka kazandırmaları veya kendi hakkının kapsamını gösteren kayıtlar karşılaştırılır. Tenkis hesabında yalnız davacının sunduğu tek emlak ilanının bütün değerlemeyi kesinleştirdiği kabul edilmez; hukuki kapsam ve uzmanlık değerlendirmesi birlikte yürür.
Tasarruf edilebilir kısmı vererek yükten kurtulma nasıl ayrılır?
M.568’in ikinci yolu, devam eden intifa veya irat yükünü belirlenen karşılık verilerek kaldırmaya yöneliktir. Bu yolun ilkinden farkı, yalnız aşan kısmın azaltılması yerine yükümlülüğün sona ermesinin istenmesidir. Karşılık, kanunun gösterdiği tasarruf edilebilir kısma bağlanır; mirasçı tarafından keyfî belirlenen bir pazarlık bedeli değildir.
Seçilecek yolun ekonomik etkisi hesap üzerinden karşılaştırılır. Yükün azaltılmasıyla hakkın devam etmesi ve tasarruf edilebilir kısmın karşılığının verilmesiyle kalkması farklı malvarlığı sonuçları yaratır. Mirasçının sadece evin tamamına serbestçe sahip olmak istemesi, ödeme karşılığını yok saymasını sağlamaz.
Talep açıklanırken tasarruf edilebilir kısmın nasıl bulunduğu ve hangi yükümlülüğün kaldırılacağı gösterilir. Birden fazla lehtar veya birden fazla yük varsa her birinin konumu belirtilir. Ortak bir toplam yazılması, hangi intifanın terkin edileceği veya hangi dönemsel borcun biteceği sorusunu yanıtsız bırakmamalıdır.
Anlaşma sağlanmışsa sonuç taşınmaz sicili ve ödeme kayıtlarıyla uyumlu tamamlanır. Çekişme sürüyorsa mahkemenin belirlemesi gereken hususlar açıkça talep edilir. Mirasçının kendi hesabını gönderip artık ödeme yapmayacağını bildirmesi, hak sahibinin tescilli hakkını veya vasiyetten doğan alacağını kendiliğinden ortadan kaldırmaz.
Başka vasiyetler ve bağışlar varsa hangi sırayla inceleme yapılır?
TMK m.570, saklı pay tamamlanıncaya kadar önce ölüme bağlı tasarrufların; bunlar yetmezse en yeni tarihliden eskiye doğru sağlararası kazandırmaların tenkisini düzenler. Kamu tüzel kişileri ile kamuya yararlı dernek ve vakıflara yapılan kazandırmalar için son sıra kuralı ayrıca vardır. Bütün lehtarlar aynı sıra ve yöntemle ele alınmaz.
İntifa yükü yanında para vasiyeti, mülkiyet bırakılması veya önceki bağış bulunması toplam tabloyu değiştirir. Aynı saklı pay açığının farklı davalarda tekrar tekrar tahsili hedeflenemez. Hangi kazandırmadan ne ölçüde tamamlama sağlandığı izlenmelidir. M.568’deki seçenekler, diğer kazandırmaları görünmez kılan bağımsız bir hesap adası oluşturmaz.
TMK m.564’te bölünmez belirli mal vasiyetinin tenkisinde düzenlenen seçim hakkı ile m.568’in seçenekleri de farklıdır. M.564’teki hak sahibini ve ödeme hesabını, intifa veya irat yüküne aynen taşımak doğru değildir. Dilekçede hangi özel hükmün hangi kazandırma için uygulandığı anlaşılmalıdır.
Mirasbırakan kendi intifasını saklamışsa aynı sorun doğar mı?
Malını sağlığında devredip intifa hakkını kendi lehine saklayan kişinin durumu, ölümünden sonra başka biri lehine terekeyi intifayla yüklemesinden farklıdır. TMK m.797 gereği gerçek kişi intifa sahibinin ölümüyle hak sona erer. Ölen kişinin kendisine ait intifası, aynı hak olarak mirasçılarına geçmez.
Bu durumda sağlığında yapılan çıplak mülkiyet devrinin miras hukuku sonuçları ayrıca incelenir. Karşılıksız kazandırma veya başka bir işlem bulunup bulunmadığı, ilgili tenkis ve geçerlilik kurallarına göre belirlenir. Sırf tapuda geçmişte intifa kaydı vardı denilerek m.568’in ölümden sonra devam eden yük hesabı uygulanamaz.
Sağ kalan eşin aile konutu üzerinde TMK m.652 kapsamında mülkiyet yerine intifa veya oturma hakkı istemesi de ayrı kanuni yoldur. Burada mirasbırakanın vasiyetle kurduğu yük ile kanundan doğan özgüleme talebi aynı değildir. Hakkın kimin iradesiyle ve hangi hukuki sebeple doğduğu, tenkis incelemesinin başlangıç sorusudur.
Tenkis davasında bir ve on yıllık süreler nasıl işler?
TMK m.571’e göre dava açma hakkı, saklı payın zedelendiğinin öğrenilmesinden başlayarak bir yıl içinde kullanılmalıdır. Üst süre vasiyetnamelerde açılma tarihinden, diğer tasarruflarda mirasın açılması tarihinden başlayarak on yıldır. Bunlar hak düşürücü sürelerdir; zamanaşımı adı altında farklı bir rejime dönüştürülemez.
Bir yıllık başlangıç için yalnız ölüm tarihini otomatik esas almak doğru değildir. İntifa veya irat yüküyle saklı pay zedelenmesinin öğrenilmesi değerlendirilir. Vasiyetnamenin açılması ve tebliği, tapu kaydı, mirasçıya verilen ödeme talebi ve tereke bilgileri bu öğrenme olgusunun belirlenmesinde incelenir. Hesap raporu beklenmesi süreyi kendiliğinden durdurmaz.
Bir tasarrufun iptali önceki tasarrufu yürürlüğe sokuyorsa m.571’deki özel başlangıç kuralı uygulanır: Süre, iptal kararının kesinleşmesinden itibaren işler. Kanun ayrıca tenkis iddiasının def’i yoluyla her zaman ileri sürülebileceğini belirtir. Bununla birlikte savunma hakkı, süresi geçmiş bağımsız dava talebini otomatik canlandırmaz.
Vasiyet alacaklısının m.602’deki istem süresi ile mirasçının m.571’deki tenkis süresi aynı değildir. Lehtarın intifa veya irat talep edebildiği süreye bakıp mirasçının da tenkis için aynı başlangıca sahip olduğunu söylemek hatalıdır. İki tarafın farklı hukuki talepleri, ayrı süre çizelgelerinde gösterilmelidir.
Dava nerede açılır, hesap hangi belgelerle kurulur?
Tenkis davasında HMK m.2 uyarınca asliye hukuk mahkemesi görevlidir. HMK m.11/1-a, mirasbırakanın son yerleşim yeri mahkemesini kesin yetkili kılar. Sadece intifalı evin başka şehirde bulunmasına bakılarak tenkis davasının yeri değiştirilmez. Davanın temel talebi ve mirasbırakanın son yerleşim yeri birlikte doğru belirlenmelidir.
Dosyada ölüme bağlı tasarrufun tam metni, açılma ve bildirim kayıtları, mirasçılık belgesi, tapu kaydı, intifanın kapsamı ve gelir belgeleri bulunmalıdır. Tereke hesabı için diğer malvarlığı değerleri, borçlar ve ilgili kazandırmalar da gösterilir. Yalnız intifalı evin tapusuyla başvurmak, tasarruf edilebilir kısmı belirlemeye yetmez.
HMK m.266 uyarınca özel veya teknik bilgi gerektiren konuda bilirkişiye başvurulur. Sermayeleştirme hesabında kullanılan veriler, dönemler ve yöntem raporda denetlenebilir olmalıdır. Hukuki saklı pay oranını ve talebin kapsamını belirlemek, bilirkişinin mahkeme yerine hukuk kuralı koyması anlamına gelemez. Teknik hesap ile hukuki değerlendirme ayrı görevlerdir.
Rapor incelenirken yanlış hak süresi, eksik tereke varlığı, aynı gelirin iki kez yazılması veya brüt değerle net değerin karıştırılması somut olarak gösterilir. Genel biçimde raporu kabul etmiyorum demek yerine hangi veri ve işlemin sonucu değiştirdiği açıklanır. İstenen kararın intifa, irat, ödeme ve tapu yönlerinden uygulanabilir olması amaçlanır.
Sık sorulan sorular
Ev tapuda bana kalıyorsa saklı payım mutlaka korunmuş olur mu?
Hayır. Mülkiyet üzerindeki intifa veya irat yükünün ekonomik değeri de dikkate alınır. TMK m.568, yükün devam süresine göre sermayeye çevrilmiş değeri tasarruf edilebilir kısmı aşıyorsa özel koruma yolları tanır. Sadece malik adının değişmesi, saklı pay karşılığının eksiksiz alındığını tek başına göstermez.
Mirasbırakan bütün evin intifasını başka kişiye vasiyet edebilir mi?
TMK m.517, terekenin tamamı veya bir kısmı üzerinde intifa kazandırılmasını ölüme bağlı tasarruf konusu kabul eder. Bunun saklı payları zedelemesi ayrı incelenir. İntifa bulunması tek başına bütün vasiyetin geçersiz olduğunu göstermez; tasarruf edilebilir kısım ve m.568 hesabı belirleyicidir.
TMK 568 yalnız aylık para ödemesine mi uygulanır?
Hayır. Madde hem intifa hakkını hem irat borcunu kapsar. İntifada mal veya hak üzerinden yararlanma, iratta dönemsel edim yükümlülüğü söz konusudur. Hangi düzenin kurulduğu tasarrufun metninden belirlenir; yükün devamı ve sermaye değeri o hukuki yapıya göre hesaplanır.
Sadece saklı payı aşan tutarı ödeyerek bütün intifayı kaldırabilir miyim?
TMK m.568’in ikinci seçeneği, tasarruf edilebilir kısmı vererek yükümlülüğün kaldırılmasını istemektir. Kanun yalnız aşan fazlalığın ödenmesini bu sonuca bağlamaz. Bu nedenle tenkis talebi ile karşılık vererek yükten kurtulma talebi ayrı hesaplanmalı ve istenen sonuç açıkça belirtilmelidir.
İntifa değeri her evde aynı sabit yüzde midir?
TMK m.568 bütün dosyalarda geçerli tek bir yüzde koymaz. Hakkın kapsamı, devam süresi ve sağladığı ekonomik yarar sermaye değerinde değerlendirilir. Kullanılan teknik yöntem ve veriler açıklanmalıdır. Yalnız bir genel tablo veya tek aylık kira, bütün hesap için yeterli değildir.
Terekenin yalnız intifalı evi mi hesaba alınır?
Hayır. Tasarruf edilebilir kısım TMK m.507–508 çerçevesinde terekenin ilgili varlıkları, borçları ve hesaba eklenecek kazandırmalarla belirlenir. Başka mallardan mirasçıya sağlanan karşılık da önemlidir. Yalnız intifalı evin değerine bakılması, saklı pay açığının yanlış hesaplanmasına yol açar.
Mirasbırakan kendi lehine intifa saklamışsa ölümden sonra sürer mi?
TMK m.797 gereği gerçek kişinin intifa hakkı kendi ölümüyle sona erer; mirasçılarına aynı hak olarak geçmez. Sağlığında yapılmış mülkiyet devrinin miras hukuku sonuçları ayrı incelenir. Bu durum, ölümden sonra başka kişi lehine devam eden intifa veya irat yüküyle aynı değildir.
Tenkis için bilirkişi raporunu beklerken süre durur mu?
Rapor hazırlanmasını beklemek m.571’deki hak düşürücü süreleri kendiliğinden durdurmaz. Bir yıllık süre saklı pay zedelenmesinin öğrenilmesine; on yıllık üst süre tasarruf türüne göre açılma veya mirasın açılması tarihine bağlanır. Öğrenme ve bildirim kayıtları gecikmeden değerlendirilmelidir.
İntifalı ev başka şehirdeyse tenkis davası orada mı açılır?
Tenkis davasında HMK m.11/1-a gereği mirasbırakanın son yerleşim yeri mahkemesi kesin yetkilidir; görevli mahkeme asliye hukuktur. Evin bulunduğu yer, bu özel yetki kuralının yerine otomatik geçmez. Tenkis ile başka bir tapu veya kullanım talebinin hukuki niteliği ayrılmalıdır.
Tenkis isteyince intifa hakkı hemen tapudan silinir mi?
Talepte bulunmak tek başına tescilli hakkı silmez. Önce yükün koşulları, sermaye değeri ve tasarruf edilebilir kısım belirlenir; istenen tenkis veya kaldırma sonucu hukuken karara bağlanır. Anlaşma veya kararın gerektirdiği sicil ve ödeme işlemleri ayrıca tamamlanmalıdır. Tek taraflı hesap gönderilmesi yeterli değildir.
Başvuru ve dosya hazırlığı
İntifa veya irat yükünün tenkisinde vasiyetnamenin tam metni, net tereke hesabı, hakkın devamı, gelir belgeleri ve seçilen hukuki yol birlikte hazırlanır. Mersin merkezli Türkiye geneli dosya takibinde İstanbul ve Mersin ofisleri üzerinden değerlendirme için iletişime geçebilirsiniz.
Resmî kaynaklar ve mevzuat
- 4721 sayılı Türk Medenî Kanunu m.505–508, 517, 560, 563–565, 568, 570–571, 601–602, 652 ve 794–797
- 6100 sayılı Hukuk Muhakemeleri Kanunu m.2, 11 ve 266
Mevzuat kontrol tarihi: 24 Ekim 2026.
İlgili hukuk rehberleri
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
