Paydaşın Payını Aşan Ortak Giderleri Geri İsteme Dilekçesi
Paydaşın payını aşan ortak giderleri geri isteme dilekçesi, paylı mal için kendi yükünden fazla ödeme yapan kişinin diğer paydaşlara TMK m.694 kapsamında yönelteceği belgeli taleptir. Yönetim giderleri, vergiler ve diğer yükümlülükler, aksine hüküm bulunmadıkça pay oranında karşılanır. Payına düşenden fazlasını ödeyen paydaş diğerlerine payları oranında rücu edebilir. Rücu, ödenmiş ortak yükün iç ilişkide ilgili kişiden geri istenmesidir.
Buradaki Word örneği diğer paydaşa gönderilecek ödeme istemini, her gider için hazırlık alanını ve kişi bazında borç hesabını içerir. Bir mahkemeye doğrudan sunulacak dava dilekçesi değildir. Talep oluşturulurken malın paylı mülkiyete tabi olması, giderin ortak mala ilişkin bulunması ve başvuranın gerçekten payını aşan ödeme yapması ayrı ayrı açıklanır. Herhangi bir faturanın elde bulunması bu şartları tek başına tamamlamaz.
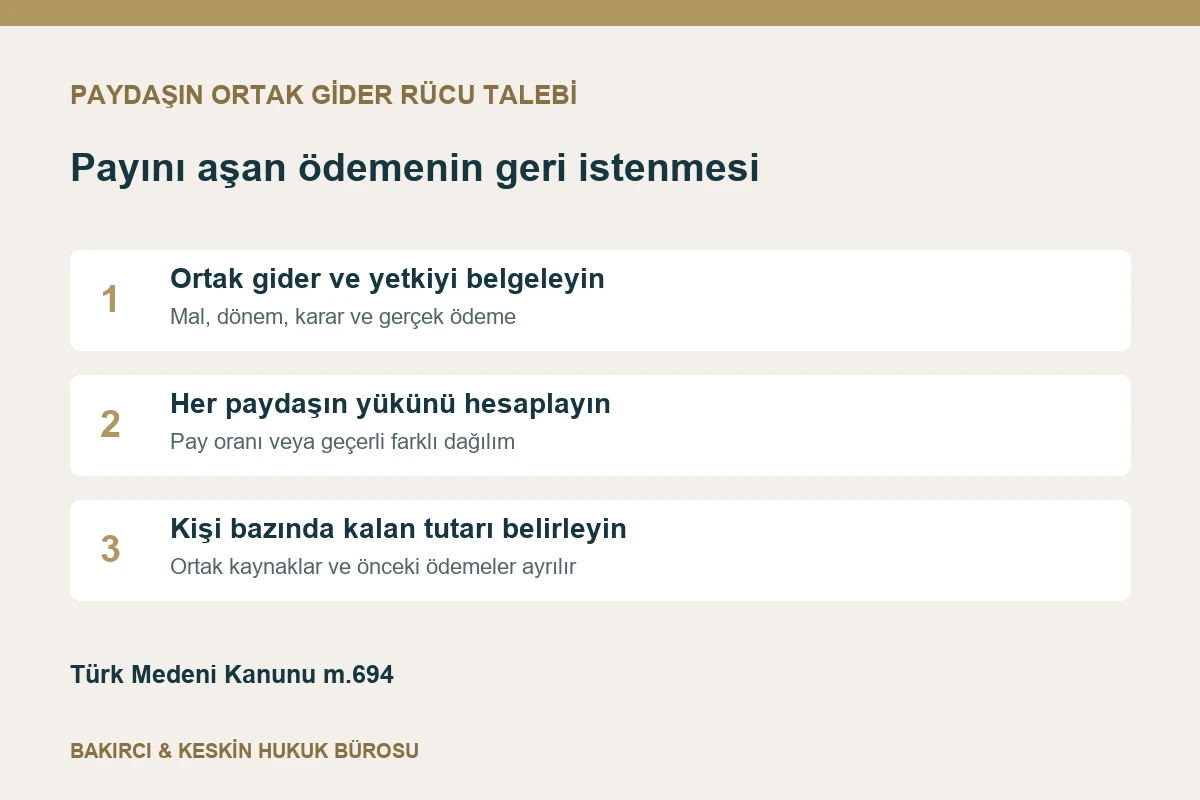
TMK m.694 talebinin konusu nedir?
İlk fıkra ortak giderin kimler arasında ve hangi ölçüyle paylaşılacağını; ikinci fıkra ise payından fazla ödeyen kişinin geri isteme hakkını düzenler. Birinci aşamada giderin hukuki kapsamı belirlenir. İkinci aşamada her paydaşın yükü ve yaptığı ödeme karşılaştırılır. Bu sıra korunmadan yalnız toplam masrafın diğer kişi sayısına bölünmesi hatalı sonuç verir.
Madde, bütün paydaşların eşit ödeme yapacağını söylemez. Paylar eşitse eşit dağılım ortaya çıkar; farklıysa hesap bu farkı yansıtır. Aksine uygulanacak hüküm bulunması ayrıca kontrol edilir. Sitedeki ortak malın vergi ve masraflarında rücu rehberi genel çerçeveyi açıklar. Bu sayfa, somut ödeme talebinin ve ek hesabın hazırlanmasına odaklanır.
Önce mülkiyet türü belirlenmelidir
TMK m.688’e göre paylı mülkiyette birden çok kişi maddi olarak bölünmemiş şeyin tamamına belirli paylarla maliktir. Dilekçede malın kimliği ve pay kayıtları gösterilir. Taşınmazda güncel kayıtla birlikte gider dönemine ilişkin durum incelenir. Malın aile içinde ortak kullanılması, kendi başına kayıtlı pay oranlarının ve uygulanacak mülkiyet türünün belirlenmesi değildir.
Miras ortaklığındaki elbirliği mülkiyeti aynı kavram değildir. TMK m.701 ve m.702 uyarınca bu ilişkide ortakların hak ve yükümlülükleri ayrı düzenlenir. Mirasçılık belgesindeki oranların her taşınmazda doğrudan paylı mülkiyet bulunduğunu gösterdiği kabul edilmez. Talepte kullanılacak hukuki dayanak, tapu ve ilgili diğer belgeler görülerek seçilmelidir. Bu form elbirliği ilişkisine açıklamasız biçimde uygulanmaz.
Hangi giderler listeye alınır?
Kanun yönetim giderlerini, vergileri ve diğer yükümlülükleri sayar. Her kalemin paylı mülkiyetten doğduğu veya paylı malı ilgilendirdiği açıklanır. Gider çizelgesinde tür, dönem, mal ve belge numarası bulunur. Aynı dekontun birden çok taşınmazla ilişkili olması halinde hangi kısmın başvurudaki mala ait olduğu ayrılır. Bir toplam banka hareketi tek başına bu dağılımı açıklamaz.
Kişisel tüketim, özel seyahat veya yalnız bir paydaşın tercihine yönelik harcamalar, hiçbir hukuki dayanak gösterilmeden ortak yük sayılmaz. Yapılan işin ortak malı ilgilendirmesi yanında karar ve yetki düzeni de incelenir. Bir belge üzerinde “ortak gider” yazılması, sınıflandırmayı kesinleştirmez. Talep edilen kalemin açıklaması, diğer paydaşın bunu kendi kayıtlarıyla karşılaştırmasına elverişli olmalıdır.
Yönetim kararı ve ödeme yükü neden ayrılır?
Bir işi yaptırmaya yetkili olmak ile bedelin paylaştırılması bağlantılı fakat ayrı sorulardır. TMK m.690 olağan yönetim işlerini, m.691 önemli işleri, m.692 olağanüstü işleri ve tasarrufları düzenler. İşin hangi kapsamda bulunduğu belirlenmeden sadece para ödenmiş olması yeterli sayılmaz. Dilekçeye ilgili karar veya anlaşmanın tarihi ve kapsamı yazılır.
Gider istemi, gerekli karar şartlarını geçmişe dönük olarak kendiliğinden tamamlamaz. İşin bedelinin düşük olması da bütün hallerde olağan yönetim işi olduğunun kesin ölçütü değildir. Malın niteliği ve yapılan müdahale birlikte değerlendirilir. İş küçük onarım kapsamındaysa paydaşın olağan yönetim ve küçük onarım yetkisi açıklaması ilgili ayrımı gösterir.
Acil koruma gideri nasıl belgelenir?
TMK m.689, eşyanın zarar tehlikesinden veya zararın artmasından korunması için hemen alınması gereken önlemleri bütün paydaşlar hesabına alma yetkisini korur. Dilekçede “acildi” demekle yetinilmez. Tehlikenin ne olduğu, ne zaman öğrenildiği, hangi müdahalenin yapıldığı ve neden beklenemediği somut kayıtlarla açıklanır. Teknik rapor ve olay tarihindeki görüntüler ilgili satıra bağlanır.
Acil müdahalenin yanında yapılan kapsamlı yenileme ayrı gösterilir. Tehlikeyi durdurmak için yapılan işlemin varlığı, aynı faturadaki bütün tercihli işleri otomatik olarak acil hale getirmez. İşin başlangıç ve tamamlanma tarihleri, hizmet veren ve ödeme kaydı belirtilir. Sonradan paydaşlara yapılan bilgilendirme de dosyada saklanır; hangi belgenin ne zaman gönderildiği kaydedilir.
Vergi tahakkuku ve ödeme nasıl ayrılır?
Vergi kaleminde ilgili mal, vergi türü, dönem, tahakkuk ve gerçekleşen tahsilat gösterilir. Borç ekranında görünen tutar ile fiilen ödenen tutar birbirine karıştırılmaz. Başvurunun rücu kısmı yapılan ödemeye dayanır. Vergi idaresinin dış ilişkide kimi muhatap alacağı kendi mevzuatına tabidir; paydaşlar arasındaki gider paylaşımı bu dış ilişkiyi kendiliğinden değiştirmez.
Gecikmeye bağlı tutarlar varsa ana borçtan ayrı gösterilir ve diğer paydaşlara hangi nedenle yansıtıldığı açıklanır. Başvuranın kendi işleminden kaynaklanan her ek bedel, inceleme yapılmadan ortak yük kabul edilmez. Vergi iadesi veya düzeltme sonucunda tutar azalmışsa hesap güncellenir. Önceden ödenen rakamın tamamı, iade alınmış kısmı gizlenerek yeniden talep edilmez.
Pay oranı hangi kayıttan alınır?
Her paydaşın pay ve paydası tam olarak kaydedilir. Yüzdeye dönüşüm yapılıyorsa yuvarlamanın hesap toplamını değiştirmediği kontrol edilir. Oranların toplamı bütün mülkiyeti karşılamalıdır. Sadece başvuranın ve bir muhatabın payını bilmek, başka paydaşların varlığını yok saymaya izin vermez. Kişi sayısı ile pay oranı aynı hesap ölçüsü değildir.
Gider döneminde pay devri veya miras geçişi bulunuyorsa ilgili tarihler ayrı kaydedilir. Bugünkü kayıt geçmiş bütün borçların aynı kişiye ait olduğunu tek başına göstermez. Borcun doğduğu dönem, ödeme ve pay değişikliği tarihleri birlikte incelenmelidir. Talep mektubunda tartışmalı dönem açık belirtilir; farklı kişilerin dönemleri tek isim altında birleştirilmez.
Farklı gider paylaşımı anlaşması varsa
TMK m.694’teki “aksine bir hüküm bulunmadıkça” kaydı dikkate alınır. Geçerli farklı düzenleme ileri sürülüyorsa belgenin tarihi, tarafları ve hangi giderleri kapsadığı gösterilir. Kullanım düzeni ile bütün masrafları üstlenme borcu aynı şey değildir. Yalnız bir bölümü kullanan kişinin her koşulda bütün yapısal giderlerden sorumlu olduğu sonucu kendiliğinden kurulmaz.
Anlaşmada farklı gider grupları için farklı dağılım bulunuyorsa çizelge buna göre bölünür. Bir dönem veya tek onarım için kabul edilen oran başka giderlere otomatik taşınmaz. Sonradan paydaş olanlara ilişkin bağlayıcılık bakımından m.695 ayrıca dikkate alınır. Başvuruda metni görülmemiş sözlü bir düzenleme kesin ve kapsamı sınırsız kabul edilmiş gibi yazılmaz.
Fazla ödeme hesabı nasıl hazırlanır?
Önce aynı mala ve aynı dağılım kuralına tabi ortak gider toplamı bulunur. Her kişinin yükü, bu toplam ile uygulanacak oran üzerinden hesaplanır. Ardından kişilerin yaptıkları ödemeler ve birbirlerine geri verdikleri tutarlar gösterilir. Başvuranın kendi yükünü aşan gerçek ödeme, talebin temelidir. Kendi payına düşen kısmı da diğerlerinden istemek rücu hesabını bozar.
Toplamın tamamını yalnız başvuran karşılamışsa diğer kişinin yükü, ilgili ortak giderin o kişiye düşen kısmıdır. Giderleri birden fazla paydaş ödemişse her birinin hareketi ayrı hesaba girer. Fazla ödeme yapanların ve eksik ödeyenlerin hesapları görülmeden tek bir dekonttan kesin kişi bakiyesi çıkarılmaz. Aynı ortak gideri iki farklı başvuranın tam bedelle tekrar istemesi önlenmelidir.
Her muhatap için ayrı talep tutarı yazılmalıdır
Birden fazla paydaşa gönderilen yazıda herkesin adı, payı, gider yükü, önceki ödemesi ve kendisinden istenen bakiye ayrı gösterilir. TMK m.694’teki pay oranında rücu kuralı, herhangi bir paydaştan bütün diğerlerinin borcunu isteme yetkisi değildir. Başvurunun toplam alacağı ile tek muhataptan istenen tutar açıkça ayrılmalıdır.
Başvuran, ödeme kaydı elinde olmadığı için bir paydaşın hiçbir ödeme yapmadığını kesin olgu gibi yazmamalıdır. Doğrudan hizmet verene veya kuruma yapılmış ödeme bulunup bulunmadığı araştırılır. Muhatap belge sunarsa aynı gider dönemiyle eşleştirilir. Yeni kayıt sonucu hesap değiştiğinde düzeltilmiş tutar ve değişikliğin nedeni açık biçimde bildirilir.
Ortak gelirden yapılan ödeme nasıl ele alınır?
Gider ortak malın gelirinden karşılanmışsa bu ödeme, başvuranın kişisel kaynağından yaptığı fazla ödeme gibi gösterilmez. Gelirin kime ait olduğu ve taraflar arasındaki hesap düzeni belirlenir. Ortak hesaptan çıkan tutar ile kişinin kendi hesabından yaptığı katkı ayrılır. Aynı gider hem ortak gelirden düşülüp hem kişisel rücu alacağı olarak tam bedelle istenmez.
Kira veya diğer gelirlerle karşılıklı hesap yapılacaksa gelir dönemi ve dağılım belgeleri ayrıca sunulur. Gider talebi, başkasına ait bütün gelirleri sınırsız tutma yetkisi vermez. Tarafların kabul ettiği mahsup ile tek taraflı tartışmalı hesap birbirinden ayrılır. Talep mektubundaki bakiye hangi ödemelerin ve hangi gelir hesabının sonucundaysa açıkça gösterilir.
Örnek ortak giderleri geri isteme dilekçesi
[MUHATAP PAYDAŞIN ADI / UNVANI]’NA
Talepte bulunan paydaş: [Ad soyad / unvan, adres]
Paylı mal: [Ayırt edici kayıt ve bilgiler]
Tarafların payları: [Başvuran ve muhatabın pay/payda oranı]
Konu: TMK m.694 kapsamında payımı aşan ortak gider ödemesinin tarafınıza düşen kısmının karşılanmasıdır.
Yukarıda tanımlanan paylı mal için [gider dönemi ve türleri] kapsamında ek çizelgede gösterilen ödemeleri yaptım. Her kalemin ortak mal ile bağlantısı, karar veya yetki dayanağı ve ödeme belgesi eklerde belirtilmiştir.
Hesapta [pay oranı veya geçerli farklı dağılımın dayanağı] esas alınmıştır. İlgili ortak gider toplamı [tutar], tarafıma düşen yük [tutar] ve tarafımdan fiilen karşılanan miktar [tutar] olarak gösterilmiştir. Ortak kaynaktan yapılan ödemeler ile diğer paydaşların katkıları ayrıca ayrılmıştır.
Tarafınıza düşen yük [tutar], bu kalemler için daha önce yaptığınız ödeme veya geri ödeme [tutar] ve sizden istediğim bakiye [tutar ve para birimi] olarak hesaplanmıştır. Hesap tarihi [tarih] olup dayanak belgeler çizelgedeki sıra numaralarıyla eşleştirilmiştir.
TMK m.694 uyarınca payımı aşan ödemelerimin tarafınıza düşen ve henüz karşılanmamış [tutar] kısmının ödenmesini talep ederim. Farklı bir ödeme veya dağılım kaydı ileri sürüyorsanız ilgili gider satırını ve belgesini belirterek bildirmenizi isterim.
Ödeme açıklamasında ilgili mal, dönem ve gider sıra numarasının gösterilmesini; kısmi ödeme yapılması halinde hangi kalemlerin karşılandığının belirtilmesini rica ederim.
Ekler: [Mülkiyet ve pay kayıtları], [gider ve kişi hesabı], [karar veya anlaşma], [fatura/tahakkuk], [ödeme ve iade belgeleri], [varsa teknik kayıt ve temsil belgesi].
[Tarih]
[Ad soyad ve imza]
Dilekçeye hangi ekler konulur?
Mal ve pay kayıtları, gider dökümü, karar dayanakları, fatura veya tahakkuk, gerçek ödeme ve önceki iadeler birbirine bağlanır. Ekler numaralandırılır. Çok sayfalı bir belgenin yalnız hangi kaleminin kullanıldığı gösterilir. Birden fazla taşınmaza ait toplu ödemenin başvurudaki kısmı açıkça ayrılır; bütün tutarın tek mala yüklenmesinden kaçınılır.
Belgelerin okunabilir kopyaları hazırlanır. Tutar, tarih veya mal bilgisi kesilmiş görüntüler kullanılmaz. Dilekçenin konusu dışındaki kişisel bilgiler gereksiz yere paylaşılmaz. İnceleme için gerekli kayıt saklanırken ilgisiz işlemler ayrılmalıdır. Talep eden, gönderdiği metnin ve eklerin aynı sürümünü kendi dosyasında tutar; sonraki değişiklikler tarihleriyle kaydedilir.
Ödeme isteminde sabit cevap süresi var mı?
TMK m.694, paydaşlar arasındaki bu özel talebe herkes için geçerli sabit yedi, on beş veya otuz günlük cevap süresi koymaz. Önerilen ödeme tarihi varsa yazıda bunun niteliği doğru gösterilir. Kanunda bulunmayan bir süre kesin yasal zorunluluk gibi belirtilmez. Faiz ve diğer sonuçlar, borcun niteliği ve ilgili koşullara göre ayrıca değerlendirilir.
Gönderim ve ulaşma kayıtları saklanır. Cevapsızlık gider hesabının tamamının kabulü değildir. Muhatap belirli kaleme itiraz ediyorsa itirazın ödeme, pay, yetki veya işin niteliğiyle ilgili olduğu ayrılır. Böylece anlaşmazlık genel bir ödeme tartışması olmaktan çıkar ve hangi belgenin veya hesabın tamamlanması gerektiği belirlenir.
Kısmi ödeme ve düzeltme nasıl takip edilir?
Gelen ödeme, ilgili mal ve gider dönemine bağlanır. Açıklama belirsizse hangi borca ilişkin olduğu netleştirilir. Her muhatabın hesabında ödeme tarihi, tutarı ve kalan bakiye ayrı tutulur. Bir kişinin yaptığı ödeme, hukuki dayanak bulunmadan diğer kişinin borcunu da kapatmış sayılmaz. Ortak gider toplamı ile kişi hesabının güncel toplamı karşılaştırılır.
Faturada sonradan indirim, vergi iadesi veya başka düzeltme varsa dağılım yeniden yapılır. İlk talep dosyası silinmez; düzeltilmiş hesabın tarihi ve nedeni belirtilir. Tam ödeme halinde hangi giderlerin kapandığı yazılı kayda alınır. Bütün malvarlığı ilişkilerini kapatan genel ibra ile yalnız belirli giderlerin ödendiğini gösteren kayıt aynı işlem değildir.
Bu talep ortaklığı sona erdirir mi?
Gider rücu talebi pay devri veya ortaklığın giderilmesi istemi değildir. Payından fazla ödeme yapılması, ödeyenin tapudaki payını kendiliğinden büyütmez. Diğer paydaşın ödeme yapmaması da tek başına bu yazıyla mülkiyetinin sona erdiği anlamına gelmez. Parasal hesap ile ayni hak kayıtları ayrı hukuki sonuçlara sahiptir.
Uyuşmazlık dava veya takip aşamasına taşınacaksa gerçek talebin niteliği, görev, yetki ve uygulanacak başvuru şartları ayrıca belirlenir. Bu özel yazı mahkeme kararı veya icra emri yerine geçmez. Başvuranın bir alacağı olduğunu ileri sürmesi, diğer paydaşın maldan yararlanmasını fiilen engelleme yetkisi olarak kullanılmamalıdır.
Hesap çizelgesinde son kontrol nasıl yapılır?
İlk kontrol, aynı dağılım grubundaki paydaş yüklerinin toplamının ilgili ortak gider toplamına eşit olmasıdır. İkinci kontrol, ödeme ve geri ödeme hareketlerinin banka veya kurum kayıtlarıyla eşleşmesidir. Üçüncü kontrol ise talep edenin kendi yükünü hesabın dışında bırakmadan fazla ödemesini belirlemesidir. Bu kontroller farklı soruları yanıtlar. Toplam rakamın doğru görünmesi, yanlış kişiye veya yanlış döneme borç yazılmadığını tek başına göstermez.
Hesapta kullanılan oran ve tutarların kaynağı her satırda gösterilmelidir. Bir gider grubunda farklı anlaşma uygulanıyorsa o grup diğerlerinden ayrılır. Eski döneme ait giderin güncel pay oranıyla hesaplandığı görülürse ilgili dönem kayıtları yeniden incelenir. Talep edilen toplam ile kişilere gönderilen ayrı yazılardaki tutarların toplamı karşılaştırılır. Aynı alacak için farklı yazılarda birbirini aşan veya tekrar eden rakamlar bırakılmaz.
Ödeme yapılmadan önceki masraf planı bu formla istenir mi?
TMK m.694/2’deki rücu düzeni, payına düşenden fazlasını ödemiş paydaşı esas alır. Henüz yalnız teklif alınmış olması ile hizmet bedelinin karşılanmış olması aynı aşama değildir. Gelecekteki ortak iş için bütçe veya katkı talebi hazırlanacaksa gerçekleşmemiş tutar ödenmiş gider olarak yazılamaz. Teklif, karar, işin tamamlanması ve ödeme tarihleri ayrı kaydedilir.
Bir faturanın bir kısmı ödenmiş, kalan kısmı henüz ödenmemişse iki tutar ayrılır. Ödeme taahhüdü, fiilen yapılan ödeme yerine gösterilmez. Başvuranın başka kişiye ortak gideri ödemesi için para göndermesi halinde de ilgili kuruma veya hizmet verene yapılan gerçek ödeme kaydı takip edilir. Talebin dayandığı para hareketi ile giderin kapanması arasındaki bağlantı açık olmalıdır.
Word belgesi ve resmî kaynak
Paydaşın payını aşan ortak giderleri geri isteme dilekçesini Word olarak indirin. Birinci sayfa gönderilecek talebi, ikinci sayfa gider ve ödeme hazırlığını, üçüncü sayfa paydaş bazında hesap ve takip alanlarını içerir. Her gider ve muhatap için ilgili bölüm çoğaltılır; kullanılmayan açıklamalar imzalanacak metinden çıkarılır.
Resmî dayanak: 4721 sayılı Türk Medeni Kanunu m.694; bağlantılı hükümler m.688–692, m.695, m.701–702. Kontrol tarihi: 30 Eylül 2026. Talep, gerçek pay kaydı, geçerli dağılım düzeni ve belgelenmiş ödeme esas alınarak hazırlanmalıdır.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.

Paydaşın Payını Aşan Ortak Giderleri Geri İsteme Dilekçesi Hakkında Sık Sorulan Sorular
Paydaşın Payını Aşan Ortak Giderleri Geri İsteme Dilekçesi için görevli ve yetkili merci nasıl belirlenir?
Görev ve yetki; talebin hukuki niteliği, tarafların sıfatı, işlem veya olay yeri ve özel kanun hükümlerine göre belirlenir. Başvuru öncesinde güncel mevzuat ve somut dosya birlikte kontrol edilmelidir.
Paydaşın Payını Aşan Ortak Giderleri Geri İsteme Dilekçesi bakımından kanuni süre nasıl hesaplanır?
Sürenin başlangıcı tebliğ, öğrenme, işlem veya olay tarihine göre değişebilir. Başlangıç ve son gün belge üzerinden hesaplanmalı; zamanaşımı ile hak düşürücü süre ayrımı ayrıca değerlendirilmelidir.
Dilekçeye hangi belgeler ve deliller eklenmelidir?
Sözleşme, ihtar, tebligat, ödeme kaydı, tutanak, yazışma, rapor ve diğer hukuka uygun deliller uyuşmazlığın türüne göre numaralandırılarak ekler bölümünde gösterilmelidir.
Word DOCX dilekçe şablonu doğrudan kullanılabilir mi?
Hayır. Taraflar, tarihler, görev, yetki, süre, olaylar, hukuki nedenler, deliller ve sonuç talebi somut dosyaya göre uyarlanmadan şablon imzalanmamalıdır.
Dilekçenin sonuç ve talep bölümü nasıl yazılmalıdır?
Her talep ayrı bentte, açık, ölçülebilir ve uygulanabilir biçimde yazılmalıdır. Faiz, yargılama gideri, vekâlet ücreti ve diğer feri talepler varsa hukuki dayanaklarıyla belirtilmelidir.
Dilekçe UYAP veya elektronik sistem üzerinden gönderilebilir mi?
İşlemin türü, başvurucunun sıfatı ve teknik koşullar elveriyorsa ilgili UYAP portalı, KEP veya kurum sistemi kullanılabilir. Elektronik imza, dosya biçimi ve teslim belgesi gereklilikleri önceden kontrol edilmelidir.
Bu dilekçe örneği Türkiye genelinde kullanılabilir mi?
Temel mevzuat Türkiye genelinde uygulanabilir; ancak görevli ve yetkili merci, yerel uygulama, dosyanın usul aşaması ve özel düzenlemeler her başvuruda ayrıca belirlenmelidir.
Hazır dilekçe hukuki danışmanlığın yerine geçer mi?
Hayır. Örnekler genel bilgilendirme ve taslak amacı taşır. Süre, görev, yetki, delil veya talep hatası hak kaybı doğurabileceğinden somut dosya ayrıca değerlendirilmelidir.