Satılan Makine Satıcıda Kalırsa Mülkiyet Geçer mi? Hükmen Teslim
Satılan bir makinenin, üretim tezgâhının veya diğer taşınırın satıcının işyerinde kalması, mülkiyetin mutlaka satıcıda kaldığını göstermez. Türk Medeni Kanunu’nun 766. maddesi, mülkiyeti devreden kişinin özel bir hukuki ilişkiye dayanarak zilyetliğini sürdürdüğü hâlde mülkiyetin fiziksel teslim yapılmadan geçmesini düzenler. Bu yöntem hükmen teslimdir. Bunun için satış bedeli ve fatura kadar, malın neden eski sahibinin elinde kaldığı ve bundan sonra kimin hesabına kullanıldığı da açıklığa kavuşmalıdır.
Kanun aynı maddede önemli bir sınır koyar: İşlem üçüncü kişileri zarara uğratmak veya taşınır rehni kurallarından kurtulmak amacıyla yapılmışsa mülkiyetin nakli sonuç doğurmaz. Dolayısıyla “makine yerinden çıkmadı, satış yoktur” yaklaşımı da “fatura kesildi, mülkiyet kesin geçti” yaklaşımı da tek başına doğru hukuki inceleme değildir. Aşağıdaki açıklama, özel bir sicil veya devir şekline tabi olmayan taşınırların TMK 766 uyarınca devrine ilişkindir; araç ve diğer sicilli malların özel devir hükümlerini değiştirmez.
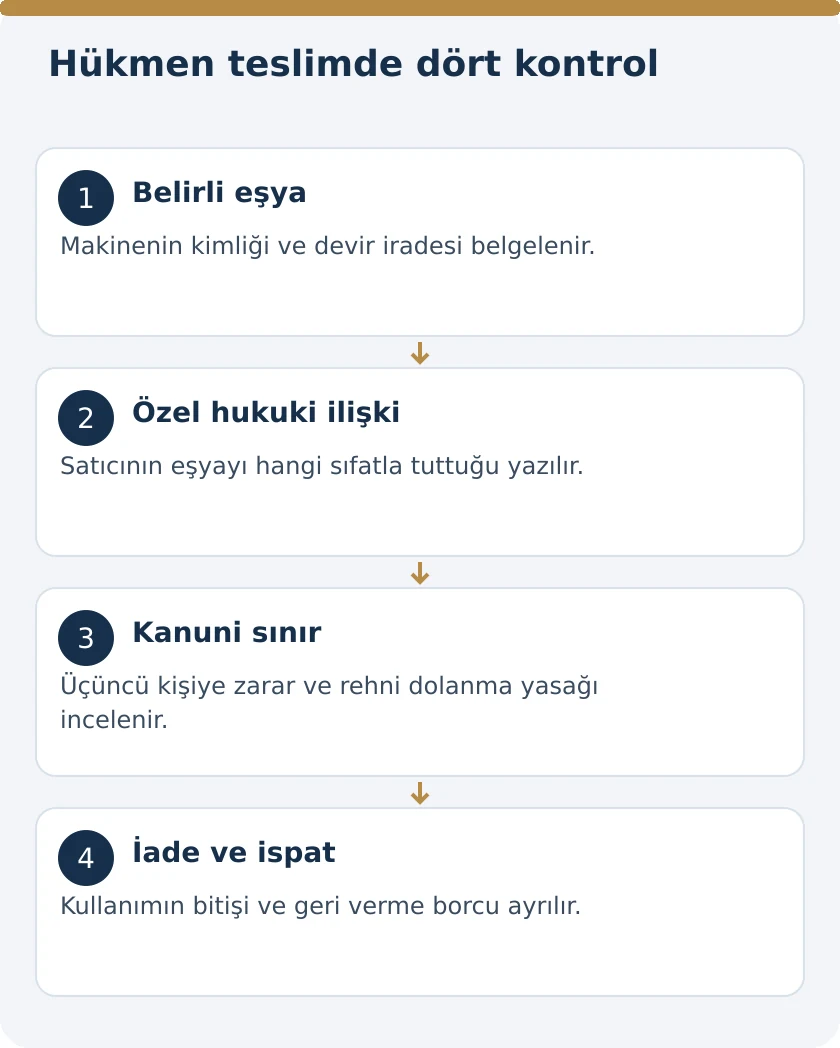
Hükmen teslimde hangi hukuki durum değişir?
TMK 763, taşınır mülkiyetinin naklini zilyetliğin devrine bağlar. Zilyetlik sadece malı elde tutmak değildir. TMK 975 uyarınca fiilî hâkimiyeti doğrudan sürdüren kişi dolaysız, başka bir kişi aracılığıyla sürdüren kişi dolaylı zilyettir. Böylece aynı mal üzerinde farklı sıfatlarla zilyetlik bulunur. Hükmen teslim, eşyanın fiziksel yerini değiştirmeden bu ilişkinin hukuki yapısını değiştirir.
Devreden, eşya üzerinde artık eski mülkiyetine dayanarak değil, yeni malik ile arasındaki kullanım veya saklama ilişkisine dayanarak hâkimiyetini sürdürür. Devralanın ise mal üzerinde dolaylı zilyetlik kazanması gerekir. Sözleşme sadece ileride teslim etme borcu doğuruyor, mevcut zilyetliğin kimin adına sürdürüleceğini düzenlemiyorsa, sırf teslimin ertelenmesi hükmen teslimle aynı sonucu vermez. Taraf iradelerinin mülkiyetin şimdi geçirilmesini ve fiilî hâkimiyetin belirli hukuki sebeple devredende kalmasını kapsaması gerekir.
Satış sözleşmesi ile mülkiyetin geçişini neden ayırmak gerekir?
TBK 207 satış sözleşmesini, satıcının zilyetlik ve mülkiyeti devretme, alıcının bedeli ödeme borcu üstlendiği sözleşme olarak düzenler. Borcun üstlenilmesi ile o borcun ifası aynı aşama değildir. Sözleşme kurulmuş ve bedel ödenmiş olsa bile taşınır mülkiyetinin geçişi için TMK’nın aradığı devir işlemi ayrıca gerçekleşmelidir. Bu nedenle bedel dekontu tek başına tüm mülkiyet incelemesini tamamlamaz.
Hükmen teslim, satış sözleşmesinin ifasında kullanılan zilyetlik devri biçimidir. Mülkiyetin devri konusunda anlaşma, devre konu eşyanın belirlenmesi ve devredenin fiilî hâkimiyetini sürdürmesini açıklayan özel ilişki birlikte ele alınır. Satıcının malı sonradan fiziksel olarak teslim edeceği gün ile hukuki mülkiyet devrinin tarihi ayrı ayrı belirlenir. Bu ayrılık belgede açıkça gösterilmezse malın haczi, zarar görmesi veya başkasına devri sırasında hangi tarihte kimin hak sahibi olduğu tartışması doğar.
Malın satıcıda kalmasını hangi ilişki açıklar?
TMK 766 bakımından belirleyici unsur, devredenin özel bir hukuki ilişkiye dayanarak zilyetliğini korumasıdır. Satılan taşınırın yeni malik tarafından eski sahibine kiralanması, kullanılması için bırakılması veya onun tarafından saklanması bu ilişkinin hukuki türleridir. Her türün kullanım, gider, bakım ve geri verme hükümleri ayrıdır. Malın satıcının deposunda bulunması, ilişkinin kendiliğinden kira veya saklama olarak kurulması anlamına gelmez.
Sözleşme, fiilî hâkimiyetin sürdürülme sebebini açıkça göstermelidir. Kullanım yetkisinin kapsamı, başka bir yere götürme yetkisi, üçüncü kişilere bırakma yasağı, bakım sorumluluğu ve geri verme zamanı bu ilişkinin içeriğini belirler. Devirden sonra satıcının davranışları da yazılı düzenlemeyle tutarlı olmalıdır. Eşyanın satıcının serbestçe satabileceği kendi malı gibi kayıtlarda tutulması ile alıcıya ait mal olarak ayrıştırılması aynı ispat değerini taşımaz.
Eşya nasıl belirlenmeli ve devir nasıl belgelenmelidir?
Hükmen teslim, konusu belirlenmemiş bir mal topluluğu için yalnızca genel bir cümle yazılarak güvenli biçimde belgelenmez. Makineye ait marka, model, seri numarası, üretim yılı, bulunduğu bölüm ve teslim edilen yardımcı parçalar somutlaştırılmalıdır. Seri numarası bulunmayan mallarda adet, ayırt edici özellik, fotoğraf, stok kodu ve ayrı muhafaza yeri eşyanın belirlenmesine hizmet eder. İspat bakımından önemli olan, faturadaki mal ile çekişme konusu malın aynı olduğunun gösterilmesidir.
Devir tutanağında mülkiyet devrinin tarihi ile fiilî hâkimiyetin devamının sebebi ayrı yazılmalıdır. Malın genel durumu, çalışma saati, eksikleri ve bağlı donanımı kaydedilir. Tarafların malı yerinde incelediklerini gösteren kayıtlar, sonradan doğan hasarın dönemini ayırmaya yarar. Belgenin adı tek başına belirleyici değildir; “teslim tutanağı” başlığı altında fiilen yapılmamış bir teslimi yazmak yerine, hükmen teslimin gerçek yapısı açık biçimde gösterilmelidir.
Fatura, ödeme ve muhasebe kaydı neyi ispatlar?
TMK 6 ve HMK 190 uyarınca taraflar, ileri sürdükleri hakkın dayandığı olguları ispatlar. Fatura satış ilişkisini ve malın ticari tanımını, banka kaydı bedel hareketini, stok ve demirbaş kayıtları tarafların işlem sonrasındaki davranışını açıklayan belgelerdir. Bunların her biri farklı bir olguya ilişkindir. Satış bedelinin ödenmiş olması, eşyanın mülkiyetini devretmeye yetkili kişiden edinildiğini veya TMK 766’daki özel ilişkinin kurulduğunu tek başına kanıtlamaz.
HMK 194, dayanılan vakıaların somutlaştırılmasını ve hangi delilin hangi vakıayı ispatladığının açıklanmasını zorunlu kılar. Bu sebeple uyuşmazlık dosyasında devir sözleşmesi, zilyetliğin devamını düzenleyen belge, ödeme kaydı ve malın kimliğini gösteren kayıt birbirinden ayrılır. Elektronik yazışma ve görüntüler HMK 199 kapsamında belge niteliği taşır; ancak her belgenin ispat gücü aynı değildir. Kanuni şekil veya senetle ispat hükümleri, sırf fotoğraf bulunmasıyla ortadan kalkmaz.
Satıcının elindeki mal için mülkiyet karinesi nasıl değerlendirilir?
TMK 985, taşınırın zilyedini malik sayan bir karine getirir. Hükmen teslimde malın eski sahibinin işyerinde kalması bu yüzden önemli bir görünüm yaratır. Fakat karine kesin mülkiyet tespiti değildir. Devralan, zilyetliğin hangi tarihte ve hangi ilişki içinde dönüştüğünü göstererek malın kendisine ait olduğunu ileri sürer. Yalnız fiziksel yer üzerinden yapılan değerlendirme, dolaylı zilyetliği gözden kaçırır.
TMK 986, kişisel hak veya sınırlı ayni hak iddiasıyla zilyet olan kişinin konumunu ayrıca düzenler. Kiracı veya saklayan sıfatıyla malı elinde tutmak, malike dönüşmek anlamına gelmez. Devir sonrası kullanım bedelinin ödenmesi, alıcının denetim hakkının kullanılması ve geri verme yükümlülüğünün kabul edilmesi zilyetlik sıfatını açıklayan olgulardır. Bunlar gerçek ilişkiyi göstermelidir; sonradan hazırlanmış belgelerle geçmişte gerçekleşmemiş bir devir yaratılmaz.
Üçüncü kişileri zarara sokma amacı hangi sonucu doğurur?
TMK 766’nın ikinci cümlesi, üçüncü kişileri zarara sokma amacı bulunan hükmen teslim işleminde mülkiyet naklinin sonuç doğurmayacağını belirtir. Hâkim, böyle bir amacın bulunup bulunmadığını değerlendirir. Burada her teslimsiz devir yasaklanmaz; kanun bizzat teslimsiz devri kabul eder. Yasak, bu yöntemin hukuken korunmayan amaç için kullanılmasına yöneliktir.
İşlemin zamanlaması, gerçek bedel hareketi, tarafların ilişkisi, malın kullanımındaki değişiklik ve devralanın yetkilerini fiilen kullanıp kullanmadığı uyuşmazlıkta incelenen maddi olgulardır. Sadece sözleşmeye “üçüncü kişilere zarar verme amacı yoktur” yazılması incelemeyi sona erdirmez. Aynı şekilde borç bulunması tek başına her satışı geçersiz kılmaz. Hâkim, TMK 766’da gösterilen amacı somut delillerle değerlendirir; malın satıcının yanında kalmasına kanunun izin verdiği gerçeği korunur.
Taşınır rehni kurallarından kaçınma yasağı neyi önler?
Teslime bağlı taşınır rehni, TMK 939 uyarınca kural olarak zilyetliğin alacaklıya geçirilmesini gerektirir. Mal fiilen yalnız rehnedenin hâkimiyetinde kaldıkça bu tür rehin hakkı doğmaz. TMK 766, bu düzenin sadece işlem adı değiştirilerek etkisiz bırakılmasını önler. Gerçek amaç taşınır rehni kurallarından kurtulmak ise hükmen teslim yoluyla mülkiyet nakli sonuç doğurmaz.
Bununla birlikte farklı kanunlarda düzenlenen sicilli veya teslimsiz rehinler kendi hükümlerine tabidir. TMK 766’ya dayanılarak bütün teminat işlemleri hakkında aynı sonuç çıkarılmaz. Teminat için yapılan işlemde kullanılacak hukuki kurum, eşyanın niteliği ve tabi olduğu özel düzenleme baştan belirlenmelidir. Sitenin 6750 sayılı Kanun kapsamındaki alt rehin ve art rehin düzenlemesi bu özel rejimin ayrı değerlendirilmesini açıklar. Özel sicil rejimi ile genel hükmen teslim birbirinin yerine geçirilmez.
Mülkiyeti saklı satışla farkı nedir?
Mülkiyeti saklı satışta taşınır alıcıya bırakıldığı hâlde mülkiyetin satıcıda tutulması amaçlanır. Hükmen teslimde ise bunun tersine, mülkiyet devredilirken fiilî hâkimiyet eski sahibinde kalır. TMK 764, mülkiyeti saklı tutma kaydı için resmî sözleşme ve özel sicile kayıt şartı getirir. TMK 766’da düzenlenen işlem, bu kayıt şartının yerine kullanılan bir sözleşme adı değildir.
İki yöntemin karıştırılması özellikle taksitli satış ve kullanımın devam ettiği ticari işlemlerde yanlış belge düzenlenmesine yol açar. Hangi tarafın malik kalacağı ve hangi tarafın kullanacağı ayrı ayrı yazılmalıdır. Mülkiyeti saklı satışta malın geri alınması hakkında açıklanan şartlar, satılan mal satıcıda kalıyor diye hükmen teslime otomatik olarak uygulanmaz. Aynı mal için birbiriyle çelişen mülkiyet hükümleri yazılması, tarafların gerçek iradesinin tespitini zorlaştırır.
Fiilî hâkimiyeti sürdüren kişi malı geri vermezse ne istenir?
Mülkiyetin geçerli biçimde devrinden sonra satıcının elinde tutma yetkisi sona erdiğinde, malın geri verilmesi borcu gündeme gelir. TMK 683, malike malını haksız olarak elinde bulundurandan geri isteme yetkisi tanır. Ayrıca taraflar arasındaki kira, kullanım veya saklama ilişkisi kendi iade hükümlerini doğurur. İade tarihi, sözleşmenin sona erme sebebi ve eşyanın kimliği birlikte ortaya konulmalıdır.
Malı elinde tutanın alacak iddiası bulunması, her durumda eşyayı tutma hakkı vermez. Hapis hakkının şartları TMK 950–953’te ayrıca belirlenmiştir. Genel hapis hakkının eşya ve alacak bağlantısı şartları bu aşamada önem taşır. İade talebi ile kullanım bedeli, zarar veya başka bir para alacağı aynı şey değildir. Her talebin dönemi, dayanağı ve hesabı açıkça ayrılır; malın zorla alınması yerine hukuki başvuru yolları kullanılır.
Dava hazırlığında hangi uyuşmazlık çözülecek olguya indirgenmelidir?
Dosya, dört temel soruya cevap vermelidir: Devir konusu hangi taşınırdır, mülkiyet hangi işlemle geçirilmiştir, devreden hangi hukuki sebeple malı elinde tutmuştur ve bu sebep ne zaman sona ermiştir? Üçüncü kişiye zarar verme veya rehin kurallarından kaçınma iddiası varsa buna ilişkin vakıalar ayrıca belirtilir. Satış, zilyetlik ve mülkiyet tarihlerini aynı başlık altında karıştırmak ispatı zayıflatır.
Eşyanın mevcut durumu değişiyorsa HMK 400 uyarınca delil tespiti için hukuki yarar açıklanır. Teknik kimlik, çalışma durumu ve değer incelemesi uzmanlık gerektiriyorsa HMK 266 uygulanır; mülkiyetin hukuki olarak geçip geçmediğine bilirkişi karar vermez. Uyuşmazlık konusu malın elden çıkarılması veya yok olması hakkın elde edilmesini tehlikeye düşürüyorsa HMK 389’daki ihtiyati tedbir şartları somut olayın belgeleriyle gösterilir. Dava dilekçesi, koruma talebinin gerekçesini ve istenen asıl hukuki sonucu açıkça ayırmalıdır.
Mal yerinden çıkmadan yarar ve hasar nasıl değerlendirilir?
TBK 208, taşınır satışında yarar ve hasarın geçişini kural olarak zilyetliğin devrine bağlar; kanundan, durumun gereğinden veya sözleşmenin özel şartlarından doğan ayrık hâlleri saklı tutar. Hükmen teslimde zilyetlik hukuken devredildiği için eşyanın aynı yerde kalması tek başına hasarın satıcıda kaldığını göstermez. Buna karşılık malın kaybolması veya bozulmasında satıcının sözleşmeye aykırı davranışı varsa kusura dayalı sorumluluk ayrıca incelenir. Kazara hasarın kime ait olduğu ile koruma borcunu ihlal edenin tazminat yükümlülüğü farklı sorulardır.
Bu ayrımın belgede açık kurulması gerekir. Sigorta yaptırma yükümlülüğü, primlerin ödenmesi, malın kim tarafından kullanılacağı ve onarım bildiriminin kime yapılacağı düzenlenir. Mülkiyet devri tek başına sigorta poliçesindeki hak sahipliği veya teminat şartlarını yeniden yazmaz. Sözleşmedeki risk dağılımı, poliçe ve fiilî kullanım birlikte kontrol edilir. Böylece malın bulunduğu yer ile mal üzerindeki hukuki riskin aynı kavram olmadığı kayıtlarla gösterilir.
Eşya üçüncü kişinin deposundaysa hangi bildirim önem taşır?
TMK 979, devredenin veya üçüncü kişinin özel bir hukuki ilişkiyle zilyet olmaya devam etmesi hâlinde teslim yapılmadan zilyetlik kazanılmasını düzenler. Zilyetliği sürdüren kişi ayrı bir üçüncü kişi ise devir, ona karşı devreden tarafından bildirim yapıldığı andan itibaren hüküm doğurur. Dolayısıyla satıcının kendi elinde tuttuğu eşya ile bağımsız depocunun elindeki eşya aynı iletişim ve teslim planıyla ele alınmaz.
Üçüncü kişiye yapılacak bildirim, malın tanımını, yeni hak sahibini ve devredenin beyanını içermelidir. Deponun hangi tarihte bildirim aldığı kanıtlanır. Kanun, üçüncü kişinin devredene karşı ileri sürebildiği sebeplerle eşyayı edinene vermekten kaçınma hakkını da korur. Mülkiyet devri, depocunun mevcut hukuki konumunu kendiliğinden ortadan kaldırmaz; sözleşme ve kanundan doğan teslim engelleri ayrıca değerlendirilir.
Satıcının aynı eşyayı yeniden devretmesi ilk alıcıyı nasıl etkiler?
Eşyayı eski malikinde bırakan alıcı, dışarıdan görünen zilyetlik durumunun üçüncü kişiler bakımından sonuçlarını dikkate almalıdır. TMK 988, emin sıfatıyla zilyetten iyiniyetle ayni hak edinen kişinin kazanımını, maddede belirtilen şartlarla korur. Devredenin yetkisizliği her durumda üçüncü kişinin kazanımını hükümsüz kılmaz. Bu korumanın uygulanması için edinimin ve iyiniyetin kanuni şartları ayrı ayrı incelenir.
Alıcının eşya üzerinde kimlik etiketi kullanması, depolama alanını ayırması ve denetim kaydı tutması mülkiyetin üçüncü kişilere görünürlüğünü güçlendiren tedbirlerdir. Bunlar kanunda öngörülmeyen yeni bir tescil sistemi yaratmaz. Gerçeği yansıtan belge ve düzenli kontrol, yetkisiz yeniden devir iddiasında olayın açıklanmasına hizmet eder; iyi niyetin varlığı konusunda mahkemenin yapacağı değerlendirmeyi peşinen belirlemez.
Sık sorulan sorular
Satılan makine satıcının işyerinde kalırsa mülkiyet geçmez mi?
TMK 766 uyarınca özel bir hukuki ilişkiye dayanılarak zilyetlik satıcıda bırakılmışsa mülkiyet fiziksel teslim olmadan geçer. Mülkiyet devri iradesi, belirli taşınır ve satıcının zilyetliğini sürdürmesinin hukuki sebebi birlikte bulunmalıdır. Sadece teslimin ileri tarihe ertelenmesi bu unsurların yerine geçmez.
Hükmen teslim için fatura kesilmesi yeterli midir?
Fatura, ticari işlemin ispatında değerlendirilen bir belgedir. TMK 766’daki mülkiyet devri ve zilyetliğin özel ilişkiyle sürdürülmesi ayrıca ortaya konulur. Faturanın malı tanımlaması, diğer sözleşme ve kayıtlarla uyumu incelenir; faturaya tek başına bütün devir şartlarını karşılayan bir sonuç bağlanmaz.
Satıcı malı hangi sıfatla elinde tutar?
Devreden kişi, yeni malik ile arasındaki özel hukuki ilişkinin verdiği sıfatla malı elinde tutar. Kira, kullanım veya saklama ilişkisi bu sıfatı açıklar. TMK 975 bakımından dolaysız zilyetlik devredende sürerken devralan dolaylı zilyetlik kazanır. Eski malik artık yalnız önceki mülkiyetine dayanarak kullanamaz.
Alacaklılardan mal kaçırmak için hükmen teslim geçerli olur mu?
TMK 766, üçüncü kişileri zarara sokmak amacıyla yapılan işlemde mülkiyet naklinin sonuç doğurmayacağını düzenler. Bu amacın bulunup bulunmadığını hâkim değerlendirir. İşlemin adı, düzenlenen fatura veya sözleşmedeki genel bir geçerlilik beyanı, somut delillerin incelenmesini engellemez.
Hükmen teslim ile taşınır rehni kuralları aşılabilir mi?
Hayır. TMK 766, taşınır rehni kurallarından kurtulmak amacı taşıyan mülkiyet naklini sonuçsuz bırakır. TMK 939’daki genel teslim şartı ve ilgili özel rehin rejimleri ayrıca değerlendirilir. Gerçek teminat ilişkisi yalnızca satış adı verilerek kanunun öngördüğü şartlardan çıkarılamaz.
Mülkiyeti saklı satış hükmen teslimle aynı işlem midir?
Aynı işlem değildir. Mülkiyeti saklı satışta eşya alıcıya bırakılırken mülkiyet satıcıda tutulur; TMK 764’teki özel şekil ve sicil şartları uygulanır. Hükmen teslimde mülkiyet devredilir, eşya belirli hukuki ilişki nedeniyle eski malikin fiilî hâkimiyetinde kalır.
Satıcı kullanım süresi dolunca malı vermiyorsa hangi hak ileri sürülür?
Geçerli devirle malik olan kişi, TMK 683 kapsamında malın geri verilmesini ister. Taraflar arasındaki kullanım veya saklama ilişkisinin iade hükümleri de değerlendirilir. Malı elinde tutan kişinin hapis hakkı iddiası varsa TMK 950–953’ün şartları ayrıca incelenir.
Uyuşmazlıkta makinenin seri numarası neden önemlidir?
Seri numarası, satış ve devir belgelerinde tanımlanan eşya ile çekişmeli makinenin aynı olduğunu gösterir. Seri numarası yoksa ayırt edici teknik özellikler, stok kodu, fotoğraf ve yer bilgisi kullanılır. HMK 194 uyarınca her delilin hangi somut vakıayı ispatladığı açıkça belirtilmelidir.
Kanun dayanakları ve resmî kaynaklar
4721 sayılı Türk Medeni Kanunu m. 6, 683, 763–766, 939, 950–953, 973–979, 985–988; 6098 sayılı Türk Borçlar Kanunu m. 207–208; 6100 sayılı Hukuk Muhakemeleri Kanunu m. 190, 194, 199, 266, 389, 400.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
