Sigorta Acentesine Prim Ödendi, Şirket Ödenmedi Diyor: Teminat ve İspat
Sigorta Acenteleri Yönetmeliği m. 17/2, acentenin düzenlediği poliçe kapsamında sigortalının acenteye yaptığı ödemenin sigorta şirketine yapılmış sayılacağını düzenler. Bu kapsamdaki ödeme ispatlandığında, acentenin parayı şirkete aktarmamış olması aynı primin müşteriden yeniden istenmesini haklı kılmaz. Önce tahsilatın gerçekliği, ilgili poliçeyle bağlantısı ve acentenin yetkisi belirlenir.
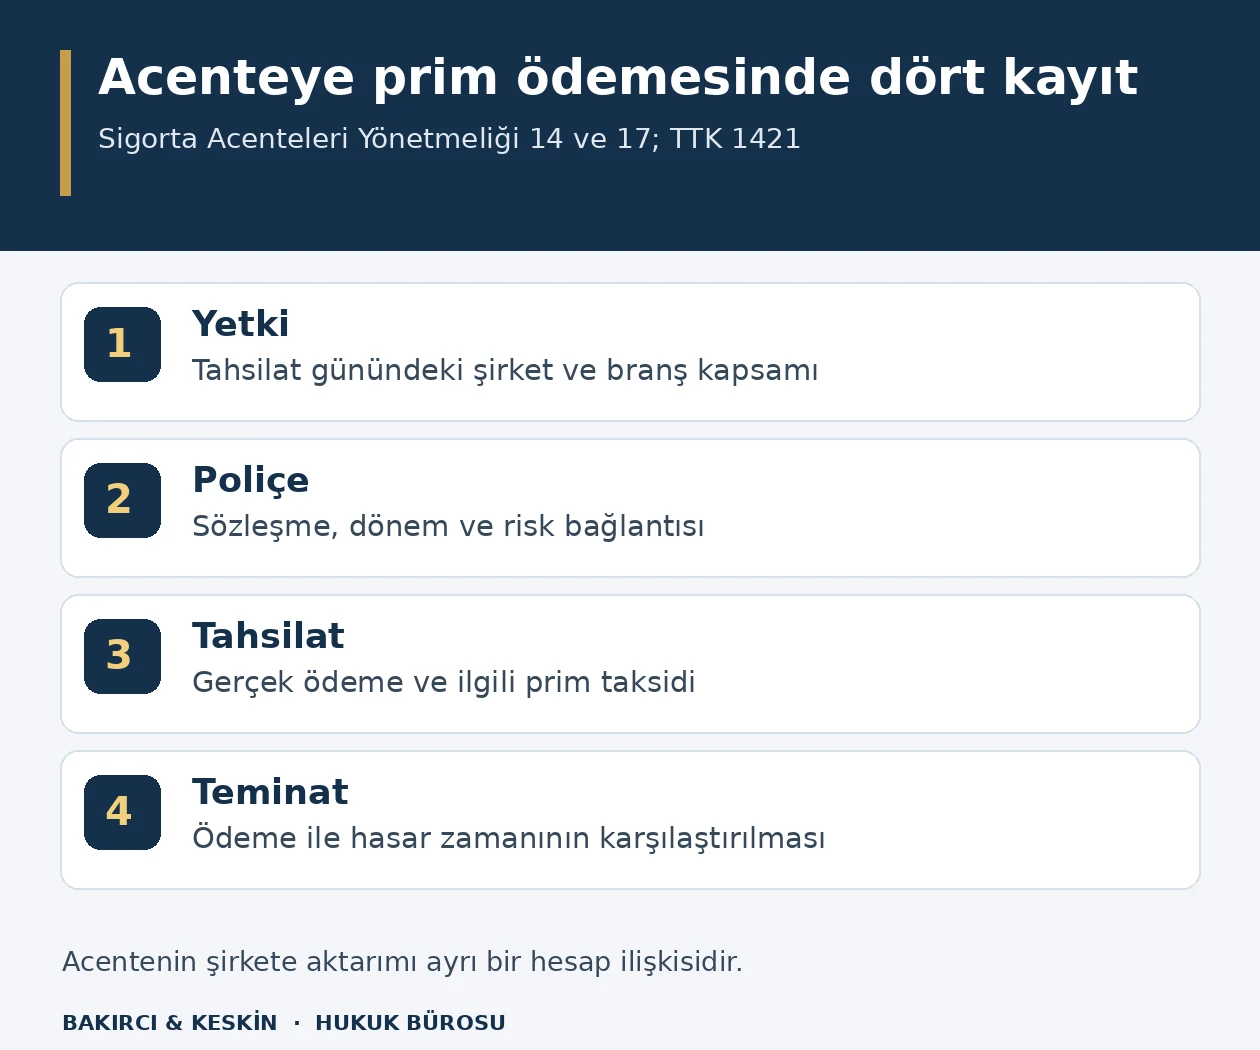
Sigortacının ekranında prim borcu görünmesi ile müşterinin hukuken ödeme yapmamış olması aynı değildir. Öte yandan yalnız para transferi bulunması da hangi sigorta sözleşmesinin kurulduğunu ve hangi rizikonun güvenceye alındığını bütünüyle kanıtlamaz. Uyuşmazlık; acente yetkisi, poliçe, tahsilat ve teminat başlangıcı birlikte incelenerek çözülür. Hasar talebinin değerlendirilmesi de bu kayıtlar üzerinden yapılır.
Acentenin tahsil ettiği primi şirkete aktarmaması kimin sorunudur?
Sigorta Acenteleri Yönetmeliği m. 17/1–2, sözleşme kurma ve prim tahsil yetkisini, acenteye yapılan ödemenin sonucuyla birlikte düzenler. Şirketin acentesine tanıdığı yetki ve acentenin düzenlediği poliçe kapsamında gerçekleşen tahsilat belirlenir. İlgili hükmün kapsadığı ödeme, şirketin banka hesabına ikinci kez ulaşması beklenmeden hukuki sonuç doğurur.
Acente ile sigorta şirketi arasında primlerin aktarılacağı tarih, hesap mutabakatı ve komisyon kesintisi konusunda ayrı hükümler bulunur. Yönetmelik m. 15/1-f ve g bu hususların acentelik sözleşmesinde düzenlenmesini öngörür. Müşterinin ödediği prim ile acentenin şirketle olan cari hesap borcu bu nedenle ayrı hesaplardır.
Sigorta şirketi, müşterinin ödemesini değerlendirirken yalnız kendi tahsilat ekranındaki eksik kayda dayanamaz. Acente makbuzu, banka hareketi, poliçe numarası ve tahsil yetkisi karşılaştırılmalıdır. İç muhasebede oluşan açık, geçerli müşteri ödemesini kendiliğinden hükümsüzleştirmez; acentenin aktarım borcu ayrıca izlenir.
Bu kural, acente olduğunu söyleyen herkese yapılan her ödemenin sigortacıya yapılmış sayılması anlamına gelmez. Yetkili acente, gerçek poliçe ve ilgili ödeme arasında bağlantı kurulmalıdır. Başka amaçla gönderilen para, sahte belge veya tamamen farklı işlem için alınan bedel aynı sonuca bağlanamaz.
Levhaya kayıt, prim tahsil yetkisini tek başına gösterir mi?
5684 sayılı Sigortacılık Kanunu m. 23, sigorta acentelerinin levhaya kaydını düzenler; bankalar ve özel kanunla yetkilendirilmiş kurumlar bakımından özel hükümler vardır. Levha kaydı, acentelik faaliyetinin temel kaydıdır. Ancak belirli sigorta şirketi adına hangi branşta sözleşme yapılabileceği ve prim alınabileceği ayrıca belirlenmelidir.
Yönetmelik m. 14 uyarınca acentelik yetkisi özel vekâletnameyle verilir; faaliyet dalları ve tanınan yetkiler belirtilir. Vekâletname usulüne göre tescil ve ilan edilir. Yetkinin kapsamındaki değişiklik veya kaldırma da aynı usule tabidir. Tahsilat tarihi itibarıyla geçerli kayıt, sonradan alınmış güncel ekran kadar önemlidir.
Yönetmelik m. 17/1, sözleşme yapma ve prim tahsil yetkilerini ayrı ayrı ele alır. Sözleşme yapmaya veya prim tahsiline yetkilendirilmemiş acente, yetkisiz olduğu işlemi yapamaz. Acentenin belirli bir şirketin ürününü tanıtması, o şirket adına her türlü tahsilatı kabul edebileceğinin tek başına kanıtı değildir.
Şirket logosu, kartvizit ve ofis tabelası yardımcı bilgi sağlar; yetki belgesinin yerini tutmaz. Genel ticari acentelikteki tahsil yetkisi ayrımı burada sigortacılığa özgü düzenlemelerle birlikte okunmalıdır. Somut dosyada acentenin unvanı, kayıt numarası, temsil ettiği sigortacı ve tahsilat yetkisinin kapsamı eşleştirilir.
Birden fazla sigorta şirketiyle çalışan acentede yetki kontrolü her poliçe için ayrı yapılır. Başka şirket adına yetkili bulunmak, tartışmalı poliçenin sigortacısı adına aynı yetkiyi sağlamaz. Sigorta şirketinin kendi internet sitesindeki acente kaydı ve doğrudan gönderdiği tahsilat talimatı, vekâlet ve tarih bilgileriyle birlikte saklanmalıdır.
Dekonttaki ödeme hangi poliçenin hangi taksidine aittir?
Tek acente üzerinden birden fazla poliçe yaptırılması, ödeme bağlantısını önemli hale getirir. İşletme araçları, işyeri ve başka riskler için yapılan toplu havalede hangi tutarın hangi poliçeye ayrıldığı açıklanmalıdır. Acente hesabına para gönderildiğinin ispatı, tartışılan poliçenin priminin tamamen ödendiğini tek başına göstermeyebilir.
Poliçe numarası, sigorta ettirenin adı, dönem, taksit tarihi ve tutarı birlikte kontrol edilir. Sigortalı, sigorta ettiren ve ödemeyi fiilen yapan kişinin farklı olması durumunda da ödemenin hangi borç için yapıldığı belirlenir. Çalışan veya şirket ortağı tarafından gerçekleştirilen transferin şirket poliçesiyle bağlantısı belgelenmelidir.
Yenileme görüşmesi sırasında alınan para ile yürürlükteki poliçenin kalan taksidi birbirine karıştırılmamalıdır. Aynı araç veya aynı işyeri için ardışık yıllarda düzenlenen poliçeler ayrı sözleşme dönemleri içerir. Eski poliçe borcu görünen bir hareketin yeni dönem teminatını kendiliğinden başlattığı kabul edilemez.
Tahsilat makbuzunun seri numarası, düzenlenme tarihi ve acente kayıtlarıyla uyumu incelenir. Dekont açıklamasının kısa olması ödemenin mutlaka geçersiz olduğunu göstermez; yazışmalar ve diğer işlem kayıtları bağlantıyı tamamlar. Fakat sonradan düzenlenen tek taraflı açıklama, ödeme gününde üzerinde anlaşılan amacı kendiliğinden değiştirmez.
Acente komisyonundan indirim yapıldığının söylenmesi halinde müşteriden tahsil edilen tutar ile poliçede gösterilen toplam prim karşılaştırılır. Acentenin kendi kazancından karşılayacağı tutar konusunda verdiği açıklama belgelenir. Müşterinin gerçekten ödediği miktar artırılarak gösterilmez; kalan tutarın kim tarafından ve hangi yetkiyle karşılandığı ayrıca açıklanır.
Nakit, kredi kartı ve havale ödemeleri nasıl ispatlanır?
Nakit tahsilatta makbuzun düzenleyeni ve ödemenin acente adına alındığı önemlidir. Sadece parayı alan kişinin adı yazılı belgenin şirket veya acente kayıtlarıyla bağlantısı araştırılır. İmza, kaşe ve belgenin aslı korunur. Belgenin içeriği kadar gerçekten o yetkili tarafından düzenlenip düzenlenmediği de uyuşmazlığın parçasıdır.
Kredi kartında yalnız provizyon ekranı değil, işlemin kesinleşen hesap hareketi incelenir. İşlemin sonradan iptal veya iade edilip edilmediği, tahsilatı hangi işletmenin yaptığı ve poliçeyle bağlantısı belirlenir. Kartın bankaca taksitlendirilmesiyle sigorta priminin sigortacıya taksitli borçlanılması aynı ödeme planı değildir.
Havalede alıcı hesabının kime ait olduğu açıkça görülmelidir. Acente şirketi hesabı ile çalışanın kişisel hesabı farklı kayıtlar içerir. Kişisel hesaba ödeme yapılmış olması tek başına bütün hukuki değerlendirmeyi bitirmez; talimatın kimden geldiği ve tahsil yetkisi araştırılır. Şirketin verdiği ödeme talimatı özellikle korunmalıdır.
TTK m. 1430/2, sonraki primler için verilen kambiyo senedinde ödemenin tahsil ile gerçekleşmesini düzenler; ilk taksidin nakden ödenmesi şartını korur. Senedin acenteye bırakılması, bütün primlerin o gün ödendiği şeklinde gösterilemez. Ödeme aracı teslimi ile gerçekleşmiş tahsilat ayrı kayıtlardır.
Para ödendi fakat poliçe verilmediyse sözleşme nasıl belirlenir?
TTK m. 1424/3, poliçenin verilmediği durumda sözleşmenin genel hükümlere göre ispatlanacağını belirtir. Bu nedenle müşterinin elinde PDF bulunmaması, kurulmuş sözleşmenin mutlaka yokluğu anlamına gelmez. Teklifin kabulü, yetkili acentenin işlemi ve sigortacının üretim kayıtları birlikte değerlendirilir.
Buna karşılık teklif hazırlama aşamasında kalınmış olmasıyla kurulmuş sigorta sözleşmesi birbirinden ayrılır. Hangi riskin, hangi süre ve bedelle kabul edildiği açıklanmalıdır. Acente tarafından gönderilen fiyat listesi veya ödeme isteği, içeriği incelenmeden bütün teminatların kabul edildiği belge olarak kullanılamaz.
Poliçe numarasının şirket kayıtlarında karşılığı bulunup bulunmadığı doğrudan sigortacıdan sorulur. Belgenin ilk düzenlenme kaydı, zeyilnameleri ve iptal geçmişi istenir. Geçerli poliçenin sonradan sistemde iptal görünmesiyle hiç düzenlenmemiş sahte bir belgenin sunulması ayrı sorunlardır; aynı incelemeyle sonuçlandırılamaz.
Poliçenin verilmesi ve sözleşmenin ispatı konusundaki kurallar, ödeme uyuşmazlığını tamamlar. Poliçe isteme başvurusu, primin hangi kapsamda tahsil edildiği ve ne zaman sözleşme kurulduğu sorularını da içermelidir. Yalnız belgenin yeniden gönderilmesi, tartışmalı tahsilat hesabının açıklanması yerine geçmez.
Hasardan sonra düzenlenen yeni poliçe, önceki gün kurulmuş olduğu ileri sürülen sözleşmenin yerine sorgusuzca konulamaz. Yeni belgenin düzenlenme zamanı ile içerdiği başlangıç tarihi farklı olgulardır. Önceki sözleşmenin varlığını gösteren kabul ve tahsilat kayıtları korunmalı; sonradan yapılan işlem geçmiş ödeme uyuşmazlığını görünmez hale getirmemelidir.
Acenteye ödeme tarihi teminatın başlangıcını nasıl etkiler?
TTK m. 1421 uyarınca, aksi kararlaştırılmadıkça sigortacının sorumluluğu primin veya ilk taksidin ödenmesiyle başlar. Karada ve denizde eşya taşıma işlerine ilişkin sigortalarda kanun sözleşmenin yapılmasını esas alan istisna getirir. Bu nedenle her sigorta türüne aynı başlangıç cümlesi uygulanmaz; poliçe ve özel hüküm birlikte okunur.
Yönetmelik m. 17/2 kapsamındaki acente tahsilatı ispatlanmışsa, sırf acentenin şirkete daha sonraki gün para göndermesi ödeme tarihini müşteri aleyhine ileri taşımaz. Hasarın gerçekleştiği an ile geçerli tahsilat anı karşılaştırılır. Şirketin muhasebeye işleme tarihi, bütün olaylarda hukuki ödeme tarihi değildir.
Ödeme yapılmış olması, poliçede bulunmayan her riskin güvenceye alındığı anlamına gelmez. Sigorta konusu, dönem, istisnalar, muafiyet ve limitler ayrıca belirlenir. Prim uyuşmazlığının çözülmesi yalnız ödeme engelini kaldırır; hasarın teminat içinde bulunup bulunmadığına ilişkin diğer kanuni ve sözleşmesel inceleme devam eder.
İlk prim ile sonraki taksidin durumu da ayrıdır. Sonraki taksit hakkında ileri sürülen ödememe iddiasında TTK m. 1434’teki ihtar ve fesih düzeni gözetilir. Prim temerrüdünün sonuçları, gerçekte ödenmiş bir taksit için acente hesabındaki açık gerekçesiyle doğmuş sayılmaz.
Acente kapandıysa veya yetkisi kaldırıldıysa ödeme ne olur?
Acentenin daha sonra kapanması, önceki tarihte yetkili olarak yaptığı tahsilatı kendiliğinden geçersizleştirmez. Ödeme günü, yetkinin kaldırılması tarihi, tescil ve ilan kayıtları karşılaştırılır. Sigorta şirketinin bugünkü acente listesinde işletmenin bulunmaması, geçmişte de yetkisiz olduğunu ispatlayan tek belge değildir.
Yönetmelik m. 23/5, levha kaydı silinen veya yetkileri kaldırılan acentenin mevcut portföyüne ilişkin devam eden işlemlerde sigortalıların, hak sahiplerinin ve acentelerin menfaatlerinin korunması için sigorta şirketince gerekli tedbirlerin alınmasını öngörür. Müşteri, sırf eski acenteye ulaşılamıyor diye kayıtlarını talep edemeyen kişi konumuna düşmez.
Yetki geri alındıktan sonra yapılan ödemede inceleme farklıdır. Yönetmelik m. 14’teki tescil ve ilan kuralları, somut bildirimler ve TBK m. 41–42’deki temsil hükümleri birlikte değerlendirilir. Eski bir kartvizitin saklanmasıyla, sigortacının müşteriye halen aynı ödeme kanalını bildirmesi aynı olgu değildir.
Ödeme talimatı güncellendiğinde müşteriye hangi tarihte ve hangi içerikle ulaştığı belgelenmelidir. Acentenin kendi açıklamasıyla sigortacının kurumsal bildirimi ayrılır. Yetki sona ermesine ilişkin tartışma, belgeler görülmeden bütün ödemelerin kabulü veya reddi yönünde tek cümleyle çözülemez; ödeme anındaki hukuki durum belirlenir.
Tahsilat veya sözleşme için yetki bulunmadığında kime başvurulur?
Yetkisiz kişinin para alması halinde önce gerçekten sigorta şirketini bağlayan bir sözleşme kurulup kurulmadığı incelenir. 5684 sayılı Kanun m. 23/18, TTK’nın acentelere ilişkin hükümlerinin sigorta acentelerine uygulanacağını belirtir. TTK m. 107–108, sözleşme yapma yetkisi ve yetkisiz sözleşmenin sonuçları açısından önem taşır.
TTK m. 108, yetkisiz veya yetkiyi aşan sözleşmenin müvekkilce onanması ve onanmadığında acentenin sorumluluğu konusunda düzenleme içerir. Ancak primin yanlış kişice tahsiliyle sigorta sözleşmesinin yetkisiz kurulması aynı işlem değildir. Talep hangi eyleme dayanıyorsa o eylemin hukuki şartları açıklanmalıdır.
Yönetmelik m. 11/1, acentelerin mesleki faaliyetleri nedeniyle verdikleri zarardan sorumlu olduklarını belirtir. Teknik personelin mesleki işlemlerinden doğan zarar bakımından m. 6/3 de ayrıca hüküm içerir. Bu düzenlemeler, sigortacının üstlenmediği her teminatın kendiliğinden acente tarafından aynı biçimde sağlandığı şeklinde okunmamalıdır.
Sözleşme kurulmamışsa alınan paranın iadesi; işlem hatasıyla başka zarar doğmuşsa bunun tazmini ayrı taleplerdir. TBK m. 77’deki sebepsiz zenginleşme ve ilgili sorumluluk hükümleri somut hukuki ilişkiye göre değerlendirilir. Hasarın tamamını acenteden istemek için zarar, ihlal ve aralarındaki bağlantı ortaya konulmalıdır.
Acente aleyhindeki zarar hesabında da yapılması istenen sigortanın somut kapsamı belirlenir. Hangi teminatın sağlanması üstlenildiği, olayın bu kapsamla ilişkisi ve sözleşmenin kurulmasına engel olan işlem açıklanır. Sadece sigortasız kalındığını söylemek, gerçekleşen her ekonomik kaybın aynı tutarla acenteye yüklenmesi için yeterli değildir.
Sigortacıdan hangi açıklama ve kayıtlar istenmelidir?
Yazılı başvuruda yalnız primin ödendiği söylenmemeli; poliçe numarası, tahsil tarihi, tutar, ödeme yöntemi ve acente bilgisi gösterilmelidir. Şirketten hangi taksidin ödenmemiş kabul edildiği ve bu değerlendirmenin hangi kayda dayandığı sorulur. Belirsiz bir borç bakiyesi, ayrıntılı ödeme itirazına yeterli cevap değildir.
Acente yetkisinin ilgili tarihteki kapsamı, poliçe üretim kaydı, tahsilat hareketleri ve varsa iptal gerekçesi birlikte istenir. Şirketin acenteyle mutabakat yapamaması ile müşterinin ödeme belgesinin gerçekliğine itiraz etmesi ayrıdır. Her savunmanın dayandığı vakıa farklı belgeyle incelenir.
HMK m. 199 elektronik kayıtların belge niteliğini düzenler. E-posta, ödeme bağlantısı, tahsilat ekranı ve mesajların yalnız seçilmiş parçaları yerine bağlamı korunmalıdır. Belgenin kimden geldiği, gönderildiği tarih ve hangi poliçeye ilişkin olduğu açıklanır. Değiştirilmiş ekran görüntüsüyle gerçek işlem kaydı aynı güvenilirlikte kabul edilemez.
Uyuşmazlığa ilişkin belirli belgeler karşı tarafın veya üçüncü kişinin elindeyse HMK m. 219–221 uyarınca ibraz talep edilir. İstenen belge ile ispatlanacak ödeme veya yetki olgusu arasında bağlantı kurulmalıdır. Bütün acente müşteri portföyünü istemek yerine ilgili poliçe ve tahsilat kayıtlarını belirlemek, incelemeyi somutlaştırır.
Şirketin açıklamasıyla acentenin cevabı çeliştiğinde iki cevap aynı tarih çizelgesine konulur. Acentenin ödeme kabulü, sigortacının yetki itirazı ve bankanın tahsilat hareketi farklı olguları gösterir. Bunlardan biri diğerinin yerine geçirilmeden, hangi noktanın tartışmasız kaldığı ve hangi kaydın tamamlanması gerektiği açıkça belirlenir.
Hasar reddi veya ikinci prim talebi geldiğinde talep nasıl kurulur?
Hasar reddinde önce sigortacının yalnız prim eksikliğine mi, yoksa başka teminat sebeplerine de mi dayandığı belirlenir. Prim ödemesinin ispatı, diğer ret gerekçelerini kendiliğinden çürütmez. Her ret sebebi poliçe, olay tarihi ve ilgili kanun maddesiyle ayrı karşılaştırılmalıdır; talep metni bu ayrımı açıkça göstermelidir.
Şirket aynı prim için yeniden ödeme istediğinde önce mevcut tahsilatın kabulü ve hesap kaydının düzeltilmesi istenir. Müşteri ayrıca para ödemişse ikinci işlemin amacı, ihtirazî kaydı ve hangi borç açıklamasıyla yapıldığı korunur. Geri isteme talebi, ödemenin hukuki sebebi ve iade koşulları üzerinden kurulur.
Sigortacının tazminattan prim düşmesi halinde TTK m. 1431/5 ve ilgili özel hükümler değerlendirilir. Önceden geçerli biçimde ödenmiş aynı prim, sırf şirket ekranında açık göründüğü için yeniden düşülemez. Kesinti tutarı ile acente makbuzunun ilişkisi açıkça gösterilmeli; başka dönemin gerçek borcu bu tartışmaya karıştırılmamalıdır.
Ödeme sorunu araştırılırken hasar bildirimi ve hasarın tespiti bekletilmemelidir. Zararın fotoğrafı, onarım veya ikame belgeleri ve olayın kapsamına ilişkin kayıtlar korunur. Prim tartışmasını çözmek için geçirilen zaman, hasara ilişkin diğer ispat imkanlarının ortadan kalkmasının gerekçesi yapılamaz.
Sigortacı tazminatı acenteye gönderdiyse müşteriye ödemiş sayılır mı?
Yönetmelik m. 17/2, prim tahsilatı ile tazminat ödemesinin yönünü farklı düzenler. Acentenin düzenlediği poliçeye ilişkin tazminatın sigortacı tarafından doğrudan hak sahibine ödenmesi esastır. Sigorta şirketi parayı acenteye göndermişse, hak sahibi tahsil etmedikçe ödeme yapılmış sayılmaz.
Bu nedenle sigortacının acenteye havale dekontu sunması, tek başına hak sahibinin alacağını sona erdirdiğini göstermez. Hak sahibine gerçekten geçen tutar, tarih ve ödeme açıklaması incelenir. Acente hesabındaki hareketle hak sahibinin banka hesabındaki tahsilat birbirinden ayrılmalıdır.
Acentenin tahsil ettiği primle hak sahibine aktarılacak tazminatı kendi hesabında karşılaştırması da ayrıca sorgulanmalıdır. Her borcun tarafı, muacceliyeti ve mahsup dayanağı belirlenir. Hak sahibinin imzaladığı belge varsa bunun ödeme makbuzu, talimat, ibra veya başka bir işlem niteliği içerip içermediği metninden anlaşılır.
Prim ödeme uyuşmazlığında bu ayrım önemlidir: müşterinin acenteye yaptığı geçerli ödeme ile sigortacının acenteye gönderdiği tazminat aynı sonucu doğurmaz. Yönetmelik, iki para akışı için farklı koruma kuralı koymuştur. Başvuruda hangi yöndeki ödeme hakkında açıklama yapıldığı tereddütsüz belirtilmelidir.
Sigorta tahkimi ile acenteye karşı dava nasıl ayrılır?
5684 sayılı Kanun m. 30, sigorta sözleşmesinden doğan belirli uyuşmazlıklarda sigorta tahkimini düzenler. Sigortacıya karşı teminat veya ödeme talebiyle, acentenin kendi mesleki hatasından doğan tazminat talebi aynı başvuru değildir. Acenteye yöneltilen her uyuşmazlık otomatik olarak Sigorta Tahkim Komisyonunun görevine girmez.
Tahkime başvuruda m. 30/13 kapsamında sigortacılık yapan kuruluşa gerekli ön başvurunun yapılması ve talebin olumsuz sonuçlanması veya kanuni cevap sürecinin gerçekleşmesi gerekir. Yalnız acenteyle yazışma yapılmış olması sigortacıya ilişkin bütün başvuru şartlarını kendiliğinden karşılamaz. Özel kanunlardaki başvuru kuralları ayrıca gözetilir.
Mahkeme yolunda sözleşmenin ticari veya tüketici niteliği belirlenir. Ticari sigorta uyuşmazlıklarında TTK m. 4, 5 ve para taleplerinde m. 5/A; tüketici işlemlerinde 6502 sayılı Kanun m. 3, 73 ve istisnalarıyla 73/A dikkate alınır. Her sigorta dosyasının aynı mahkemede ve aynı ön başvuruyla yürütüleceği söylenemez.
Zamanaşımında sigorta sözleşmesine dayanan talepler için TTK m. 1420 ve ilgili özel hükümler incelenir. Acentenin bağımsız sorumluluğuna dayanan talebin hukuki sebebi ayrıca belirlenir. Şirket içi inceleme, acente mutabakatı veya idari şikâyetin bütün süreleri kendiliğinden durdurduğu kabul edilmeden, hak arama takvimi ayrı izlenir.
Sık sorulan sorular
Acenteye ödediğim prim şirkete aktarılmadıysa tekrar ödeme borcum doğar mı?
Yönetmelik m. 17/2 kapsamındaki acente poliçesine ilişkin geçerli tahsilat sigortacıya yapılmış sayılır. Acentenin aktarım yapmaması aynı primin yeniden istenmesini tek başına haklı kılmaz. Tahsilatın gerçekliği, ilgili poliçeyle bağlantısı ve acentenin yetkisi belgelenmelidir; yalnız şirket ekranındaki bakiye yeterli inceleme değildir.
Levhada kayıtlı her acente bütün şirketler adına prim alabilir mi?
Hayır. Levha kaydı ile belirli sigortacı adına tanınan sözleşme ve tahsil yetkileri farklıdır. Yönetmelik m. 14 ve 17 uyarınca ilgili şirketin vekâletnamesi, branş ve yetki kapsamı incelenir. Ödeme tarihindeki yetki kaydı esas alınmalı; yalnız acente tabelasına veya logosuna dayanılmamalıdır.
Banka dekontunda poliçe numarası yoksa ödeme geçersiz midir?
Poliçe numarasının yazılmaması tek başına ödemenin geçersizliği anlamına gelmez. Makbuz, yazışmalar, tutar, dönem ve acente kayıtları hangi borcun ödendiğini açıklayabilir. Birden fazla poliçe veya taksit varsa bağlantı özellikle kurulmalıdır. Yalnız aynı acenteye havale yapılmış olması tartışılan borcun tamamen ödendiğini göstermez.
Kredi kartından taksitli ödeme sigorta priminin de taksitli olduğunu gösterir mi?
Bankanın kart borcunu taksitlendirmesiyle sigortacıya borçlanılan primin ödeme planı aynı değildir. Kesinleşen kart işlemi, işlemi alan işletme ve poliçedeki ödeme planı birlikte okunmalıdır. Yalnız provizyon görüntüsü yeterli görülmemeli; iptal, iade ve kesin tahsilat hareketleri de kontrol edilmelidir.
Acente kapandıysa eski tahsilat makbuzum değerini kaybeder mi?
Sonradan kapanma önceki yetkili tahsilatı kendiliğinden geçersizleştirmez. Ödeme günündeki yetki ve belge gerçekliği incelenir. Yönetmelik m. 23/5, mevcut portföyün devam eden işlemlerinde menfaatlerin korunması için sigortacıya tedbir yükümlülüğü getirir. Bugünkü acente listesinden silinmiş olmak geçmişte hiç yetki bulunmadığını tek başına göstermez.
Poliçe gelmediyse ödediğim prime rağmen sigorta yok mu sayılır?
TTK m. 1424/3, poliçe verilmediğinde sözleşmenin genel hükümlere göre ispatını kabul eder. Teklifin kabulü, yetkili acente işlemi ve şirket üretim kaydı araştırılır. Bununla birlikte para transferi tek başına her teminatın kurulduğunu göstermez; hangi riskin hangi dönem için kabul edildiği açıklanmalıdır.
Şirket parayı geç aldıysa teminat geç mi başlar?
Yönetmelik m. 17/2 kapsamındaki geçerli acente tahsilatı, şirketin iç aktarım tarihinden ayrılır. Teminat başlangıcı TTK m. 1421 ve sözleşmeye göre belirlenir; eşya taşıma sigortalarının kanuni istisnası korunur. Poliçenin kapsamı ve hasarın zamanı ayrıca incelenir; primin ödenmesi bütün riskleri otomatik olarak kapsamaz.
Sigortacı tazminatı acenteye gönderdiğini söylerse alacağım sona erer mi?
Yönetmelik m. 17/2 uyarınca acenteye gönderilen tazminat, hak sahibi tahsil etmedikçe ödenmiş sayılmaz. Sigortacının acenteye havale dekontu tek başına yeterli değildir. Hak sahibine geçen tutar ve tarih incelenmelidir. Bu kural, müşterinin acenteye yaptığı prim ödemesinden farklı yönde düzenlenmiştir.
Acentenin hatası için doğrudan Sigorta Tahkim Komisyonuna başvurulur mu?
5684 sayılı Kanun m. 30 kapsamındaki sigortacıyla sözleşme uyuşmazlığı ile acentenin bağımsız mesleki sorumluluğu ayrılır. Acente aleyhindeki her zarar talebi otomatik olarak sigorta tahkimine girmez. Talebin muhatabı ve hukuki sebebi belirlenmeli; sigortacıya yönelik tahkim başvurusunda kanuni ön başvuru şartları tamamlanmalıdır.
Ödediğim prim hasar tazminatından yeniden düşülürse ne yapmalıyım?
Kesintinin hangi poliçe ve takside ilişkin olduğu yazılı istenir; geçerli tahsilatı gösteren dekont ve makbuz sunulur. TTK m. 1431/5 kapsamında prim indirimi değerlendirilirken önceden ödenmiş aynı prim yeniden borç gibi gösterilemez. Başka dönem veya başka poliçe borcu varsa bunlar ayrıca ayrıştırılmalıdır.
Başvuru ve dosya hazırlığı
Acente tahsilatı uyuşmazlığında poliçe, ödeme belgesi, yetki kaydı ve sigortacının ret gerekçesi birlikte incelenir; şirketin prim hesabıyla acentenin aktarım borcu ayrılır. Mersin merkezli Türkiye geneli dosya yönetimi kapsamında, İstanbul ve Mersin ofislerimiz üzerinden sigortacıya başvuru ve doğru hukuki yolun belirlenmesi için iletişim kurulabilir.
Resmî kaynaklar ve mevzuat
- Sigorta Acenteleri Yönetmeliği m. 6/3, 11, 14, 15, 17 ve 23/5
- SEDDK güncel yönetmelikler dizini — Sigorta Acenteleri Yönetmeliği
- 5684 sayılı Sigortacılık Kanunu m. 23 ve 30
- 6102 sayılı TTK m. 4, 5, 5/A, 107–108, 1420–1421, 1424, 1430–1431, 1434
- 6098 sayılı TBK m. 41–42 ve 77
- 6100 sayılı HMK m. 199 ve 219–221
- 6502 sayılı Kanun m. 3, 73 ve 73/A
Mevzuat kontrol tarihi: 24 Ekim 2026.
İlgili hukuk rehberleri
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
