Şirket Birleşmesinde Ayrılma Akçesi: Pay Yerine Para ve Gerçek Değer
Şirket birleşmesinde ortaklık her zaman yeni şirket payı verilerek devam ettirilmez. Türk Ticaret Kanunu m.141, birleşme sözleşmesinde ortaklara pay ile ayrılma akçesi arasında seçim tanınmasına ve yalnız ayrılma akçesi öngörülmesine izin verir. Bunun karşılığı, ortaklık hakkının gerçek değeri üzerinden belirlenir. Birleşme tutanağında nominal sermaye payının yazılması, ayrılan ortağın alacağının aynı tutarla sınırlı olduğunu göstermez. TTK m.151/5'teki özel onay çoğunluğu ve m.191'deki iki aylık dava süresi, bedel hesabıyla birlikte incelenmelidir.
Bu incelemenin konusu limited şirketten olağan çıkma veya çıkarılma değildir. Burada pay sahibinin birleşme nedeniyle ortaklık dışında bırakılması yahut kendisine sunulan nakit seçeneğini kullanması ele alınır. İşlemin adı, kararın alınması, değerleme tarihi, ödeme taahhüdü ve ilan kaydı birbirinden ayrıldığında hangi talebin ileri sürüleceği belirlenir.
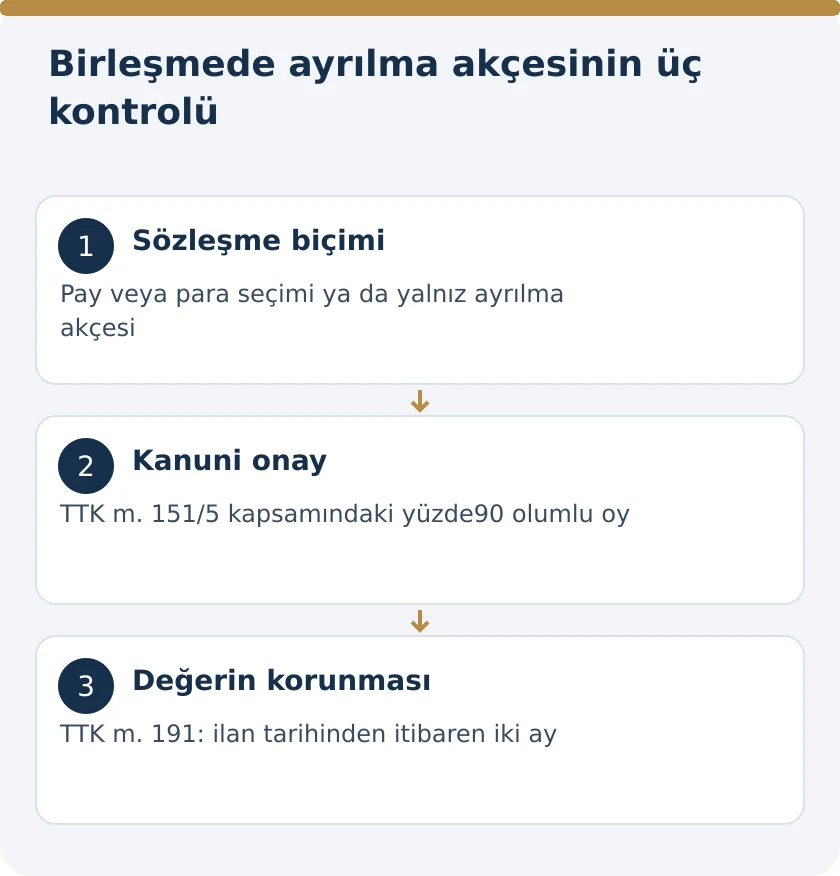
Ayrılma akçesinin iki ayrı biçimi vardır
TTK m.141/1 kapsamındaki seçimli düzenlemede birleşme sözleşmesi iki alternatif sunar: devralan şirkette ortaklık payı ve hakları edinmek veya bunların gerçek değerine denk ayrılma akçesini almak. Hakkın kullanılacağı yöntem ve süre sözleşmede açık gösterilmelidir. Seçim bildiriminin muhatabı, teslim kanalı ve kayıt şekli belirsiz bırakılınca tartışma değerlemeden önce hangi seçeneğin seçildiği üzerinde çıkar. Bu nedenle pay sahibine verilen metin ile sicile sunulan birleşme sözleşmesi aynı dosyada tutulur.
İkinci biçimde TTK m.141/2 uyarınca yalnız ayrılma akçesi öngörülür. Bu durumda sözleşme ortaklığın devamı seçeneğini içermez. Kanunun izin verdiği bu yapı, yöneticinin tek başına ortağa para teklif edip payını silmesi anlamına gelmez. Birleşme sözleşmesi, kanuni onay, tescil ve değer koruması hükümleri birlikte uygulanır. Pay sahibinin işlemi kabul etmemesiyle bedelin eksik belirlenmesi farklı uyuşmazlıklardır; bu iki itiraz aynı gerekçeyle sonuçlandırılmaz.
Gerçek değer ile nominal sermaye aynı değildir
TTK m.140 ve m.141 gerçek ekonomik karşılığı esas alır. Esas sermayede yazılı tutar, ortağın şirkete ilişkin haklarının bütün değerini tek başına göstermez. Şirketin taşınmazları, işletme faaliyetinin devamlılığı, alacakları, borçları ve paylara bağlı ayrıcalıklar değerleme dosyasında yer alır. Bilanço kalemiyle piyasa değeri farklı olan malvarlığı için farkın kaynağı açıklanır. Şirketin ticari faaliyetinden kaynaklanan değer, yalnız kuruluşta yatırılan sermayeye bakılarak yok sayılmaz.
Buna karşılık her gelir beklentisi kesinleşmiş kazanç gibi hesaba yazılamaz. İncelemenin dayandığı gerçekleşmiş mali kayıtlar, sözleşmeler, borç vadeleri ve değerleme yöntemi açıklanmalıdır. Aynı işletmede borç tutarı dikkate alınmadan yalnız varlıkların toplanması net pay değerini vermez. Pay sahibinin itirazı da genel bir pahalı veya ucuz değerlendirmesinden ibaret bırakılmaz. Yanlış varlık değeri, kayda alınmamış borç, dışarıda bırakılmış hak veya tutarsız yöntem ayrı başlıklarda gösterilir.
Pay değişimindeki denkleştirme ile ayrılma akçesi farklıdır
TTK m.140/2, ortaklık paylarının değişim oranı belirlenirken verilecek sınırlı denkleştirme ödemesini düzenler. Bu ödeme, devrolunan ortaklara tahsis edilen payların gerçek değerinin onda birini aşamaz. Burada ortaklık payı verilmeye devam eder; ödeme, değişim oranının tamamlayıcısıdır. TTK m.141'deki ayrılma akçesinde ise nakit karşılık ortaklıkta kalmanın alternatifi veya sözleşmedeki tek sonuçtur. Onda bir sınırını ayrılma akçesinin tamamına uygulamak bu iki kurumu karıştırır.
Aynı ayrım dava aşamasında da korunur. TTK m.191/1, mahkemenin uygun denkleştirme akçesini belirlemesinde m.140/2'nin uygulanmayacağını açıkça söyler. Bu nedenle düşük değer karşılığının yargısal tamamlanması, pay değişimindeki yüzde on üst sınırıyla kesilmez. Hesap tablosunda pay karşılığı, sözleşmesel denkleştirme ve ayrılma karşılığı ayrı sütunlarda gösterilmelidir. Hangi tutarın hangi hükme dayandığı yazılmadan yapılan toplam, pay sahibinin korumasını denetlemeye elverişli değildir.
Yüzde doksan onay hangi paydaya göre hesaplanır?
Birleşme sözleşmesi ayrılma akçesi öngörüyorsa TTK m.151/5 özel çoğunluk getirir. Devreden şirket sermaye şirketiyse şirkette mevcut oy haklarının yüzde doksanının olumlu oyu aranır. Şahıs şirketinde oy hakkını taşıyan ortakların yüzde doksanı esas alınır. Bu kural, yalnız toplantıya katılanların yüzde doksanının yeterli olduğu şeklinde okunamaz. Toplantı listesi yanında şirketin bütün oy yapısını gösteren pay ve hak kayıtları da kontrol edilir.
Özel çoğunluk, bedelin gerçek değere uygunluğunu kendiliğinden kanıtlamaz. Yüksek çoğunlukla kabul edilmiş bir işlemde de ayrılma karşılığının eksik belirlenmesi TTK m.191 kapsamındadır. Aynı şekilde uygun değer biçildiği iddiası, kanuni karar çoğunluğundaki eksikliği gidermez. Onay dosyasında sermaye dağılımı, oy hakkı taşıyan paylar, olumlu ve olumsuz oylar ile tutanak ayrı ayrı bulunur. Kararın sayısal denetimi ile bedelin ekonomik denetimi iki farklı inceleme olarak yürütülür.
Birleşme sözleşmesi ödeme hakkını görünür kılmalıdır
TTK m.145 birleşme sözleşmesinin yazılı yapılmasını ve birleşmeye katılan şirketlerin yönetim organlarınca imzalanmasını öngörür. TTK m.146'daki sözleşme içeriği içinde ayrılma akçesine ilişkin düzenleme de gösterilir. Sözlü toplantı açıklaması veya sonradan gönderilmiş bilgi notu, imzalı birleşme sözleşmesindeki ödeme düzenini tek başına değiştirmez. Bedelin tutarı, hesap yöntemi ve seçim hakkının kullanımı aynı metinsel dayanak üzerinden incelenir.
Ödemenin hangi şirket tarafından yapılacağı, hangi tarihte isteneceği ve hangi belgelere bağlandığı açık olmalıdır. Kanunda yer almayan otomatik ödeme takvimi uydurulamaz; somut ödeme borcunun zamanı sözleşme ve genel borç hükümleriyle belirlenir. Pay sahibinden makbuz alınırken yalnız yapılan ödemenin mi yoksa bütün taleplerden vazgeçmenin mi belgelendiği kontrol edilir. Birleşme bedelinin banka açıklaması, ödeme dekontu ve pay kaydındaki değişiklik birbirini doğrulamalıdır.
Birleşme raporu ile değerleme dosyası birlikte okunur
TTK m.147 kapsamındaki birleşme raporu, işlemin hukuki ve ekonomik sebeplerini açıklar. Ayrılma akçesi içeren birleşmede, seçimin neden yapıldığı ve bedelin hangi verilere dayandığı anlaşılmalıdır. Birleşme sözleşmesi yalnız sonucu yazarken rapor hesaplamanın dayanağını gösterir. Ancak raporda rakam bulunması, kullanılan yöntemin denetlenemez bırakılmasını haklı kılmaz. Değerin hangi mali tablo döneminden hareketle hesaplandığı ve birleşme koşullarıyla bağlantısı açıklanır.
İnceleme için ticari alacak yaşlandırması, finansal borç dökümü, taşınmaz ve fikri hak listesi, devam eden önemli sözleşmeler ile paylara bağlı imtiyazlar birlikte alınır. Aynı varlığın hem bilanço içinde hem ayrı ek kalemde iki kez hesaba katılması önlenir. Borçlardan arındırılmış değer ile işletmenin toplam değeri karıştırılmaz. Değerleme uzmanının raporu, birleşme sözleşmesindeki karşılığın yerine geçmez; sözleşmede kullanılan rakamın kaynağını açıklayan kanıt olarak değerlendirilir.
İnceleme hakkı karar öncesi hazırlığın parçasıdır
TTK m.149, birleşme belgelerinin ortaklar ve kanunda belirtilen diğer ilgililerce incelenmesi için düzen getirir. Genel rejimde birleşme sözleşmesi, rapor ve ilgili mali belgeler karar öncesinde incelemeye sunulur. Kolaylaştırılmış birleşmenin özel istisnaları ayrıca uygulanır; her birleşmede bütün belge haklarının aynı biçimde kaldırıldığı söylenemez. Pay sahibi inceleme talebini belge adlarıyla somutlaştırmalı, kendisine hangi dosyaların hangi tarihte verildiğini kayıt altına almalıdır.
Belgenin verilmesi ile belgenin yeterli olması farklıdır. Sadece özet tablo sağlanmışsa hesapta kullanılan kaynakların bulunup bulunmadığı incelenir. Pay sahibi şirket kayıtlarından çıkaramadığı verileri ve eksik açıklamayı yazılı biçimde belirtir. Bu hazırlık, daha sonra açılacak davanın kanuni süresini uzatmaz. İnceleme talebi, e-posta yazışması veya değerleme müzakeresi devam ederken ilan tarihinin gözden kaçırılması, TTK m.191'deki özel süre bakımından ayrı bir sorun doğurur.
Tescil ile ilan farklı sonuçlar ve tarihler taşır
TTK m.153 uyarınca birleşme tescille geçerlilik kazanır ve devrolunan şirketin aktif ve pasifi devralan şirkete geçer. Ayrılma bedelinin tartışılması, tescilin gerçekleştiği tarihi değiştirmez. Sicil kaydı işlem sonucunu, Türkiye Ticaret Sicili Gazetesi ilanı ise kanunun ilana bağladığı sürelerin başlangıcını belirler. Bu nedenle yönetim kurulunun karar tarihi, genel kurul toplantısı, tescil günü ve ilan tarihi tek bir tarih gibi kullanılmamalıdır.
TTK m.191'deki iki aylık inceleme davası süresi kararın Türkiye Ticaret Sicili Gazetesinde ilanından başlar. İlanın PDF nüshası, gazete tarihi, sayı ve sayfa bilgisi dosyaya alınır. Şirketin kendi internet sitesinde yaptığı duyuru ile kanunun aradığı sicil gazetesi ilanı aynı belge değildir. Değer teklifinin daha sonra yenilenmesi veya ödeme konusunda görüşme yapılması, özel sürenin yeniden başladığı şeklinde yorumlanamaz. Hak takibi, ilk kanuni başlangıç tarihi üzerinden planlanır.
Bedel uygun değilse TTK 191 ne sağlar?
Ayrılma karşılığının uygun belirlenmemiş olması hâlinde her ortak, TTK m.191 uyarınca uygun denkleştirme akçesinin saptanmasını ister. Yetkili mahkeme, işleme katılan şirketlerden birinin merkezinin bulunduğu yerdeki asliye ticaret mahkemesidir. Talep yalnız birleşme sözleşmesini beğenmemeye dayandırılmaz. Ortaklık hakkının hangi ekonomik unsurunun eksik karşılandığı ve bunun bedel üzerindeki etkisi açıklanır. Sicil ilanı ile pay sahipliği kayıtları, dava hakkı ve süre incelemesinin temel belgeleridir.
Bu davanın konusu ortaklık haklarının gereğince korunup korunmadığıdır. TTK m.191/4 gereğince dava birleşme kararının geçerliliğini etkilemez. Bu nedenle değer farkı talep edildiğinde birleşmenin kendiliğinden durduğu veya ortadan kalktığı sonucu çıkarılamaz. Birleşmede uygun denkleştirme akçesinin saptanması talebi için hazırlanan dosya, hesap eksikliğini gösteren belgelerle desteklenir. Mahkemenin incelemesi, nominal pay tutarıyla gerçek hak değerini birbirinden ayıran hesap üzerinde yürür.
Aynı durumda bulunan ortaklara kararın etkisi
TTK m.191/2, davacıyla aynı hukuki durumda bulunan diğer ortaklar bakımından da mahkeme kararının hüküm doğuracağını düzenler. Buradaki ölçüt, yalnız aynı şirkette pay sahibi olmaktır şeklinde daraltılamaz veya genişletilemez. Pay grubu, imtiyaz, değişim oranı ve ayrılma karşılığının belirlenmesinde esas alınan durum birlikte karşılaştırılır. Bir pay grubu için saptanan eksikliğin bütün gruplara aynen uygulandığı peşinen kabul edilmez.
Giderler konusunda m.191/3 özel hüküm içerir: dava giderleri devralan şirkete aittir; özel durumların haklı göstermesi hâlinde mahkeme bunları kısmen veya tamamen davacıya yükler. Bu düzenleme, davanın her koşulda masrafsız olduğu şeklinde tanıtılamaz. Dava dosyasında başvuru gideri, bilirkişi incelemesi ve hükmedilecek gider yükü birbirinden ayrılır. Ortağın ekonomik değerlendirmesi yalnız beklenen fark tutarını değil, ileri sürdüğü itirazın dayanağını ve ispat gücünü de kapsar.
Değer incelemesi ile birleşmenin iptali ayrılır
TTK m.192, birleşme hükümlerinin ihlaline dayanan iptal davasını düzenler. Karara olumlu oy vermemiş ve bunu tutanağa geçirmiş ortaklara ilişkin koşullar bu hükümde ayrıca belirtilir. Değer karşılığının eksikliği ile onay çoğunluğunun sağlanmaması aynı dava sebebi değildir. Birleşmenin geçerliliğine yönelik itiraz ileri sürülüyorsa, hangi emredici hükmün ihlal edildiği ve toplantı tutanağındaki konum açıkça gösterilmelidir.
Birleşme kararının iptali talebi için kullanılan belge grubu, TTK m.191 hesabından daha geniş bir işlem denetimi içerir. Yönetim organı kararları, genel kurul çağrısı, hazır bulunanlar listesi, muhalefet kaydı ve sicile sunulan belgeler bu denetimde önem taşır. Kanun m.192/3'te eksikliklerin giderilmesi için süre verilmesini de düzenler. Bu nedenle her usul hatasının doğrudan ve aynı sonuçla birleşmeyi yok ettiği biçiminde kesin bir genelleme kurulamaz.
İmtiyazlı pay ve intifa senedi ayrıca değerlendirilir
Birleşmede gerçek değer hesabı yapılırken bütün hak sahipleri aynı grupta toplanmaz. TTK m.140/3 oydan yoksun pay sahiplerine aynı değerde oydan yoksun veya oy hakkı taşıyan paylar verilmesini düzenler. Dördüncü fıkrada paylara bağlı imtiyazlar karşılığında eş değerde haklar veya uygun karşılık sağlanması öngörülür. Bu hakların hesap dışında bırakılması, yalnız pay adedini eşitleyen bir işlemi ekonomik olarak eksik bırakır. Değerleme dosyasında imtiyazın kaynağı, hangi paylara bağlı olduğu ve birleşme sonrasında nasıl karşılandığı gösterilir.
İntifa senedi sahipleri için m.140/5 ayrıca eş değerli hak tanınmasını veya senetlerin birleşme sözleşmesinin yapıldığı tarihteki gerçek değeriyle satın alınmasını zorunlu kılar. Burada kanunun açıkça gösterdiği değerleme tarihi esas alınır. İntifa senedi ile ortaklık payı aynı hukuki araç değildir; bu nedenle iki grubun hakları tek bir sermaye yüzdesi tablosuna indirgenmez. Senet sahibinin hakkının hangi gelir veya tasfiye unsuruna bağlı olduğu belgeden çıkarılır ve karşılık buna göre incelenir.
Bu ayrım hesap uzmanına verilecek soruları da belirler. Uzmandan yalnız şirket toplam değerini söylemesi istenmez; farklı hak gruplarına ayrılan değerin dayanağını açıklaması da istenir. Birleşme sözleşmesinin aynı nakit tutarını farklı haklara uygulaması, bu uygulamanın kanuni eşdeğerlik şartını sağladığının ayrıca gösterilmesini gerektirir. Dosyada görünmeyen imtiyaz veya intifa hakkı için yapılan eksik değerleme, çoğunluk kararının varlığıyla kendiliğinden tamamlanmaz.
Ayrılma dosyası hangi sırayla hazırlanır?
İlk grup belgeler ortaklık sıfatını ve hakkın kapsamını gösterir: pay defteri, pay edinim belgesi, imtiyaz düzenlemesi ve mevcut esas sözleşme. İkinci grup birleşmeyi gösterir: imzalı sözleşme, rapor, onay kararı, tescil ve ilan. Üçüncü grup değer hesabını gösterir: mali tablolar, değerleme raporu, borç ve varlık dökümleri. Son grupta seçim bildirimi, ödeme teklifi, banka dekontu ve bedel itirazı yer alır.
Bu sıralama, limited şirketteki olağan ayrılma akçesiyle karışıklığı da önler. Limited şirketten çıkışta gerçek pay değerinin hesabı farklı bir kanuni rejime dayanır. Birleşme dosyasında öncelikle m.141'in hangi biçiminin kullanıldığı, ardından m.151/5 çoğunluğu ve m.191 süresi belirlenir. Sonuç, şirkette kalma veya ayrılma tercihinin hukuki zemini ile bu tercihin ekonomik karşılığının ayrı ayrı denetlenmesidir. Doğru hazırlanmış dosya, talebi yalnız bir bedel memnuniyetsizliği olmaktan çıkarır.
Sık sorulan sorular
Birleşmede ortaklara yalnız para verilmesi kararlaştırılabilir mi?
Evet. TTK m.141/2 birleşme sözleşmesinde yalnız ayrılma akçesi öngörülmesine izin verir. Bu düzenleme kanuni birleşme işlemleri, TTK m.151/5 özel çoğunluğu ve ayrılma karşılığının korunması hükümleriyle birlikte uygulanır.
Ayrılma akçesi payın nominal değerine eşit olmak zorunda mı?
Hayır. TTK m.141 gerçek değer karşılığını esas alır. Nominal sermaye tutarı ile ortaklık hakkının ekonomik değeri aynı kavram değildir. Malvarlığı, borçlar ve paylara bağlı haklar değerleme dosyasında birlikte incelenir.
Yüzde doksan çoğunluk yalnız toplantıya katılanlar üzerinden mi hesaplanır?
Hayır. Devreden şirket sermaye şirketiyse TTK m.151/5 şirkette mevcut oy haklarının yüzde doksanının olumlu oyunu arar. Şahıs şirketinde oy hakkını taşıyan ortakların yüzde doksanı esas alınır.
Ayrılma akçesi için yüzde on üst sınırı var mı?
TTK m.140/2’deki onda bir sınırı, pay değişim oranını tamamlayan denkleştirme ödemesine ilişkindir. TTK m.141’deki ayrılma akçesinin tamamını sınırlamaz. TTK m.191 davasında da m.140/2 uygulanmaz.
Bedel inceleme davası kaç ay içinde açılır?
TTK m.191 uyarınca süre, birleşme kararının Türkiye Ticaret Sicili Gazetesinde ilanından itibaren iki aydır. Toplantı tarihi, internet duyurusu ve ödeme görüşmesi bu kanuni başlangıçla karıştırılmamalıdır.
Denkleştirme davası birleşmeyi geçersiz kılar mı?
Hayır. TTK m.191/4 ortaklık paylarının veya haklarının korunmasını inceleme davasının birleşme kararının geçerliliğini etkilemeyeceğini düzenler. Birleşmenin iptali, TTK m.192’deki ayrı koşullara tabidir.
Mahkeme kararı diğer ortakları da etkiler mi?
Davacıyla aynı hukuki durumda bulunan ortaklar hakkında TTK m.191/2 uyarınca hüküm doğurur. Aynı şirketin bütün pay gruplarının aynı hukuki durumda olduğu peşinen kabul edilmez; haklar ve değerleme koşulları karşılaştırılır.
Dava giderlerini mutlaka ortak mı öder?
TTK m.191/3’e göre giderler devralan şirkete aittir. Özel durumların haklı göstermesi hâlinde mahkeme giderleri kısmen veya tamamen davacıya yükler. Bu hüküm davanın her koşulda ücretsiz olduğu anlamına gelmez.
Resmî kaynak ve ilgili kanun maddeleri
Bu yazının kanuni dayanağı, Adalet Bakanlığının yayımladığı 6102 sayılı Türk Ticaret Kanunu hükümleridir. İlgili maddeler: 140–141, 145–149, 151, 153, 191–192. Kanun maddelerinin kapsamı, işlem türü ve taraf sıfatı birlikte değerlendirilmiştir.
İlgili hukuk rehberleri
- Limited Şirket Ayrılma Akçesi Nasıl Hesaplanır? TTK 641 Gerçek Pay Değeri 2026
- Birleşme, Bölünme veya Tür Değiştirmede Uygun Denkleştirme Akçesinin Saptanması Dava Dilekçesi | TTK 191
- Anonim Şirket Genel Kurul Kararının İptali Nasıl İstenir? TTK 445-446 Üç Aylık Süre 2026
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
